
「資産1,000万円」と聞くと、ずいぶん遠い山の頂上に見えるかもしれません。でも、金融経済教育推進機構(J-FLEC)の2025年の調査では、二人以上の世帯の約45%が、すでに1,000万円以上の金融資産を持っていました(J-FLEC「家計の金融行動に関する世論調査」)。特別なお金持ちだけの数字ではありません。
では、まだ登り始めたばかりの人は、どう登ればいいのか。この記事では、資産1,000万円までの道のりを5つの区間に分けた登山ルートとして整理しました。毎月5万円を積み立てたら何年で山頂に着くのか、途中で暴落が来たらどうなるのかも、当ブログで計算しています。
先に答え(3行)
- やることは「毎月の登る量を決める → 預金で100万円 → 残りはNISAで自動の積立」だけ
- 月5万円なら、預金だけで16年8か月。NISAで年5%なら12年11か月
- 最初の100万円は20か月かかるが、最後の100万円は11か月。いちばん大事なのは、途中で降りないこと
山の高さを知る|1,000万円を持っている世帯は約45%
まずは、山の高さを確かめておきます。J-FLECの2025年の調査で、金融資産(預貯金のうち、日常の出し入れに使う分を除いた「貯めているお金」)がいくらあるかを見ると、こうなっていました。
| 二人以上の世帯 | 単身の世帯 | |
|---|---|---|
| 1,000万円以上の世帯 | 約45% | 約23% |
| 真ん中の世帯(中央値) | 720万円 | 130万円 |
| 平均 | 1,940万円 | 919万円 |
| 金融資産がない世帯 | 約16% | 約31% |
※J-FLEC「家計の金融行動に関する世論調査(2025年)」。割合は、金額を答えた世帯(二人以上4,900世帯・単身2,443世帯)の分布表から当ブログが計算しました
平均は、一部の資産が多い世帯に引っぱられて高くなります。目安になるのは真ん中の世帯で、二人以上なら720万円、単身なら130万円。1,000万円は「真ん中より少し上」の山です。高すぎる山ではありませんが、何も考えずに登れる山でもありません。年代ごとの数字は年代別の貯金額の記事にまとめています。
山頂までのルートは、5つの区間
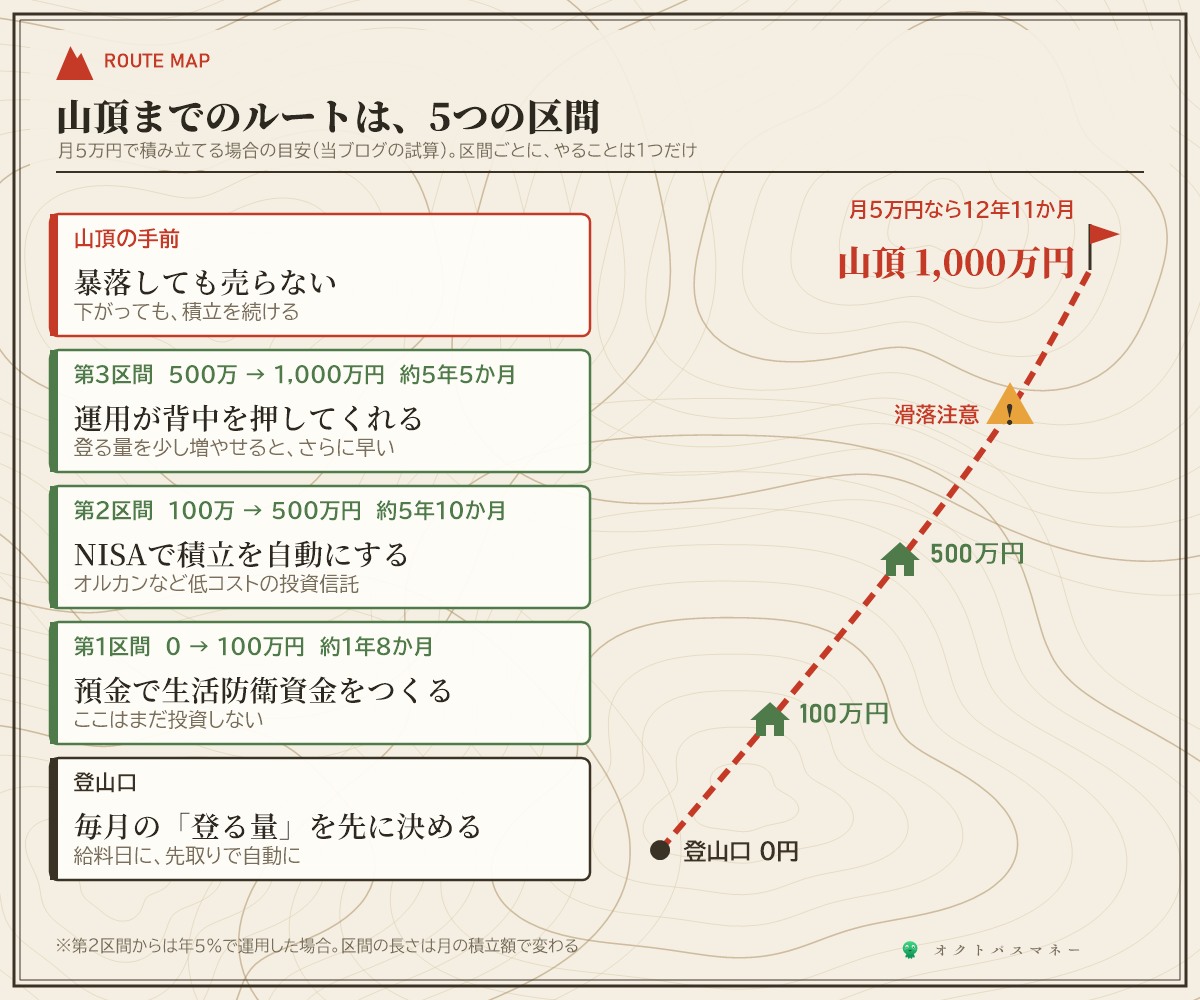
ルートは、登山口と3つの区間、そして山頂の手前の5つに分けられます。区間ごとに、やることは1つだけです。あれもこれも同時にやろうとすると、どこかで息が切れます。ここからは、月5万円を積み立てる場合で、1区間ずつ見ていきます。
登山口|毎月の「登る量」を先に決める
最初に決めるのは、毎月いくら積み立てるかです。そして、そのお金は給料日に自動で別の口座へ移します。残ったお金で暮らす「先取り」にしておけば、毎月の努力はいりません。やり方は先取り貯金の記事と、銀行口座の使い分けの記事にまとめています。
月5万円が難しければ、月3万円からで構いません。山頂に着くまでの年数は、後半の早見表で確かめられます。大事なのは額の大きさより、途中で先取りを崩さないことです。車検や帰省など、毎年かならず来る出費を特別費として別に分けておくと、先取りを取り崩さずに済みます。
第1区間|0→100万円は、預金で「ベースキャンプ」をつくる
最初の100万円は、投資ではなく預金で貯めます。月5万円なら1年8か月です。
これは、急な出費や収入が減ったときのための生活防衛資金です。山登りでいえば、ベースキャンプ。これがないまま投資を始めると、急にお金が必要になったとき、値下がりしている投資信託を売るしかなくなります。投資を長く続けるための装備だと考えてください。
100万円は目安で、本来は生活費の3〜6か月分です。置き場所は、すぐ引き出せる普通預金で十分です。普通預金の金利が高い銀行を選べば、少しだけ利息もつきます。
第2区間|100万→500万円は、NISAで積立を自動にする
ベースキャンプができたら、毎月の5万円はNISAのつみたて投資枠で、投資信託の自動積立に回します。NISAの口座は2026年6月末で3,048万口座あり(金融庁)、もう特別な道具ではありません。選ぶのは、全世界の株式に広く投資する、手数料(信託報酬)の低いインデックスファンドで十分です。何を買うかは新NISAで結局どれを買うかの記事、オルカン同士の違いは楽天オルカンとeMAXIS Slimの比較にあります。
この区間は、年5%で増えたとして約5年10か月。設定したら、あとは毎月の値動きを見すぎないことです。手数料が年1%違うだけで30年後の差が大きくなることは信託報酬の記事で計算しました。60歳まで使わないお金なら、iDeCoを組み合わせる方法もあります(iDeCoとNISAの違いの記事)。
第3区間|500万→1,000万円は、運用が背中を押してくれる
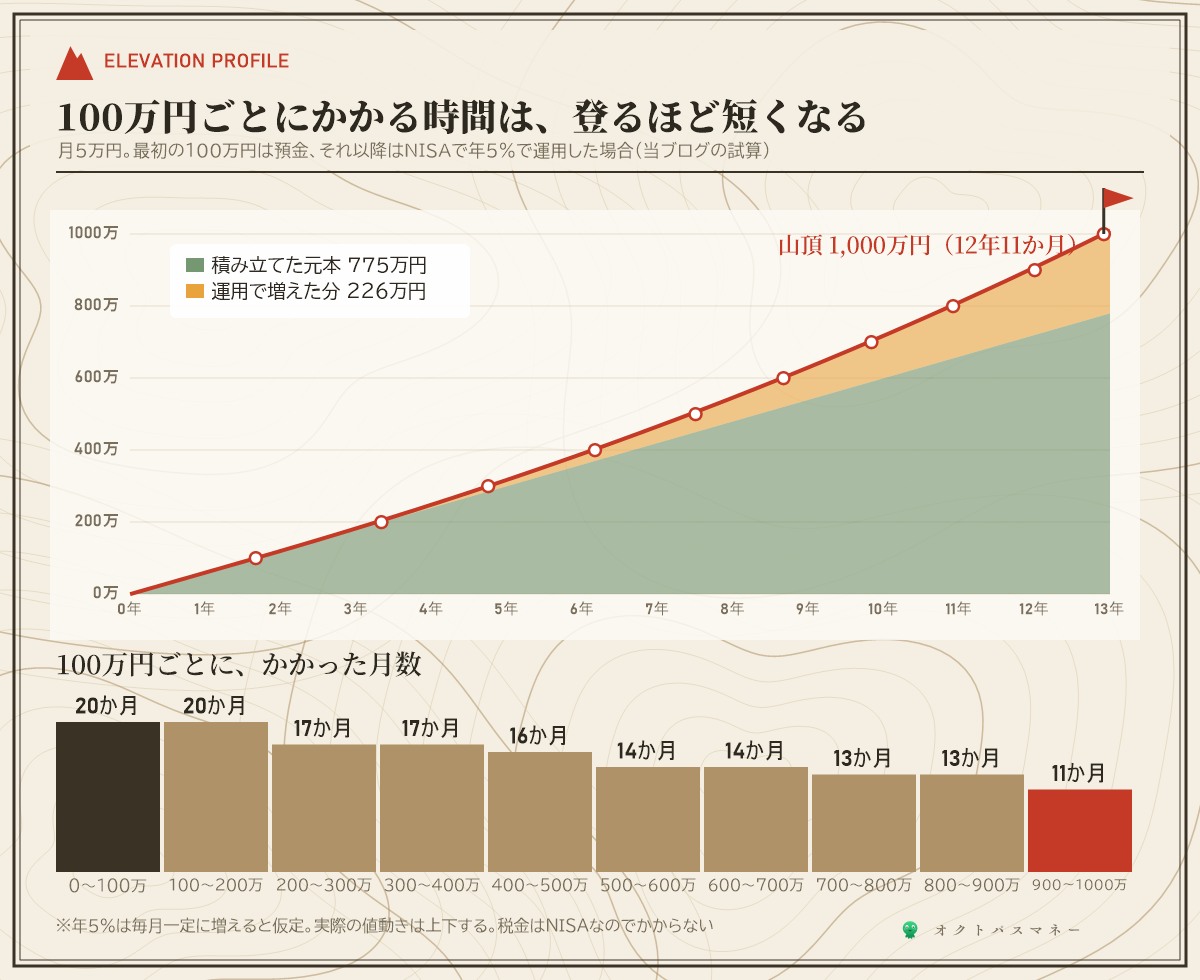
ここが、この山のいちばん面白いところです。本物の山は頂上に近いほど険しくなりますが、お金の山は、上に行くほど登るのが楽になります。
100万円ごとにかかった月数を並べると、最初の100万円は20か月。それが17か月、14か月と縮んで、最後の900万→1,000万円はわずか11か月でした。積み立てたお金そのものが増えて、その増えた分がまた増えるからです。山頂に着いたとき、1,000万円のうち775万円は自分で積み立てた元本、226万円は運用で増えた分です。
この区間でできることは、登る量を少しでも増やすことです。昇給した分や、副業で稼いだ月1万円を、そのまま積立に足す。収入が増えても生活費を上げないでいられれば、山頂はぐっと近づきます。
山頂の手前|暴落しても売らない
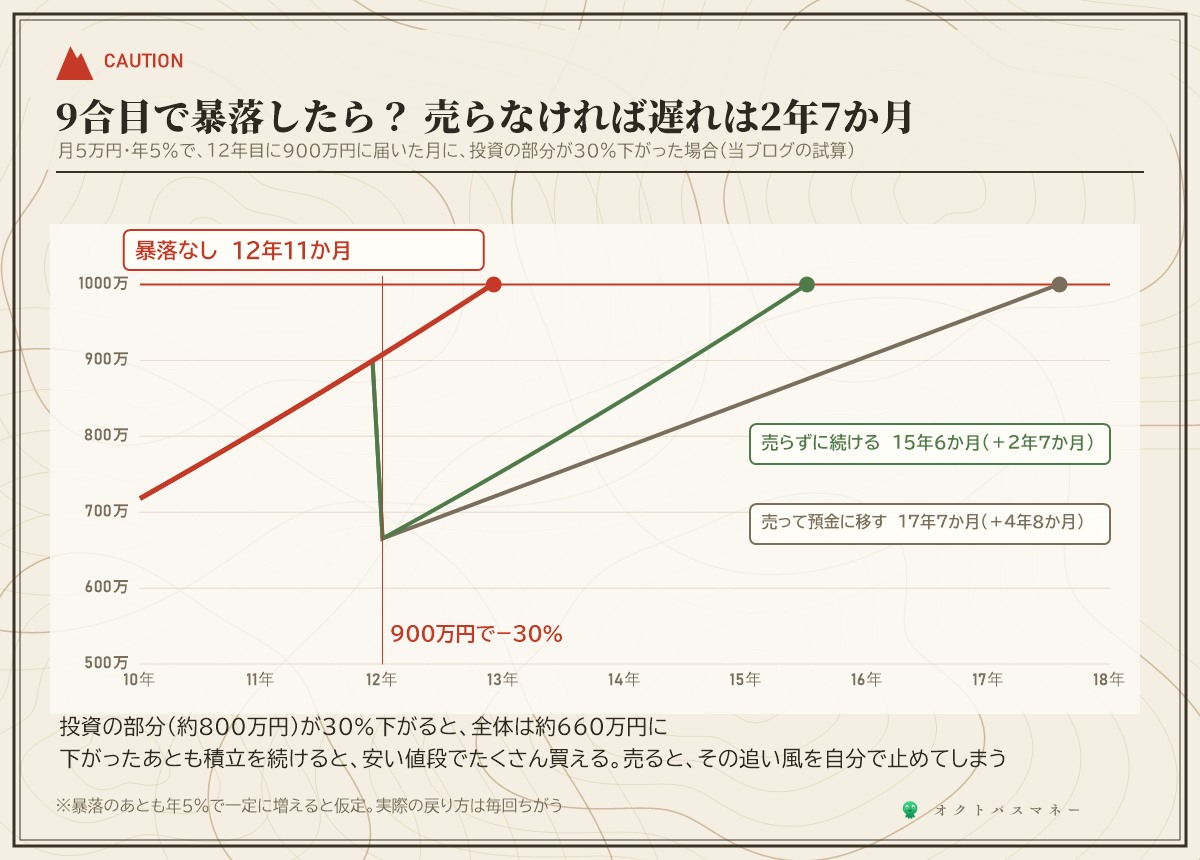
山頂の手前で気をつけたいのが「滑落」です。12年目、資産が900万円に届いた月に、株が大きく下がって投資の部分が30%減ったとします。資産は約660万円まで落ちます。
- 売らずに積立を続けた場合:山頂は15年6か月。遅れは2年7か月
- 怖くなって売り、その後は預金で貯めた場合:山頂は17年7か月。遅れは4年8か月
下がったあとも積立を続けると、安い値段でたくさん買えます。売ってしまうと、その追い風を自分で止めることになります。実際の暴落がどれくらいで戻ってきたかは、暴落したら何をするかの記事で確かめました。
ただし、1,000万円を近いうちに使う予定があるなら話は別です。家の頭金など、5年以内に使うと決まっているお金は、山頂が近づいた時点で少しずつ預金に戻しておくと、暴落の影響を受けずに済みます。
何年かかる? 登る量と追い風の早見表
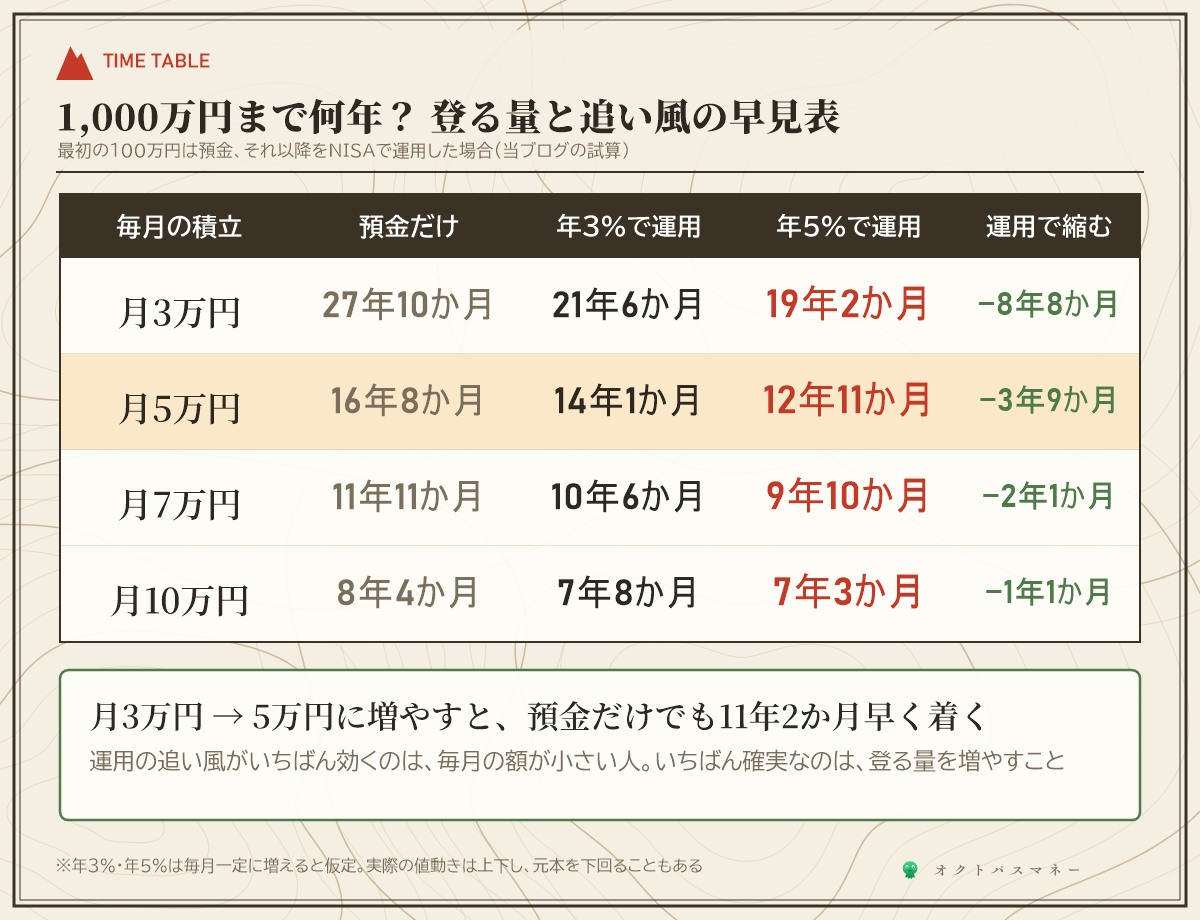
| 毎月の積立 | 預金だけ | 年3%で運用 | 年5%で運用 |
|---|---|---|---|
| 月3万円 | 27年10か月 | 21年6か月 | 19年2か月 |
| 月5万円 | 16年8か月 | 14年1か月 | 12年11か月 |
| 月7万円 | 11年11か月 | 10年6か月 | 9年10か月 |
| 月10万円 | 8年4か月 | 7年8か月 | 7年3か月 |
※最初の100万円は預金、それ以降をNISAで運用した場合の当ブログの試算。年3%・年5%は毎月一定に増えると仮定しています。実際の値動きは上下し、元本を下回ることもあります
表を見ると、2つのことがわかります。
ひとつは、運用の追い風がいちばん効くのは、毎月の額が小さい人だということ。月3万円なら、年5%で運用すると預金だけより8年8か月早く着きます。月10万円だと、縮むのは1年1か月です。
もうひとつは、いちばん確実なのは登る量を増やすことです。月3万円を5万円にすると、預金だけでも11年2か月早く着きます。運用の成績は自分では決められませんが、積立額は自分で決められます。
このブログの考え
資産1,000万円までの道筋は、実は驚くほどシンプルです。毎月の額を先に決めて、100万円を預金に置き、残りはNISAで自動に積み立て、暴落しても降りない。これ以上の近道は、ほとんどありません。逆に「すぐ倍になる」「短期間で1,000万円」という話は、たいてい別の山に連れていかれます。副業・投資詐欺の記事で書いたとおり、SNSの投資グループで大きな被害が出ています。
そして、1,000万円はゴールそのものではなく、景色が変わる場所だと思います。生活費の何年分かのお金があると、転職や休職、住まいの選び方に余裕が生まれます。お金を貯めている人の多くが特別な高収入ではないことはお金持ちの特徴の記事でも確かめました。比べる相手は他の世帯ではなく、去年の自分で十分です。
まだ何から始めればいいか決まっていない人は、お金の順番の6ステップから読むと、登山口までの準備がわかります。会社の企業型DCやiDeCoを組み合わせたい人は、企業型DC・選択制DCの記事も参考にしてください。
よくある質問
Q. 40代から始めても間に合いますか?
月5万円・年5%なら約13年なので、40歳で始めれば50代前半で届く計算です。60歳までに届かせたいなら、早見表で「何年あるか」から逆算して、月の積立額を決めてください。始める年齢より、続ける年数のほうが結果を大きく左右します。
Q. 年5%で増えるとは限らないのでは?
そのとおりです。年5%は計算のための仮の数字で、保証されたものではありません。年によって大きく上下し、マイナスの年もあります。心配な人は、早見表の年3%の列を目安にしてください。預金だけの列が、いちばん遅いルートです。
Q. 共働きの夫婦なら、どう考えればいいですか?
2人の毎月の積立を合計して、早見表に当てはめてください。2人で月7万円なら、年5%で9年10か月です。どちらか一方の口座にまとめる必要はなく、NISAは1人1口座なので、2人それぞれの枠を使えます。二人以上の世帯の真ん中(中央値)は720万円なので、1,000万円は夫婦なら十分に届く山です。
Q. 子どもの教育費と、どちらを先に貯めればいいですか?
使う時期が決まっているお金は、別の山として考えます。大学の入学金のように数年後に使うお金は、値下がりしても困らないように預金などで準備し、1,000万円の山とは分けておくのがおすすめです。いくら必要かは教育費の記事で計算しています。
Q. ボーナスはどうすればいいですか?
まず特別費の分を取り分けて、残りを積立に足すのがおすすめです。ボーナスを足せば、早見表で1つ下の行(月の額が多い行)に近づきます。
Q. 1,000万円に届いたら、どうすればいいですか?
そのお金を何に使うかで決めます。老後に使うなら、そのまま積立を続けて次の山へ。何年後かに使う予定があるなら、その分を少しずつ預金に戻していきます。老後に取り崩すときの考え方は4%ルールの記事にあります。
1,000万円以上の世帯の割合・中央値・平均は、J-FLEC「家計の金融行動に関する世論調査(2025年)」の二人以上世帯・単身世帯の調査結果から引用し、割合は金融資産保有額の分布表(金額を答えた世帯)から当ブログが計算しました。年数の試算は、毎月同じ額を積み立て、最初の100万円は金利0%の預金、それ以降はNISAで年3%または年5%(毎月一定に増える)として計算しています。暴落の試算は、資産が900万円に届いた月に投資の部分が30%下がり、その後も年5%で増えるとした場合です。NISAの中なので税金はかからないものとしています。数値は2026年10月時点のものです。
※本記事は2026年10月時点の公表情報にもとづきます。年数の試算は一定の条件を置いた当ブログの目安で、運用の成果を約束するものではありません。投資信託は値下がりし、元本を下回ることがあります。この記事は特定の金融商品をすすめるものではなく、個別の助言ではありません。投資の判断はご自身でお願いします。
コメント