
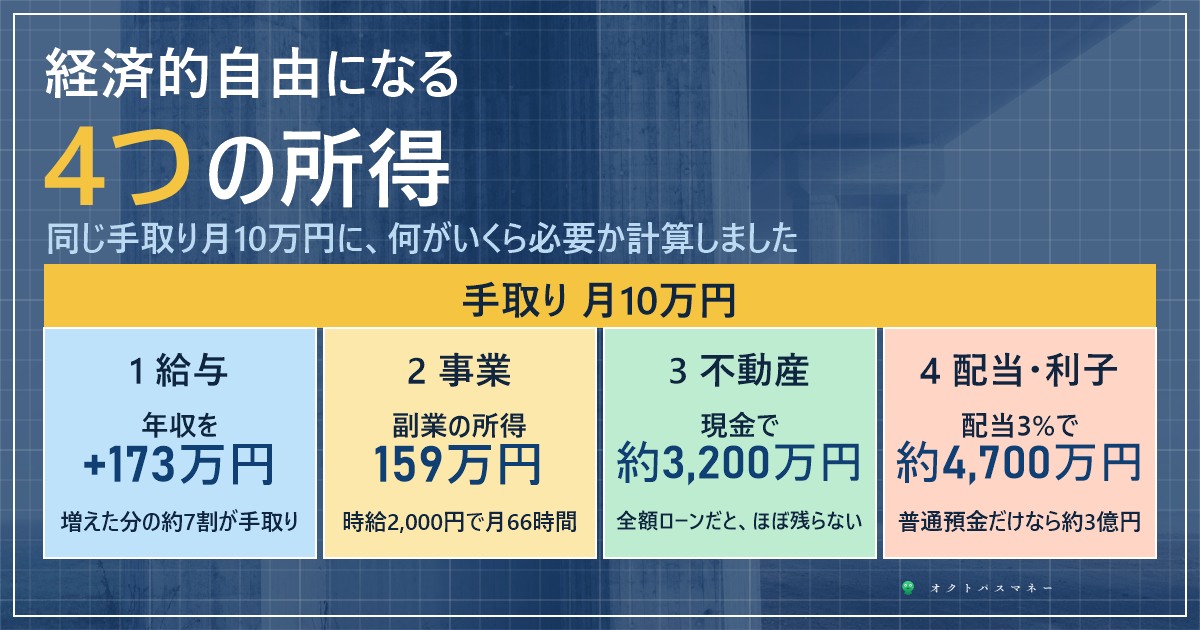
働かなくても、あるいは働く量を減らしても暮らしていける。そんな「経済的自由」を考えるとき、まず知っておきたいのは、お金の入り口です。暮らしを支える柱になるのは、主に4つあります。給与所得、事業所得、不動産所得、配当と利子です。
4つは税金のかかり方も、必要なものも違います。そこでこの記事では、4つを同じ物差しで比べました。同じ手取り月10万円を作るのに、何がいくら必要かです。あわせて、どう組み合わせるかと、立てる順番も考えます。
先に結論(手取り月10万円を作るには)
- 1本目 給与:年収500万円の人なら、年収を約173万円ふやす。増えた分の約7割しか手取りになりません
- 2本目 事業:副業の所得を約159万円作る。時給2,000円なら月66時間です
- 3本目 不動産:現金なら約3,200万円。全額ローンだと、手元にはほとんど残りません
- 4本目 配当と利子:配当3%で約4,700万円、個人向け国債で約6,900万円、普通預金なら約3億円
- 働かなくても入る3本目と4本目には、元手が要ります。その元手を作るのが1本目と2本目です
4つの所得は、お金の出どころが違う
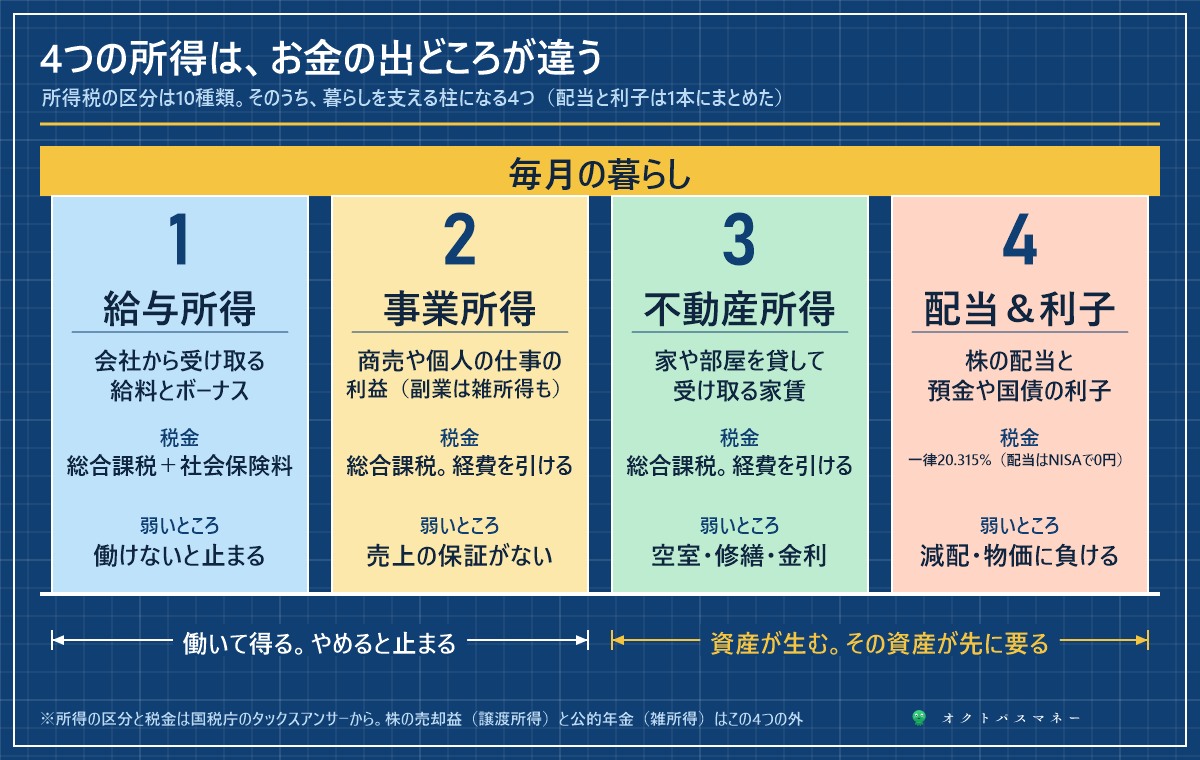
所得税では、所得を10種類に分けています。利子、配当、不動産、事業、給与、退職、山林、譲渡、一時、雑の10種類です(国税庁 No.1300)。毎月の暮らしを支える柱になるのが、この記事の4つです。税金の違いをまとめると、次のようになります。
| 所得 | 計算 | 税金 | 赤字が出たら |
|---|---|---|---|
| 給与 | 収入−給与所得控除 | 総合課税。社会保険料も引かれる | 他の所得から引けない |
| 事業 | 収入−必要経費 | 総合課税 | 給与などから引ける |
| 不動産 | 収入−必要経費(固定資産税、修繕費、減価償却費など) | 総合課税 | 給与などから引ける。土地を買うための借金の利子の分は除く |
| 配当 | 上場株は確定申告なしも選べる | 上場株は20.315%。NISAなら0円 | 他の所得から引けない |
| 利子 | 預貯金は受け取るときに引かれて終わり | 20.315% | 損失は生じない |
国税庁の事業所得、不動産所得、配当所得、利子所得、損益通算のページから。総合課税は、所得税の5〜45%(No.2260)に住民税10%を足した率です。しくみは税金のしくみの記事に書きました。
2つ補足があります。会社員の副業は、事業所得ではなく雑所得になることも多く、雑所得の赤字は給与から引けません(国税庁 No.1500)。また、株の売却益は譲渡所得、公的年金は雑所得で、この4つの外にあります。
手取り月10万円を作るのに、何がいくら必要か
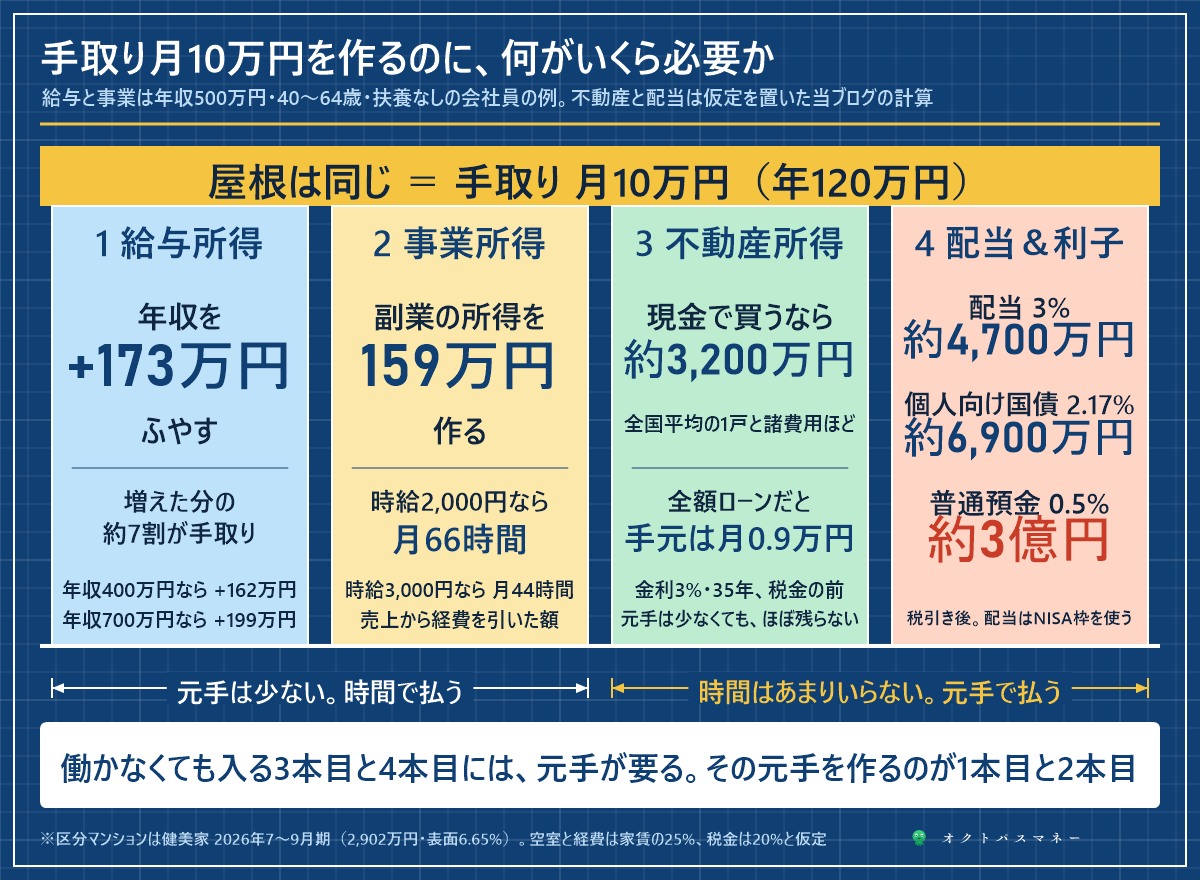
1本目と2本目は時間で払い、3本目と4本目は元手で払う、というのが全体の形です。1本ずつ計算の中身を見ていきます。
1本目 給与所得:増えた分の6〜7割しか残らない
年収が増えると、社会保険料と所得税、住民税も増えます。2026年分のルールで計算すると、手取りを年120万円ふやすのに必要な年収アップは次のとおりです。
| いまの年収 | 給与なら年収を | 手取りになる割合 | 副業なら所得を | 時給2,000円なら |
|---|---|---|---|---|
| 400万円 | +162万円 | 74% | 145万円 | 月60時間 |
| 500万円 | +173万円 | 69% | 159万円 | 月66時間 |
| 600万円 | +189万円 | 63% | 170万円 | 月71時間 |
| 700万円 | +199万円 | 60% | 174万円 | 月73時間 |
当ブログの計算です。40〜64歳・扶養なし・社会保険料は年収の15.525%(冬のボーナスの記事と同じ率)で、社会保険料控除と基礎控除のほかに控除はないものとしました。副業は社会保険に入らない前提です。基礎控除が減る「489万円の崖」も計算に入っています。
給与の強みは、元手がいらず、安定していて、傷病手当金などの社会保険がついてくることです。ボーナスや昇給、転職で太くできる、いちばん太い柱でもあります。弱いのは、働けなくなると止まることです。だから1本目を守るのは体で、健診や歩くこと、冬の体重の管理も、この柱の手入れだと思っています。
2本目 事業所得:副業は時間で払う
事業所得は、売上から必要経費を引いた額です。表のとおり、年収500万円の人が副業で手取り月10万円を作るには、所得で約159万円。時給2,000円なら月66時間、1日2時間ちょっとです。給与より少ない額ですむのは、副業の分には社会保険料がかからない前提だからです。
時間で払うので、大きくするほど体が先に限界にきます。売上の保証もありません。一方で、元手が少なくても始められるのが強みです。始め方はまず月1万円を作る記事に、税金は副業の税金の記事に書きました。月10万円の副業がどれだけ大きいかは、4つのFIREの記事でも計算しています。
帳簿をつけて青色申告をすると、事業所得や事業的規模の不動産所得なら、最高65万円の控除を受けられます(国税庁 No.2072)。「稼げる」とうたう副業の勧誘には注意してください(副業詐欺の記事)。
3本目 不動産所得:表面利回りと、手元に残る額は違う
健美家の2026年7〜9月期のレポートでは、区分マンションの全国平均は価格2,902万円、表面利回り6.65%でした(健美家)。売り出し中の物件の平均で、表面利回りは満室で経費を引く前の数字です。東京23区の平均は4,149万円で、初めて4,000万円を超えています。
この数字で計算します。家賃は年約193万円、月約16.1万円。ここから空室と経費(管理費、修繕積立金、固定資産税など)で25%減るとすると、手元は月約12.1万円です。税金を20%とすると月約9.6万円。現金で買うなら、諸費用を7%足して約3,200万円で手取り月10万円の計算です。25%と20%は当ブログの仮定で、減価償却費を引ける分、税金がもっと少ない年もあります。
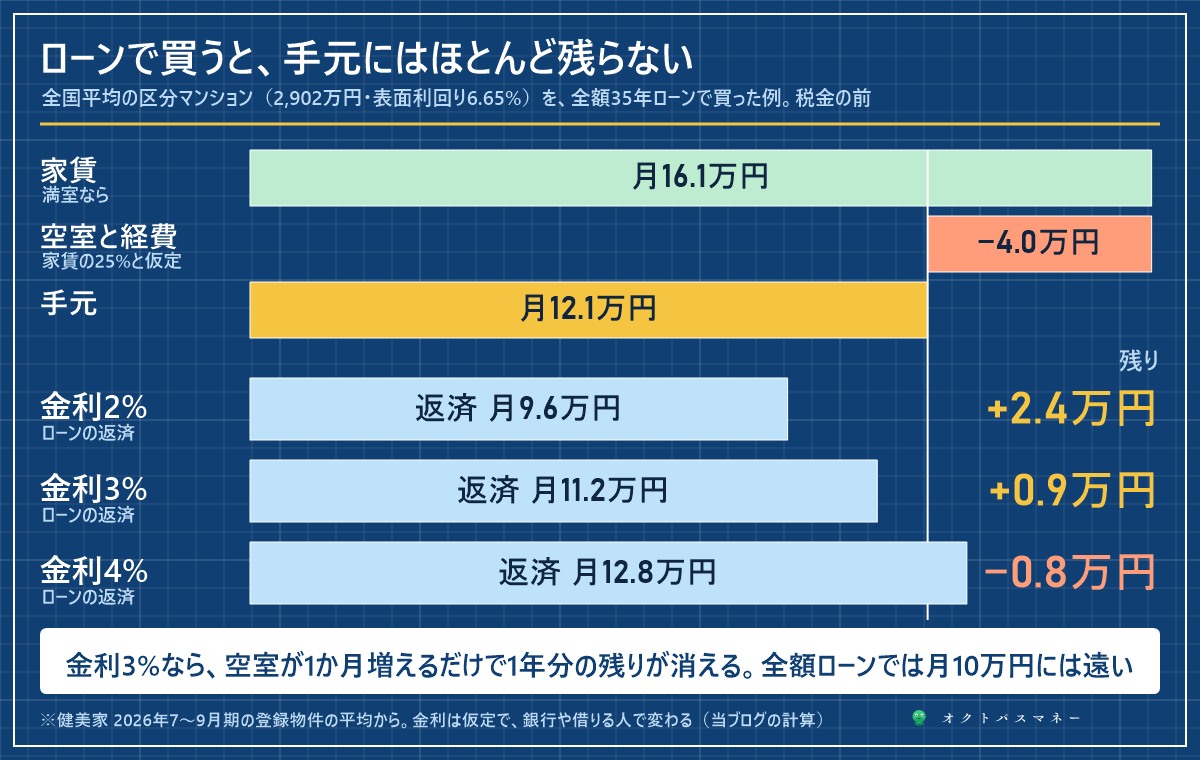
全額ローンで買うと、話が変わります。金利3%・35年なら返済は月約11.2万円で、手元に残るのは月約0.9万円。金利が4%になると、月約0.8万円の持ち出しです。元手が少なくても持てるのが不動産の強みですが、その分、金利が返済に回ります。金利が上がる局面の見方は住宅ローンの記事と持ち家と賃貸の記事も参考にしてください。35年たてばローンは終わりますが、建物も35年古くなります。
貸している部屋がおおむね10室以上、または独立した家がおおむね5棟以上だと、原則として事業的規模とされ、経費や控除の扱いが有利になります(国税庁 No.1373)。ただ、1戸から始める人には遠い話です。
気をつけたいのは、投資用マンションの強引な勧誘です。国民生活センターは、20歳代の相談が増え、契約してからの相談が多く、平均の契約額は2,000万円を超えていたと報告しています(国民生活センター、2019年)。千葉県も職場への繰り返しの電話などの事例を載せています(千葉県)。「節税になる」「年金代わりになる」と言われても、この記事のように自分で計算してから考えてください。困ったら消費者ホットライン「188」に相談できます。
4本目 配当と利子:働かなくても入るが、元手が大きい
上場株の配当と預金の利子には、20.315%の税金がかかります。手取り年120万円には、税引き前で約150.6万円が必要です。これを利回りで割ります。
| 受け取り方 | 利回り | 手取り月10万円に必要な額 |
|---|---|---|
| 配当(NISAの成長投資枠1,200万円を使う) | 3% | 約4,714万円 |
| 配当(NISAを使わない) | 3% | 約5,020万円 |
| 配当(NISAの成長投資枠1,200万円を使う) | 4% | 約3,459万円 |
| 個人向け国債 固定5年(11月募集) | 2.17% | 約6,940万円 |
| 普通預金 | 0.5% | 約3億119万円 |
配当の3%は、国内の高配当ETFの水準から置いた仮定です。1489は3.07%、1577は2.94%、1698は3.24%でした(インカム投資ポータル、2026年11月6日更新)。NISAの成長投資枠は上限1,200万円で、配当も非課税です(金融庁)。国債は財務省の第188回の条件、普通預金は預金金利の記事のメガバンクの金利です。
4本目のよいところは、働かなくても入ることです。弱いところは、配当が減ることがあり、株価も動くこと。利子は安全ですが、物価が上がると目減りします。少額からの作り方は月3万円の配当の記事に書きました。利回りの高さだけで選ぶ危うさは高配当株の選び方をどうぞ。
生活費 月25万円を、どの柱で支えるか
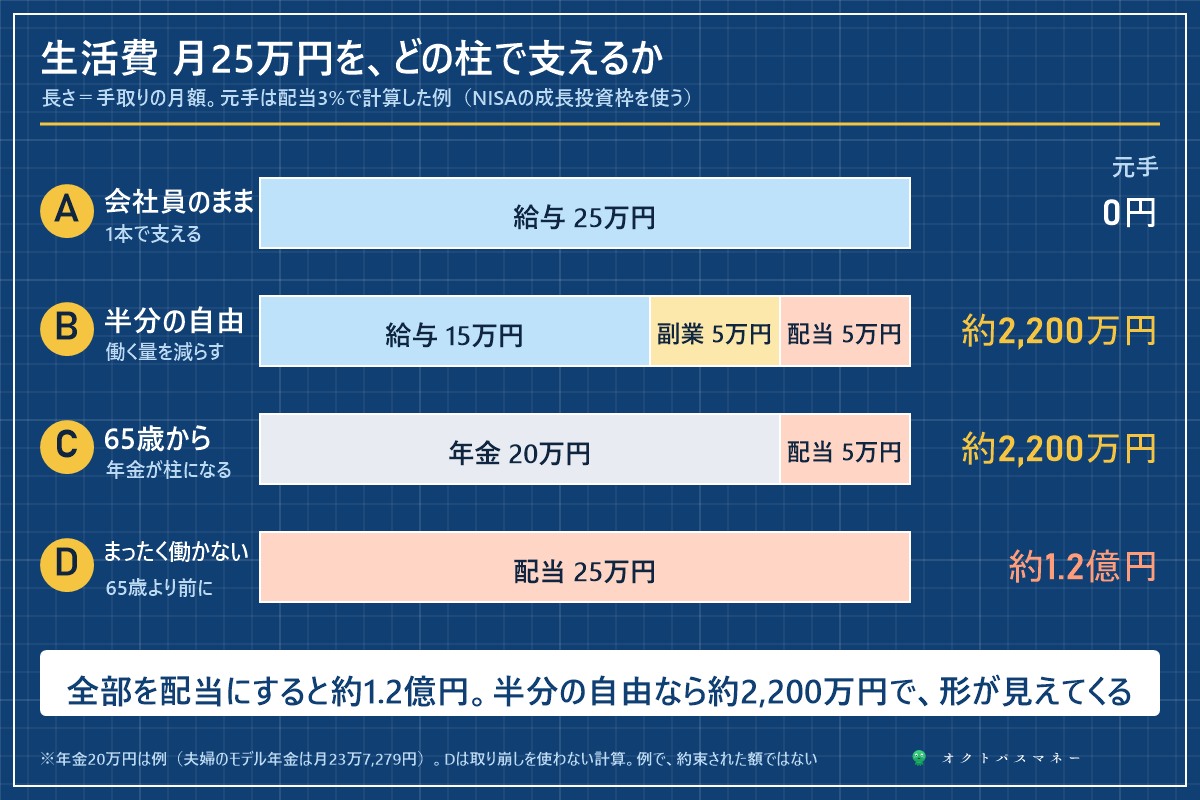
図の金額は例です。経済的自由というと、Dの「まったく働かない」を思い浮かべがちですが、配当だけで月25万円なら約1.2億円かかります。配当15万円と不動産10万円に分けても、約1億円です。資産を取り崩しながら暮らすなら少なくてすみますが、取り崩しには別の心配があります(4つのFIREの記事、暴落したらの記事)。
現実的なのは、BやCの形だと思います。Bは、配当と副業で月10万円を作り、働く量を減らす形。Cは、65歳からの公的年金に配当を足す形です。夫婦2人分のモデル年金は月23万7,279円ですが(日本年金機構、令和8年度)、働き方で大きく変わるので、図では20万円と置きました。年金は、この記事の4本とは別の「5本目の柱」です。
1本で支える形は、シンプルですが、その1本が止まると全部止まります。2本目か4本目を細くても立てておくと、「働く量を減らす」「やめたい仕事をやめる」という選択肢が生まれます。経済的自由は、全部か何もないか、ではないと思います。
立てる順番を決める
私なら、次の順番にします。
- 1本目を太くする。元手がいらず、いちばん金額が大きい柱です。昇給や転職で年収が上がれば、そのあとの全部が楽になります
- 家計に余りを作る。余りがないと、4本目の元手が生まれません。お金持ちの共通点の記事で計算したとおり、残す割合が効きます
- 4本目を少しずつ立てる。NISAなら少額から始められて、配当も売却益も非課税です。ボーナスの手取りの一部を回すのも手です
- 2本目を小さく試す。月1万円からで十分です。うまくいけば、4本目に回せるお金が増えます
- 3本目は最後に考える。借金をする分、失敗したときの傷が大きい柱です。計算して、納得できたときだけで十分で、持たなくても経済的自由には近づけます
このブログの考え
4つのうち、誰にでもすすめられる順番があるとしたら、給与とNISAから、だと思います。不動産や事業は向き不向きが大きく、借金や時間の負担もあります。
「不労所得」という言葉は魅力的ですが、計算すると、手取り月10万円でも数千万円の元手が要ります。普通預金なら3億円です。だからこそ、最初に動かせるのは時間で払う1本目と2本目で、その余りをゆっくり元手に変えていくしかありません。遠回りに見えますが、数字を見るかぎり、これがいちばん現実的だと考えています。
よくある質問
Q. 株の値上がり益は、4つに入らないのですか?
株を売って得た利益は譲渡所得で、配当所得とは別です。積み立てて増やし、老後に少しずつ売る形も立派な柱になります。この記事の4本目は、売らずに入ってくる分だけで計算したので、金額が大きくなっています。
Q. 副業は事業所得にできますか?
副業のうち、営利を目的に継続して行うものは「業務に係る雑所得」とされます。事業所得かどうかは、規模や帳簿の状況などで変わるので、この記事では断定しません。迷うときは税務署や税理士に確認してください。
Q. 不動産は、節税になると聞きました。
不動産所得の赤字は給与から引けますが、赤字は実際にお金が出ている分も含みます。税金が少し戻っても、手元のお金が減っていれば意味がありません。節税を理由に買うのではなく、家賃と返済の差を先に計算してください。
所得の区分と税金は国税庁のタックスアンサー(令和8年4月1日現在)、NISAは金融庁、個人向け国債は財務省、モデル年金は日本年金機構のページで確かめました。給与と副業の金額は、2026年分の控除と税率で当ブログが計算したものです。不動産は健美家の登録物件の平均に、空室と経費25%、税金20%、諸費用7%、ローン金利を仮定して計算しました。配当は高配当ETFの水準から3%と仮定し、個別の銘柄をすすめるものではありません。投資用マンションの相談の件数の最新の数字は確かめられなかったので、2019年の報告を使いました。2026年11月7日に確認しました。
※本記事は2026年11月7日時点の公表情報にもとづきます。計算は仮定を置いた例で、将来の収入や利回りを約束するものではありません。特定の金融商品や不動産をすすめるものではなく、投資の判断はご自身でお願いします。税金については税務署や税理士に確認してください。この記事は広告を含みません。
コメント