貯金

貯金・貯蓄

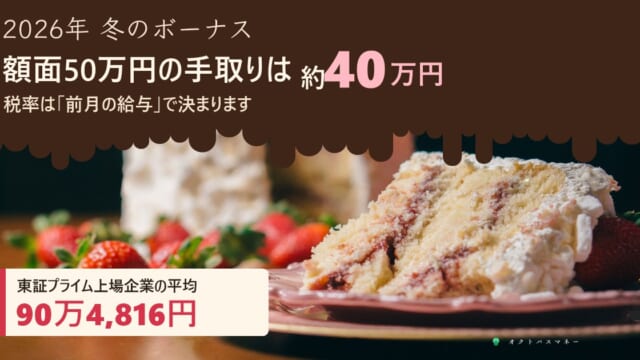
2026年冬のボーナス、上場企業は平均90万4,816円|額面50万円の手取りは約40万円。税率は「前月の給与」で決まるので、額面別に計算しました

2026年の冬のボーナスは、東証プライム上場企業の妥結額が平均90万4,816円。一方で民間全体の昨年の実績は42万4,889円で、見る調査で2倍以上違います。2026年度の料率で計算すると、額面50万円の手取りは約38万〜40.5万円。所得税の率はボーナスの額ではなく前月の給与で決まり、引かれすぎた分は年末調整で精算されます。額面別の手取りの表と、使う前に3つに切る分け方をまとめました。
貯金・貯蓄

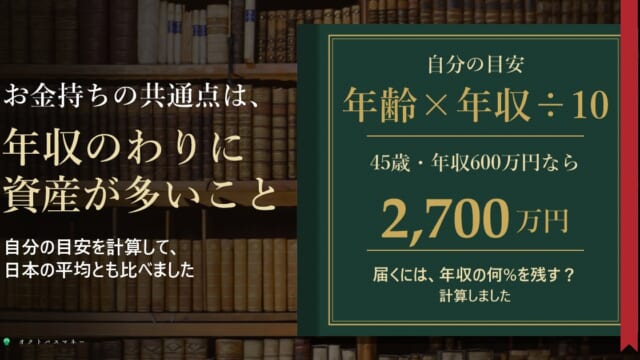
お金持ちの共通点は「年収のわりに資産が多い」こと|目安は年齢×年収÷10、45歳・年収600万円なら2,700万円。届くには年収の何%を残すかも計算しました

米国の富豪を調べた本『となりの億万長者』は、年収の高さではなく「年収のわりに資産が多いか」で見ます。目安は年齢×世帯年収÷10で、45歳・世帯年収600万円なら2,700万円です。早見表と足すもの・引くもの、日本の平均との比較、7つの共通点、届くには年収の何%を残せばいいかの計算をまとめました。共通点をまねれば必ずなれるわけではない理由も書いています。
貯金・貯蓄

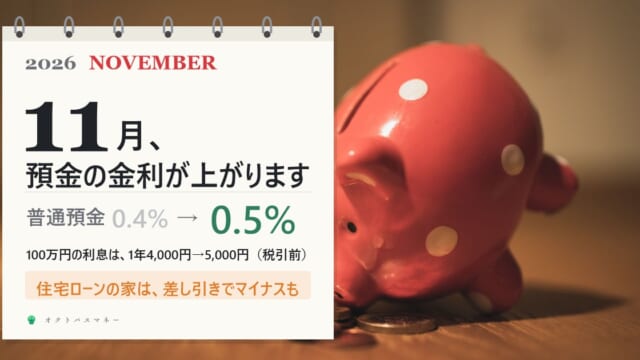
11月から預金の金利が0.5%に、100万円の利息は年5,000円|3メガバンクは2日、ゆうちょは9日から。住宅ローンがある家は差し引きでマイナスも

三菱UFJ・三井住友・みずほの普通預金は11月2日から、ゆうちょの通常貯金は11月9日から、年0.4%が0.5%になります。100万円の利息は税引前で年4,000円から5,000円、税引後では797円増える計算です。ただし物価は1年で2.1%上がっていて、利息では追いつきません。三井住友銀行は短期プライムレートも0.25%引き上げ、変動金利の住宅ローンが2,000万円あると、利息は1年で約5万円増える計算です。
節約術

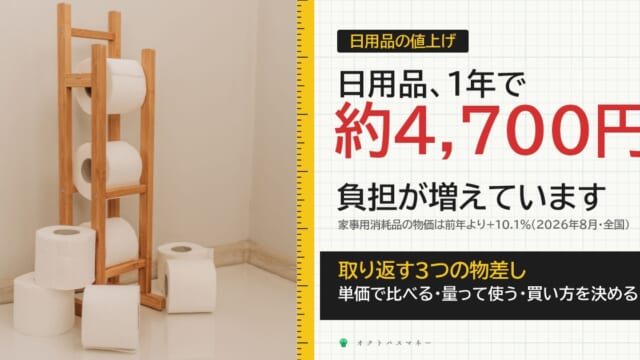
日用品の節約方法|トイレットペーパーも洗剤も約1割値上がり。年4,690円増える負担を取り返す3つの物差し

日用品(家事用消耗品)は2026年8月に前の年より10.1%上がりました。ポリ袋+23.7%、洗濯用洗剤+10.9%、トイレットペーパー+10.4%。家計調査の支出に当てはめると、二人以上の世帯の負担は1年で4,690円(月に約391円)増えます。単価で比べる・量って使う・買い方を決めるの3つの物差しと、品目ごとの対策、やりすぎない節約のコツをまとめました。
節約術

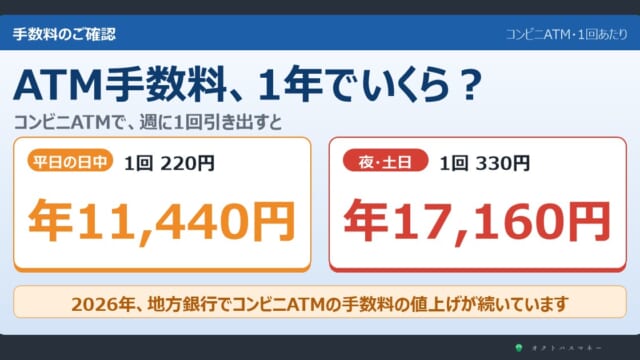
ATM手数料、週1回のコンビニ引き出しで年11,440円|夜と土日は1回330円。2026年は地方銀行で値上げが続き、0円にする方法は5つ

コンビニATMの手数料は、三菱UFJ・三井住友・ゆうちょのカードで平日の日中220円、夜と土日は330円。週1回引き出すと年11,440〜17,160円になり、普通預金(年0.5%)の利息で払うには287万〜431万円の預金が必要です。2026年は福岡銀行や琉球銀行がコンビニATMの手数料を上げました。1日の時間帯ごとの手数料、銀行別の比較、ネット銀行の無料回数、0円にする5つの方法をまとめました。
貯金・貯蓄

夫婦のお金、どう分ける?|一つの財布・折半・収入の割合・項目分担。手取り30万円と15万円の共働きで、手元に残る額を比べました

共働きは1,254万世帯ですが、妻がパートの世帯が712万と多く、夫婦の収入には差があるのがふつうです。民法760条は、生活費を「資産、収入その他一切の事情を考慮して」分担すると定めています。手取り 夫30万円・妻15万円の家計で計算すると、生活費を折半すれば妻の手元は0円、収入の割合で出せば2人とも手取りの82%で済みます。一つの財布・折半・収入の割合・項目分担の4つの分け方と、共通口座で始める5つのルール、名義と贈与税の注意までまとめました。
貯金・貯蓄

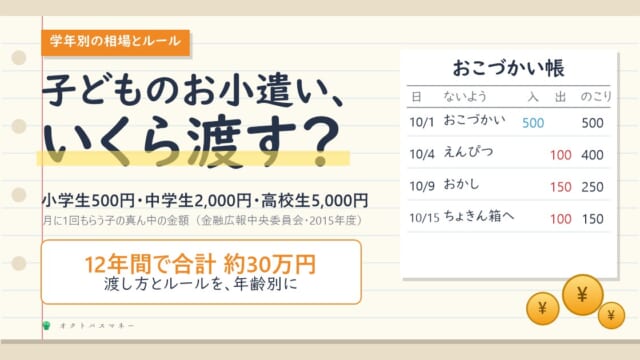
子どものお小遣い、いくら渡す?|真ん中は小学生500円・中学生2,000円・高校生5,000円。12年で約30万円、年齢別の渡し方とルール

子どものお小遣いの真ん中(中央値)は、小学生が月500円(高学年は1,000円)、中学生2,000円、高校生5,000円。小1から高3まで続けると合計約30万円で、高校の3年間が6割を占めます。2026年の民間調査では物価高で増額する家庭も。渡し方は「決まった額を決まった日に」が基本です。年齢別のルールと、小学生でも平均既支払額が10万円をこえたゲームの無断課金への備えまで、公的な調査をもとにまとめました。
貯金・貯蓄

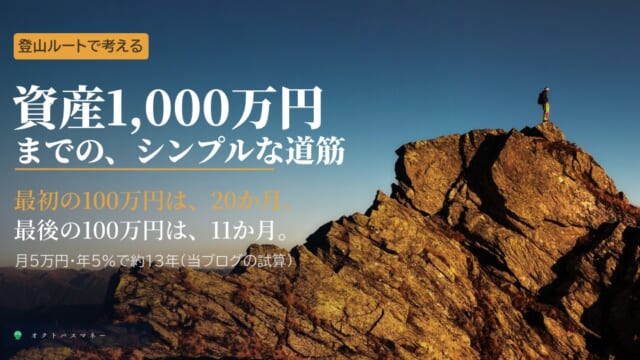
資産1,000万円をためるシンプルな道筋|月5万円なら約13年。最初の100万円に20か月、最後の100万円は11か月で登れます

資産1,000万円までの道のりを、5つの区間の登山ルートとして整理しました。毎月の積立額を先に決め、最初の100万円は預金で生活防衛資金に、そのあとはNISAで自動の積立に。月5万円なら預金だけで16年8か月、年5%で運用すると12年11か月で、100万円ごとにかかる月数は20か月から11か月へ短くなります。9合目で30%の暴落が来ても、売らなければ遅れは2年7か月でした。J-FLECの調査では、二人以上の世帯の約45%がすでに1,000万円以上を持っています。
貯金・貯蓄

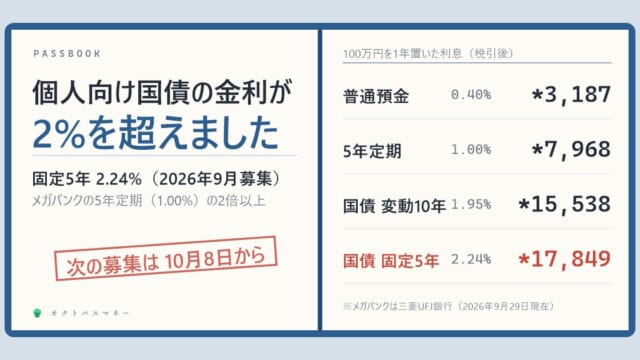
個人向け国債の金利が2%を超えました|固定5年は2.24%、100万円で年1.78万円。次の募集は10月8日から

日銀が9月18日に政策金利を1.25%に上げ、個人向け国債の金利は2026年9月募集で固定5年2.24%・固定3年1.96%・変動10年1.95%に。100万円を1年置くと税引き後で固定5年17,849円、メガバンクの普通預金は3,187円です。変動10年が固定5年を上回るのは10年国債の金利が約3.4%を超えたとき。1年間は原則換金できず、その後は直近1年分の利子を返せばいつでも換金できる仕組み、普通預金・国債・NISAの使い分け、10月8日からの次の募集まで、財務省と日銀の資料で整理しました。
節約術

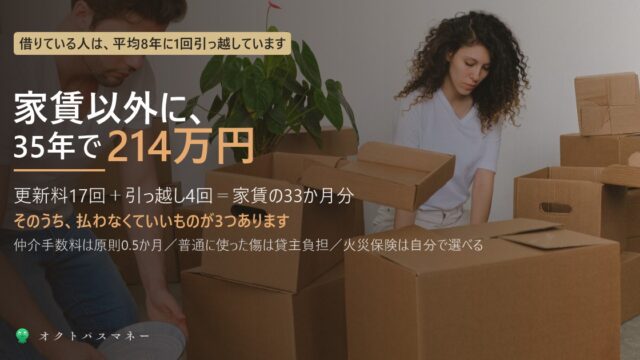
賃貸の人が35年で家賃以外に払う214万円|更新料・引っ越し4回・そのうち払わなくていいもの3つ

賃貸の人は平均8年に1回引っ越しています。家賃6.5万円で35年住むと、更新料17回と引っ越し4回で家賃以外に214万円。1回の引っ越しで戻らないお金は約26万円。そのうち仲介手数料は原則0.5か月分、普通に使った傷は貸主負担、火災保険は自分で選べます。65歳以上の3人に1人が入居を断られている現実も。
貯金・貯蓄

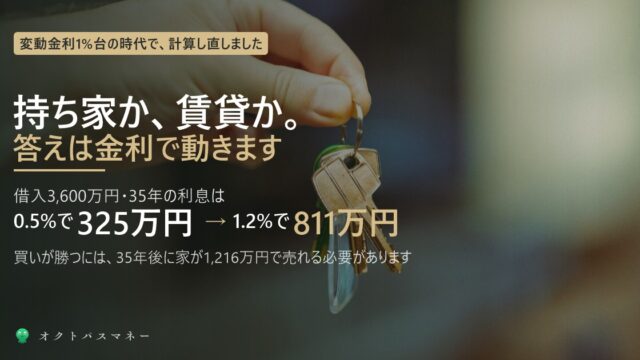
持ち家と賃貸、変動金利1.2%で計算し直しました|利息は325万円から811万円へ。買いが勝つ条件は「35年後に1,216万円」

2026年9月、大手行の変動金利は1.1〜1.5%。借入3,600万円・35年の利息は0.5%で325万円、1.2%で811万円。住宅ローン控除が利息を上回っていた時代は終わりました。持ち家と賃貸の35年総額を並べると、買いが勝つには35年後に家が1,216万円で売れる必要があり、そのハードルは金利で動きます。
貯金・貯蓄

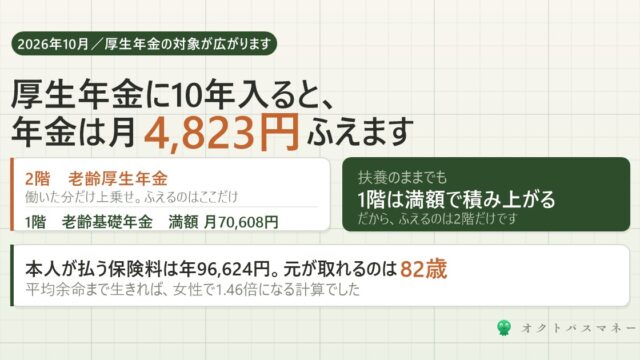
厚生年金に10年入ると、年金は月4,823円増えます|元が取れるのは82歳でした

2026年10月から厚生年金の対象が広がります。手取りが減る話ばかりですが、増えるほうを年金機構の式で計算しました。月8.8万円で10年なら月4,823円。元が取れるのは約82歳です。