このサイトでは、お金の増やし方を20本以上書いてきました。新NISA、オルカンとS&P500、高配当株、iDeCo。
でも、貯めたお金をどう使うかを書いていませんでした。
増やし方は何度も書いたのに、使い方は一度も書いていない。それは片手落ちだと思ったので、今日はその話です。
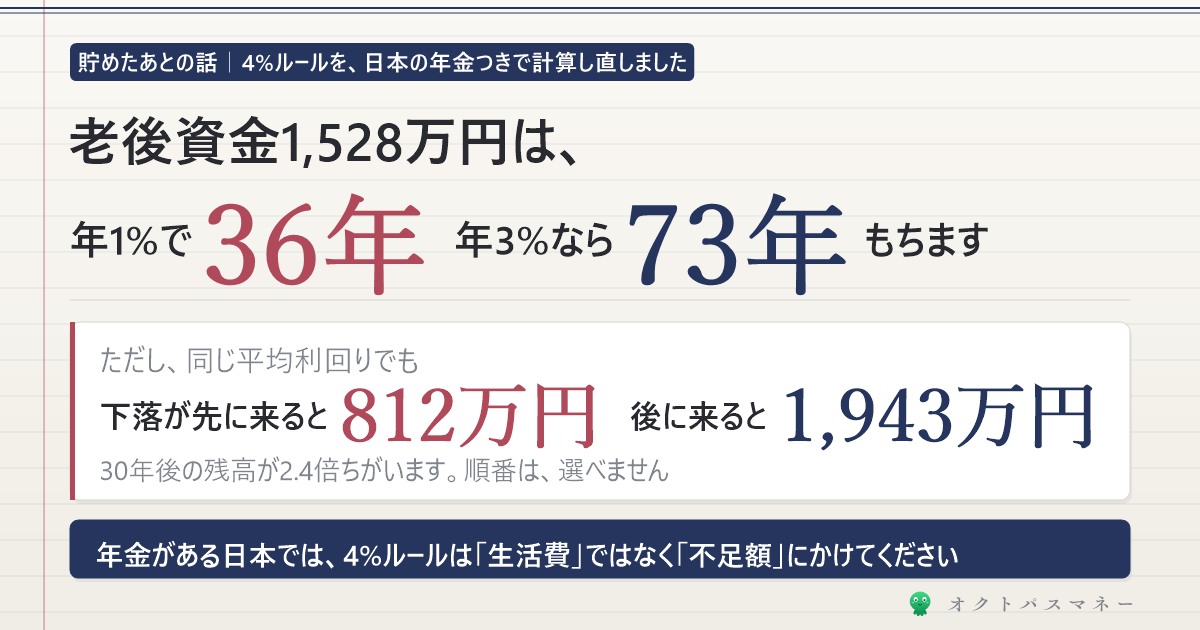
結論から言うと、「4%ルール」という有名な目安は、日本ではそのまま使えません。ただし、ひとつ直せば使えます。そして直したうえで計算すると、老後2000万円問題の数字だった1,528万円は、年1%の運用で36年、年3%なら73年もちます。
- 4%ルールの出どころと、3つの前提
- 日本で使うときに直すべき1か所(年金があること)
- 1,528万円は何年もつのか(利回り別)
- 同じ利回りでも、順番で2.4倍ちがうという計算結果
- 定額と定率、どちらで崩すか。どの口座から崩すか
- 証券会社の自動で崩す機能の使い方
4%ルールとは、何だったのか
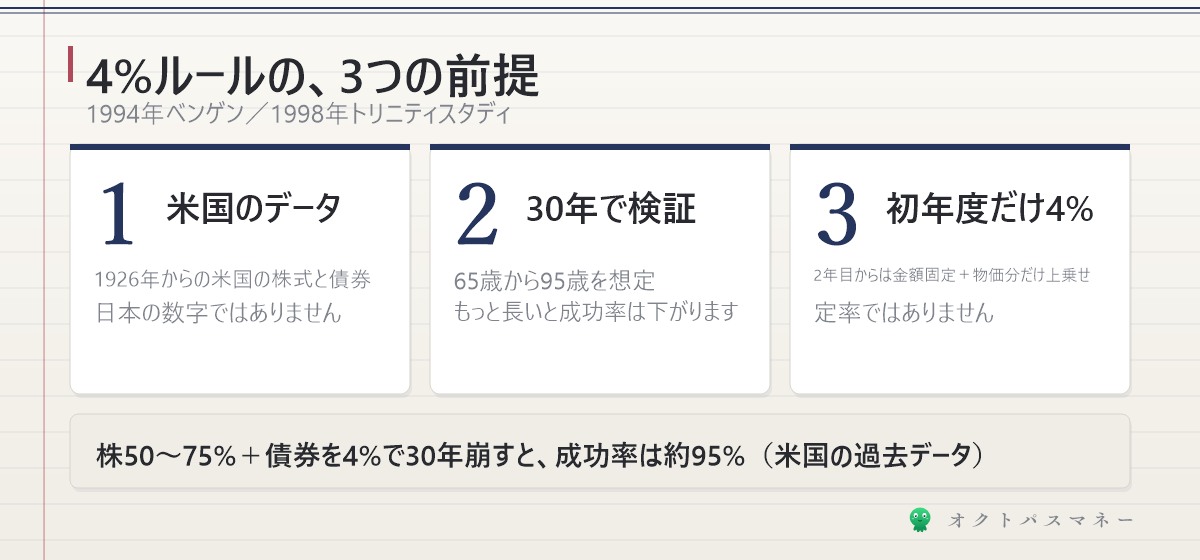
「毎年、資産の4%ずつ取り崩せば、30年間なくならない」という目安です。FIREの文脈でよく出てきます。
出どころは、はっきりしています。
| 年 | 中身 |
|---|---|
| 1994年 | ウィリアム・ベンゲンが提唱。米国の1926〜1976年のデータで、株式50〜75%+債券の資産を30年取り崩す検証。4%なら失敗しなかった |
| 1998年 | トリニティ大学の3教授が追試(トリニティスタディ)。1926〜1995年のデータで、株50%・債券50%を4%で30年崩すと、成功率は約95% |
ここで見落とされがちな前提が3つあります。
- 米国の株と債券のデータです。日本の数字ではありません
- 30年で検証しています。65歳から95歳までを想定した長さです
- 4%は初年度だけ。2年目以降は物価に合わせて金額を増やしていく前提です
とくに3つ目は誤解されています。「毎年4%」ではなく、「初年度に4%、あとは金額固定で物価分だけ上乗せ」です。定率ではなく、実質的な定額のルールなんです。
日本で使うとき、ここが違います
違いは3つあります。ひとつは日本が不利、ひとつは有利、ひとつは使い方そのものを変えるものです。
① 為替(不利)
いま日本で積立している人の多くは、オルカンかS&P500です。中身はドル建てです。
取り崩すのは円。だから円高の年は、株が上がっていても「下落の年」になります。米国の人にはない変動が、日本の取り崩しには乗ります。9月に入ってからの円高で積立をやめるべきかは別の記事に書きましたが、崩す側でも同じことが起きます。
② 税金(有利)
特定口座で売ると、利益に20.315%かかります。ここだけ見ると不利です。
でも、NISAで持っているなら売っても税金はゼロです。米国の年金口座は引き出すときに課税されるので、この点は日本のほうが条件がいい。取り崩しの主戦場をNISAにできるなら、税の心配は消えます。
③ 年金がある(使い方が変わる)★ここが本題
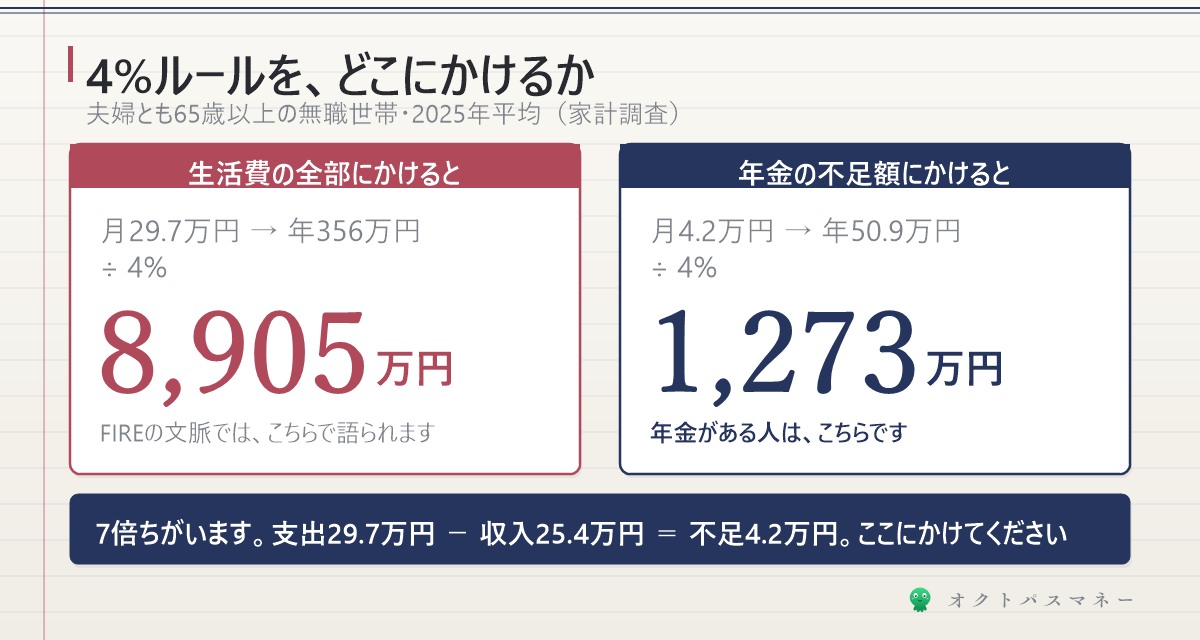
4%ルールはFIREの文脈で広まったので、「生活費の全部を資産から出す」前提で語られます。
でも65歳以降の日本人には、年金があります。
先週の記事で使った家計調査の数字を、もう一度出します。夫婦とも65歳以上の無職世帯、2025年の平均です。
| ひと月の支出 | 296,829円 |
| ひと月の収入(年金が中心) | 254,395円 |
| 不足額 | 42,434円 |
ここで、4%ルールをどこにかけるかで答えが7倍変わります。
年356万円 ÷ 4% = 約8,905万円が必要
年50.9万円 ÷ 4% = 約1,273万円で足りる
年金がある人は、不足額にかけてください。これが、日本で4%ルールを使うときの直し方です。
そして1,273万円は、老後2000万円問題の記事で出した1,528万円より少ない。運用しながら崩す前提なら、必要な額は減るということです。
引き出し率を変えると、こうなります
4%が絶対の数字ではないので、幅で出しておきます。
| 引き出し率 | 不足額を賄うのに必要な資産 | 誰の数字か |
|---|---|---|
| 4.7% | 約1,083万円 | ベンゲン本人の2025年の修正値 |
| 4.0% | 約1,273万円 | もとの4%ルール |
| 3.7% | 約1,376万円 | モーニングスターの2024〜25年の試算 |
| 3.0% | 約1,697万円 | 日本株だけで検証した場合の目安 |
専門家のあいだでも、3.7%から4.7%まで1%の幅があります。ベンゲンは過去のデータを広く分散させて上方修正し、モーニングスターは「いまの株価は高い」として将来予測で下方修正しました。どちらも根拠はあります。
私なら、3.5%を目安に置いて、4%を上限と考えます。理由はこのあと出てきます。
1,528万円は、何年もつのか
ここからは自分で計算しました。
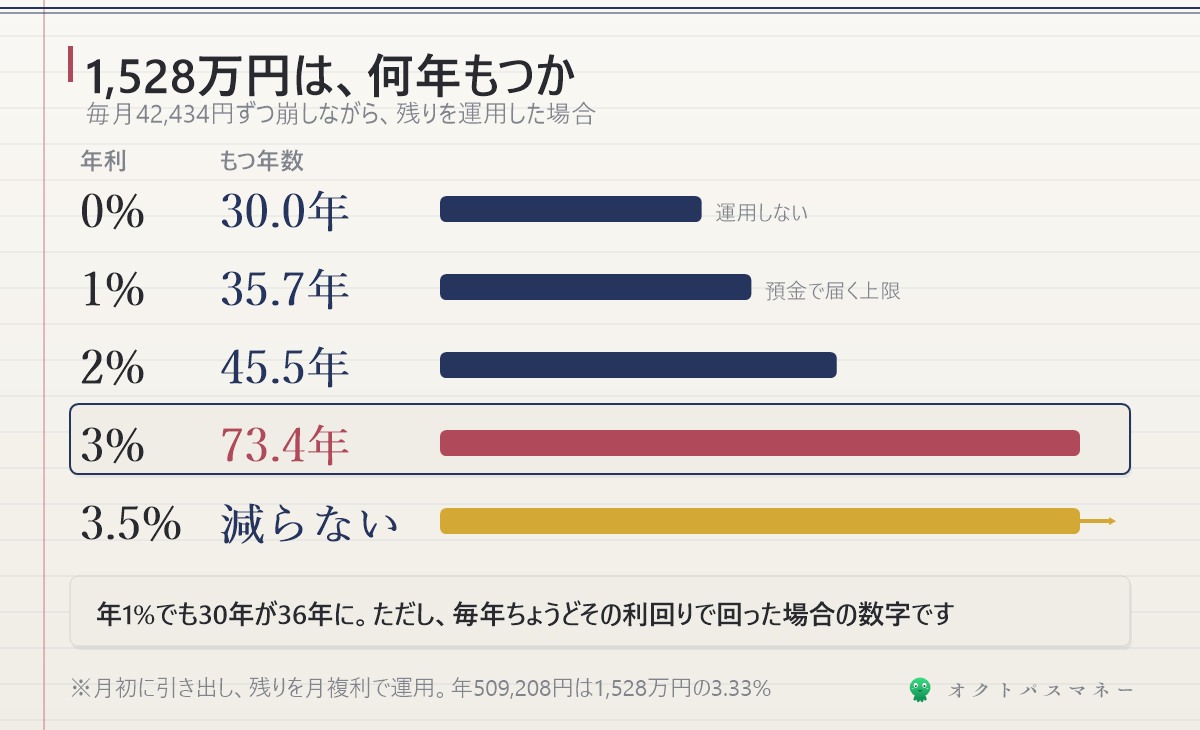
1,528万円を持っていて、毎月42,434円ずつ崩す。崩しながら残りを運用すると、何年もつか。利回りごとに出します。
| 運用利回り(年) | もつ年数 | 65歳から |
|---|---|---|
| 0%(運用しない) | 30.0年 | 95歳まで |
| 1% | 35.7年 | 101歳まで |
| 2% | 45.5年 | 111歳まで |
| 3% | 73.4年 | 138歳まで |
| 3.5% | 減らない | — |
※毎月初に42,434円を引き出し、残りを月複利で運用した場合。年42,434円×12=509,208円は1,528万円の3.33%にあたります。
年1%でも、30年が36年に延びます。年3%なら73年。もつ年数は、利回りが上がるほど急に伸びます。
これを見て「じゃあ3%で運用すれば安心だ」と思った方に、次の計算を見てほしいんです。
同じ利回りでも、順番で2.4倍ちがいます
ここが今日、いちばん書きたかったところです。
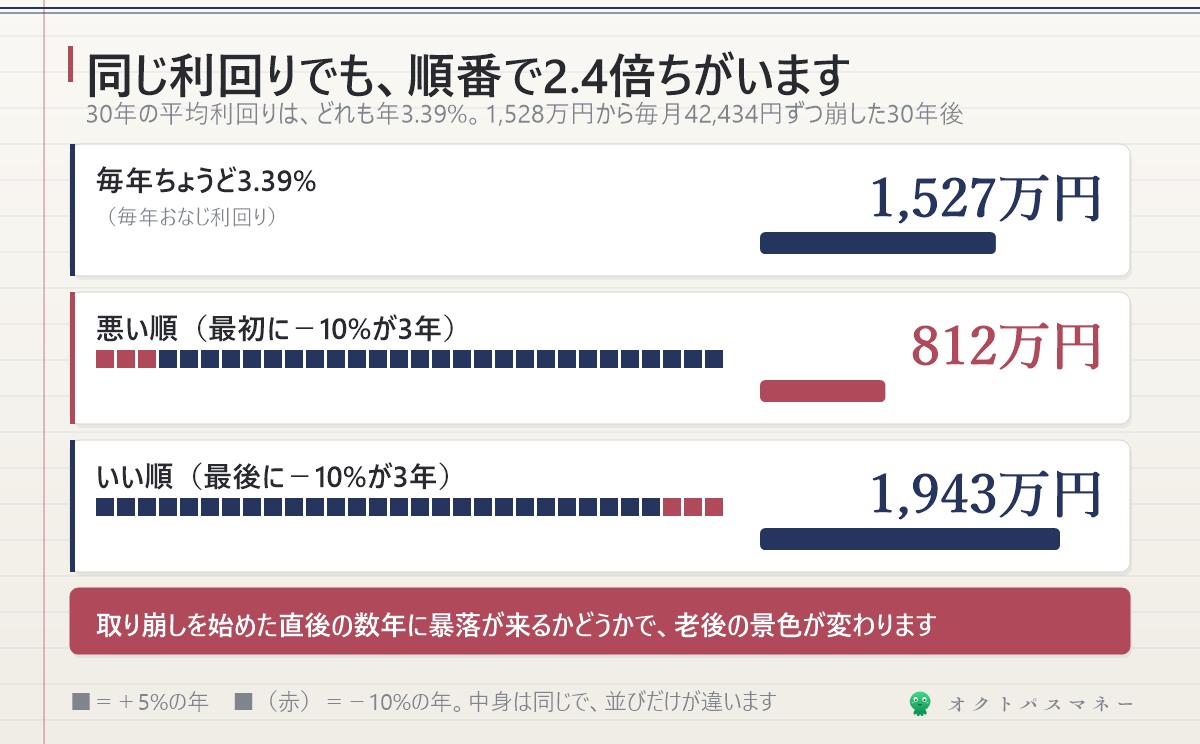
30年間の利回りを、こう組みました。
- 悪い順……最初の3年が−10%、あとの27年は+5%
- いい順……最初の27年が+5%、最後の3年が−10%
中身はまったく同じです。30年の平均利回りは、どちらも年3.39%。順番だけが違います。
1,528万円から毎月42,434円ずつ崩して、30年後にいくら残るか。
| 利回りの順番 | 30年後の残高 |
|---|---|
| 毎年ちょうど3.39% | 1,527万円(ほぼ減らない) |
| 悪い順(最初に−10%が3年) | 812万円 |
| いい順(最後に−10%が3年) | 1,943万円 |
下落が最初に来ると、減った元本から崩すので、その後いくら上がっても取り戻せません。最後に来れば、増えたあとの元本から減るだけです。
これが「収益率配列リスク」と呼ばれるものです。名前はどうでもいいのですが、取り崩しを始めた直後の数年に暴落が来るかどうかで、老後の景色が変わる。これは覚えておいてください。
そして、いつ暴落が来るかは誰にも分かりません。だから「3%で回るはず」を前提にした計画は、危ないんです。さっきの表で73年もつと出た3%は、毎年ちょうど3%で回った場合の数字です。現実にはそうなりません。
先に引き出し率を3.5%と言ったのは、この分を織り込むためです。
定額で崩すか、定率で崩すか
ここは、その暴落への備え方の話です。
| 方式 | 中身 | 長所 | 短所 |
|---|---|---|---|
| 定額 | 毎月4.2万円と決めて崩す | 収入が読める | 下落の年に多く崩してしまう。底をつく可能性がある |
| 定率 | 残高の3.3%と決めて崩す | 下落の年は自動的に少なく崩す。理屈上ゼロにならない | 収入が毎年変わる |
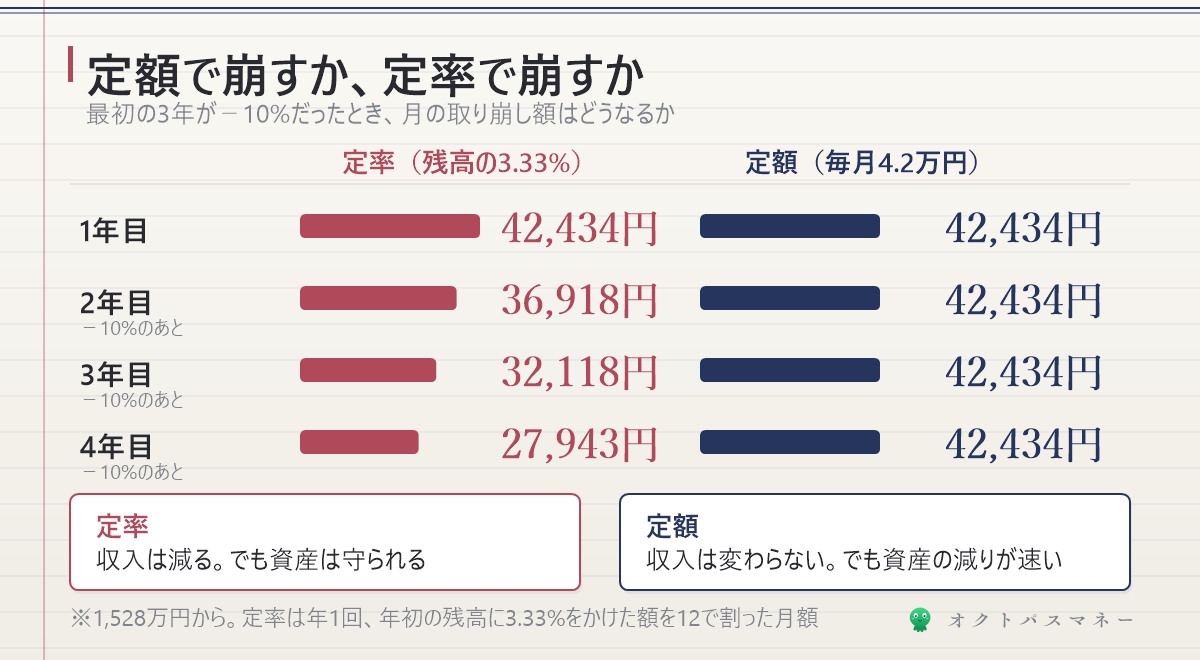
さっきの「悪い順」の最初の3年で、定率だとどうなるかを出します。
| 年 | 定率(月あたり) | 定額(月あたり) |
|---|---|---|
| 1年目 | 42,434円 | 42,434円 |
| 2年目(−10%のあと) | 36,918円 | 42,434円 |
| 3年目 | 32,118円 | 42,434円 |
| 4年目 | 27,943円 | 42,434円 |
定率だと、3年の下落で月の取り崩しが4.2万円から2.8万円まで減ります。生活は苦しくなる。でも資産は守られます。
定額だと収入は変わりませんが、資産の減り方が速くなります。
どちらが正しいという話ではありません。減った収入に耐えられるかどうかで決まります。
年金でまかなえる「絶対に必要な生活費」は定額で考える必要がない。資産から崩すのは不足分だけなので、そこは定率にして、下落の年は少し節約する。それがいちばん壊れにくい形だと思います。
どの口座から崩すか
順番があります。
- 特定口座(課税口座)から先に
- 次にiDeCo(受け取り方で税金が変わります。iDeCoの受け取り方の記事に書きました)
- NISAは最後
理由は単純で、NISAは恒久的に非課税だからです。置いておくほど、非課税で増える期間が長くなる。特定口座は、いつ売っても利益に20.315%かかるので、先に崩しても損は変わりません。
NISAで何を持つかはこちらに書きましたが、崩す側から見ても「最後まで持てるもの」を入れておくのが正解になります。
実際には、証券会社が自動でやってくれます
毎月自分で売るのは手間ですし、忘れます。ネット証券には「定期売却サービス」があります。
| 楽天証券 | SBI証券 | |
|---|---|---|
| 方式 | 金額指定・定率指定・期間指定 | 金額指定・定率指定・期間指定 (定率と期間指定は2025年12月6日から) |
| 頻度 | 毎月 | 毎月・奇数月・偶数月 |
| NISA口座 | 対応 | 対応 |
| 手数料 | 無料 | 無料 |
| 対象 | 投資信託のみ | 投資信託のみ |
ETFは対象外です。取り崩す予定の資産は、投資信託で持っておくと楽になります。
設定は一度やれば、あとは毎月勝手に売って口座に入ります。「毎月分配型の投資信託」が欲しかった人が本当に欲しかったのは、たぶんこの機能です。
正直に言うと
4%ルールは、数字より考え方のほうが価値があると思っています。
4%か3.7%か4.7%かは、専門家でも割れています。それに為替が乗って、順番のリスクが乗る。小数点以下を議論しても、現実の30年はそのとおりに動きません。
それでも、このルールが教えてくれることがひとつあります。
1,528万円が年1%で36年、3%で73年。運用をやめて現金にした瞬間、それが30年に戻ります。
9月18日の日銀会合で利上げが見込まれています(日銀の利上げの記事)。それでも普通預金は、いちばん高い銀行で年1%ほど。表の「1%で36年」が、預金で届く上限です。3%の行には、運用を続けないと届きません。
だから、私なら65歳で全部を現金にはしません。不足額の数年分だけ現金にして、残りは投資信託のまま定率で崩します。下落の年は少し我慢する。それが、順番のリスクに対して自分でできる唯一の備えだと思います。
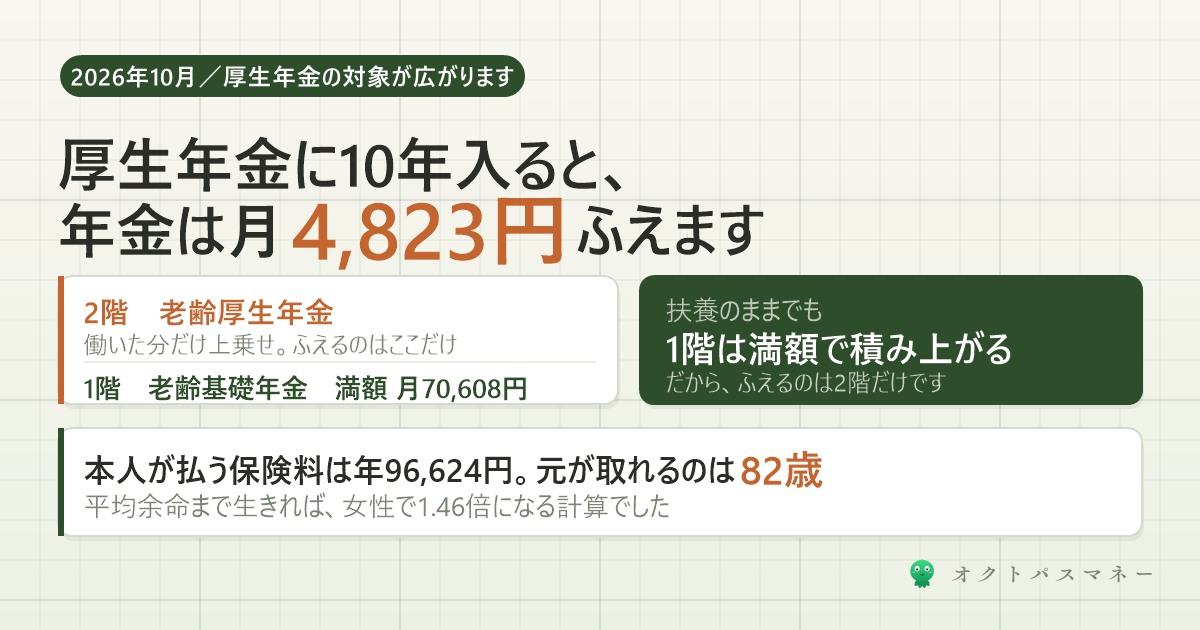
もうひとつ。年金の2階を厚くしておくと、この計算の「不足額」そのものが小さくなります。昨日の厚生年金の記事で出した月4,823円は、この不足額を直接減らす数字です。崩す額が減れば、必要な資産も、順番のリスクも、そのぶん小さくなる。取り崩しの計画は、年金を確認するところから始まります。
配当や株主優待を取り崩しの代わりにする考え方もあります。ただ配当は減配がありますし、優待は廃止があります。「崩さないで済む」は魅力的ですが、確実ではありません。定率で崩す計画を主軸にして、配当はおまけと考えるほうが安全だと思います。
今日やること
ひとつだけです。
自分の「不足額」を出してください。
ねんきん定期便の見込額と、いまの生活費。その差が不足額です。それに12をかけて、3.5%で割る。それが「運用しながら崩す」前提で、あなたに必要な資産です。
平均の1,273万円ではなく、自分の数字を出す。計算の手順はこちらにまとめてあります。
まとめ
- 4%ルールは米国データ・30年・インフレ調整ありの目安。1994年と1998年の研究が出どころ
- 日本で使うなら、生活費全体ではなく「年金の不足額」にかける。8,905万円が1,273万円になります
- 1,528万円は年1%で36年、3%で73年、3.5%で減らない
- ただし同じ平均利回りでも、下落が先に来ると812万円、後に来ると1,943万円。順番は選べません
- 不足分は定率で崩すと壊れにくい。下落の年は少し節約
- 崩す順番は特定口座 → iDeCo → NISA。NISAは最後まで置く
- 楽天証券・SBI証券の定期売却サービスで自動化できる。対象は投資信託のみ
増やす話は、もう十分に書きました。崩す計画があって、はじめて増やした意味が出ます。ここから先は、自分の数字で考えてみてください。
※本記事は2026年9月時点の公表情報にもとづきます。家計調査の数値は総務省「家計調査」2025年平均(夫婦とも65歳以上の無職世帯)。4%ルールの研究はBengen(1994)およびCooley, Hubbard, Walz(1998)、ベンゲンの修正値は2025年の著書『A Richer Retirement』、3.7%はMorningstar「The State of Retirement Income」2024〜2025年版によります。もつ年数と順番の計算は筆者による試算で、利回りは仮定です。実際の運用成果、為替、税制は変わります。定期売却サービスの条件は各社の最新情報をご確認ください。この記事は個別の投資助言ではありません。
コメント