
NISAとiDeCo。どちらも「投資で増えたお金に税金がかからない」制度として、よく並べて紹介されます。でも、使っている人の数はかなり違います。
金融庁が10月2日に公表した調査では、NISAの口座は2026年6月末で3,048万口座でした(金融庁「NISA口座の利用状況に関する調査結果」)。一方、iDeCoの加入者は2026年8月末で約406万人です(国民年金基金連合会「業務状況」)。NISAを使っている人は、iDeCoのおよそ7.5倍います。
そのiDeCoは、12月から会社員の掛金の上限が月6.2万円に上がり、来年1月からは毎月の手数料も変わります。この記事では、NISAとiDeCoの違いをもう一度おさらいして、最後に同じ月2万円を30年続けたら、手元に残るお金はいくら違うのかを当ブログで計算しました。
ひとことで言うと
NISA=いつでも出し入れできる、税金のかからない財布
iDeCo=60歳まで開けられないかわりに、入れるたびに税金が戻ってくる年金の箱
おさらい① 大きな違いは3つだけ
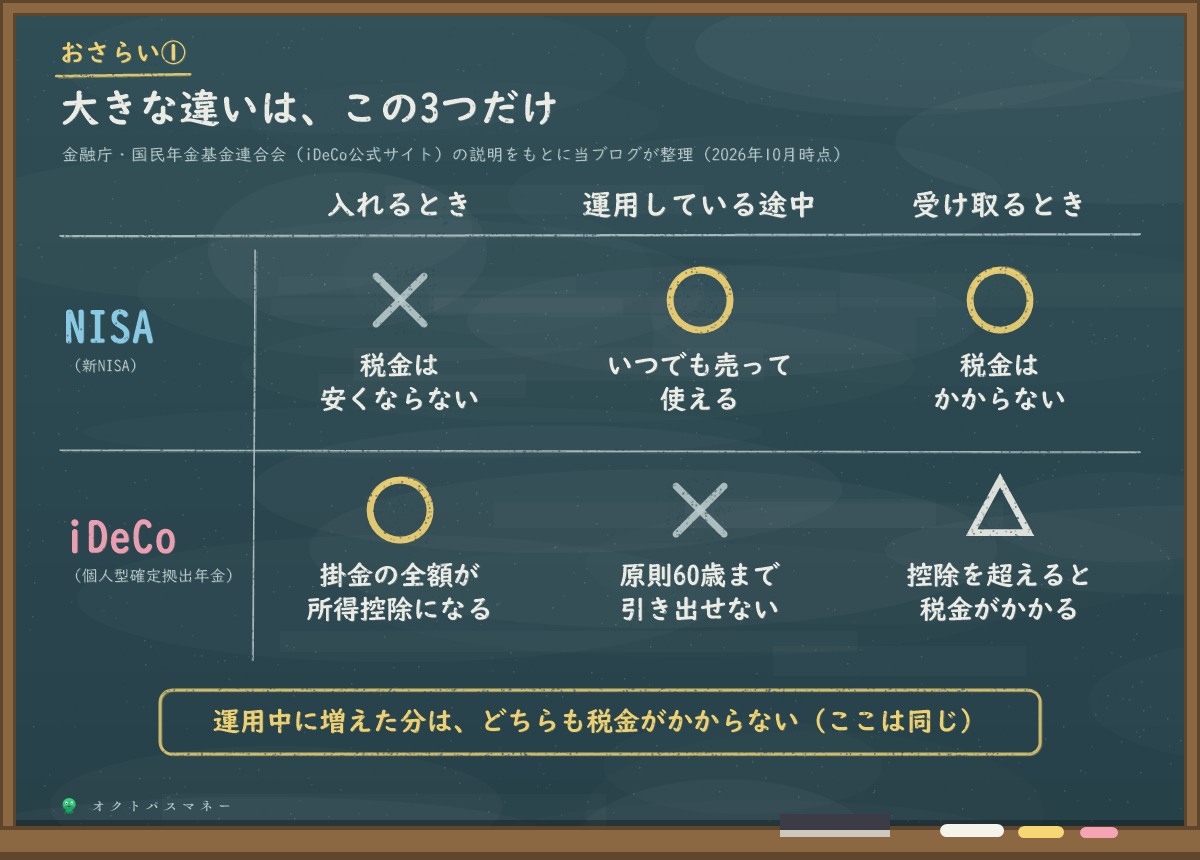
細かい違いはたくさんありますが、まず覚えておきたいのは、お金を入れるとき・運用している途中・受け取るときの3つです。運用しているあいだに増えた分に税金がかからないのは、どちらも同じです。
入れるとき:iDeCoだけ、税金が安くなる
iDeCoの掛金は、全額が「所得控除」になります。掛けた分だけ、その年の所得税と、翌年の住民税が安くなるということです。NISAには、この仕組みはありません。
安くなる金額は、その人の所得税の税率で決まります。月2万円(年24万円)を掛けた場合の目安はこうなります。
| 所得税の税率 | 年収の目安(2026年分) | 1年で安くなる税金 |
|---|---|---|
| 5% | 約525万円まで | 約3.6万円 |
| 10% | 約525万〜675万円 | 約4.9万円 |
| 20% | 約675万円から | 約7.3万円 |
※所得税(復興特別所得税を含む)と住民税10%の合計。年収の目安は、独身の会社員が社会保険料と基礎控除(2026年分は104万円)だけを引いた場合の当ブログの計算です。扶養やほかの控除があると変わります。税率は国税庁「所得税の税率」のとおりです。
年収と税率の関係は、今年の年末調整の記事でくわしく計算しています。
ただし、収入がない人には、この「入れるとき」の得がありません。iDeCo公式サイトにも、課税所得がない方は掛金の所得控除を受けられないと書かれています(iDeCo公式サイト「iDeCoの特徴」)。専業主婦(主夫)の方は、NISAから考えるのが自然です。
途中:iDeCoは原則60歳まで引き出せない
NISAは、売ればいつでも現金にできます。家を買う、車が壊れた、仕事を辞めた。そんなときにも使えます。
iDeCoは原則として60歳まで引き出せません。受け取りを始める時期は、60歳から75歳までの間で選びます。また、60歳までの加入期間が10年に満たないと、受け取れる年齢が遅くなります(iDeCo公式サイト「加入資格・掛金・受取方法等」)。掛金を止めることはできますが、それまでに入れたお金は口座に残ったままです。
受け取るとき:NISAはずっと非課税、iDeCoは控除の範囲まで
NISAで増えたお金は、売っても税金がかかりません。iDeCoは、受け取るときに「所得」として扱われます。一時金で受け取るなら退職所得控除、年金として受け取るなら公的年金等控除の範囲までは税金がかかりませんが、超えた分には税金がかかります(国税庁「退職金を受け取ったとき(退職所得)」)。
気をつけたいのは、退職所得控除を会社の退職金と分け合うことです。退職金が多い人ほど、iDeCoの分に税金がかかりやすくなります。それがどれくらいの差になるのかは、このあと計算します。
おさらい② 細かい違いを1つの表に
| NISA(新NISA) | iDeCo | |
|---|---|---|
| お金の目的 | 自由(何に使ってもいい) | 老後のお金 |
| 入れる人 | その年の1月1日に18歳以上 | 基本的に20歳以上65歳未満で、公的年金に入っている人(12月からは60〜70歳未満も条件つきで) |
| 入れられる額 | 年360万円まで(つみたて投資枠120万円+成長投資枠240万円)。一生で1,800万円まで | 働き方で決まる。会社員は月2万〜2.3万円(12月から最大6.2万円)、自営業は月6.8万円(12月から7.5万円)、専業主婦(主夫)は月2.3万円 |
| いちばん少ない額 | 金融機関による(少額から積み立てられる) | 月5,000円から(1,000円単位) |
| 入れるときの税金 | 安くならない | 全額が所得控除(所得税・住民税が安くなる) |
| 増えた分の税金 | かからない(同じ) | |
| 引き出し | いつでも | 原則60歳まで引き出せない |
| 受け取るときの税金 | かからない | 退職所得控除・公的年金等控除を超えた分にかかる |
| 買えるもの | つみたて投資枠は国の基準を満たした投資信託など。成長投資枠は株や投資信託など | 金融機関が選んだ商品(投資信託・定期預金・保険)。1社につき35本まで |
| 手数料 | 口座の管理料がかからない金融機関が多い | 加入時2,829円、毎月171円〜(2027年1月から186円〜)、受け取るとき1回440円 |
| 金額の変更 | いつでも | 1年に1回(12月分〜翌年11月分の間) |
| 使っている人 | 3,048万口座(2026年6月末) | 約406万人(2026年8月末) |
※金融庁「NISAを知る」、iDeCo公式サイト、厚生労働省、ネット証券の手数料表から当ブログが整理(2026年10月時点)。iDeCoの毎月の手数料は、運営管理手数料が無料の金融機関の場合です
NISAの仕組みそのものは、新NISAの完全ガイドにまとめています。
おさらい③ 数字で比べる|同じ月2万円を30年
ここからは当ブログの試算です。30歳から60歳まで、毎月2万円をNISAとiDeCoで同じように積み立てたとします。条件は次のとおりです。
- 運用は年5%で、どちらも同じ値動き
- iDeCoの手数料は月186円(2027年1月からのネット証券の最低額)。加入時の2,829円と、受け取るときの440円も引く
- iDeCoで安くなった税金は、積み立てずに使ったものとする
- iDeCoは60歳で、一時金として受け取る
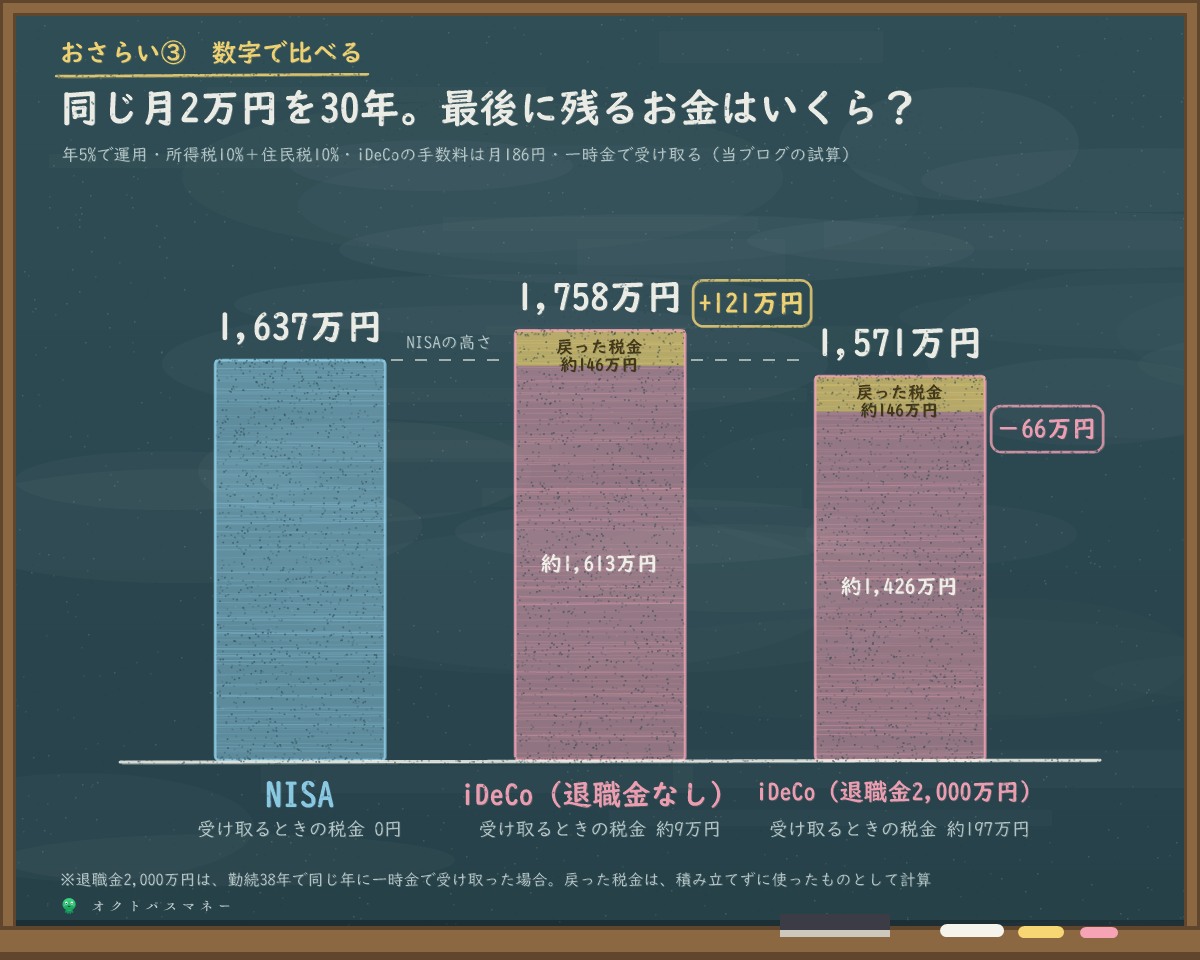
NISAは30年後に1,637万円。売っても税金はかかりません。iDeCoは手数料のぶんが少し減って1,622万円。ここから、受け取るときの税金が引かれます。
退職金がない人なら、iDeCoに使える退職所得控除は1,500万円(加入30年の場合)。超えた分の半分に税金がかかり、税金は約9万円で済みます。30年で安くなった税金(所得税10%の人で約146万円)を足すと、NISAより約121万円多く残ります。
ところが、会社の退職金2,000万円と同じ年に、iDeCoを一時金で受け取ると話が変わります。退職所得控除(勤続38年なら2,060万円)はほとんど退職金で使ってしまうため、iDeCoの分に約197万円の税金がかかります。安くなった税金を足しても、NISAより約66万円少なくなりました。
| 所得税の税率 | 30年で安くなる税金 | 退職金なし | 退職金2,000万円 |
|---|---|---|---|
| 5% | 約109万円 | NISAより+84万円 | NISAより−103万円 |
| 10% | 約146万円 | NISAより+121万円 | NISAより−66万円 |
| 20% | 約219万円 | NISAより+195万円 | NISAより+7万円 |
※「退職金2,000万円」は、勤続38年の退職金とiDeCoを同じ年に一時金で受け取った場合。税額は国税庁の退職所得の計算方法と所得税の税率で当ブログが計算しました
つまり、iDeCoがNISAより得になるかどうかの分かれ目は、退職金です。退職金がない自営業やフリーランス、退職金が少ない会社員なら、iDeCoは有利になりやすい。退職金が多い人は、受け取り方を考えないと、入れるときに安くなった税金を、受け取るときに返すことになりかねません。
退職金が多い人でも、iDeCoを年金として分けて受け取る、受け取る年をずらすといった方法で、税金は減らせます。具体的なやり方はiDeCoの受け取り方の記事にまとめています。
おさらい④ 12月と来年1月に変わること
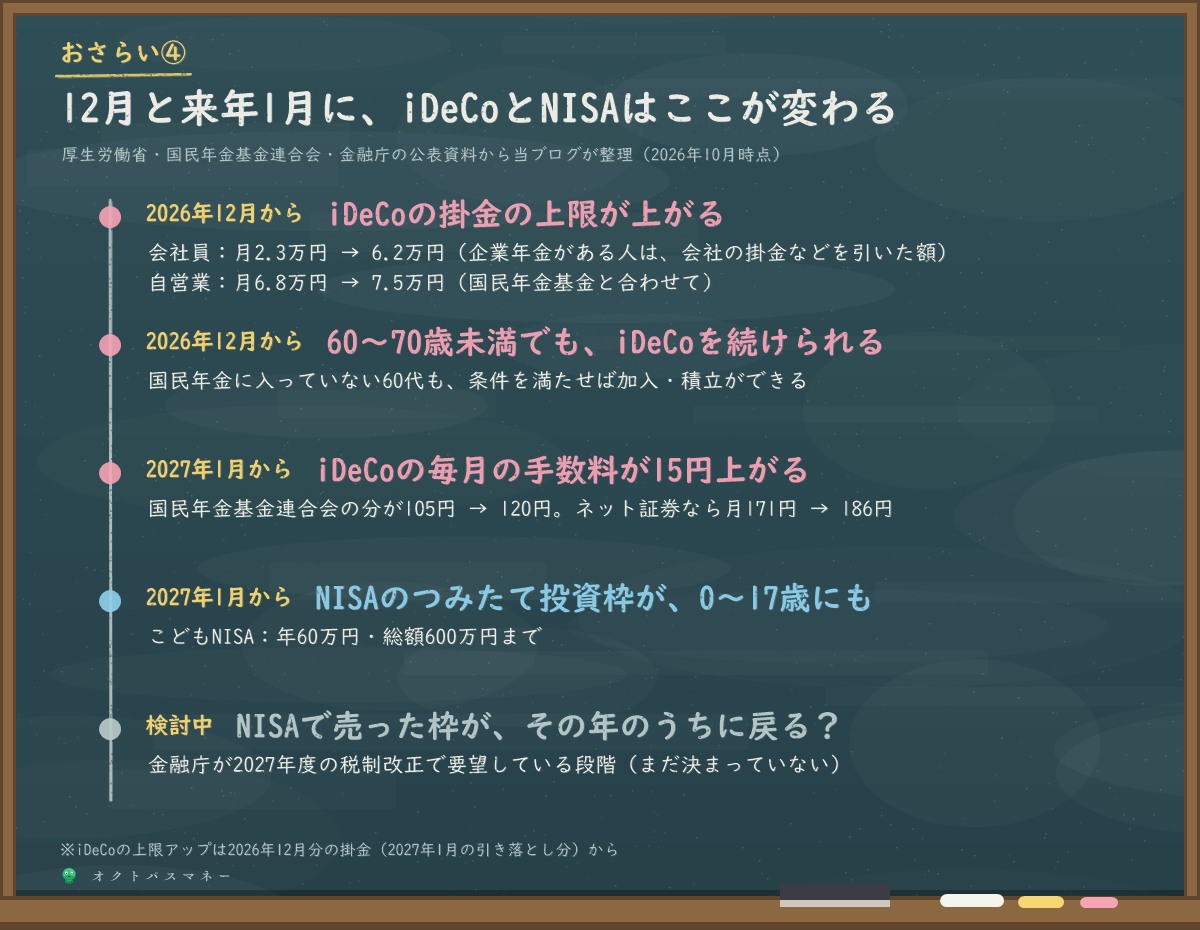
いちばん大きいのは、2026年12月分の掛金から、iDeCoの上限が上がることです(厚生労働省「2025年の制度改正」)。企業年金のない会社員は月2.3万円から6.2万円へ。企業型DCなどの企業年金がある会社員は、6.2万円から会社の掛金などを引いた額までになります。自営業は、国民年金基金と合わせて月7.5万円です。専業主婦(主夫)の月2.3万円は変わりません。
同じ12月から、60歳以上70歳未満で国民年金に入っていない人も、条件を満たせばiDeCoに入って掛金を出せるようになります。
一方で、2027年1月の引き落とし分から、iDeCoの毎月の手数料が上がります。国民年金基金連合会に払う分が105円から120円になるためです(国民年金基金連合会のお知らせ)。運営管理手数料が無料のネット証券でも、月171円が186円になります(マネックス証券の手数料表)。掛金が少ないほど手数料の重みは大きく、月5,000円なら掛金の約3.7%が手数料です。
NISAは、2027年1月からつみたて投資枠が0〜17歳でも使えるようになります(年60万円・総額600万円まで。金融庁「令和8年度税制改正について」)。いくら貯まるかはこどもNISAの記事で計算しています。また金融庁は、NISAで売った枠を翌年ではなくその年のうちに戻すことを、2027年度の税制改正で要望しています(金融庁「令和9年度税制改正要望について」)。こちらはまだ決まっていません。
このブログの考え|迷ったら、この順番で
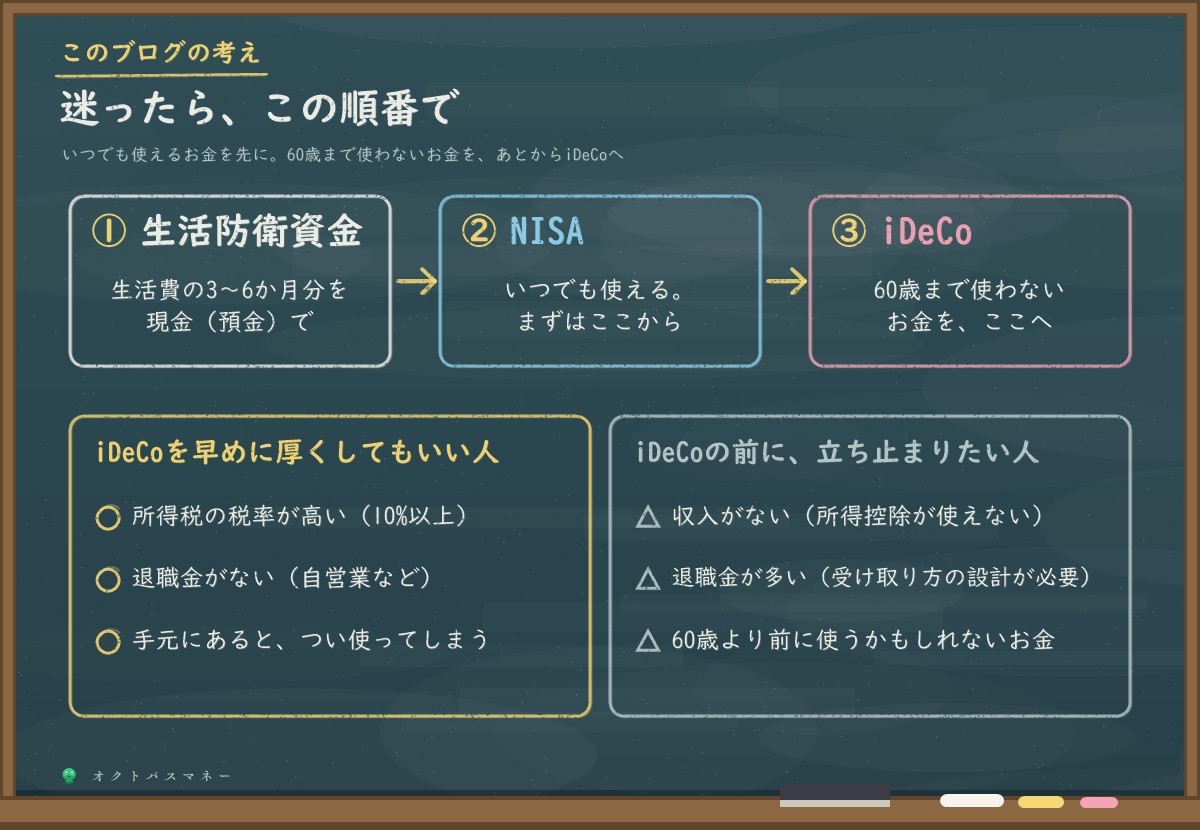
NISAとiDeCoは、どちらか一方を選ぶものではありません。当ブログの考えは、iDeCoの記事でも書いたとおり、生活防衛資金 → NISA → iDeCoの順番です。
理由は、iDeCoのお金が60歳まで戻ってこないからです。転職、引っ越し、病気、子どもの進学。60歳までの長い時間には、まとまったお金が必要になる場面が何度もあります。そのときに使えるのは、預金とNISAです。まずは生活費の3〜6か月分を現金で持ち、次にNISA。そのうえで「60歳まで使わない」と言い切れるお金を、iDeCoに入れます。
ただ、上の計算のとおり、税率が高く、退職金がない人ほど、iDeCoの効果は大きくなります。自営業やフリーランスの方は、iDeCoを早めに厚くしてもいいと思います。反対に、収入がない人や、60歳より前に使うかもしれないお金は、NISAに置いておくほうが安心です。
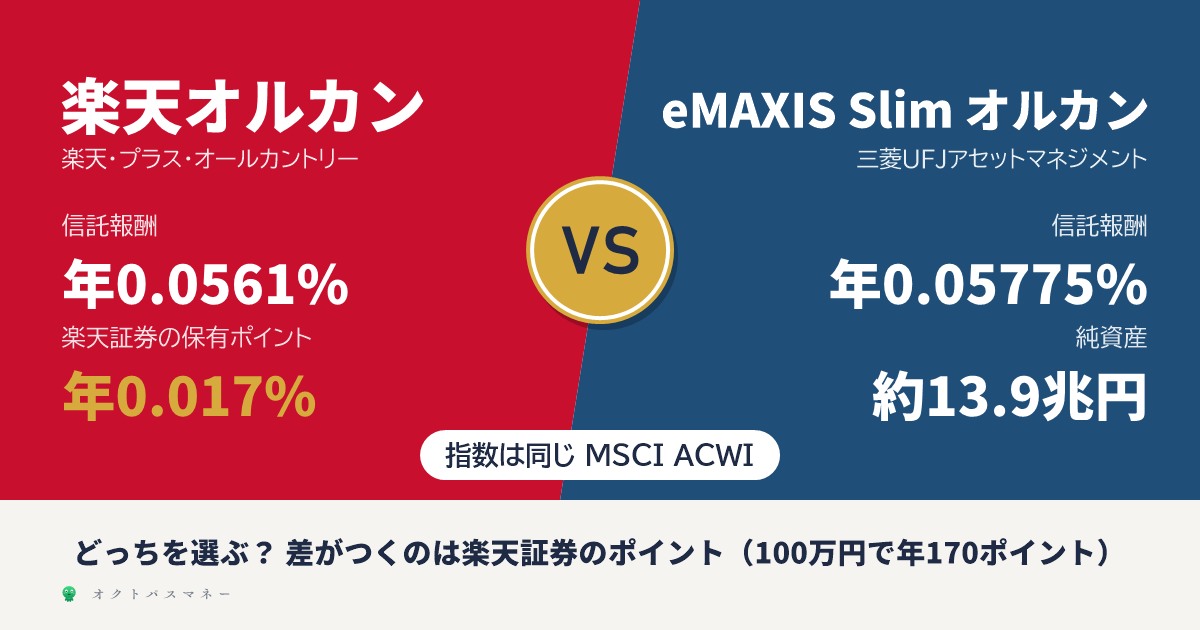
NISAで何を買うか迷ったら、新NISAで結局どれを買うかの記事を。オルカンを選ぶなら、楽天オルカンとeMAXIS Slimの比較や、名前が似ていて中身が違うオルカン高配当の記事も参考にしてください。投資を始めたばかりの人を狙う投資・副業の詐欺にも気をつけてください。
会社に企業型DC(企業型確定拠出年金)がある人は、iDeCoとの組み合わせ方がもう少し複雑になります。この話は、次の記事で整理します。
よくある質問
Q. NISAとiDeCo、両方やってもいいですか?
はい、両方使えます。それぞれの上限の範囲で、同時に積み立てられます。お金の余裕に合わせて、配分を決めてください。
Q. iDeCoの掛金は、あとから変えられますか?
掛金の額は、1年(12月分から翌年11月分まで)に1回変えられます。掛金を止めることはいつでもできますが、止めても口座の管理手数料(運営管理手数料が無料の金融機関なら月66円)はかかり続けます。
Q. 12月から上限が上がったら、増やしたほうがいいですか?
上限は「ここまで入れてもいい」という枠で、入れなければいけない額ではありません。60歳まで使わないと言い切れる額だけにしてください。増やすときは、iDeCoの金融機関に掛金の変更を届け出ます。
Q. 専業主婦(主夫)でもiDeCoに入れますか?
入れます(月2.3万円まで)。ただ、収入がないと掛金の所得控除が使えないため、iDeCoのいちばん大きな得がありません。手数料もかかるので、まずはNISAを考えるのがおすすめです。
Q. iDeCoで「元本確保型」を選べば安心ですか?
定期預金などの元本確保型なら、金額が大きく減る心配はほとんどありません。ただ、ほとんど増えないうえに手数料は毎月引かれるので、受け取る額が入れた額を下回ることもあります。60歳まで時間がある人は、投資信託も検討してみてください。
NISAの仕組みと利用状況は、金融庁のNISA特設ウェブサイトと「NISA口座の利用状況に関する調査結果(令和8年6月末時点)」、NISAのこれからの改正は金融庁の税制改正の資料から引用しました。iDeCoの加入資格・受け取り方・加入者数は国民年金基金連合会(iDeCo公式サイト)、12月からの上限は厚生労働省「2025年の制度改正」、手数料は国民年金基金連合会のお知らせとネット証券の手数料表で確認しています。30年の試算は、毎月2万円・年5%・iDeCoの手数料月186円として、国税庁の退職所得の計算方法と所得税の税率で当ブログが計算したものです。年収と税率の目安は、2026年分の基礎控除(104万円)で計算しています。数値は2026年10月時点のものです。
※本記事は2026年10月時点の公表情報にもとづきます。30年の試算は一定の条件を置いた当ブログの目安で、運用の成果や税額を約束するものではありません。税制や制度は変わることがあります。この記事は特定の金融商品をすすめるものではなく、個別の助言ではありません。投資や受け取り方の判断はご自身で、必要に応じて税理士などの専門家にご相談ください。
コメント