投資・資産運用

投資・資産運用

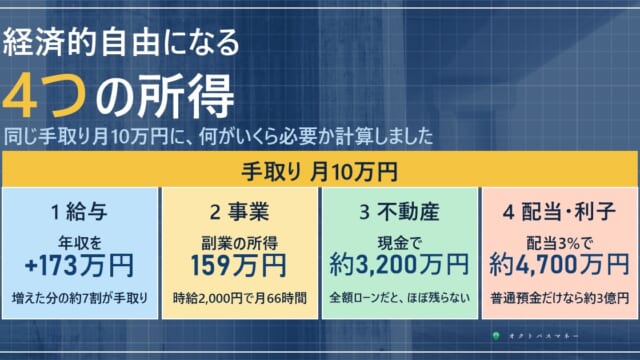
経済的自由になる4つの所得|手取り月10万円に必要なのは、給与なら年収+173万円、配当なら約4,700万円。不動産と預金の利子も同じ物差しで計算しました

経済的自由に近づく4つの所得(給与、事業、不動産、配当と利子)を、同じ「手取り月10万円」で比べました。年収500万円の人なら、給与は年収を約173万円ふやす、副業は所得を約159万円作る。不動産は現金で約3,200万円で、全額ローンだと手元にほとんど残りません。配当3%で約4,700万円、普通預金なら約3億円です。税金の違い、生活費を支える組み合わせ、立てる順番もまとめました。
投資・資産運用

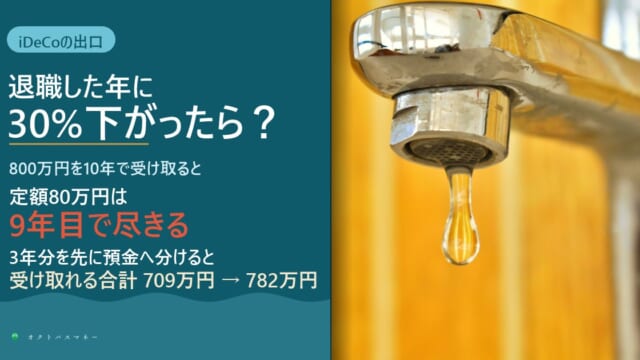
iDeCoで作った老後資金が、退職後に暴落したら?|60歳以降も運用でき、受け取りは75歳まで待てる。定額で崩すと9年目で尽きる計算と、3年分を預金に分ける備え

iDeCoは60歳を過ぎても運用を続けられ、受け取りは75歳になるまでに始めればよく、受け取り中も残りは運用が続きます。2026年12月からは条件を満たせば70歳まで掛金も出せます。60歳で800万円を10年で受け取る人が1年目に30%の下落にあうと、毎年80万円の定額は9年目で尽き(合計709万円)、残高を残りの回数で割る定率型は10年続くものの2年目は56万円に減ります(751万円)。次の3年分を先に定期預金に分けておくと合計782万円。iDeCoの中の入れ替えに税金がかからないことを生かした備え方と、受け取り1回440円の手数料もまとめました。
投資・資産運用

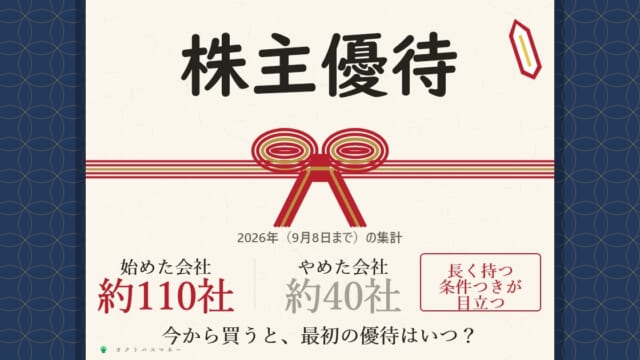
株主優待、2026年は新設が約110社・廃止は約40社|今から買うと最初の優待は花王が約2か月後、東京海上HDは約3年5か月後。長く持つ条件と「株主番号」の注意点

株主優待の新設・導入は2026年9月8日までに約110社で、廃止の約40社を上回りました。ただし2026年に始まった優待は、長く持つことを条件にしたものが目立ちます。今から100株買うと、最初の基準日は花王が2026年12月31日(約2か月後)、東京海上HDは名簿に7回続けて載る2030年3月31日(約3年5か月後)です。売って買い直す、証券会社を変える、NISA口座に切り替えるなどで株主番号が変わると数え直しになる点、12月末の権利付き最終日(12月28日)、優待が雑所得になることもまとめました。
投資・資産運用

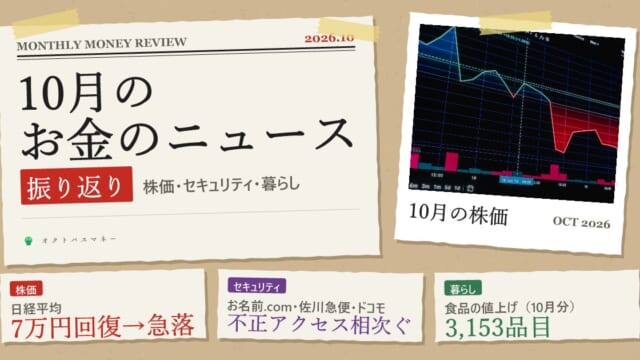
2026年10月のお金のニュース振り返り|日経平均は7万円回復から2度の急落、オルカンは小幅安。不正アクセスの発表と値上げ3,153品目も

10月の日経平均は、6日に終値で約3か月ぶりに7万円台を回復したあと、15日に3,318円、22日に1,713円下げ、9月末から10月30日までで5.2%の下落でした。同じ期間のオルカン(eMAXIS Slim 全世界株式)は0.2%の下落です。お名前.comのデスクトップクラウド・佐川急便・ドコモ光で不正アクセスの発表が相次ぎ、FXの口座では身に覚えのない取引も報告されました。食品の値上げ3,153品目、最低賃金、灯油の値段と、11月に決まっていることもまとめました。
投資・資産運用

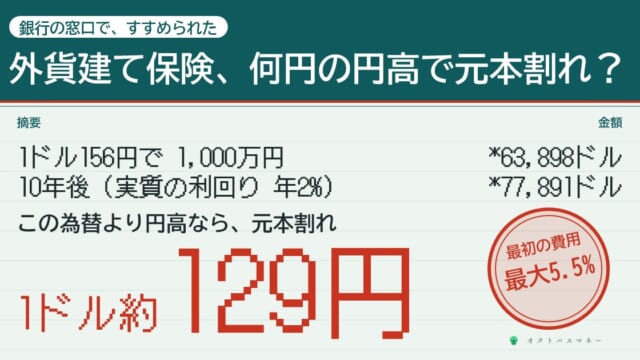
銀行の窓口ですすめられる外貨建て保険、何円の円高で元本割れ?|1ドル156円で1,000万円。利回り年2%でも、10年後に128.9円より円高なら損です

銀行の窓口ですすめられる外貨建て保険を、重要情報シートの欄に沿って読みました。ある米ドル建て商品では、保険料から最初に2.5〜5.5%が引かれ、窓口の金融機関には保険料の4.00〜1.00%の手数料が入ります。1ドル156円で1,000万円を払い込むと、費用を引いたあとの利回りが年2%でも、10年後に128.9円より円高なら元本割れ。金融庁の調査では4年以内に約6割が解約しており、目標に届いたあとの乗り換えは「ほとんどのケースで経済合理性があるとは言えない」とされています。
投資・資産運用

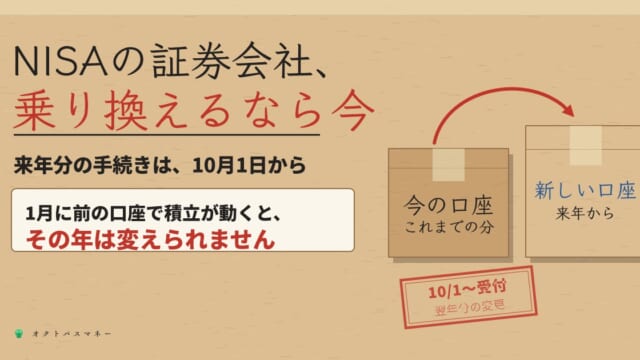
NISAの証券会社、乗り換えるなら年内に|手続きは4つ。1月に前の口座で積立が動くと、その年は変えられません

NISAの口座を置く金融機関は1年ごとに変えられ、2027年分の変更の受付は2026年10月1日から始まっています。手続きは、今の会社に変更届出書を出して勘定廃止通知書を受け取り、新しい会社に出すだけ。ただし、1月1日以降に前の口座のNISAで1回でも買うと、その年は変更できません。今持っている投資信託は移せず、前の口座で非課税のまま残り、1,800万円の枠は2つの口座の合計で数えます。国税庁・金融庁・日本証券業協会の資料をもとに、年内に終える段取りと、ポイントの差が年いくらになるかを計算しました。
投資・資産運用

金(ゴールド)は今から買っても遅い?|3月の最高値から約25%下落。1980年の高値を円で超えるまで40年かかりました

金(ゴールド)の値段は2026年3月に1グラム3万円の手前まで上がり、8月までに約25%下がりました。田中貴金属の50年分のデータでは、1980年の最高値を円で超えたのは2020年で、40年かかっています。金は利息も配当も生まない一方、株とは違う理由で動き、2022年は株が下がる中で上がりました。延べ棒・純金積立・金ETF・投資信託の手数料と税金を比べ、10gの延べ棒は買ってすぐ売ると約6%減ること、NISAの成長投資枠なら金ETFの利益に税金がかからないことを計算しました。
投資・資産運用

iDeCo・企業型DC・選択制DC、どれがいい?|初心者向けに整理。選択制DCに月2万円入れると、税と社会保険料は年5.5万円減り、厚生年金は30年で年3.9万円減ります

iDeCo・企業型DC・選択制DCは、どれも確定拠出年金です。違いは誰が掛金を出すかで、会社にどの制度があるかによって選べるものが決まります。3つの質問で自分に関係があるものを確かめ、会社の掛金が月1万円の人が12月からいくらまで足せるかを整理しました。選択制DCに月2万円入れると、税金と社会保険料が年約5.5万円減るかわりに、厚生年金は1年ごとに年1,315円、傷病手当金は1日447円少なくなります。厚生労働省・協会けんぽ・日本年金機構の資料で計算しました。
投資・資産運用

iDeCoと新NISAの違いをおさらい|同じ月2万円を30年。iDeCoのほうが121万円多く残る人と、66万円少なくなる人がいます

NISAとiDeCoの違いをおさらいしました。大きな違いは、入れるときの税金、60歳まで引き出せないこと、受け取るときの税金の3つです。同じ月2万円を30年積み立てると、所得税10%の人なら、退職金がなければiDeCoがNISAより約121万円多く残り、退職金2,000万円と同じ年に受け取ると約66万円少なくなりました。分かれ目は退職金です。12月からのiDeCoの上限アップ(会社員は月6.2万円)、2027年1月からの手数料の値上げ、こどもNISAまで、金融庁・厚生労働省・国民年金基金連合会の資料で確かめました。
投資・資産運用

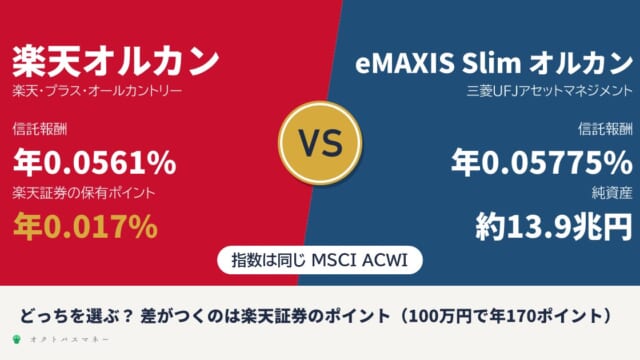
楽天オルカンとeMAXIS Slimオルカン、どっちがいい?|中身は同じ指数。差がつくのは楽天証券のポイント年0.017%(100万円で年170pt)

楽天オルカン(楽天・プラス・オールカントリー)とeMAXIS Slim オルカンは、どちらもMSCI ACWIに連動する同じ中身の投資信託です。信託報酬は0.0561%と0.05775%、実際の費用(総経費率)は0.08%と0.07%で、過去1年の成績の差は0.1ポイントでした。差がつくのは楽天証券で持ったときのポイントで、楽天オルカンは残高の年0.017%(100万円で年170pt)。毎月3万円・30年なら約4.8万ptと2,090pt。クレカ積立のポイントは同じで、乗り換えは不要です。ケース別の選び方まで、両社の目論見書と楽天証券の公式ページで確かめました。
投資・資産運用

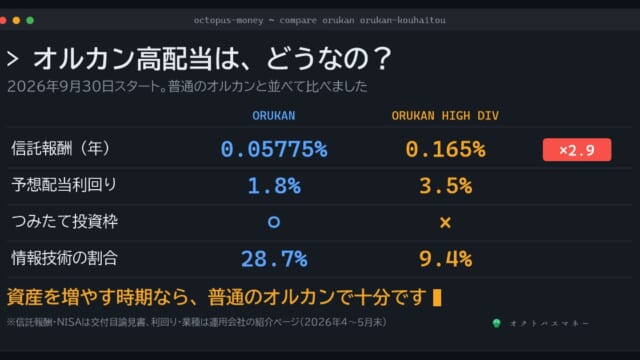
オルカン高配当はどうなの?|信託報酬は普通のオルカンの約3倍。2019〜2025年の7年で、100万円は約360万円と約270万円に分かれました

2026年9月30日に始まった「オルカン高配当」(eMAXIS 高配当全世界株式)。信託報酬は年0.165%で普通のオルカン(0.05775%)の約2.9倍、NISAは成長投資枠だけ。中身は情報技術9.4%(オルカン28.7%)で、ビッグ・テックを持ちません。2019〜2025年の7年で100万円はオルカン約360万円、高配当の指数約270万円。毎月3万円・30年の差はNISAで約46万円。資産を増やす時期なら普通のオルカンで十分、という結論と、合う人の条件まで目論見書で確かめました。
投資・資産運用

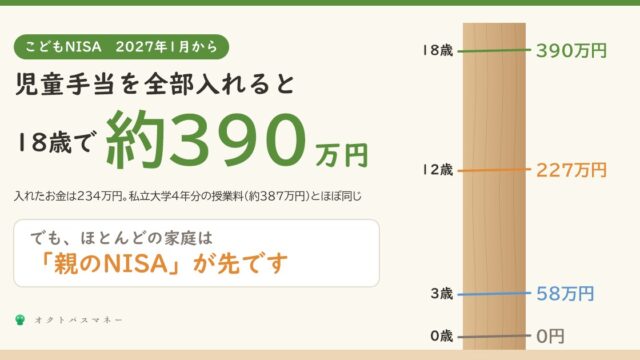
こどもNISAは2027年1月から。児童手当を全部入れると18歳で約390万円|ただ、ほとんどの家庭は「親のNISA」が先です

2027年1月から0〜17歳もNISAのつみたて投資枠が使える「こどもNISA」が始まります。年60万円・上限600万円、12歳の年から教育費・生活費だけ払い出せて、18歳で大人のNISAへ自動で移ります。児童手当(約234万円)を全部入れて年5%なら18歳で約390万円、私立大学4年分の授業料とほぼ同じ。それでも親のNISAの枠が余っているなら親のNISAが先、と考える理由と、こどもNISAが向く3つの家庭まで金融庁・財務省の資料で。