節約術

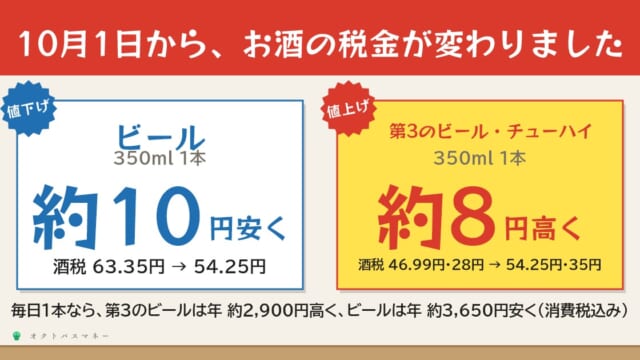
10月から、ビールは1本約10円安く、第3のビールとチューハイは約8円高くなりました|毎日1本なら年2,900円の差です

2026年10月1日、ビール系のお酒の酒税が350ml缶1本54.25円に一本化されました。ビールは9.10円の減税、発泡酒と第3のビールは7.26円、缶チューハイは7円の増税で、消費税込みではビールが約10円安く、第3のビールとチューハイは約8円高くなる計算です。ビールと第3のビールの税の差は2019年の49円から0円に。毎日1本なら第3のビールは年約2,900円増、ビールは年約3,650円減。金麦がビールになった理由と、いちばん効く節約(本数)まで、国税庁・財務省・厚生労働省の資料で。
副業・収入アップ

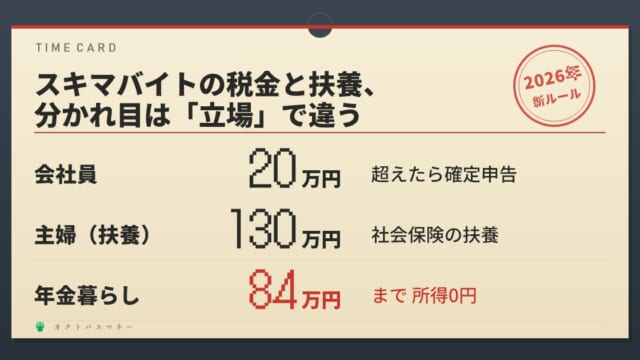
スキマバイトの税金と扶養|会社員は20万円、主婦は130万円、年金暮らしは84万円が分かれ目です

タイミーなどのスキマバイトの給料は、本業の年末調整に入りません。1日9,800円未満なら天引きは0円(2026年)。会社員は収入20万円を1円超えると所得税8,168円(本業400万円の例)ですが、約21万円稼げば元が取れます。住民税は本業の給料からまとめて天引き。主婦は税金より先に社会保険の130万円。65歳以上で年金が年120万円以上の人は、所得金額調整控除で年84万円まで所得0円のままで、住民税非課税も医療費の上限も年金額も変わりません。国税庁・日本年金機構・厚生労働省の資料で計算しました。
キャリアアップ

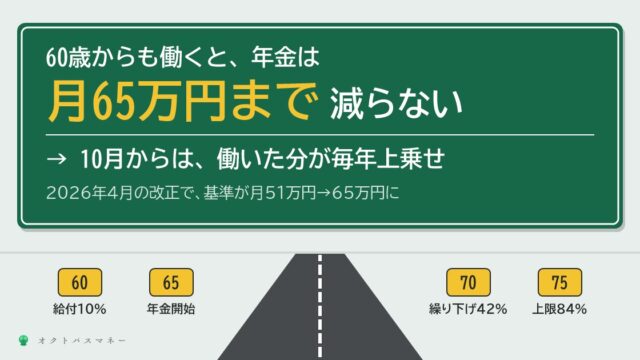
60歳から働くと、年金はどうなるか|2026年4月から月65万円まで減らない。10月からは働いた分が毎年上乗せされます

60歳以降も働くと年金はどうなるのか。2026年4月から在職老齢年金の基準が月51万円から65万円に上がり、給料50万円・年金15万円の人は年84万円止まっていたのがゼロに。65〜69歳で働くと毎年10月分から年金が上乗せされ(在職定時改定)、月給30万円なら1年で年19,732円。60〜64歳の高年齢雇用継続給付は最大10%。繰り下げは70歳で42%増・元が取れるのは81歳11か月。加給年金(年42.37万円)と住民税非課税の線という2つの落とし穴まで、日本年金機構と厚生労働省の資料で。
貯金・貯蓄

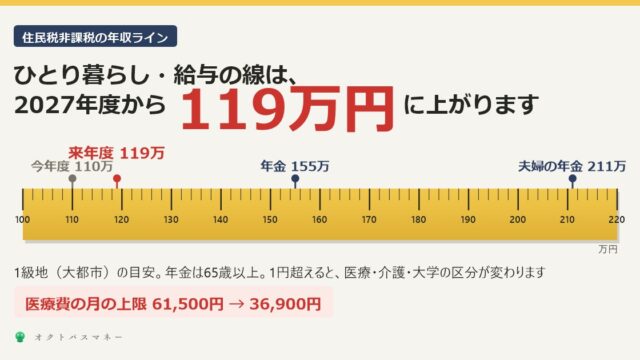
住民税がかからない年収は、2027年度から119万円に|ひとり暮らし・夫婦・年金の早見表と、1円超えると変わる医療と介護

住民税非課税世帯になる年収は、地域の級地と家族の人数と、給与か年金かで変わります。1級地のひとり暮らしなら給与は2025年の収入で110万円、2026年の収入で119万円(住民税の給与所得控除の最低額が74万円になるため)、65歳以上の年金なら155万円、夫婦なら211万円。非課税になると医療費の月の上限が61,500円から36,900円に下がるなど、医療・介護・大学・保育の区分が変わります。遺族年金は判定に入らず、iDeCoでは下がらない、といった落とし穴まで一次資料で。
投資・資産運用

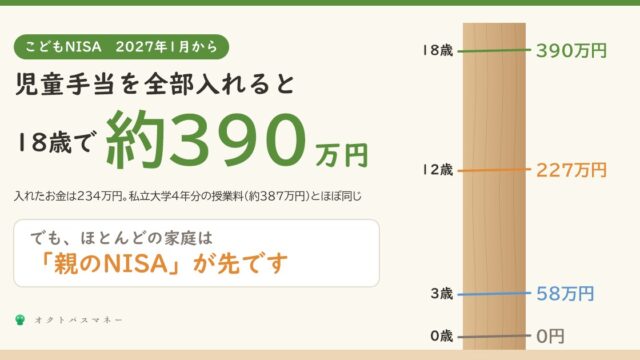
こどもNISAは2027年1月から。児童手当を全部入れると18歳で約390万円|ただ、ほとんどの家庭は「親のNISA」が先です

2027年1月から0〜17歳もNISAのつみたて投資枠が使える「こどもNISA」が始まります。年60万円・上限600万円、12歳の年から教育費・生活費だけ払い出せて、18歳で大人のNISAへ自動で移ります。児童手当(約234万円)を全部入れて年5%なら18歳で約390万円、私立大学4年分の授業料とほぼ同じ。それでも親のNISAの枠が余っているなら親のNISAが先、と考える理由と、こどもNISAが向く3つの家庭まで金融庁・財務省の資料で。
貯金・貯蓄

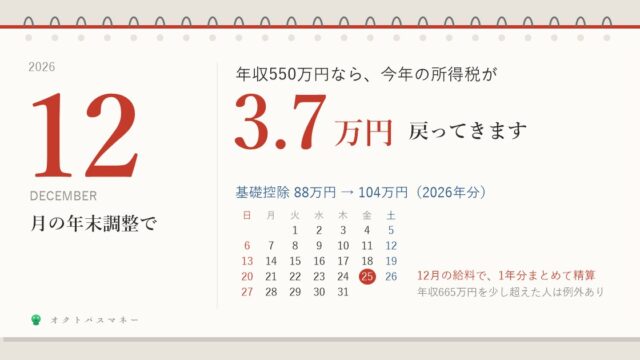
今年の年末調整、年収550万円なら所得税が3.7万円戻ります|基礎控除が104万円に。年収別の早見表と「665万円の崖」

2026年分から所得税の基礎控除が104万円(合計所得489万円以下)に引き上げられ、12月の年末調整でまとめて戻ってきます。年収250〜450万円と700万円以上は約8,200円、530〜665万円は約3.7万円。ただし年収665万5,556円を超えると基礎控除が67万円に下がり、所得税が37,777円増える崖があります。住民税は変わらず、ふるさと納税の上限が下がる人も。年収別の早見表と、年末調整で戻らない人の条件まで国税庁資料で。
節約術

生活費を上げないメリット5つを、数字で確かめました|月5万円の差で自由まで14年早まり、老後の不足1,528万円も消えます

生活費を上げないと、結局どれくらい得なのか。必要な資産は年間生活費×25なので、月1万円で300万円変わる。手取り30万円なら生活費25万円と20万円で到達まで14年の差。月5万円の節約は額面80万円の昇給と同じ。老後の不足は2025年の家計調査で月4.2万円・30年1,528万円。SNS型投資詐欺は1件1,353万円で被害者の半分が50〜60代。病気で働けなくなると手元は手取りの6割。5つのメリットを一次資料の数字で。
貯金・貯蓄

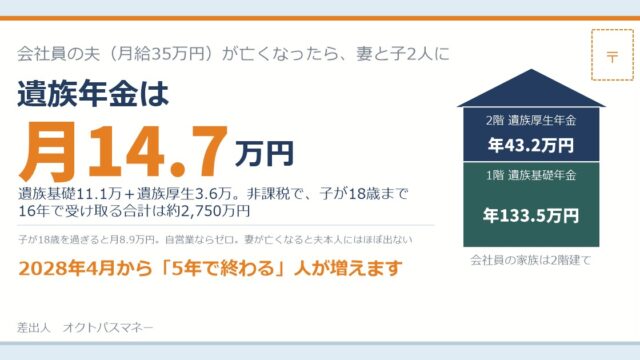
会社員の夫が亡くなったら、遺族年金は月14.7万円|月給35万円・子2人で計算。非課税で16年2,750万円。2028年4月から「5年で終わる」人が増えます

家計を支える人が亡くなったら国からいくら入るか。遺族年金は「基礎」と「厚生」の2階建て。会社員の夫(月給35万円)・子2人なら月14.7万円、非課税、16年で約2,750万円。子が18歳を過ぎると8.9万円、自営業ならゼロ。妻が亡くなると夫本人にはほぼ出ない。2028年4月の改正(5年有期給付・1.3倍・男女差解消)と、生命保険の必要額の出し方まで。
貯金・貯蓄

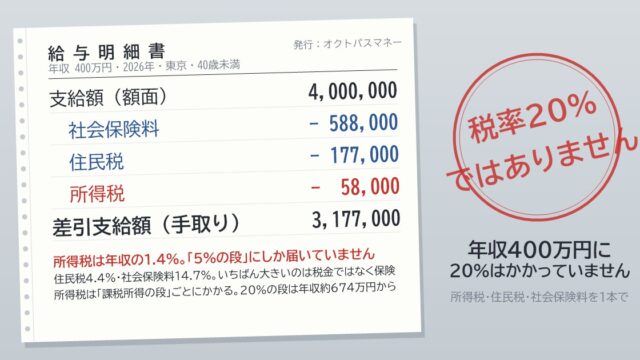
年収400万円の所得税は5.8万円。400万円全部に20%はかかりません|税率5%の段しか使っていない。住民税17.7万円・社会保険料58.8万円と並べて、給料から引かれる3つを丸ごと

「年収400万円なら税率20%で80万円」は間違い。所得税は課税所得の段ごとにかかり、年収400万円は課税所得113万円で5%の段だけ、所得税5.8万円(1.4%)。住民税は一律10%+5,000円で17.7万円、社会保険料は14.69%で58.8万円。手取り318万円。20%の段は年収約674万円から。年収300〜800万円の手取り早見表つき。
投資・資産運用

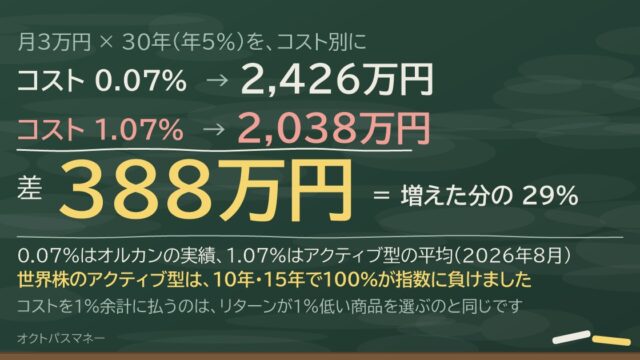
信託報酬0.07%と1.07%、月3万円を30年積み立てると差は388万円|「たった1%」が増えた分の29%を持っていきます。アクティブ型の平均が1.07%でした

投資信託の信託報酬の平均はインデックス0.33%・アクティブ1.07%(2026年8月)。オルカンは総経費率0.07%。月3万円を30年積み立てると、0.07%なら2,426万円、1.07%なら2,038万円で差は388万円=利益の29%。コスト1%はリターン1%と同じ。世界株のアクティブ型は10年・15年で100%が指数に負けた(SPIVA日本2025年末)。総経費率の調べ方まで。
貯金・貯蓄

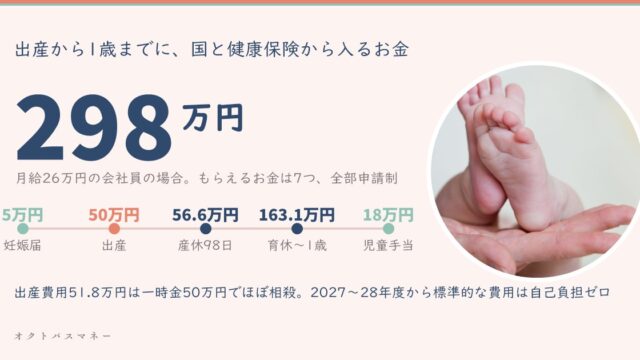
出産から1歳までに、国と健康保険から入るお金は298万円|月給26万円の会社員の場合。出産費用51.8万円は一時金50万円でほぼ相殺、育休中の手取りは84%

出産費用の平均は51.8万円、一時金50万円でほぼ相殺。2026年5月成立の改正健康保険法で2027〜28年度から標準的な費用は自己負担ゼロに。出産でもらえる7つのお金を、月給26万円の会社員で計算すると産休98日で56.6万円、育休1歳までで163.1万円、出産から1歳までの合計298万円。育休中の月17.4万円は手取りの84%です。
貯金・貯蓄

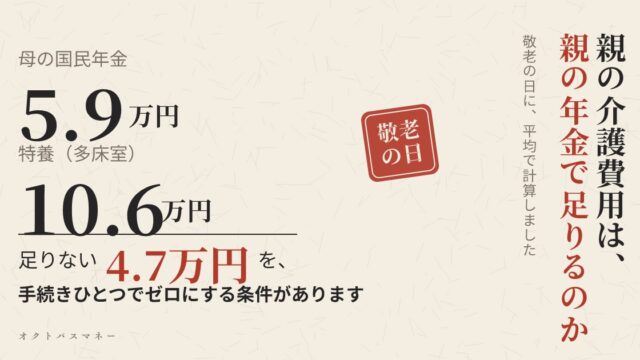
親の介護費用は、親の年金で足りるのか|特養は月10.6万円、母の国民年金は5.9万円。足りない4.7万円を手続きひとつでゼロにする条件

敬老の日。親の介護費用は誰のお金で払うのか。親の年金は平均で厚生年金15.0万円・国民年金5.9万円。特養(要介護3)は2026年8月改定で多床室10.6万円・個室14.3万円。父は年金内、母は月4.7万円不足。ただし非課税世帯・預貯金650万円以下なら補足給付で5.7万円に。払う順番、介護休業給付、世帯分離まで。