
冬のボーナスの話題が増える時期になりました。東証プライム上場企業の2026年の妥結額は平均90万4,816円で、90万円台に乗ったと報じられています。ただ、これは大きな会社の平均で、民間全体の昨年の実績は42万4,889円です。
気になるのは、自分の手元にいくら残るかだと思います。この記事では、2026年度の料率で額面ごとの手取りを計算しました。調べてみると、ボーナスの所得税の率を決めるのはボーナスの額ではなく「前月の給与」でした。その仕組みと、振り込まれたあとの分け方までまとめています。
ポイント
- 金額:東証プライムは90万4,816円(2026年)。民間全体は42万4,889円(2025年)。見る調査で2倍以上違います
- 手取り:額面の約76〜81%。額面50万円なら約38万〜40.5万円です(40〜64歳・扶養なしの場合)
- 税率:前月の給与で決まります。引かれすぎた分は年末調整で精算されます
- 分け方:使う前に3つに切ります。手取りのうち毎年10万円を残すと、年3%で30年なら約476万円の計算です
2026年の冬のボーナスは、いくら?
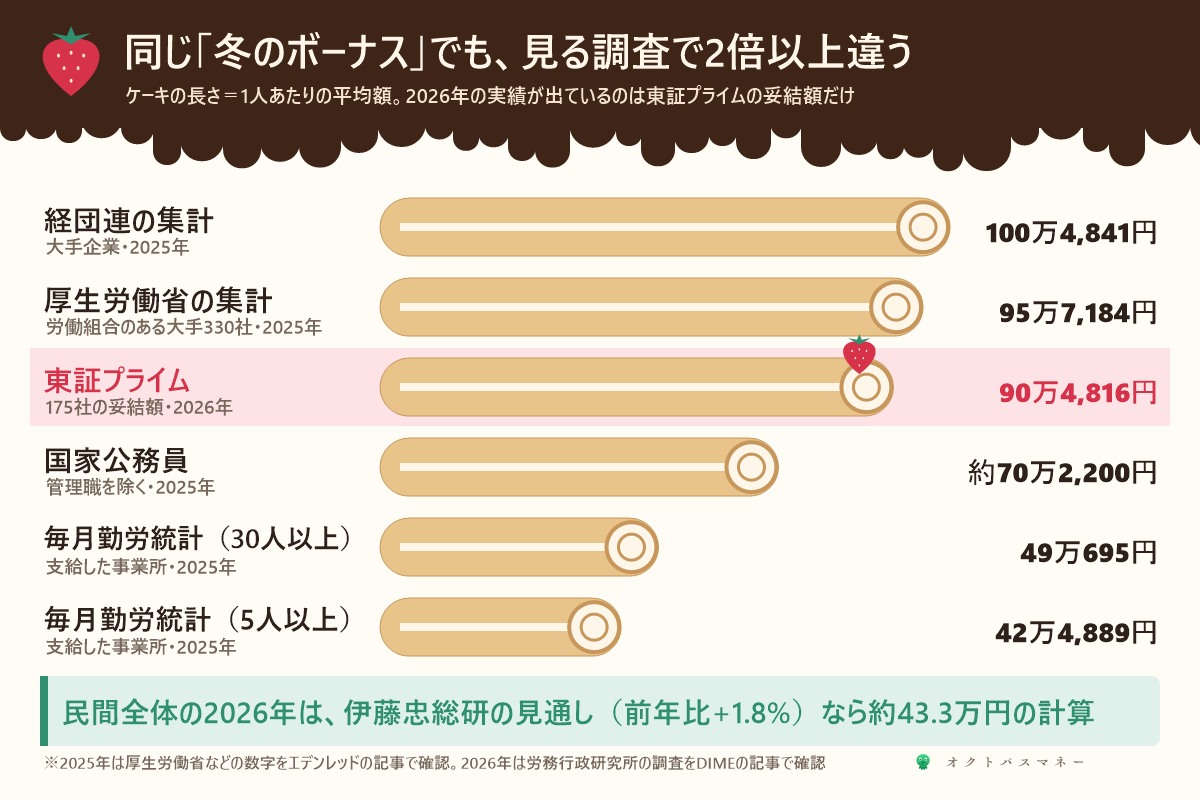
2026年の数字として今わかるのは、労務行政研究所の調査です。8月24日の時点で妥結していた東証プライム上場企業175社の単純平均は90万4,816円、前年同期比4.2%増。支給月数の平均は2.60か月です(@DIME、2026年10月28日)。昨年の同じ調査は87万4,214円でした。単純に比べると3.5%増で少しずれますが、比べている会社が同じではないためとみられます。
民間全体の2026年の実績は、来年にならないと出ません。見通しとして、伊藤忠総研は6月の時点で前年比+1.8%としています。中東情勢が悪化すると、中小企業を中心に下振れするおそれがあるとも書いています(伊藤忠総研)。第一ライフ資産運用経済研究所(旧:第一生命経済研究所)も、原油高が長引けば中小企業を中心に抑える力が働く可能性に触れています(同研究所)。昨年の42万4,889円に1.8%を足すと、約43.3万円です。この記事を書いている11月6日の時点で、冬に絞った新しい予測は確認できませんでした。
| 調査 | 対象 | 年 | 平均額 | 前年比 |
|---|---|---|---|---|
| 経団連の集計 | 大手企業 | 2025年 | 100万4,841円 | +8.57% |
| 厚生労働省の集計 | 労働組合のある大手330社 | 2025年 | 95万7,184円 | +7.37% |
| 労務行政研究所 | 東証プライム175社 | 2026年 | 90万4,816円 | +4.2% |
| 国家公務員 | 管理職を除く行政職・成績標準者 | 2025年 | 約70万2,200円 | −2.7% |
| 毎月勤労統計 | 30人以上の支給した事業所 | 2025年 | 49万695円 | +2.6% |
| 毎月勤労統計 | 5人以上の支給した事業所 | 2025年 | 42万4,889円 | +2.8% |
2025年の数字は、厚生労働省などの資料をまとめたエデンレッドの記事(2026年10月29日)で確かめました。国家公務員は給与改定を反映する前の額です。2026年は12月10日に支給され、人事院勧告どおりなら2.375月分とされています(KomuInfo)。
ニュースの金額と比べて落ち込まなくていい
Pontaリサーチの2025年の調査では、想定の支給額でいちばん多かったのは「40万円〜60万円未満」で20.7%でした。昨年と比べて「変わらない」が64.6%で、「増える」は15.3%です(マイナビニュース)。
そもそも、もらえない人もたくさんいます。同じ調査の2024年版では、「支給されない・分からない」と答えた人が47.7%いました(マネーフォワード Me)。平均の見方は夏のボーナスの記事にも書きました。ボーナスがない人の備え方は、この記事の最後の質問に書いています。
額面50万円の手取りは、約40万円
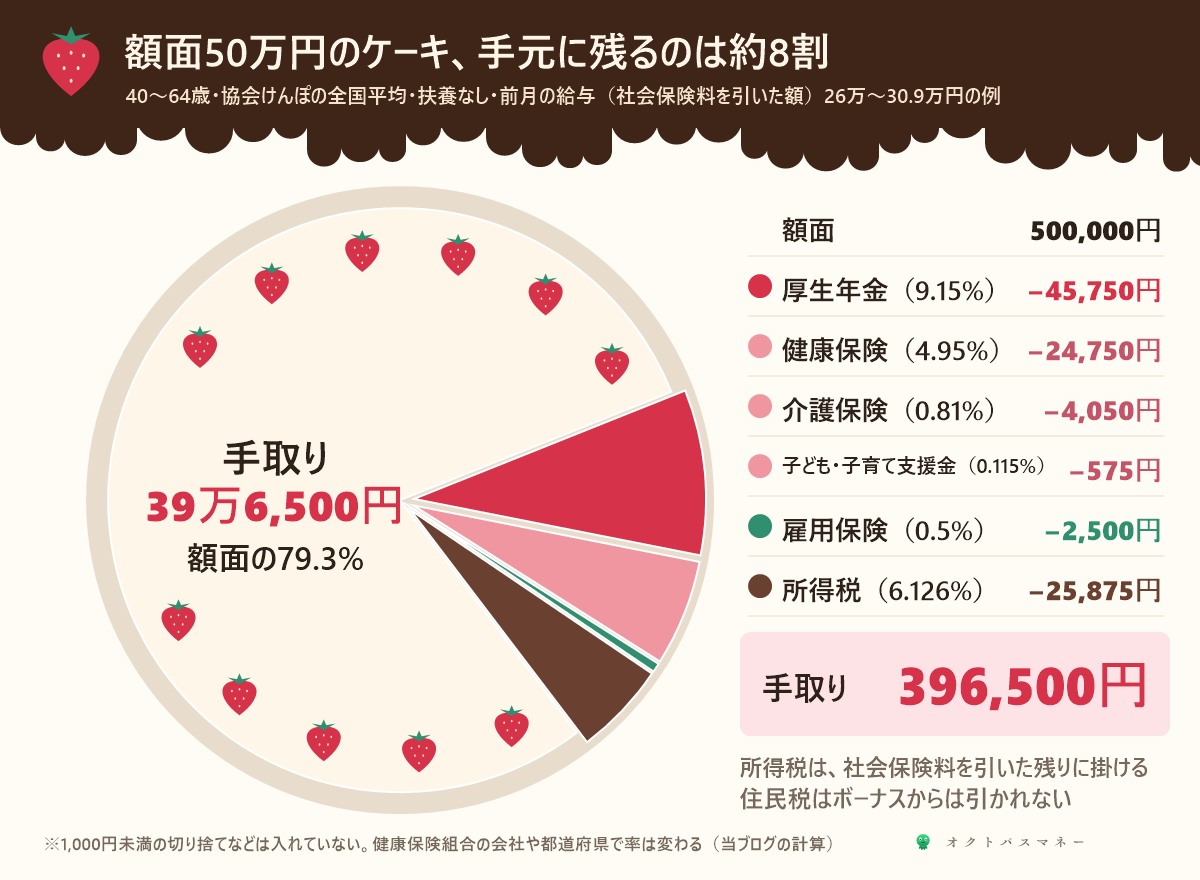
ボーナスから引かれるのは、社会保険料と所得税です。住民税はボーナスからは引かれません。2026年度の本人負担の率は次のとおりです。
| 引かれるもの | 本人負担の率 | 額面50万円なら |
|---|---|---|
| 厚生年金 | 9.15% | 45,750円 |
| 健康保険(協会けんぽの全国平均) | 4.95% | 24,750円 |
| 介護保険(40〜64歳) | 0.81% | 4,050円 |
| 子ども・子育て支援金 | 0.115% | 575円 |
| 雇用保険(一般の事業) | 0.5% | 2,500円 |
| 社会保険料の合計(40〜64歳) | 15.525% | 77,625円 |
健康保険料と介護保険料は協会けんぽの令和8年度の率、子ども・子育て支援金は2026年4月分から全国一律で加わった0.23%の半分です(協会けんぽ)。全国平均9.90%、厚生年金、雇用保険の率はマネーイズムとマネーフォワード クラウドの解説で確かめました。支援金は賞与からも引かれます。
所得税は、額面から社会保険料を引いた残りに、前月の給与で決まる率を掛けます。この計算を額面ごとにしたのが、次の表です。
| 額面 | 前月 約25万円(4.084%) | 前月 26万〜30.9万円(6.126%) | 前月 約40万円(10.21%) |
|---|---|---|---|
| 30万円 | 24.3万円 | 23.8万円 | 22.8万円 |
| 40万円 | 32.4万円 | 31.7万円 | 30.3万円 |
| 50万円 | 40.5万円 | 39.7万円 | 37.9万円 |
| 60万円 | 48.6万円 | 47.6万円 | 45.5万円 |
| 70万円 | 56.7万円 | 55.5万円 | 53.1万円 |
| 80万円 | 64.8万円 | 63.4万円 | 60.7万円 |
| 90万円 | 72.9万円 | 71.4万円 | 68.3万円 |
| 100万円 | 81.0万円 | 79.3万円 | 75.9万円 |
当ブログの計算です。40〜64歳・協会けんぽの全国平均・扶養なし。前月の給与は社会保険料を引いた額で、額面の組み合わせは計算の例です。1,000円未満の切り捨てなどは入れていません。
40歳未満の人は介護保険料がないので、額面50万円で4,000円ほど多く残ります。健康保険組合に入っている会社や、都道府県によっても率は変わります。扶養している家族がいれば、所得税の率は下がります。正確な額は、賞与の明細で確かめてください。
税率を決めるのは、ボーナスではなく「前月の給与」
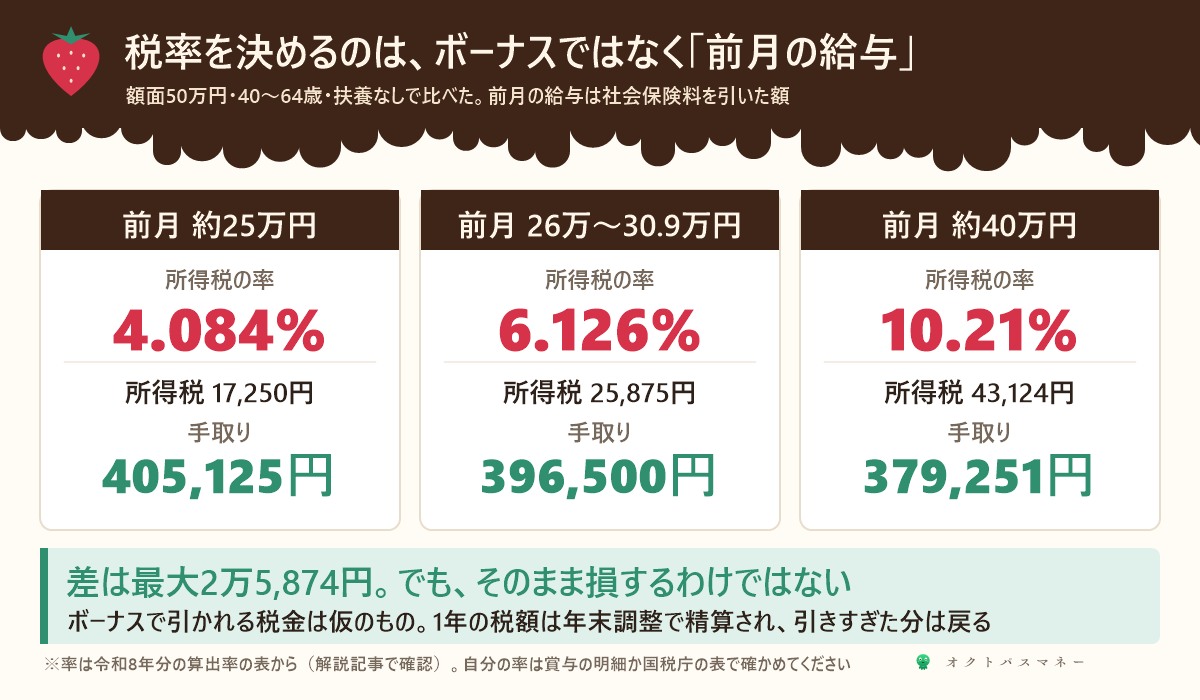
賞与の所得税は、「賞与に対する源泉徴収税額の算出率の表」で決まります。前月の給与から社会保険料を引いた額と、扶養している家族の数で率を探し、賞与から社会保険料を引いた額に掛ける仕組みです(マネーフォワード クラウド)。ボーナスの額そのものでは決まりません。
確認できた率は次のとおりです。扶養なしで前月が26万円以上30.9万円未満なら6.126%(お名前.com)、約25万円なら4.084%、約40万円なら10.21%(マネーイズム)。扶養1人なら、25万円以上28.9万円未満で4.084%です。表の全部は国税庁のPDFに載っています。
前月に残業が多いと、率が上がることがある
前月の給与で決まるので、たとえば11月に残業代が多く入ると、12月のボーナスの率が上がることがあります。ボーナスの明細を見て「去年より引かれている」と感じたら、前月の給与を見てみてください。
ただ、これで損をするわけではありません。ボーナスのときに引かれる税金は仮のもので、1年分の税額は年末調整で精算され、引きすぎていれば戻ります(お名前.com)。
2026年は、年末調整で戻る人が多い
2026年の税制改正で控除は引き上げられましたが、2026年中の給与とボーナスの源泉徴収には反映されず、年末調整でまとめて精算されます(マネーフォワード クラウド)。年収別の戻る額は年末調整の記事に早見表を載せました。年収550万円で約3.7万円です。冬のボーナスの手取りが増えるわけではありませんが、12月から1月にかけて戻ってくるお金も、計画に入れられます。
前月の給与がないときと、10倍を超えるとき
前月に給与がない場合や、ボーナスが前月の給与の10倍を超える場合は、別の計算になります。ボーナスを6で割って月額の表に当てはめ、税額を6倍にするやり方です(国税庁 No.2523)。来年からは表も変わります。2027年1月からの防衛特別所得税の話はこちらの記事に書きました。
12月の予定を、先に書き出す
ボーナスが出る月は、出ていくお金も多い月です。金額が出る前に、次のものを書き出しておくと、使いすぎを防げます。
- ボーナス払い:住宅ローンのボーナス返済や、カードのボーナス一括払い。金利が上がると返済額も変わるので、住宅ローンの記事で確かめてください
- 年末年始:帰省の交通費、お年玉、おせち。毎年来るものは特別費として先に分けておけます
- ふるさと納税:今年の分は12月31日まで。上限額はボーナスも含めた年収で決まるので、金額がわかってから計算すると正確です(ふるさと納税の記事)
- セール:買う物は、ボーナスの額ではなく先に作ったリストで決めます
手取りは、使う前に3つに切る
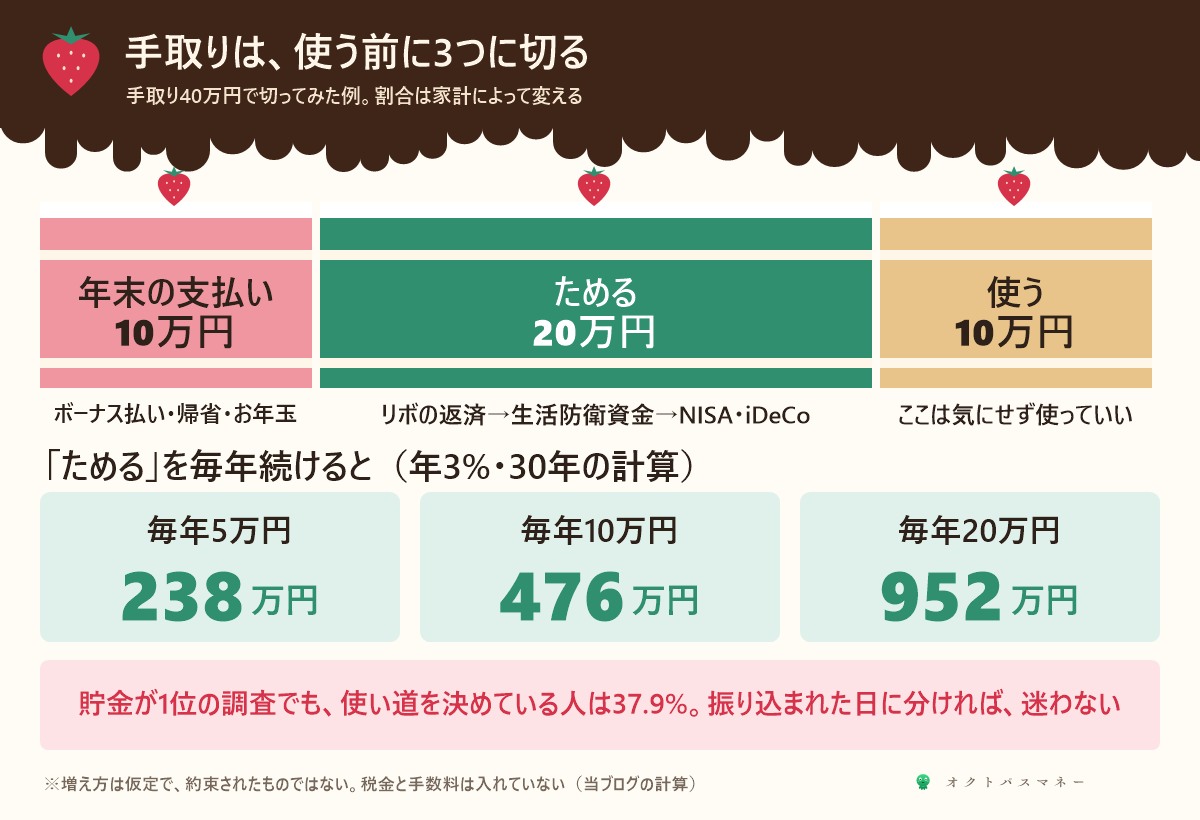
Pontaリサーチの2025年の調査では、冬のボーナスの使い道は貯金・預金が33.8%で1位、旅行が6.1%、ふだんの食品が5.9%でした(マネーフォワード Me)。貯金を選んだ人のうち、半分以上を貯金したい人が53.9%いる一方で、用途を決めている人は37.9%です(マイナビニュース)。何となく口座に残ると、何となく使ってしまいます。
図の金額は例で、家計によって変えてかまいません。「ためる」に回すお金は、次の順番で考えると迷いにくいと思います。
- リボやカードの残りを返す。手数料のほうが、増える分より大きくなりやすいからです(リボ払いの記事)
- 生活防衛資金を作る(いくら必要かの記事)。置き場は、金利が上がった預金で十分です
- 余った分をNISAやiDeCoに回す(新NISAの記事)
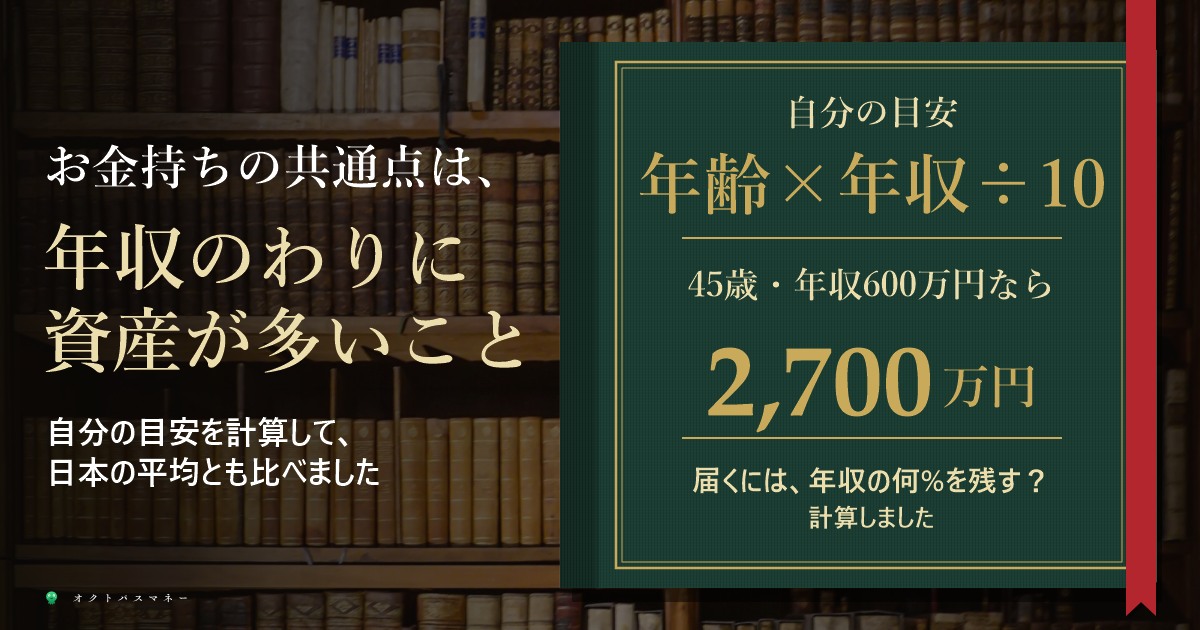
毎年10万円を残すと、年3%で増えるとして30年で約476万円です。増え方は仮定で、約束されたものではありません。お金持ちの共通点の記事で計算したとおり、大事なのは額より残す割合です。年収500万円の人にとって、10万円は年収の2%にあたります。
「使う」分は、気にせず使っていいと思います。ただ、ジムの年会費や高いサプリを買うなら、行く回数で割った値段や定期購入の注意を見てからにしてください。
このブログの考え
ボーナスは、約束されたお金ではありません。上で見た2つの研究所が触れているように、先行きが悪くなると、中小企業を中心に下振れするおそれがあります。帝国データバンクの夏の調査でも、冬は抑える可能性があるという企業の声が紹介されています(帝国データバンク)。
だから私なら、ボーナスを当てにした支払いを増やしません。住宅ローンのボーナス返済や、車のボーナス払いは、なくても回る形にしておきます。ボーナスは、もらえたら「分ける」もの。振り込まれた日に3つに分けて、残りは気持ちよく使う。それくらいが、長く続けやすいと思います。
よくある質問
Q. ボーナスがない会社です。どうすればいいですか?
毎月の給与から、1年分の特別費を12で割って先に分けておくと、ボーナスがなくても年末を乗り切れます(特別費の作り方)。ボーナス払いのあるローンや契約は避けるのが安全です。
Q. 社会保険料に上限はありますか?
あります。健康保険は年間の累計で573万円、厚生年金は1か月150万円が、賞与にかける額の上限です(マネーフォワード クラウド)。雇用保険には上限がありません。多くの人には関係のない水準です。
Q. 明細の税額が、この記事の計算と違います。
入っている健康保険、年齢、扶養の人数、前月の給与で変わります。前月の給与がない場合なども、別の計算になります。この記事の表は目安で、明細のほうが正しいと考えてください。
2026年の妥結額は労務行政研究所の調査を@DIMEの記事で、2025年の実績は厚生労働省などの数字をエデンレッドの記事で確かめました(原資料のPDFは開いていません)。料率は協会けんぽのページと、社会保険の解説記事で確かめました。算出率の表の全部は国税庁のPDFにあり開いていないため、解説記事で確かめられた行だけを使いました。手取りの表と積み立ての計算は当ブログによるもので、額面50万円の場合はマネーイズムの試算と一致しています。約43.3万円は、昨年の毎月勤労統計に伊藤忠総研の見通しを当てはめた当ブログの計算です。2026年11月6日に確認しました。
※本記事は2026年11月6日時点の公表情報にもとづきます。手取りの計算は条件を置いた目安で、実際の額は加入している健康保険、年齢、扶養の人数、前月の給与などで変わります。積み立ての計算は仮定にもとづく例で、将来の結果を約束するものではありません。税金については税務署や税理士に確認してください。この記事は広告を含みません。
コメント