節約のやり方を書いた記事は、山ほどあります。でも「生活費を上げないと、結局どれくらい得なのか」を数字で確かめたものは、あまり見ません。
そこで、計算しました。手取り月30万円の人が、月25万円で暮らすか、月20万円で暮らすか。その5万円の差が何を変えるのか。
| 月25万円 | 月20万円 | |
|---|---|---|
| 働かなくてよくなるのに必要な資産 | 7,500万円 | 6,000万円 |
| そこに届くまでの年数 | 40年 | 26年 |
| 備えておく生活防衛資金(6か月分) | 150万円 | 120万円 |
※年利5%・当ブログの試算。前提は本文で書きます
月5万円で、14年です。
生活費を「下げる」話ではありません。上げない話です。下げるのは大変ですが、上げないのは、何もしないだけで済みます。
- 生活費が月1万円違うと、必要な資産が300万円変わる理由
- 月5万円の節約は、額面80万円の昇給と同じ(税金と社会保険料の分)
- 「老後2,000万円問題」の2026年版の数字は1,528万円。そして消し方
- SNS型投資詐欺は1件あたり1,353万円。被害者の半分が50〜60代である理由
- 生活費を手取りの6割以下にしておくと、病気で働けなくなっても赤字にならない
そもそも、みんないくらで暮らしているのか
基準がないと話が進まないので、先に平均を置きます。総務省の家計調査(2025年平均)の消費支出です。
| 世帯 | 1か月の消費支出 |
|---|---|
| 二人以上の世帯(平均2.87人) | 314,001円 |
| 単身世帯 | 173,042円 |
| 総世帯(上の2つの合計) | 259,880円 |
ここでいう消費支出に、税金と社会保険料は入っていません。純粋に「使ったお金」です。
二人以上の世帯は、前年から名目で4.6%増えました。物価が上がった分、生活費は自動的に上がります。だから「上げない」は、放っておいて達成できるものではない。ここが出発点です。
メリット①|経済的自由に近づく(月1万円=300万円)
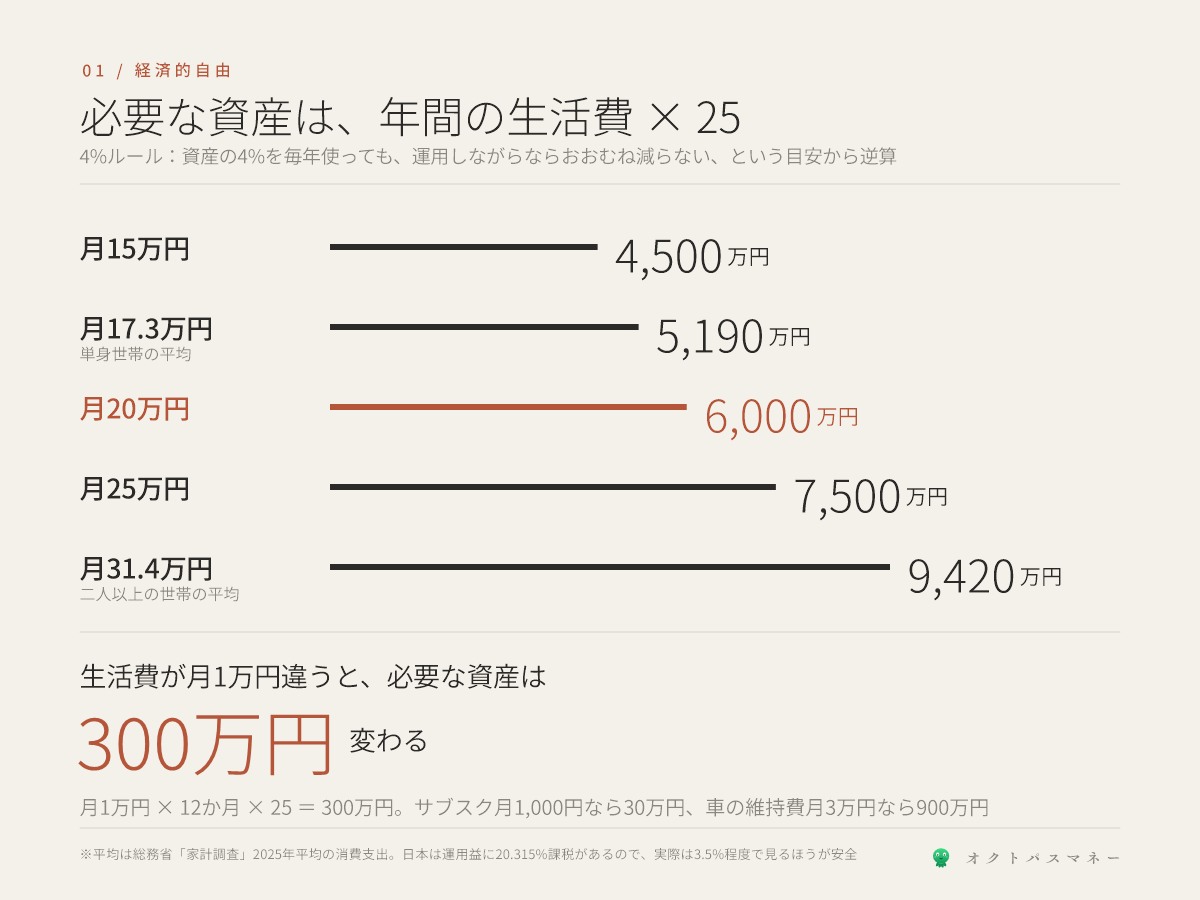
資産運用の世界に「4%ルール」という目安があります。資産の4%を毎年取り崩すなら、運用しながらならおおむね減らずに持つという考え方です。裏返すと、必要な資産はこうなります。
年間生活費を25倍する。それだけです。月20万円なら年240万円で、6,000万円。月25万円なら年300万円で、7,500万円。
ここから、この記事でいちばん覚えてほしい数字が出ます。
月1万円 × 12か月 × 25 = 300万円
サブスクを月1,000円増やすと、必要な資産が30万円増えます。車を買って維持費が月3万円増えると、900万円増えます。毎月の小さな契約は、資産額に300倍で効きます。
もうひとつ、効き方が二重になる
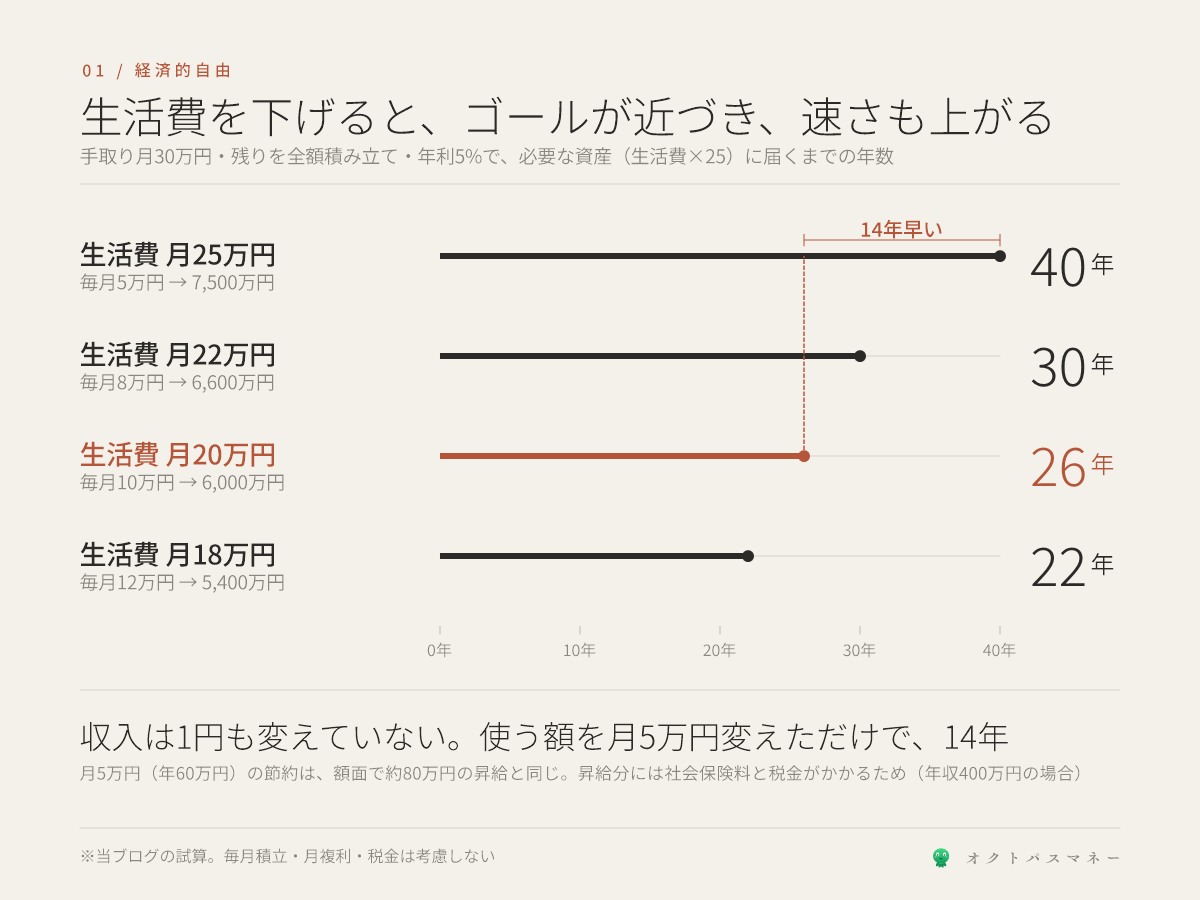
生活費を下げると、ゴールが手前に来ると同時に、進む速さも上がります。手取り月30万円の人で計算しました(年利5%、積立で運用)。
| 生活費 | 毎月の貯蓄 | 必要な資産 | 届くまで |
|---|---|---|---|
| 月25万円 | 5万円 | 7,500万円 | 40年 |
| 月22万円 | 8万円 | 6,600万円 | 30年 |
| 月20万円 | 10万円 | 6,000万円 | 26年 |
| 月18万円 | 12万円 | 5,400万円 | 22年 |
25万円と20万円で、14年。収入は1円も変えていません。使う額を5万円変えただけです。
しかも、節約は昇給より「効率がいい」
ここが見落とされがちなところです。収入を増やしても、増えた分はまるごと手元に来ません。
税金の仕組みの記事で書いたとおり、額面から社会保険料が14.69%引かれ、残りに所得税と住民税がかかります。年収400万円の人が年60万円昇給しても、手取りが増えるのは約45.3万円。増えた分の4分の1は、社会保険料と税金に回ります。
年60万円の昇給 → 手元に残るのは 約45.3万円
節約60万円と同じ効果を昇給で得るには、額面で約80万円上げる必要がある(年収400万円→480万円)
月5万円の節約は、額面80万円の昇給と同じ。そして節約には、上司も交渉も転職も要りません。
「稼ぐほうが大事」という意見はもっともで、私もそう思います。ただし順番としては、生活費を決めるほうが先です。生活費が決まらないと、いくら稼げばいいのかも決まらないので。
※4%ルールはアメリカの研究から広まった目安で、日本には運用益に20.315%の税金があります。実際には少し厳しめ(3.5%程度)に見ておくほうが安全です。FIREの種類ごとの必要額は4つのFIREの記事で書きました。
メリット②|ものが増えない(置き場所には家賃がかかる)
生活費が上がるとき、増えるのはお金の出入りだけではありません。ものが増えます。
家計調査の内訳を見ると、二人以上の世帯はこうなっています。
- 家具・家事用品:月13,068円
- 被服及び履物:月10,063円
- 合計:月23,131円 = 年27.8万円
これは「買う」お金です。もののコストは、そこで終わりません。
押入れひとつに、年3.8万円
家賃12万円・55平方メートルの部屋に住んでいるとします。1平方メートルあたり、月2,182円。年にすると26,182円です。
押入れ1つ分(幅1.8m×奥行0.8m=約1.44平方メートル)を占めているものに、年38,000円ほどの家賃を払っている計算になります。中身が何なのかを思い出せないなら、それは年3.8万円の倉庫代です。
そして、ものが増えて入りきらなくなると、次に起きるのは「広い家に引っ越す」です。
そして必要な資産は、300万円増える(メリット①の計算)。合わせて660万円
固定費は階段だと思っています。上がるときは勝手に一段上がりますが、下がるときは自分で降りないと下がりません。引っ越し・車・保険・通信は、いちど上げると数年は戻せない。だから「上げない」が効きます。
具体的な下げ方は固定費の見直しの記事にまとめてあります。この記事は、下げたあとでまた上げないための話です。
メリット③|老後対策が、そもそも要らなくなる
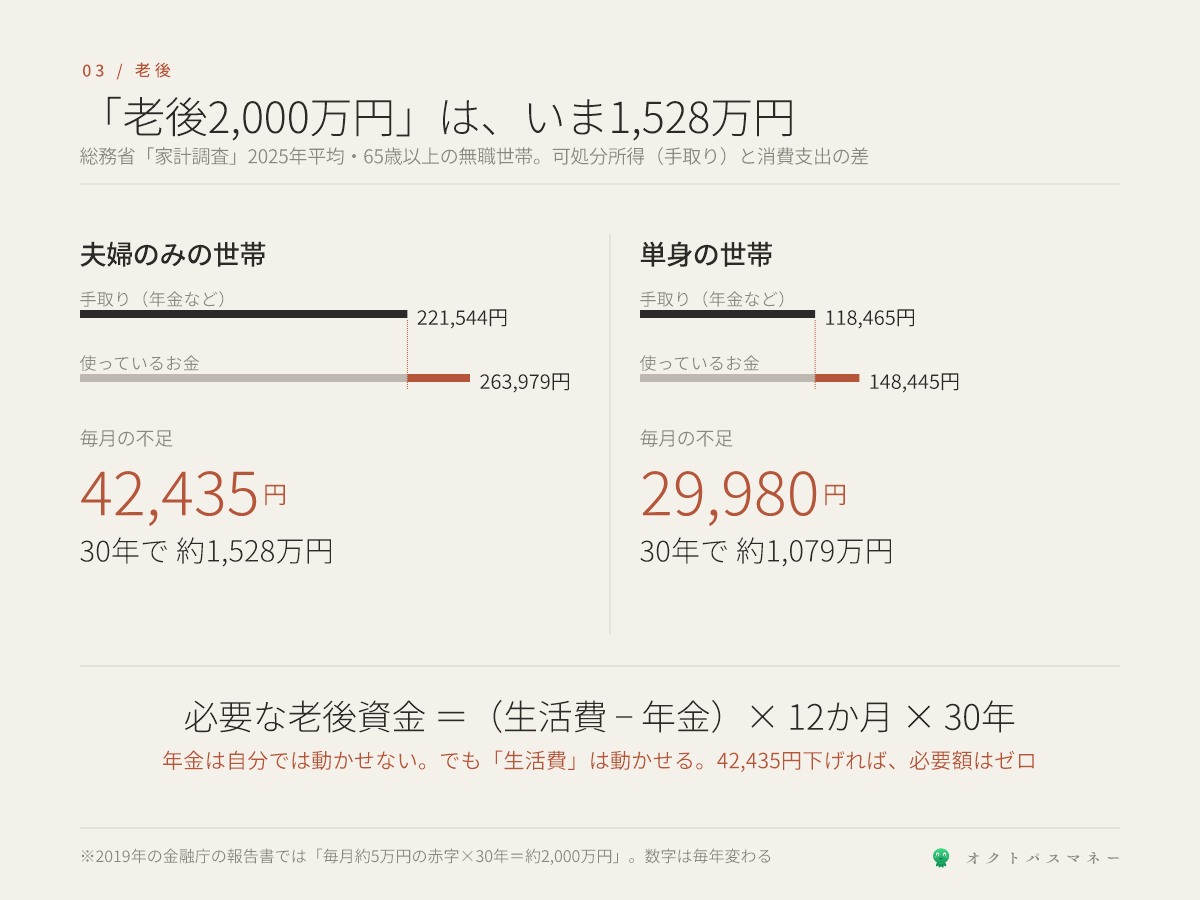
2019年に「老後2,000万円問題」が話題になりました。出どころは金融庁の市場ワーキング・グループ報告書で、「高齢夫婦無職世帯の収支が毎月約5万円の赤字。30年で約2,000万円」という計算でした。
では、2026年のいまの数字はどうか。家計調査(2025年平均)の65歳以上の無職世帯です。
| 夫婦のみ | 単身 | |
|---|---|---|
| 可処分所得(手取り) | 221,544円 | 118,465円 |
| 消費支出 | 263,979円 | 148,445円 |
| 毎月の不足 | 42,435円 | 29,980円 |
| 30年分 | 約1,528万円 | 約1,079万円 |
「2,000万円」は「1,528万円」になりました。物価も年金も上がったので、数字は毎年変わります。大事なのは金額ではなく、この式の形です。
この式の「生活費」を42,435円下げれば、必要な老後資金はゼロになります。年金を増やすのは制度の話で、自分ではほとんど動かせません。でも左辺は動かせる。
「老後2,000万円問題」は、資産の問題として語られてきました。でも中身は、生活費の問題です。
もうひとつ、時間の問題でもあります。現役のうちに上げた生活費を、退職後に下げるのは本当に難しい。住宅ローン、車、保険、通信、つきあい。どれも契約とつながっていて、65歳になった瞬間に切れるものではありません。老後の生活費は、いま決まりつつあります。
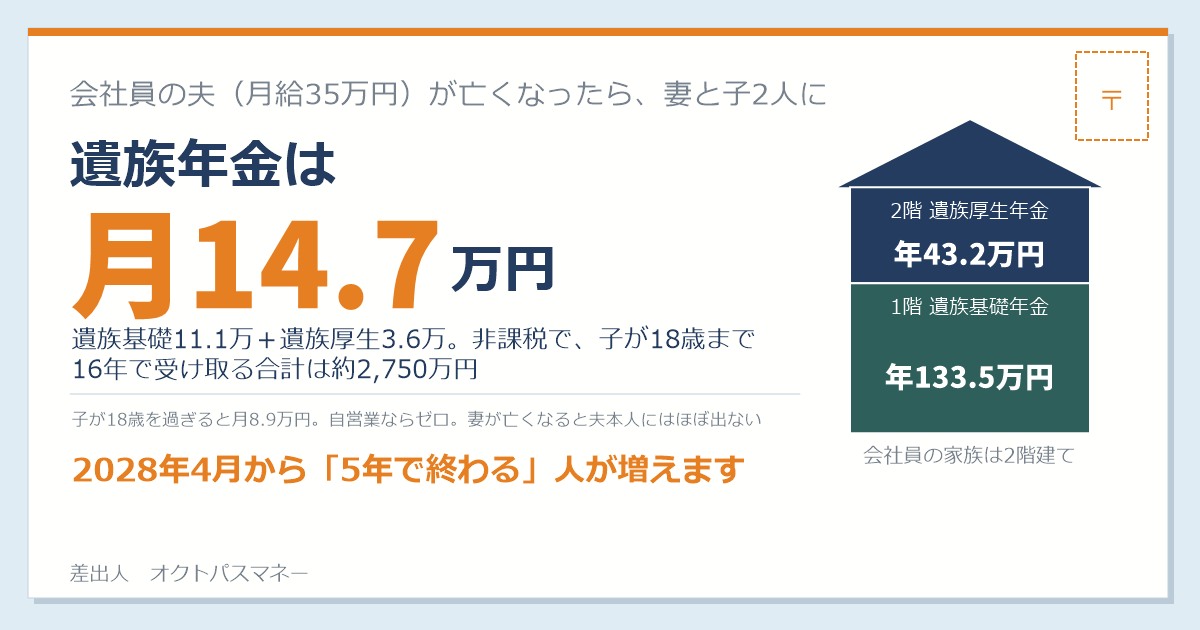
親の世代の実際の数字は親の介護費用の記事に、遺された側に入るお金は遺族年金の記事に書きました。
メリット④|「うまい話」が寄ってきにくくなる
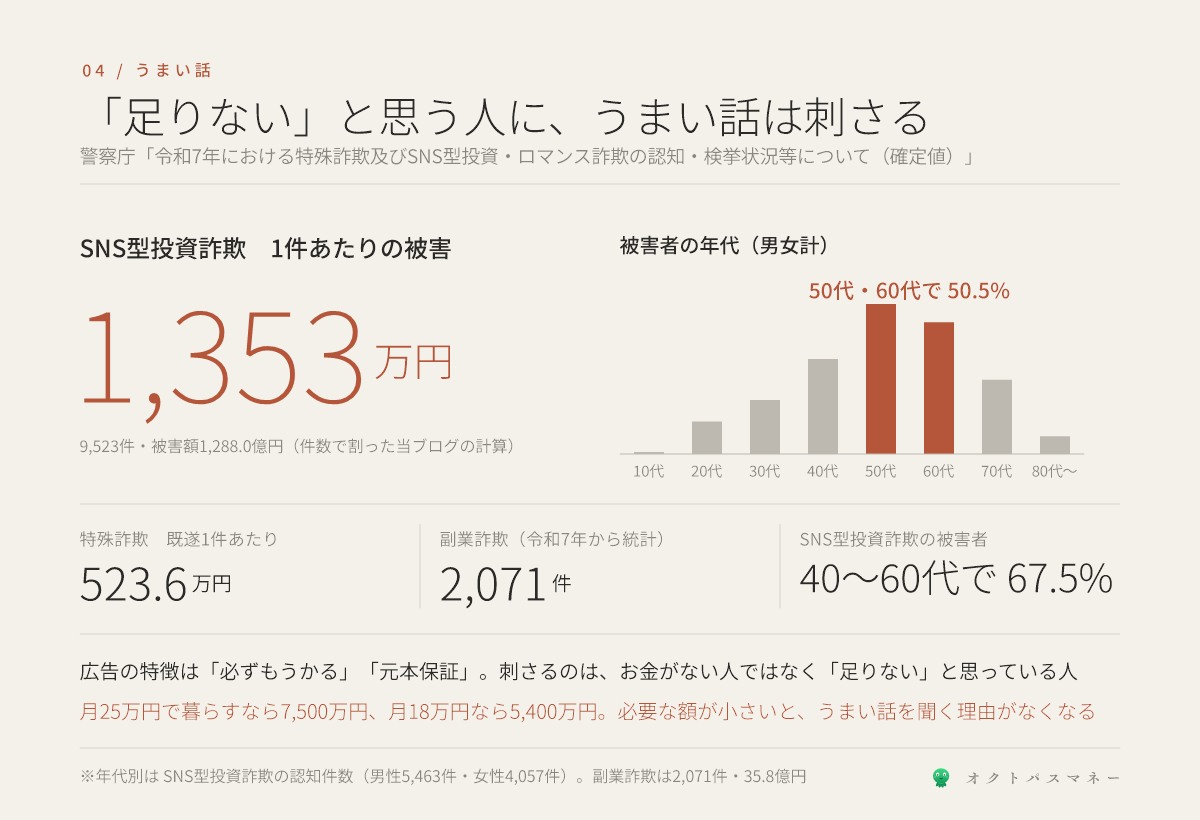
ここは少し意外に思われるかもしれませんが、数字を見ると理屈が通ります。警察庁が2026年5月に公表した令和7年の統計です。
| 手口 | 認知件数 | 被害額 |
|---|---|---|
| 特殊詐欺(全体) | 27,832件 | 1,423.1億円 |
| SNS型投資詐欺 | 9,523件 | 1,288.0億円 |
| SNS型ロマンス詐欺 | 5,645件 | 546.4億円 |
| 副業詐欺(令和7年から統計開始) | 2,071件 | 35.8億円 |
特殊詐欺の既遂1件あたりの被害額は523.6万円(警察庁の発表値)。SNS型投資詐欺は被害額を件数で割ると、1件あたり約1,353万円になります。
そして、被害者の年齢です。SNS型投資詐欺の認知件数を年代別に見ると、50代と60代だけで50.5%、40代から60代で67.5%を占めます。
この年代は、判断力が落ちる世代ではありません。「定年が見えてきて、いまの資産で足りるのか不安になる」世代です。
警察庁は、こうした広告の特徴として「必ずもうかる」「元本保証」といった文言を挙げています。この言葉が刺さるのは、足りないと思っている人です。お金を持っているかどうかではありません。
生活費が低いと、うまい話が「要らなくなる」
ここが理屈の芯です。
月25万円で暮らす人は、7,500万円が要ります。年5%では届く気がしない。だから「年20%」に目が行きます。月18万円で暮らす人は、5,400万円で足ります。年5%で22年。足りているので、うまい話を聞く理由がない。
同じことが副業にも言えます。副業詐欺が令和7年から統計に載るようになったのは、それだけ「もっと稼がないと」という気持ちを狙う手口が増えたからです。
正直に言うと、「利回りが高い」という言葉に反応しない人はいないと思います。反応しなくなる方法は、結局ひとつしかない。必要な額を小さくすることです。知識で防ぐより、動機をなくすほうが確実です。
ちなみに、まっとうな投資でも同じ構図があります。信託報酬の記事で書いたとおり、「高い手数料を払えばプロが増やしてくれる」という話も、過去15年のデータでは成り立っていませんでした。
メリット⑤|精神的に不安定になりにくい
「貯金があると安心する」とよく言われます。でも私は、安心の正体は貯金額ではなく、生活費の低さだと思っています。理由を計算で書きます。
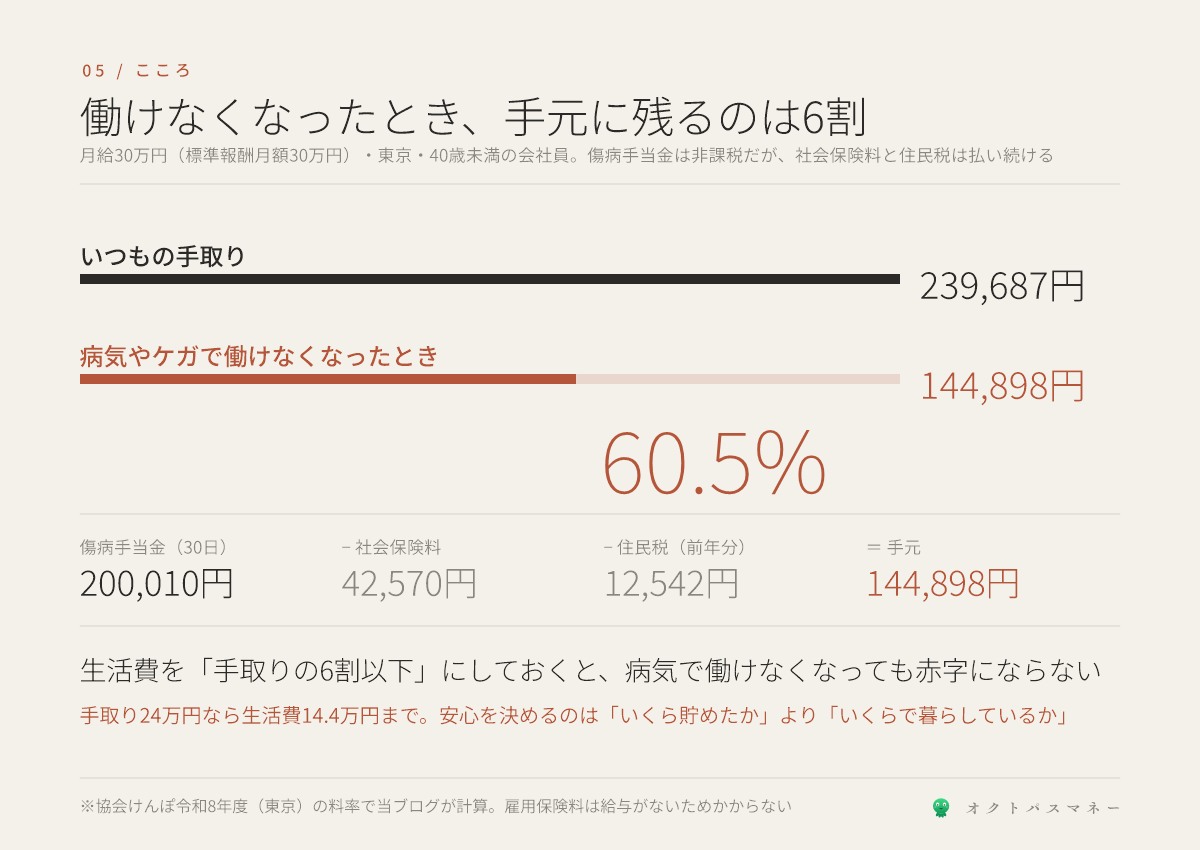
月給30万円(標準報酬月額30万円)の会社員が、病気やケガで働けなくなったとします。健康保険から傷病手当金が出ます。標準報酬日額の3分の2で、非課税です。
− 社会保険料(健康保険・厚生年金) 42,570円
− 住民税(前年の所得にかかる分) 12,542円
= 手元に残る 144,898円
見落とされやすいのがここです。傷病手当金をもらっている間も、社会保険料と住民税は払い続けます。住民税は前の年の所得にかかるので、休んだ年も前年分が来ます。社会保険料は産休・育休のような免除がありません(出産のお金の記事で書いた免除は、産休・育休だけの制度です)。
通常時の手取りが約239,700円なので、働けなくなったときに手元に残るのはその60.5%。だいたい6割です。ここから、ひとつの目安が出ます。
病気で働けなくなっても、赤字にならない
手取り24万円なら、生活費14.4万円まで。ここに収まっていれば、傷病手当金だけで暮らしが回ります。貯金を取り崩さなくていい。これは「いくら貯めたか」ではなく「いくらで暮らしているか」で決まります。
失業したときは、もっと厳しくなります。雇用保険の基本手当は賃金日額のおおむね50〜80%で、しかも会社を辞めると国民健康保険と国民年金を自分で払うことになります。詳しくは失業したらもらえるお金の記事に書きました。
生活防衛資金を「生活費の3〜6か月分」と置くのが定番ですが、この式の主語も生活費です。生活費が月25万円なら150万円、月18万円なら108万円。生活費を下げると、必要な生活防衛資金まで下がります(生活防衛資金の記事)。
正直に言うと
ここまで数字ばかり書いてきましたが、いちばん言いたいのは数字ではありません。
「ミニマムに暮らす」は、我慢することではないと思っています。我慢は続きません。続かない節約の話はやってはいけない節約術の記事に書いたとおりで、労力の割に効かないうえ、反動で戻ります。
上げないのは固定費だけでいいと思っています。家・車・保険・通信・サブスク。ここを据え置いておけば、外食も旅行も好きにしていい。変動費は上げたり下げたりが自由にできるので、生活の質は落ちません。
そして、下げるより上げないほうがずっと簡単です。昇給したとき、ボーナスが出たとき、生活を変えないだけ。それだけで、増えた分がまるごと貯蓄率になります。何かを我慢するわけでもない。ただ、いまと同じ暮らしを続けるだけです。
私なら、生活費を上げるかどうか迷ったときは、その月額を300倍して見ます。月3,000円のサブスクなら90万円、月2万円の家賃アップなら600万円。それでも欲しいなら、契約すればいい。300万円分の価値があるものは、実際にあります。
数字を知らずに上げるのと、知って上げるのは、まったく別の行為だと思っています。
今日やること
ひとつだけです。
直近3か月の支出の平均を出して、25倍してください。
月20万円なら6,000万円。月25万円なら7,500万円。それが、あなたが「働かなくてよくなる」ために必要な金額です。
この数字を一度見ておくと、来月から契約するものの見え方が変わります。家計管理の記事に、支出の出し方を書いてあります。
まとめ
- 生活費が月1万円違うと、必要な資産は300万円変わる(年間生活費×25)
- 手取り30万円で、生活費25万円と20万円では到達まで14年の差(年利5%の試算)
- 月5万円の節約は、額面80万円の昇給と同じ。税金と社会保険料がかからないぶん効率がいい
- ものは「置き場所」にも家賃がかかる。家賃を月1万円上げると、30年で360万円+必要資産300万円
- 65歳以上の夫婦無職世帯は月42,435円の赤字=30年で1,528万円。生活費をこの分下げると必要額はゼロ
- SNS型投資詐欺は1件あたり約1,353万円、被害者の50.5%が50〜60代。「足りない」が動機になる
- 働けなくなったときに手元に残るのは手取りの約6割(社会保険料と住民税は払い続ける)。生活費をそこに収めると赤字にならない
- 上げないのは固定費だけでいい。変動費は自由に使う
生活費は、ただの支出ではありません。必要な資産、働く年数、老後に要るお金、詐欺への耐性、病気になったときの余裕。その全部を決めている数字です。だから、上げないことにはこれだけの見返りがあります。
※本記事は2026年9月時点の公表情報にもとづきます。必要資産・到達年数・昇給との比較・押入れの家賃・30年分の不足額は、記事中に示した前提(年利5%、税・社会保険料は令和8年度の協会けんぽ東京支部の料率と40歳未満・独身の条件、家賃12万円・55平方メートルなど)で当ブログが計算した目安で、運用成果を保証するものではありません。4%ルールはアメリカの研究から広まった目安で、日本の税制ではより保守的に見る必要があります。傷病手当金・基本手当の額は加入期間・標準報酬・年齢・離職理由により変わります。この記事は個別の助言ではありません。
コメント