
親が要介護の認定を受けている人は、税金の「障害者控除」を受けられることがあります。障害者手帳を持っていなくても、65歳以上で市区町村の認定を受けていれば、所得税では障害者として扱われるからです。ただ、この認定は申請しないともらえないので、知らないままになっていることがあります。
11月は、勤務先で年末調整の書類を出す時期です。この記事では、親の介護と税金についてよくある5つの思い込みを、国税庁と市区町村のページで1つずつ確かめました。控除で税金がいくら変わるかも、年収別に計算しています。
この記事の要点
- 65歳以上で、市区町村から障害者に準ずると認定された人は、所得税の障害者控除の対象です。要介護認定とは別の手続きで、申請が要ります
- 親を扶養に入れるのは、別居でも仕送りなどで生計が一ならできます。親が年金だけなら、年金が年168万円以下(住民税の基準)が目安です
- 年収600万円の会社員なら、親の扶養控除で税金が年に約8.5万円、障害者控除が加わるとさらに約4万〜9万円減る計算です
- 確定申告をしていない過去の年の分も、還付申告で5年までさかのぼれます。おむつ代は、証明書があれば医療費控除に入れられます
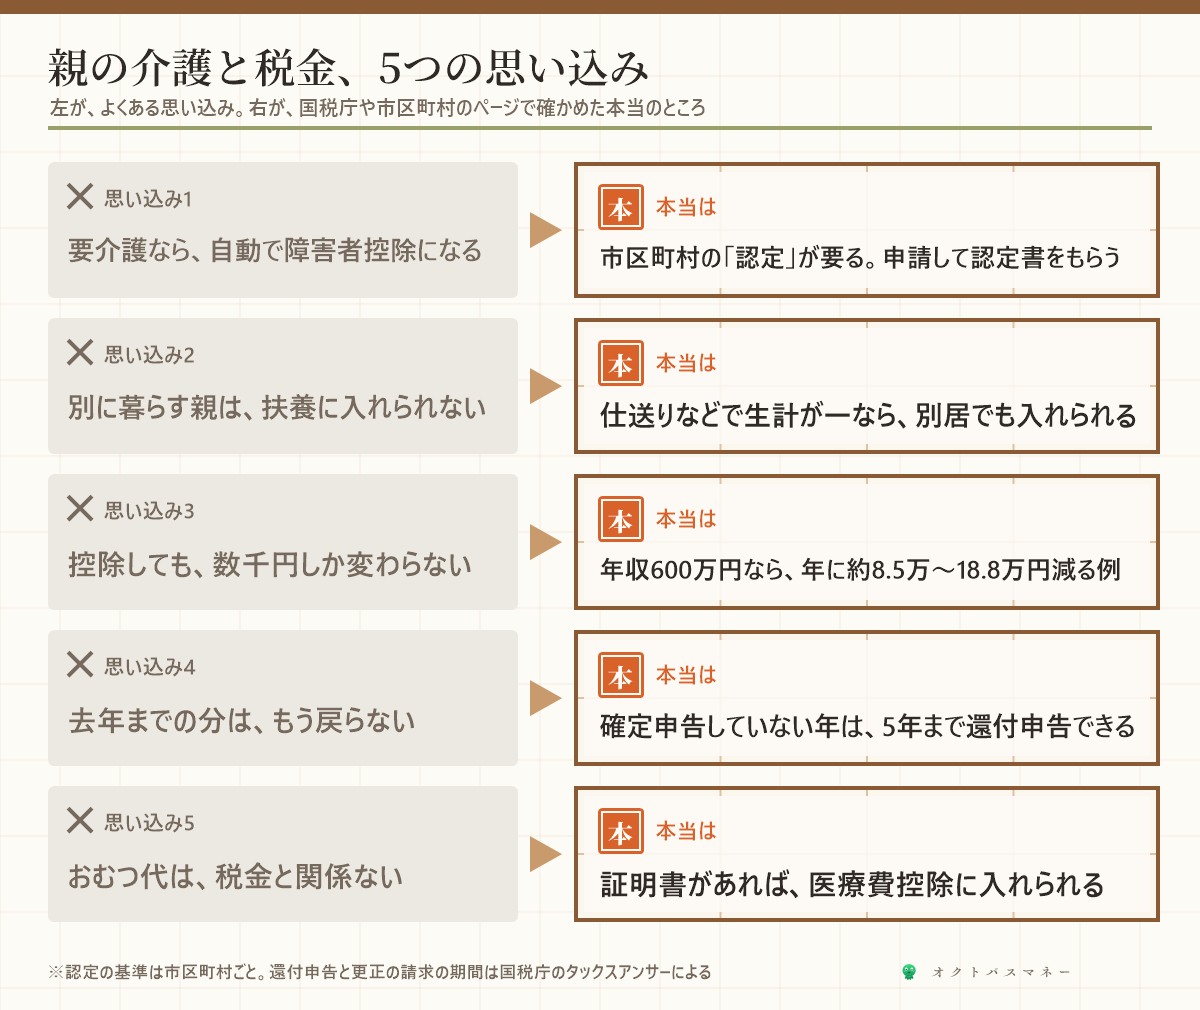
思い込み1 要介護なら、自動で障害者控除になる
本当は、市区町村の「認定」が要ります。国税庁は、障害者控除の対象として、障害者手帳などを持つ人のほかに「精神または身体に障害のある65歳以上の人」で、障害者に準ずるものとして市町村長などの認定を受けている人をあげています(国税庁 No.1160 障害者控除)。特別障害者に準ずると認定された人は、特別障害者として扱われます。
この認定は、介護保険の要介護認定とは別のものです。横浜市は、要介護認定と障害者控除の認定は判断の基準が違うので、要介護認定を受けた人が必ず対象になるわけではなく、逆に要介護認定を受けていない人が対象になることもあると説明しています(横浜市「高齢者の障害者控除認定書の発行について」)。
障害者と特別障害者の目安
横浜市の基準では、認知症が軽度か中度に準ずる人や、身体障害者の3〜6級に準ずる人は「障害者」、認知症が重度に準ずる人や、6か月ほど以上寝たきりで食事や排せつに支障がある人は「特別障害者」です。判定はその年の12月31日の状態で行います。基準や必要な書類は市区町村ごとに違うので、親が住んでいる市区町村の介護保険や高齢福祉の窓口で確かめてください。
| 区分 | 所得税の控除 | 住民税の控除 |
|---|---|---|
| 障害者 | 27万円 | 26万円 |
| 特別障害者 | 40万円 | 30万円 |
| 同居の特別障害者 | 75万円 | 53万円 |
所得税は国税庁 No.1160、住民税は横浜市の所得控除のページの金額です。障害者控除は、扶養している親が障害者にあたるときに、扶養控除とは別に受けられます。
思い込み2 別に暮らす親は、扶養に入れられない
本当は、生計が一なら別居でも入れられます。扶養控除の条件のひとつは「生計を一にしていること」です(国税庁 No.1180 扶養控除)。国税庁は、一緒に暮らしていなくても、生活費や療養費などをいつも送っているような場合は、生計を一にするものとして扱うとしています(No.1180のQ&A)。
親の所得の条件:年金だけなら年168万円以下が目安
扶養に入れられるのは、親の合計所得金額が、所得税(2026年分)で62万円以下、住民税で58万円以下の場合です。65歳以上で公的年金の収入が330万円未満なら、公的年金等控除は110万円です(横浜市)。親の収入が年金だけなら、所得税では年172万円以下、住民税では年168万円以下が目安になります。2026年分の所得税の基準が上がった理由は、扶養の136万円の記事に書きました。
同居なら、扶養控除も大きくなる
70歳以上の親は「老人扶養親族」で、所得税の控除は48万円、同居している父母などは「同居老親等」で58万円です。住民税はそれぞれ38万円と45万円です。ただし国税庁は、老人ホームなどに入っている場合は、そこが住まいになるので同居にはあたらないとしています。病気の治療のための入院なら、長くても同居として扱ってよいとされています。
思い込み3 控除しても、数千円しか変わらない
本当は、年に数万〜十数万円変わります。年収600万円で40〜64歳の会社員が、80歳で年金だけの親を扶養に入れる場合で計算しました。
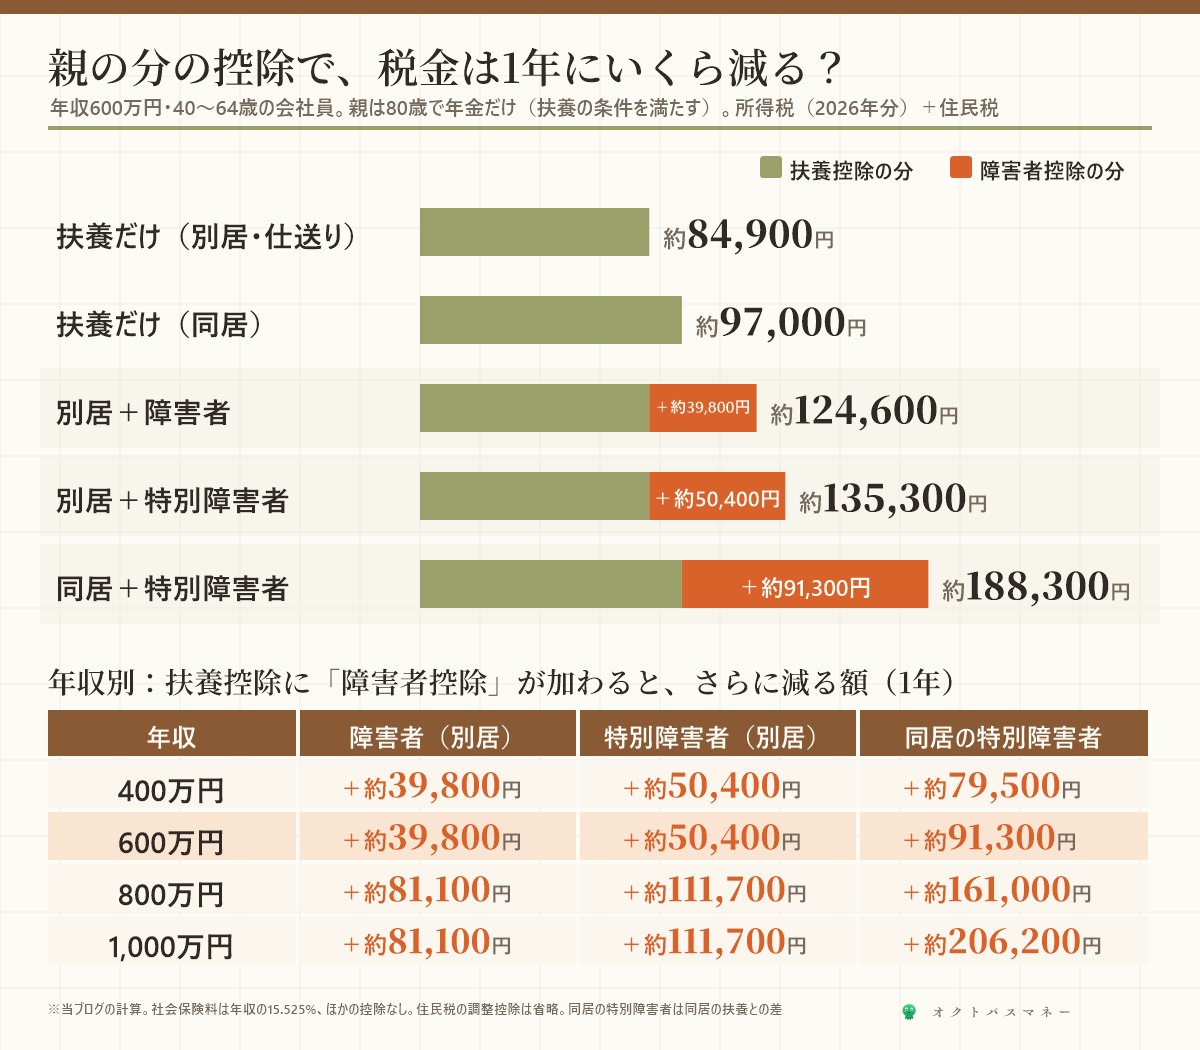
親を扶養に入れるだけで、所得税と住民税を合わせて年に約8.5万円減ります。そこに障害者控除が加わると、別居の障害者でさらに約4.0万円、別居の特別障害者で約5.0万円、同居の特別障害者なら同居の扶養に比べてさらに約9.1万円です。合計では、同居で特別障害者の場合に年約18.8万円になります。
| 年収 | 障害者(別居) | 特別障害者(別居) | 同居の特別障害者 |
|---|---|---|---|
| 400万円 | 約3.98万円 | 約5.04万円 | 約7.95万円 |
| 600万円 | 約3.98万円 | 約5.04万円 | 約9.13万円 |
| 800万円 | 約8.11万円 | 約11.17万円 | 約16.10万円 |
| 1,000万円 | 約8.11万円 | 約11.17万円 | 約20.62万円 |
表は、扶養控除に「障害者控除」が加わったときに、さらに減る額です(同居の特別障害者は、同居の扶養との差)。所得税は2026年分の基礎控除と税率、住民税は10%で計算し、社会保険料は年収の15.525%、ほかの控除はないものとしました。年収が高いほど所得税の税率が上がるので、減る額も大きくなります。所得税の計算のしくみは税金のしくみの記事にまとめています。
思い込み4 去年までの分は、もう戻らない
本当は、5年までさかのぼれます。会社員で確定申告をしていない年の分は、翌年1月1日から5年間、還付申告ができます(国税庁 No.2030 還付申告)。確定申告をした年の分は、法定申告期限から5年以内なら「更正の請求」で直せます(国税庁 No.2026)。
ただし、過去の年の分を受けるには、その年の12月31日の状態について認定を受けている必要があります。前の年の認定書を出してもらえるかどうかは、市区町村によって違うので、窓口で聞いてみてください。
思い込み5 おむつ代は、税金と関係ない
本当は、医療費控除に入れられることがあります。国税庁は、病気やけがでおおむね6か月以上寝たきりで、医師の治療を受けている人がおむつを使う必要があるとき、そのおむつ代を医療費控除の対象としています(国税庁 No.1122 医療費控除の対象となる医療費)。医師が書く「おむつ使用証明書」が必要で、要介護認定を受けている一定の人は、市区町村などが出すおむつ使用の確認書で代えられます。
医療費控除は年末調整ではできないので、確定申告をします。親の医療費を子が払った場合も、生計が一なら子の医療費控除に入れられます。医療費控除のしくみと、セルフメディケーション税制との比べ方は医療費控除の記事で詳しく書いています。
控除を受けるまでの段取り
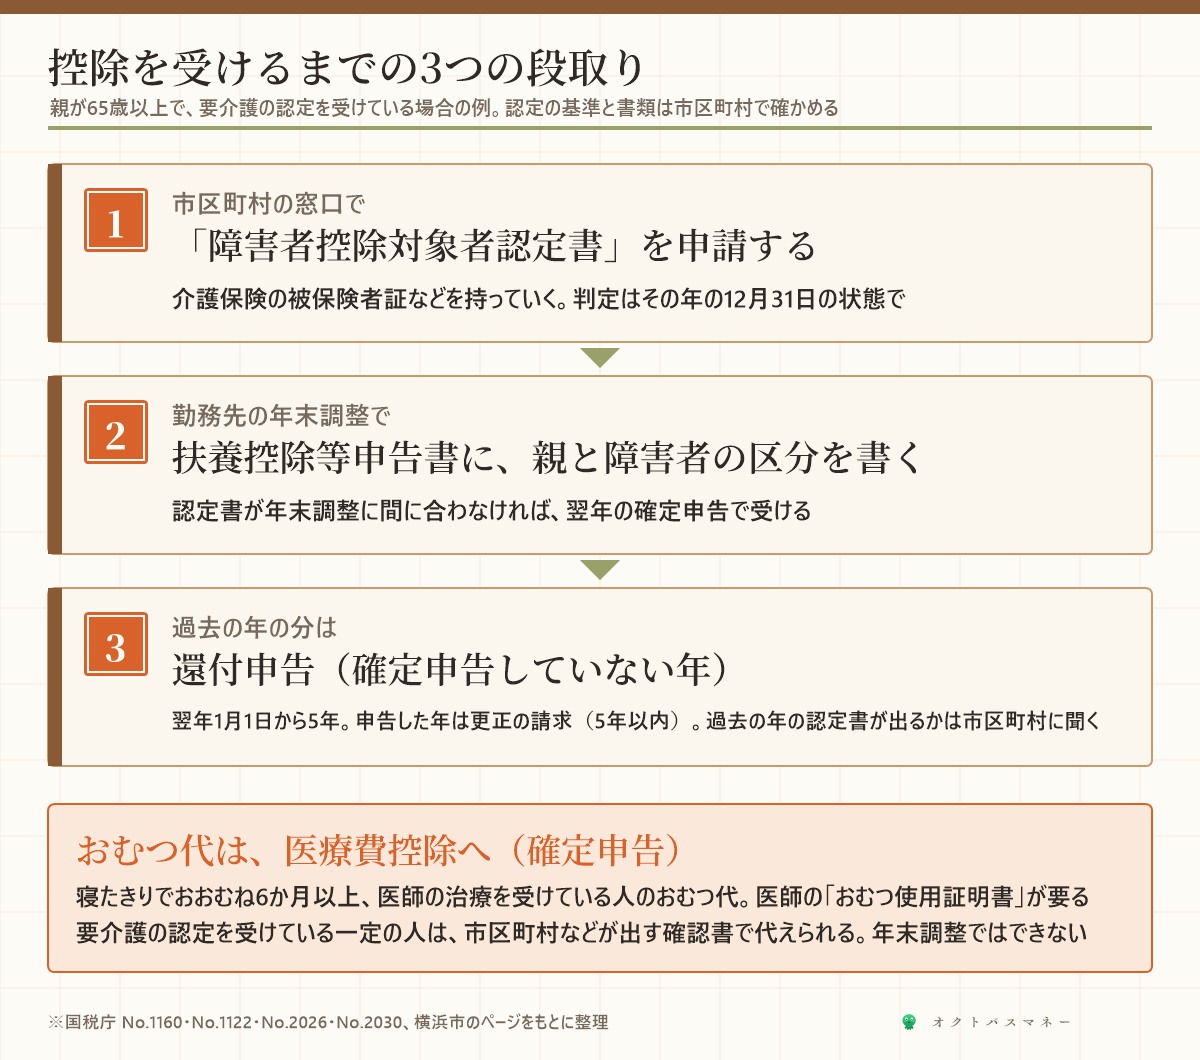
- 市区町村で認定書を申請する。横浜市では、申請書と介護保険の被保険者証、窓口に行く人の本人確認書類を持っていきます。オンラインで申請できる市区町村もあります
- 年末調整の書類に書く。勤務先に出す扶養控除等申告書に、親を扶養親族として書き、障害者か特別障害者かを書きます。12月31日の状態で判定するので、年末調整のときに認定書がまだなければ、翌年の確定申告で受けます
- 過去の年は、還付申告か更正の請求。認定書をもらえた年について、5年以内に手続きします
- おむつ代は確定申告で。おむつ使用証明書か、市区町村の確認書を用意します
きょうだいがいる場合は、誰が親を扶養に入れるかを先に決めておくと手続きがぶつかりません。所得税率の高い人の扶養に入れると、減る税金は大きくなります。
このブログの考え
障害者控除の認定は、要介護認定のように役所から声がかかるものではありません。知っている人だけが申請して、受けている控除です。親の介護で時間もお金もかかる時期に、年に数万円の差は小さくないと思います。
私なら、まず親の介護保険の被保険者証と、主治医やケアマネジャーから聞いている状態をもとに、市区町村の窓口に「障害者控除の認定の対象になりそうか」を聞きます。対象なら、今年の分は年末調整か確定申告で、過去の年の分は還付申告で取り戻します。ここで浮いたお金は、介護の費用の積み立てに回すのが、いちばん気持ちよく使える置き場所だと考えます。戻ったお金を毎月の余りとして積み立てることは、4つの所得の記事で書いた「元手を作る」ことにもつながります。
12月は、ボーナスや退職など、お金の決めごとが重なる時期です。冬のボーナスの手取りは冬のボーナスの記事、退職を考えている人はボーナス後に辞める段取りの記事、年末年始の暖房費は暖房器具の比較の記事も参考にしてください。年末調整そのものの変更点は2026年の年末調整の記事にまとめています。
よくある質問
Q. 親が老人ホームに入っています。控除は受けられますか?
生計が一で、親の所得が条件を満たしていれば、扶養控除は受けられます。ただし同居にはあたらないので、同居老親等ではなく老人扶養親族の48万円です。障害者控除も、認定があれば受けられますが、同居の特別障害者の75万円ではなく、特別障害者の40万円になります。
Q. 親の年金が多くて、扶養に入れられません。障害者控除は使えませんか?
親自身に所得税がかかっているなら、親が自分の確定申告で障害者控除を受けられます。国税庁は、納税者自身が障害者にあたる場合も控除の対象としています。認定書は親本人の分として使えます。
Q. 年の途中で親が亡くなりました。
亡くなった年は、亡くなった日の状態で判定します。横浜市も、死亡した年は死亡日を認定の基準日としています。その年の年末調整か確定申告で、扶養控除と障害者控除を受けられるか確かめてください。
障害者控除、扶養控除、医療費控除の対象となるおむつ代、還付申告と更正の請求は国税庁のタックスアンサー(いずれも令和8年4月1日現在の法令等)、認定の基準と手続き、住民税の所得控除、公的年金等控除は横浜市のページで確かめました。2026年分の扶養親族の所得の条件(62万円以下)は国税庁の用語集とNo.1180の注記によります。税金が減る額は当ブログの計算で、所得税は2026年分の給与所得控除・基礎控除・税率、住民税は10%で計算し、調整控除は省いています。認定の基準は市区町村ごとに違うので、横浜市は一つの例として紹介しています。2026年11月10日に確認しました。
※本記事は2026年11月10日時点の公表情報にもとづきます。税金の額は条件を置いた計算の例で、実際の額は収入、ほかの控除、住んでいる市区町村で変わります。認定の基準と手続きは市区町村に、税金の扱いは勤務先や税務署に確認してください。この記事は広告を含みません。
コメント