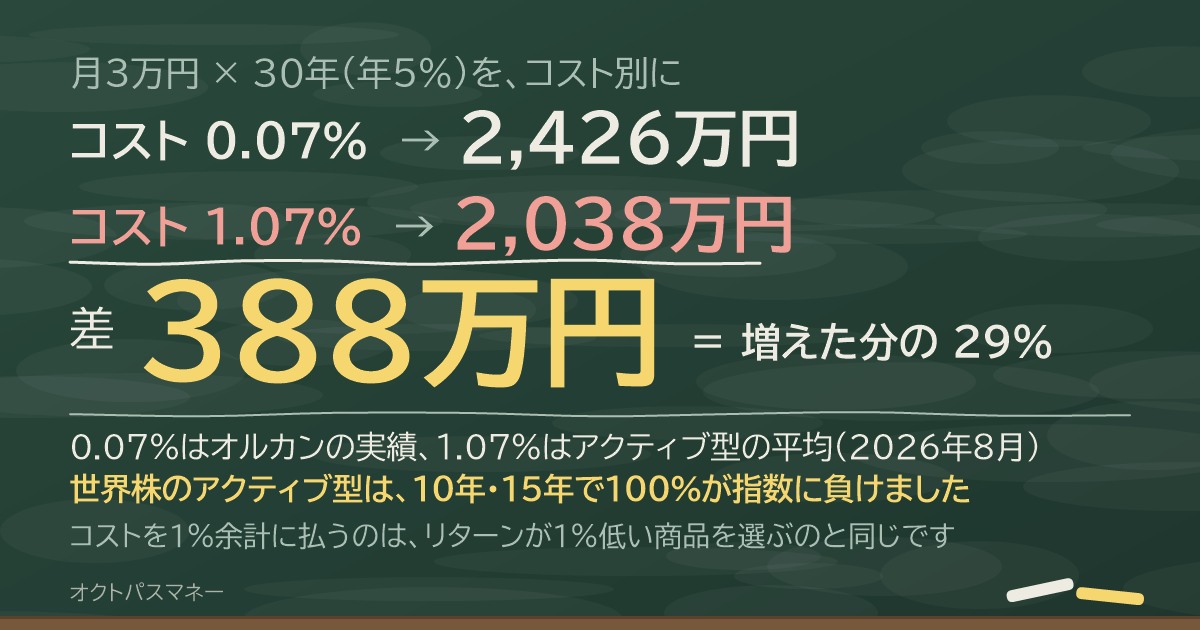
月3万円を、30年積み立てる。年5%で増えたとします。
コストが年0.07%の投資信託なら、30年後は2,426万円。コストが年1.07%なら、2,038万円。同じ相場、同じ積立で、差は388万円です。
0.07%は、いちばん売れている投資信託(オルカン)の直近1年の実績。1.07%は、日本のアクティブ型投資信託の平均です。どちらも今年の数字で計算しました。
「たった1%」が、増えた分の3割を持っていく。今日はその仕組みと、自分の投資信託のコストを今日確かめる方法です。
- 信託報酬は毎日、見えないところで引かれている
- いまの平均:全体0.90%・インデックス0.33%・アクティブ1.07%(2026年8月)
- 月3万円×30年で、コスト別にいくら残るかの表
- 「高い分、増えるのでは」への答え(世界株のアクティブ型は10年・15年で100%が指数に負けた)
- 信託報酬より見るべき「総経費率」
- 持っている投資信託のコストを、今日調べる方法
先に結論
- コスト1%の差は、30年で利益の約3割になる(月3万円なら388万円)
- コスト1%を余計に払うことは、リターンが1%低い商品を選ぶのと同じ。年5%・コスト1.07%の結果は、年4%・コスト0.07%と同じ2,038万円
- 高いコストの見返りは、データ上ほぼない。世界株のアクティブ型は10年・15年で100%が指数に負けた(SPIVA日本・2025年末)
- 私なら、長期の積立は総経費率0.2%以下のインデックス型だけにする
信託報酬は、毎日引かれている
投資信託を持っていると、運用会社・販売会社・信託銀行の3社に、毎年決まった率の「運用管理費用(信託報酬)」を払います。これが投資信託の主なコストです。
ただ、請求書は来ません。基準価額(投資信託の値段)から、毎日少しずつ差し引かれた状態で表示されます。だから「払っている」感覚がない。
毎年10万円、30年で300万円以上を払っている
——でも、通帳にはどこにも出てきません
相場が上がっても下がっても、引かれます。利益が出ていない年も引かれます。投資で唯一、自分で確実にコントロールできる数字が、このコストです。
いま、平均はいくらか
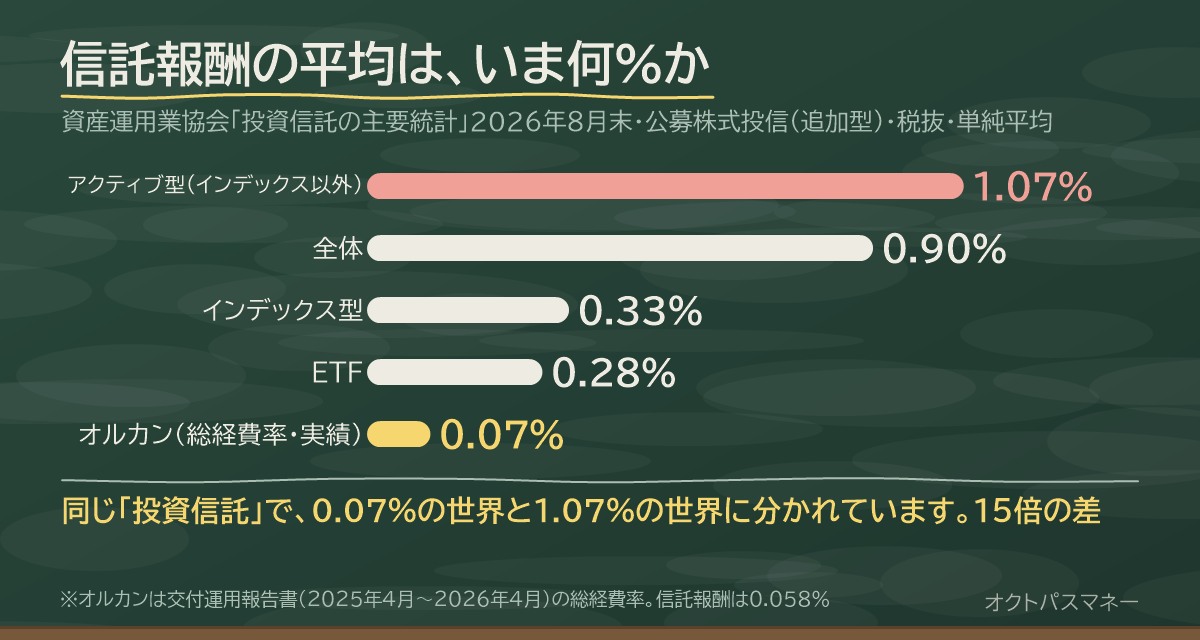
資産運用業協会(旧・投資信託協会)が毎月出しているファクトブックの2026年8月末の数字です(税抜・単純平均)。
| 公募株式投信(追加型) | 信託報酬の平均(年) |
|---|---|
| 全体 | 0.90% |
| インデックス型 | 0.33% |
| アクティブ型(インデックス以外) | 1.07% |
| ETF | 0.28% |
平均は年々下がっています(全体は2017年の1.09%→0.90%)。ただしアクティブ型は今でも1%を超えたままです。
いっぽうで、いちばん売れている投資信託は、ここからさらに一桁安い。eMAXIS Slim 全世界株式(オルカン)の直近の運用報告書(2025年4月〜2026年4月)では、信託報酬が0.058%、売買手数料などを含めた総経費率が0.07%。純資産は13兆円を超えました。
つまり、いま日本の投資信託のコストは「0.07%の世界」と「1.07%の世界」に分かれている。同じ「投資信託」という名前で、15倍違います。
30年で、いくら違うか
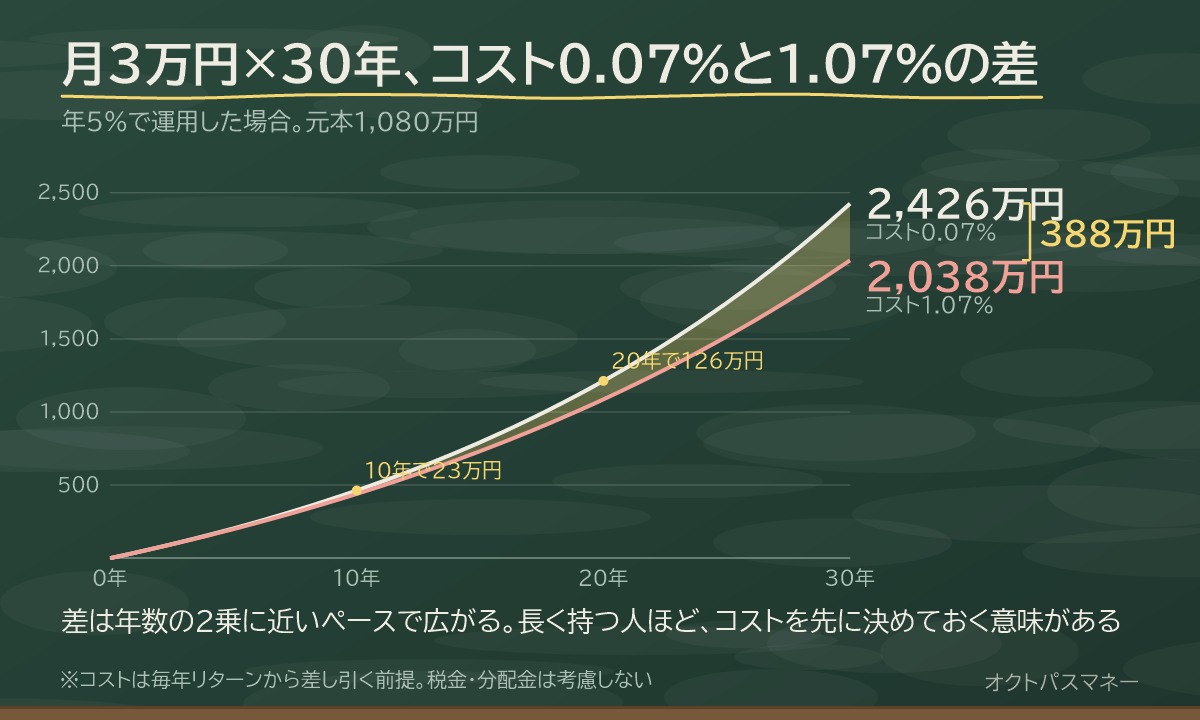
月3万円を30年(元本1,080万円)、運用は年5%として計算しました。コストは毎年、リターンから引かれるものとして扱っています。
| コスト(年) | 30年後 | コスト0%との差 |
|---|---|---|
| 0%(コストなし・参考) | 2,456万円 | — |
| 0.07%(オルカンの実績) | 2,426万円 | −30万円 |
| 0.33%(インデックス型の平均) | 2,317万円 | −139万円 |
| 1.07%(アクティブ型の平均) | 2,038万円 | −418万円 |
| 1.5%(つみたて投資枠のアクティブ型の上限) | 1,894万円 | −563万円 |
0.07%と1.07%の差は、388万円。30年で増えた分(利益1,376万円)のうち約29%が、コストで消える計算です。
そして、もうひとつ見てほしい数字があります。年4%・コスト0.07%で30年積み立てても、2,038万円。年5%・コスト1.07%とぴったり同じです。
相場の1%は誰にも読めません。でもコストの1%は、買う前に目論見書に書いてあります。
期間が短いと差は小さく見えます。10年なら23万円、20年なら126万円、30年で388万円。差は年数の2乗に近いペースで広がるので、長く持つ人ほど、コストを先に決めておく意味があります。
「高い分、増えるのでは」への答え
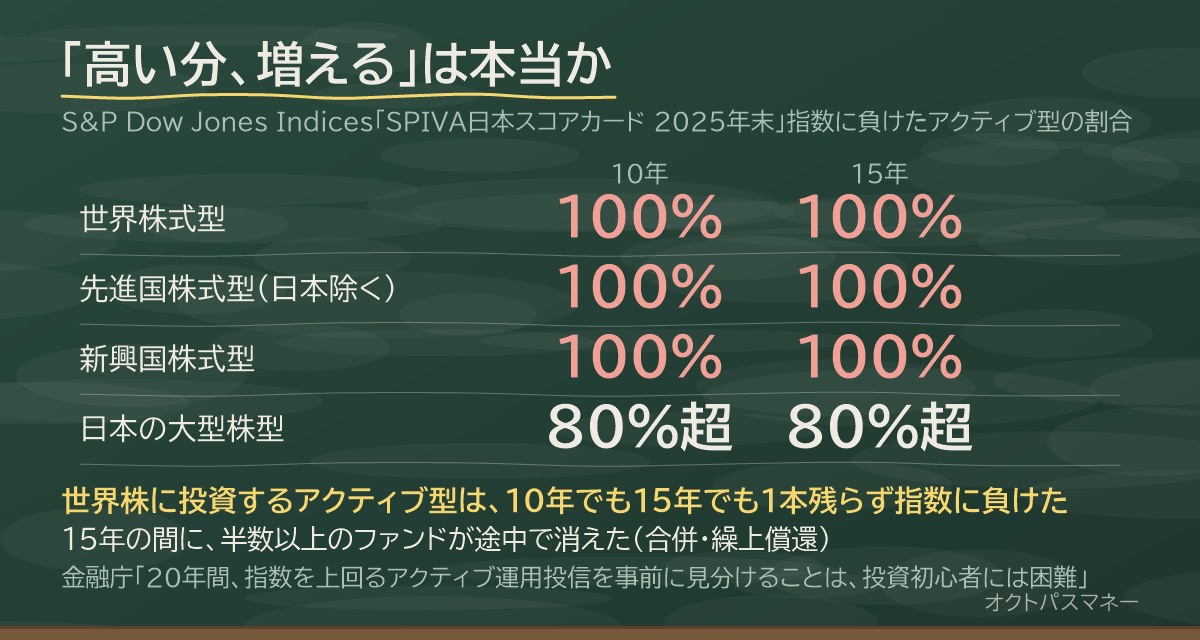
ここが本題です。1.07%のアクティブ型は、プロが銘柄を選んで指数を上回ろうとする商品。コストが高い分、増えるなら払う価値があります。
S&Pダウ・ジョーンズ・インデックス社が毎年出しているSPIVA日本スコアカード(2025年末)で、日本で買えるアクティブ型のうち指数に負けたファンドの割合はこうでした。
| アクティブ型の種類 | 10年 | 15年 |
|---|---|---|
| 世界株式型 | 100%が負け | 100%が負け |
| 先進国株式型(日本除く) | 100% | 100% |
| 新興国株式型 | 100% | 100% |
| 日本の大型株型 | 80%超 | 80%超 |
世界株に投資するアクティブ型は、10年でも15年でも1本残らず指数に負けています。しかも15年の間に、半数以上のファンドが途中で消えた(合併・繰上償還)。負けたファンドは消えるので、いま残っているファンドの成績だけを見ると、実態より良く見えます。
これは日本だけの話ではなく、この統計は2002年から米国でも同じ傾向が続いています。理由は単純で、プロ同士が売買している市場では、平均を上回り続けることが構造的に難しく、そこに1%のコストが毎年乗るからです。
金融庁も、つみたてNISAをつくったときの報告書で、こう書いています。「20年間という長期にわたって、マーケット全体のリターンを上回るアクティブ運用投信を事前に見分けることは、少なくとも投資初心者には困難であろう」。
だからつみたて投資枠には、信託報酬の上限があります。指数に連動するものは国内0.5%・海外0.75%以下、それ以外は国内1.0%・海外1.5%以下、販売手数料はゼロ。「この枠に入っている=国が”長期・積立に向く”と認めたコスト水準」と読めます。
見るべきは「信託報酬」より「総経費率」
ここまで「信託報酬」と書いてきましたが、実際に引かれるコストはもう少しあります。売買委託手数料、監査費用、海外の保管費用など。これらを全部足したものが「総経費率」で、2024年から交付目論見書に載るようになりました。
オルカンなら、信託報酬0.058%に対して総経費率0.07%。差はわずかです。でもファンドによっては、信託報酬0.5%と書いてあって総経費率が1%近い、ということがあります。目論見書の「総経費率」の欄を見てください。これが本当のコストです。
自分の投資信託のコストを、今日調べる
やることは2つです。
- 証券会社・銀行のサイトで、持っている投資信託の名前を検索し、「運用管理費用(信託報酬)」と「総経費率」を見る
- いまの評価額 × 総経費率 = 「毎年、この投資信託に払っている額」を出す
300万円持っていて総経費率1.5%なら、年4.5万円。それだけ払って、指数に勝つ確率がほぼゼロ。この数字を見て、続けるか決めれば十分です。
とくに確かめてほしいのは、次の3つを持っている人です。
- 銀行の窓口で勧められた投資信託(信託報酬1%台のアクティブ型が多い)
- 毎月分配型(コストが高いうえ、分配金で元本を削っていることがある)
- ファンドラップ・ロボアドバイザー(投資信託のコストの上に、さらに管理費がかかる二重構造)
正直に言うと
「じゃあ、持っているアクティブ型を今すぐ売って乗り換えるべきか」。ここは急がなくていいです。
課税口座なら、売ると利益に20.315%の税金がかかります。乗り換えで得るコスト差より税金が大きい場合がある。だからまず「これからの積立先」を低コストに変える。持っている分は、利益が小さいうちに少しずつ、または年をまたいで移す。NISA口座内なら税金はかかりませんが、売った枠が戻るのは翌年です。
一括か分割かの記事で「入れる先が決まっているか」を条件にしました。決めるときの基準が、今日の話です。オルカンかS&P500かで迷うより、「どちらも0.1%前後で買える」ことのほうが、30年後にはずっと大きい。
親の介護の記事で「親の貯金は動かさない」と書きました。自分の積立は逆で、30年動かさない。動かさないからこそ、30年分のコストがまるごと効きます。出産の記事の児童手当をよけて育てるなら、その育てる先も同じです。18年で1%は、確実に効きます。
今日やること
ひとつだけです。
持っている投資信託の「総経費率」を調べて、評価額にかけてください。
年3,000円なら、そのまま。年3万円なら、次の積立から低コストに変える。年10万円なら、乗り換えの計算をする。投資で自分が決められる数字は、これだけです。
まとめ
- 信託報酬は毎日、基準価額から引かれる。請求書は来ない
- 平均はインデックス0.33%・アクティブ1.07%(2026年8月)。オルカンは総経費率0.07%
- 月3万円×30年、0.07%と1.07%の差は388万円=利益の約29%
- コスト1%=リターン1%。年5%・1.07%と、年4%・0.07%は同じ2,038万円
- 世界株のアクティブ型は10年・15年で100%が指数に負けた。15年で半数以上が消えた
- 見るのは総経費率。評価額×総経費率=毎年払っている額
- 乗り換えは急がない。これからの積立先から低コストに
相場は選べません。コストは選べます。30年後の388万円は、今日の5分で決まります。
※本記事は2026年9月時点の公表情報にもとづきます。信託報酬の平均は資産運用業協会の2026年8月末の単純平均(税抜)、オルカンの数字は2026年4月27日決算の交付運用報告書の実績で、将来の率を保証するものではありません。積立の試算は「年5%一定・コストを毎年リターンから差し引く」という仮定で当ブログが計算したもので、税金・分配金は考慮していません。SPIVAの数字はS&P Dow Jones Indicesの集計によるもので、過去の実績は将来の成果を示すものではありません。投資は元本割れの可能性があります。この記事は個別の助言ではありません。
コメント