
会社員がお金の勉強を始めると、「iDeCo」「企業型DC」「選択制DC」と、似た名前がいくつも出てきます。どれも確定拠出年金(DC)の仲間で、毎月の掛金を自分で運用して、原則60歳から受け取る制度です。
企業型DCに入っている人は2025年3月末で約862万人(厚生労働省「企業型年金の規約数等の推移」)、iDeCoは2026年8月末で約406万人です(国民年金基金連合会「業務状況」)。そして2026年12月からは、会社員の掛金の上限が月6.2万円に上がり、企業型DCとiDeCoの組み合わせ方も変わります。
「どれがいいの?」と迷いやすいテーマですが、実は自由に選べるものは多くありません。会社にどの制度があるかで、選べるものが決まるからです。この記事では、3つの違いを整理してから、自分に関係があるのはどれかを3つの質問で確かめます。最後に、選択制DCに月2万円を入れたとき、何が増えて何が減るのかを計算しました。
先に答え(3行)
- 会社に企業型DCがあるなら、会社が出す掛金はそのまま受け取る(自分の負担はない)
- 自分でも上乗せするなら、マッチング拠出かiDeCoのどちらか一方。12月から枠が広がる
- 選択制DCは、DCを選ぶと税金と社会保険料が減るかわりに、厚生年金なども少し減る
3つの違いは「誰が掛金を出すか」
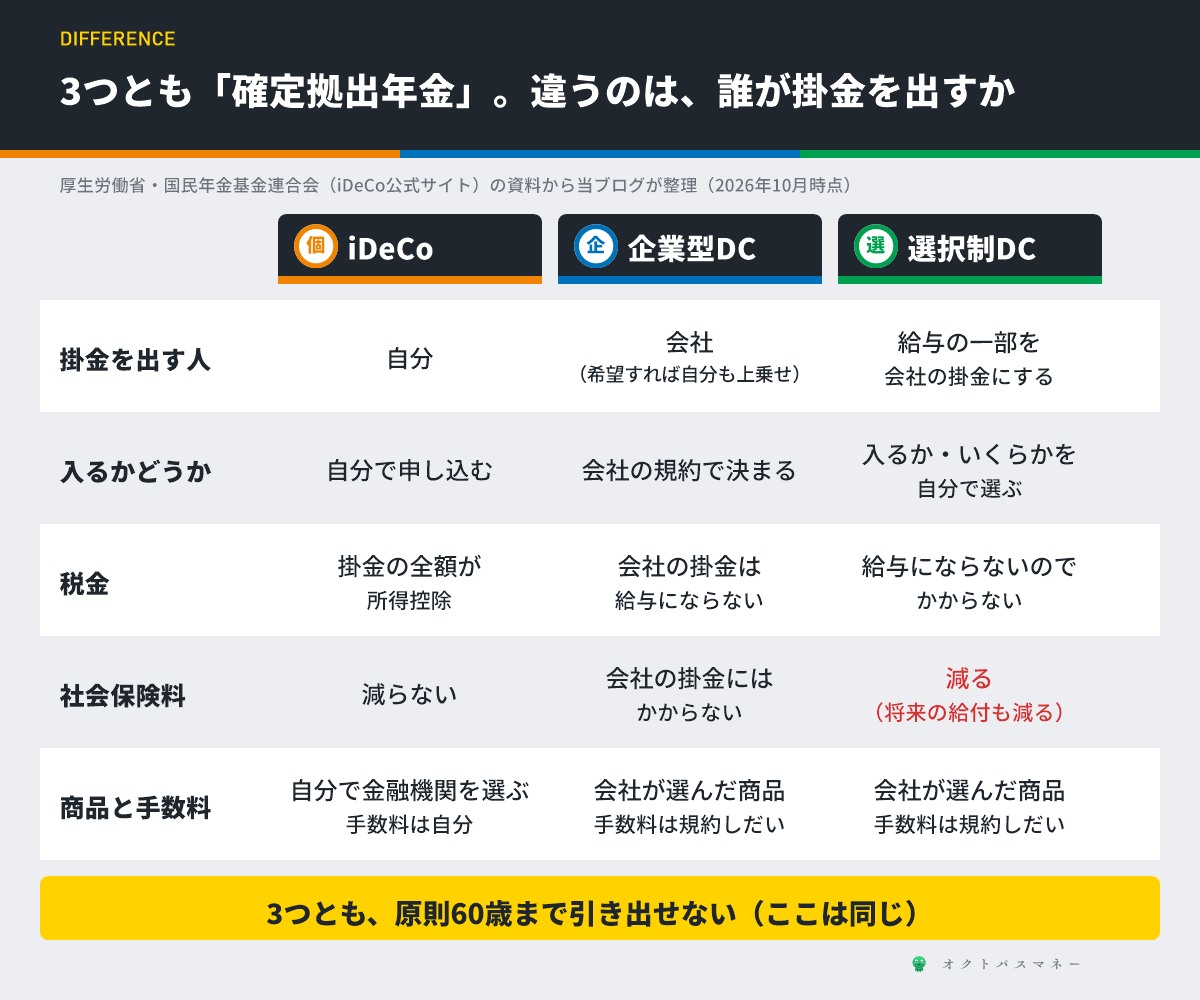
3つとも、掛金を投資信託や定期預金で運用して、原則60歳から受け取る点は同じです。違いは、掛金を誰が出すのかです。
iDeCo(個人型確定拠出年金)
自分で金融機関を選んで申し込み、自分のお金で掛金を出します。掛金は全額が所得控除になり、所得税と住民税が安くなります。NISAとの違いは、iDeCoと新NISAの違いの記事でおさらいしました。
企業型DC(企業型確定拠出年金)
会社が掛金を出してくれる制度です。会社の掛金は給与ではないので、税金も社会保険料もかかりません。入るかどうかは、会社の規約で決まります。規約にあれば、自分の給与から掛金を上乗せする「マッチング拠出」も使えます。
選択制DC
企業型DCの一種で、給与の一部を、DCの掛金にするか、そのまま給与で受け取るかを自分で選ぶしくみです。会社によっては「ライフプラン手当」などの名前がついています。DCを選んだ分は給与ではなくなるので、税金と社会保険料がかかりません。そのかわり、社会保険料をもとに決まる給付も減ります。
厚生労働省は、この仕組みを入れる会社に対して、社会保険・雇用保険などの給付額にも影響する可能性を含めて、従業員に正確に説明するよう求めています(厚生労働省「確定拠出年金制度について」(法令解釈通知))。
自分に関係があるのはどれ? 3つの質問
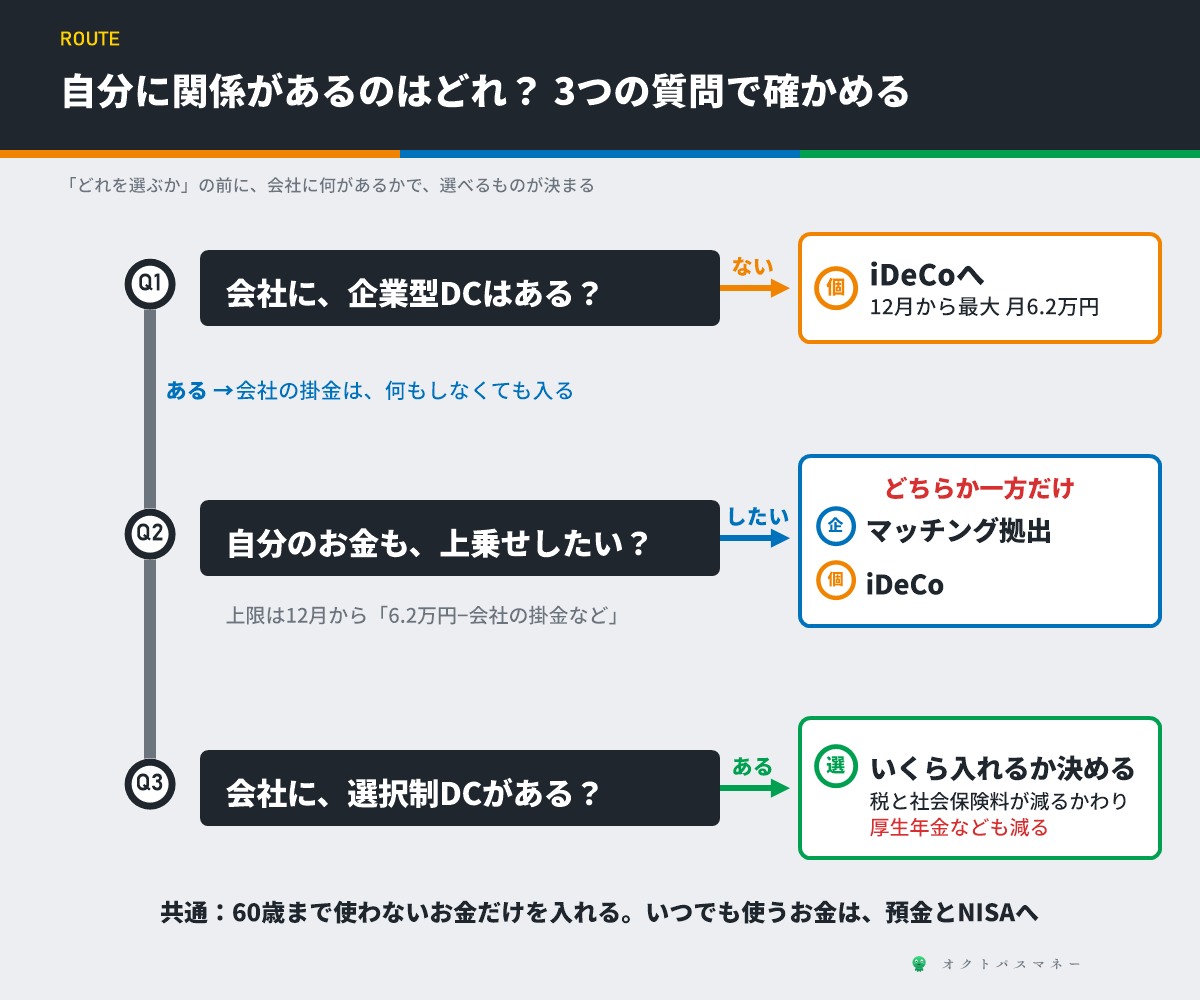
質問1 会社に、企業型DCはある?
まずはここからです。入社のときの資料、就業規則や退職金の規程、人事・総務の担当者に聞けばわかります。企業型DCに入っていれば、加入者向けのウェブサイトや郵送のお知らせで、自分の残高を見ることができます。
企業型DCがないなら、自分で上乗せする方法はiDeCoです。12月からは、企業年金のない会社員の上限が月2.3万円から6.2万円に上がります(厚生労働省「2025年の制度改正」)。
企業型DCがあるなら、会社の掛金は何もしなくても毎月入ります。自分の負担はありません。そのうえで、次の質問です。
質問2 自分のお金も、上乗せしたい?
上乗せの方法は2つあります。会社のDCに自分の掛金を足すマッチング拠出と、自分でiDeCoに入る方法です。ただし、両方は使えません。マッチング拠出をしている人はiDeCoに入れないと決まっています(iDeCo公式サイト「加入資格」)。
この上限が、今年は2回変わります。会社の掛金が月1万円の人で比べると、こうなります。
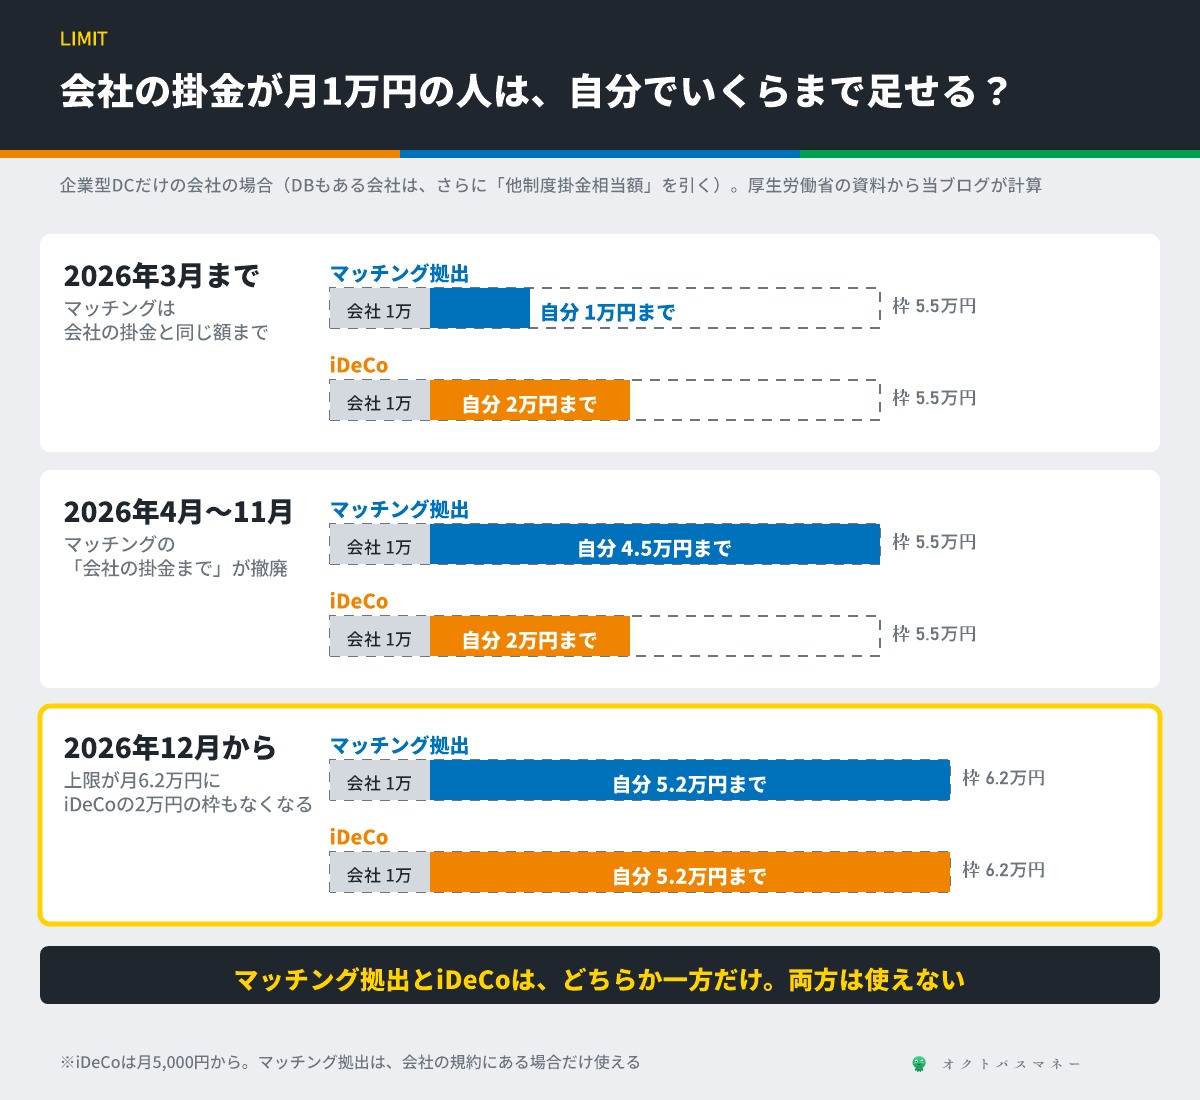
- 2026年4月から:マッチング拠出の「会社の掛金と同じ額まで」という制限がなくなりました。会社の掛金が少ない人でも、枠いっぱいまで足せます
- 2026年12月から:枠が月5.5万円から6.2万円に広がります。iDeCoの「月2万円まで」という上限もなくなり、6.2万円から会社の掛金などを引いた額まで入れられます(厚生労働省「2025年の制度改正に関するチラシ」)
会社に確定給付企業年金(DB)もある場合は、さらに「他制度掛金相当額」を引きます。自分がiDeCoにいくらまで出せるかは、企業型DCの加入者向けサイトで確認できるようになっています(同じチラシに書かれています)。
| マッチング拠出 | iDeCo | |
|---|---|---|
| 使える条件 | 会社の規約にあること | 会社の掛金が毎月出ていること・マッチング拠出をしていないこと |
| 選べる商品 | 会社のDCの商品の中から | 自分で選んだ金融機関の商品の中から |
| 毎月の手数料 | 会社の規約しだい | 自分で負担(月171円〜、2027年1月から186円〜) |
| 掛金の払い方 | 給与から天引き。年末調整も会社で | 口座から引き落とし(給与から天引きする会社もある) |
| 税金 | 掛金の全額が所得控除(同じ) | |
| 転職したら | 資産を移す手続きが必要 | そのまま続けられる(勤め先の変更は届け出る) |
当ブログの考えでは、会社のDCに信託報酬の低いインデックスファンド(全世界株式や先進国株式など)があるなら、マッチング拠出が手軽です。手続きは会社でまとめて行われ、控除も年末調整で済みます。商品の選択肢が少ない、信託報酬の高いものしかない、というときは、iDeCoを選ぶ価値があります。何を選ぶかの考え方は、新NISAで結局どれを買うかの記事と同じです。
質問3 会社に、選択制DCがある?
選択制DCがある会社では、DCにいくら入れるかを自分で決めます。ここがいちばん迷うところなので、次の章で計算します。
選択制DCに月2万円入れると、何が増えて何が減る?
月給30万円(東京・協会けんぽ・40歳未満・賞与なし)の会社員が、選択制DCで月2万円をDCに入れた場合を、2026年度の保険料率(協会けんぽ「令和8年度の保険料率」)と2026年分の税金で計算しました。
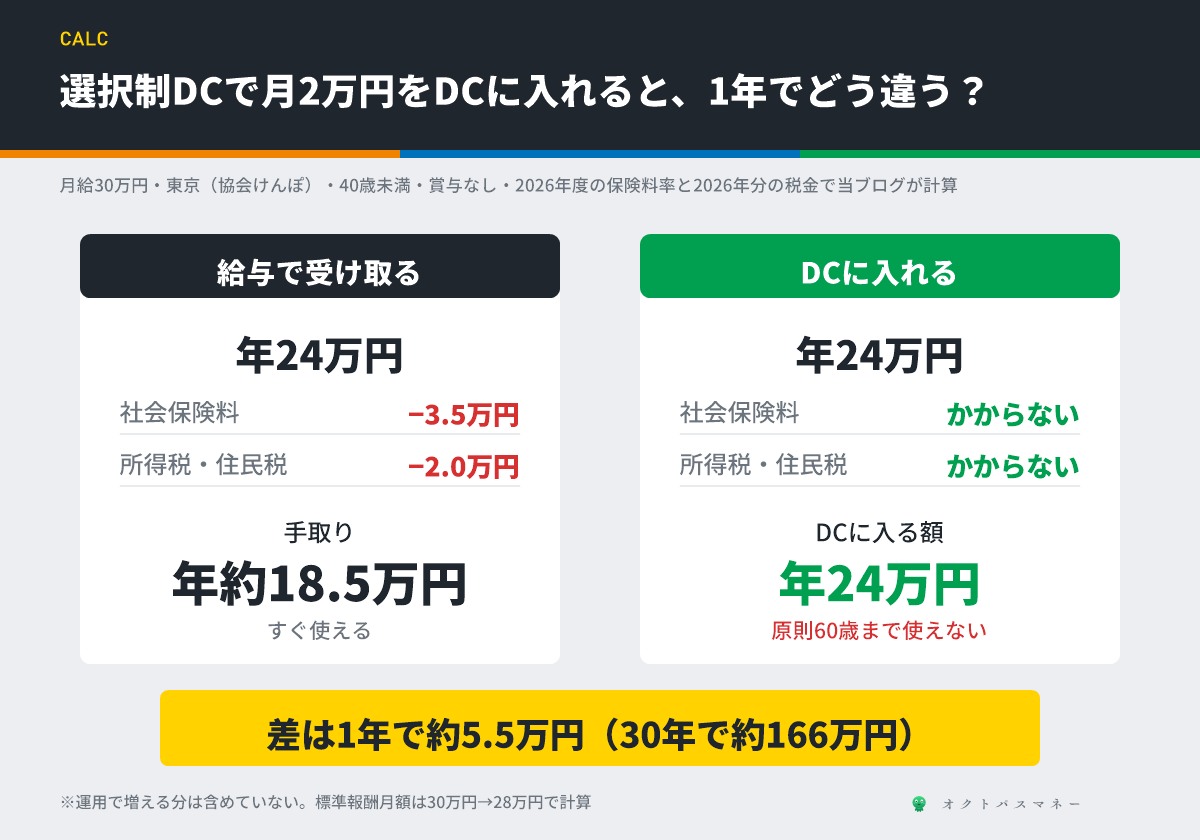
2万円を給与で受け取ると、1年の24万円から社会保険料が約3.5万円、所得税と住民税が約2.0万円引かれて、手取りは約18.5万円です。DCに入れれば、24万円がそのまま積み立てられます。差は1年で約5.5万円。30年続ければ約166万円になります。
ここだけ見ると、DCに入れたほうが得に見えます。でも、社会保険料が減るということは、社会保険料をもとに決まる給付も減るということです。
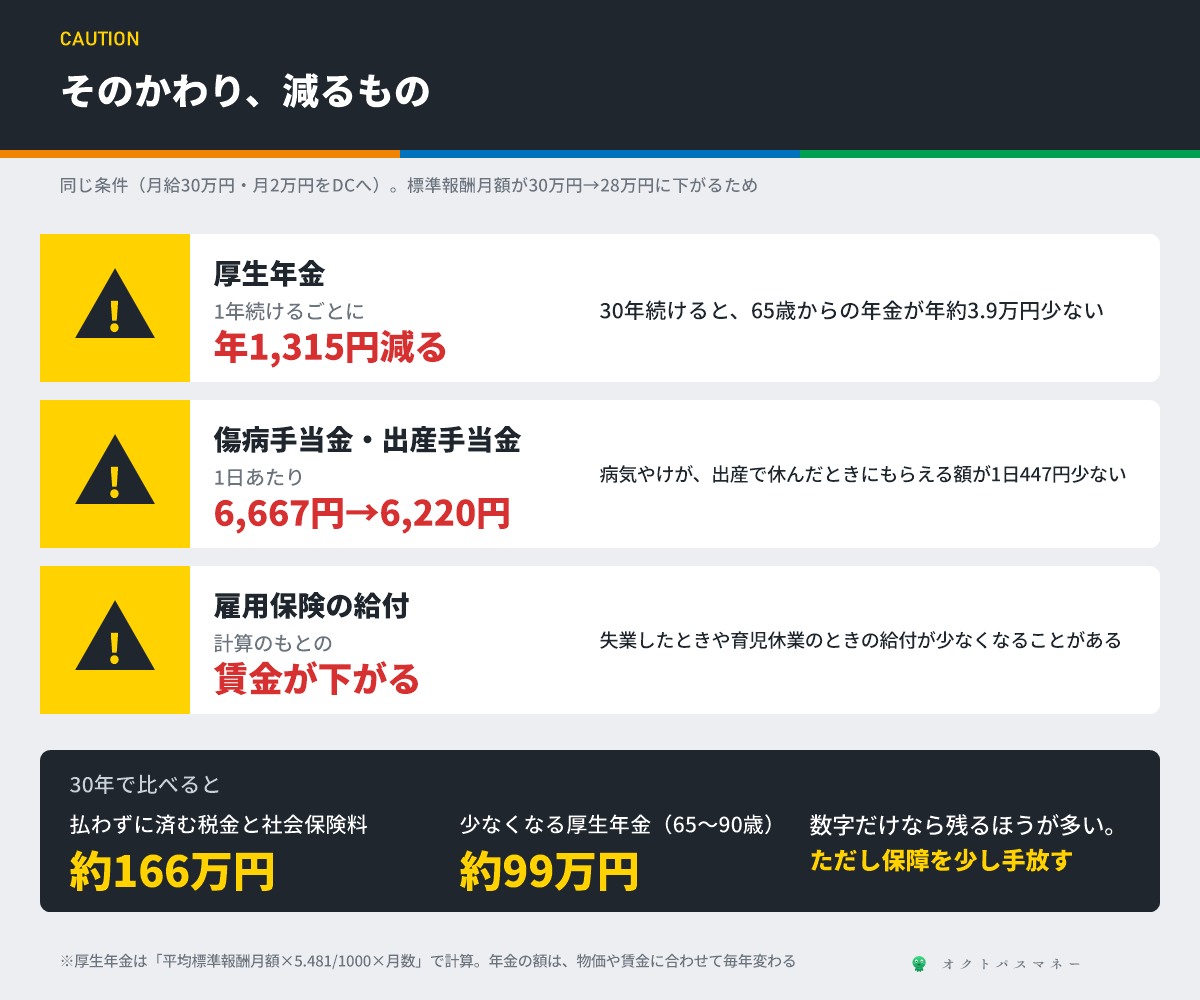
厚生年金:1年続けるごとに、年1,315円減る
厚生年金(報酬比例部分)は、「平均標準報酬額×5.481/1000×加入月数」で計算されます(日本年金機構「報酬比例部分」)。標準報酬月額が30万円から28万円に下がると、1年続けるごとに、65歳からの年金が年1,315円少なくなります。30年続ければ年約3.9万円。65歳から90歳まで受け取ると、合計で約99万円です。
厚生年金が働いた期間でどれくらい増えるかは、厚生年金に10年入るといくら増えるかの記事でも計算しています。
傷病手当金・出産手当金:1日447円少なくなる
病気やけがで仕事を休んだときの傷病手当金や、出産で休んだときの出産手当金は、標準報酬月額の平均をもとに計算されます(協会けんぽ「傷病手当金」)。この例では、1日あたり6,667円が6,220円になります。
雇用保険や、障害・遺族の年金も
失業したときの基本手当や育児休業給付も、もとになる賃金が下がるので、少なくなることがあります。報酬比例部分は障害厚生年金や遺族厚生年金の計算の基礎にもなるので、万一のときの年金にも影響します(遺族年金の目安は遺族年金の記事)。
30年で比べると、払わずに済む税金と社会保険料は約166万円、少なくなる厚生年金は約99万円。数字だけなら、DCに入れたほうが多く残ります。ただし、その分だけ、病気・失業・出産・老後の保障を少し手放していることになります。
選択制DCで、とくに慎重に考えたいのはこんな人です。
- 近いうちに出産や育児休業を考えている人:出産手当金や育児休業給付が少なくなることがある
- 手取りに余裕がない人:DCに入れたお金は、原則60歳まで使えない
- 生活防衛資金がまだない人:いざというときのお金が先
反対に、手取りに余裕があり、老後のお金を60歳まで確実に置いておきたい人には、強い仕組みです。
3つに共通する注意
- 原則60歳まで引き出せない:住宅や教育など、60歳より前に使うお金は預金とNISAへ
- 転職・退職したら、6か月以内に資産を移す:企業型DCの資産は、転職先の企業型DCやiDeCoなどに移します。6か月以内に手続きをしないと国民年金基金連合会に「自動移換」され、運用されないまま手数料がかかり、その期間は受け取りの年齢を決める加入期間にも数えられません(厚生労働省「年金資産の持ち運び(ポータビリティ)」)
- 何に投資するかは自分で選ぶ:会社のDCでも、運用する商品を選ぶのは加入者です。選ばないままだと、会社が決めた商品(指定運用方法)で運用されることがあります
このブログの考え
「どれがいい?」の答えは、どれか1つを選ぶことではなく、順番だと考えています。
- 会社の掛金(企業型DC)は、まず受け取る。何もしなくても入ります
- 自分のお金は、先に生活防衛資金とNISA。いつでも使えるお金を先に作る
- それでも老後に回せるお金があれば、マッチング拠出かiDeCo。商品と手数料で比べる
- 選択制DCは、税金と社会保険料が減る強い仕組み。ただし保障を少し手放すので、それでも困らない額だけ
NISAとiDeCoのどちらを先にするかは、前回の記事で、退職金によって有利・不利が分かれることを計算しました。企業型DCも、一時金で受け取るときは退職所得控除を使います。退職金が多い人ほど、受け取り方の設計が大切です(iDeCoの受け取り方の記事)。
DCの中でオルカンを選ぶなら、楽天オルカンとeMAXIS Slimの比較で書いたとおり、見るべきは指数とコストです。また、会社の制度や公的な資料を自分で確かめる習慣は、SNSで広がっている副業・投資の詐欺を見分けるときにも役に立ちます。
よくある質問
Q. 自分が企業型DCに入っているか、わかりません
人事・総務の担当者に聞くのがいちばん確実です。入社のときにDCの説明や、加入者向けサイトのIDが届いていることもあります。
Q. 転職したら、企業型DCのお金はどうなりますか?
転職先に企業型DCがあればそこへ、なければiDeCoなどへ移します。手続きは、資格を失ってから6か月以内です。忘れると自動移換になるので、退職の前に会社の説明を確認しておくと安心です。
Q. 選択制DCの金額は、あとから変えられますか?
会社の規約で、変えられる時期や回数が決まっています。人事・総務の担当者に確認してください。
Q. 12月の上限アップで、何か手続きは必要ですか?
会社の掛金や規約の変更は、会社が手続きします。iDeCoの掛金を増やしたい場合は、自分でiDeCoの金融機関に掛金の変更を届け出ます。会社にDBもある人は、「他制度掛金相当額」がいくらかを確かめてから決めてください。
Q. 専業主婦(主夫)の配偶者も入れますか?
企業型DCは、会社員本人のための制度です。配偶者は、自分でiDeCoに入れます(月2.3万円まで)。ただ、収入がないと掛金の所得控除が使えないので、まずはNISAを考えるのがおすすめです。
企業型DC・iDeCoの仕組みと12月からの上限は、厚生労働省の「2025年の制度改正」「確定拠出年金の拠出限度額」「2025年の制度改正に関するチラシ」「確定拠出年金制度について(法令解釈通知)」「年金資産の持ち運び」で確認しました。iDeCoの加入資格と加入者数は国民年金基金連合会(iDeCo公式サイト)、企業型DCの加入者数は厚生労働省が掲載している統計(2025年3月末)です。選択制DCの試算は、月給30万円・東京・40歳未満・賞与なしとして、協会けんぽの令和8年度の保険料率(健康保険9.85%・子ども・子育て支援金0.23%)、厚生年金保険料率18.3%、雇用保険料率(本人0.5%)、2026年分の所得税・住民税で当ブログが計算しました。厚生年金は日本年金機構の計算式(5.481/1000)、傷病手当金は協会けんぽの計算方法によります。年金の額は物価や賃金で毎年改定されるため、30年後の金額は目安です。数値は2026年10月時点のものです。
※本記事は2026年10月時点の公表情報にもとづきます。選択制DCの試算は一定の条件を置いた当ブログの目安で、実際の金額は給与・賞与・お住まいの地域・加入している健康保険などで変わります。会社の制度の内容は、勤め先の規約で確認してください。この記事は特定の金融商品や制度の利用をすすめるものではなく、個別の助言ではありません。判断はご自身で、必要に応じて社会保険労務士・税理士などの専門家にご相談ください。
コメント