積立投資

貯金・貯蓄

資産1,000万円をためるシンプルな道筋|月5万円なら約13年。最初の100万円に20か月、最後の100万円は11か月で登れます

資産1,000万円までの道のりを、5つの区間の登山ルートとして整理しました。毎月の積立額を先に決め、最初の100万円は預金で生活防衛資金に、そのあとはNISAで自動の積立に。月5万円なら預金だけで16年8か月、年5%で運用すると12年11か月で、100万円ごとにかかる月数は20か月から11か月へ短くなります。9合目で30%の暴落が来ても、売らなければ遅れは2年7か月でした。J-FLECの調査では、二人以上の世帯の約45%がすでに1,000万円以上を持っています。
投資・資産運用

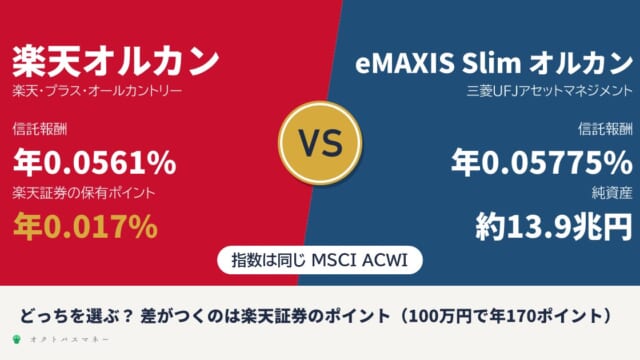
楽天オルカンとeMAXIS Slimオルカン、どっちがいい?|中身は同じ指数。差がつくのは楽天証券のポイント年0.017%(100万円で年170pt)

楽天オルカン(楽天・プラス・オールカントリー)とeMAXIS Slim オルカンは、どちらもMSCI ACWIに連動する同じ中身の投資信託です。信託報酬は0.0561%と0.05775%、実際の費用(総経費率)は0.08%と0.07%で、過去1年の成績の差は0.1ポイントでした。差がつくのは楽天証券で持ったときのポイントで、楽天オルカンは残高の年0.017%(100万円で年170pt)。毎月3万円・30年なら約4.8万ptと2,090pt。クレカ積立のポイントは同じで、乗り換えは不要です。ケース別の選び方まで、両社の目論見書と楽天証券の公式ページで確かめました。
投資・資産運用

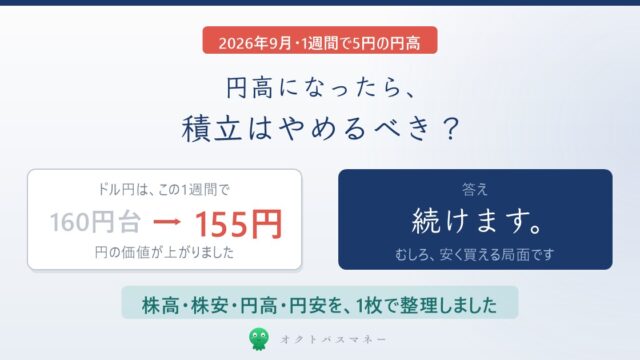
円高になったら積立はやめるべき?|1週間で5円動きました。それでも答えは「続ける」です

2026年9月、ドル円は1週間で160円台から155円台へ。オルカンやS&P500の評価額が減って見えるのはこのためです。ただし円高は、これから買う人にとっては値下げと同じ。1万円で買えるドルは62.5ドルから64.5ドルへ3.2%増えます。円高・円安の意味、株高株安との組み合わせ4つ、そして為替を気にしなくて済む設計のしかたをまとめました。
投資・資産運用

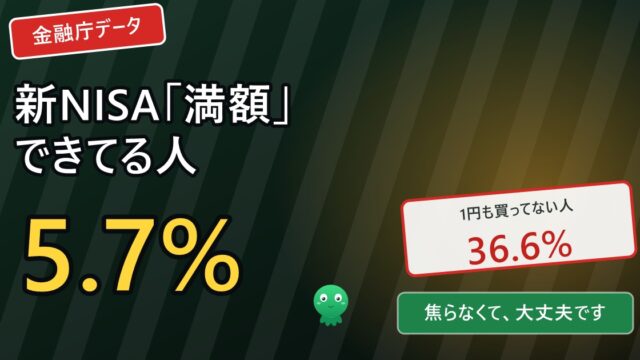
新NISAを満額投資できている人は何%?答えは5.7%でした|1,800万円を焦らなくていい理由

新NISAの生涯投資枠1,800万円を満額まで使えている人はどれくらいか。金融庁データによると年300万〜360万円を投資した人は5.7%、36.6%は1年間で1円も買っていませんでした。7割は年60万円以下。月5万円なら30年で満額に届く計算と、焦らなくていい3つの理由を解説します。
投資・資産運用

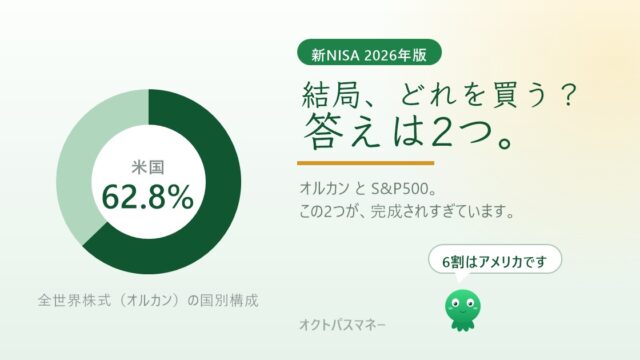
新NISAで結局どれを買う?2026年版|オルカンの62.8%はアメリカでした

S&P500・オルカン・ナスダック100・FANG+・TOPIX。結論は全世界株式かS&P500の1本です。オルカンの国別構成を円グラフで見ると米国が62.8%。ナスダック100やFANG+を足しても同じ会社を二重に買うだけになる理由を解説します。
投資・資産運用

【休みは1日1時間】米国株の23時間取引をわかりやすく|2026年12月6日から何が変わるのか

2026年12月6日から、ナスダックが1日23時間の取引に移行します。休むのは日本時間の朝10時から11時までの1時間だけ。何がどう変わるのか、日本の証券会社は対応するのか、そして積立投資をしている人が何をすべきかを正直に整理しました。
投資・資産運用

【NISAとどっちが先?】iDeCo完全ガイド2026年版|3つの節税・今年の改正・注意点まで正直に解説

iDeCoは60歳の自分への仕送り制度。掛金全額所得控除など3つの節税、年収別の節税額早見表、2026年施行の受け取り10年ルールと12月からの掛金上限アップ、NISAとの優先順位まで正直に解説。2026年最新版。
投資・資産運用

【結論あり】オルカンvsS&P500どっちを選ぶ?2026年版|違い・リターン・迷わない選び方

新NISAつみたて枠の二大人気、オルカンとS&P500はどっちを選ぶべき?中身の違い(実は6割同じ)、過去リターンの真実、タイプ別の選び方を比較して結論を出します。迷うならオルカンの理由も解説。2026年最新版。
投資・資産運用

新NISAの完全ガイド2026年版|仕組み・始め方・おすすめ投資信託を徹底解説

新NISAは投資利益が非課税になる国の制度。旧NISAとの違い・2枠の仕組み・月3万円シミュレーション・証券会社の選び方・おすすめ投資信託まで、初心者向けに図解で徹底解説。2026年最新版。