
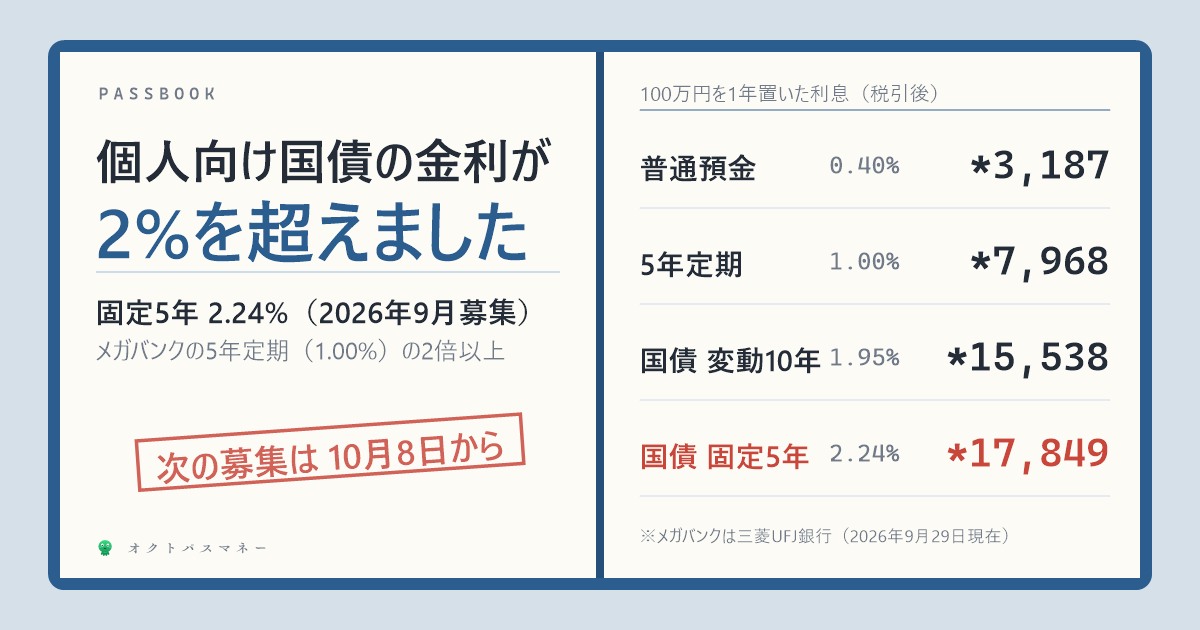
9月18日、日銀が政策金利を1.25%程度に引き上げました。銀行の預金金利も上がり、三菱UFJ銀行は普通預金を11月2日から年0.5%にします(ほかのメガバンクも引き上げを発表)。
でも、それよりずっと高い金利がついているものがあります。国が発行する個人向け国債です。9月に募集された分は、固定5年が年2.24%、固定3年が1.96%、変動10年が1.95%でした。メガバンクの5年定期(年1.00%)の2倍以上です。
100万円を固定5年に入れると、1年の利子は税引き後で17,849円。普通預金なら3,187円です。次の募集は10月8日から始まります。3つのうちどれを選べばいいか、途中で使いたくなったらどうなるかまで、財務省の資料で計算しました。
- 100万円を1年置いたときの利子を、普通預金・定期・国債で比べると
- 変動10年・固定5年・固定3年の違い。いま一番高いのは固定5年
- 変動10年が固定5年を上回るのは、10年国債の金利が3.4%を超えたとき
- 途中でやめると「直近1年分の利子」を返す。1年間は原則やめられない
- 普通預金・国債・NISAの使い分け
先に結論|100万円を1年置いたら、利子はいくら?
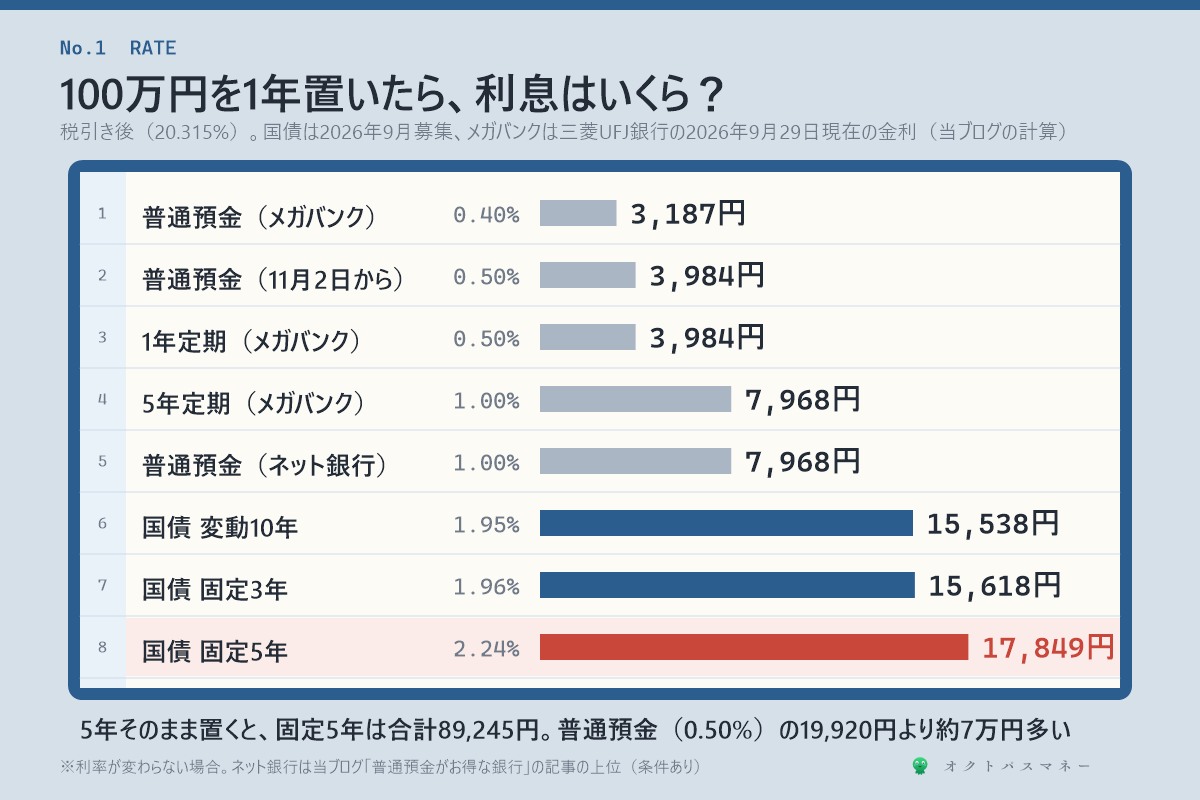
| 預け先(年利) | 1年の利子(税引き後) |
|---|---|
| メガバンクの普通預金(0.40%) | 3,187円 |
| メガバンクの普通預金(11月2日から0.50%)・1年定期(0.50%) | 3,984円 |
| メガバンクの5年定期(1.00%)・ネット銀行の普通預金(1.00%) | 7,968円 |
| 個人向け国債・変動10年(1.95%) | 15,538円 |
| 個人向け国債・固定3年(1.96%) | 15,618円 |
| 個人向け国債・固定5年(2.24%) | 17,849円 |
※国債は2026年9月募集の利率。メガバンクは三菱UFJ銀行の2026年9月29日現在の金利。利子には20.315%の税金がかかる(当ブログの計算)
メガバンクの金利は三菱UFJ銀行の円預金金利、国債の利率は財務省の募集中の国債のページで確認しました。
5年間そのまま置いた場合、固定5年は税引き後で合計89,245円。普通預金(0.50%)なら19,920円なので、差は約7万円です。
なぜ、国債の金利はこんなに高いのか
日銀の9月18日の発表で、短い期間の金利(政策金利)は1.25%程度になりました。利上げの記事で「預金の得は年2,000円」と書いたとおり、普通預金への効き方はゆっくりです。
一方で、国債の金利は、市場で決まる5年・10年といった長い期間の金利をもとに決まります。長い期間の金利は、これから先の利上げや物価の見通しまで先取りするので、政策金利より高くなっています。銀行の定期預金がそこまで追いついていないので、差が開いている、というのが今の状態です。
3種類の違い|いま一番高いのは固定5年
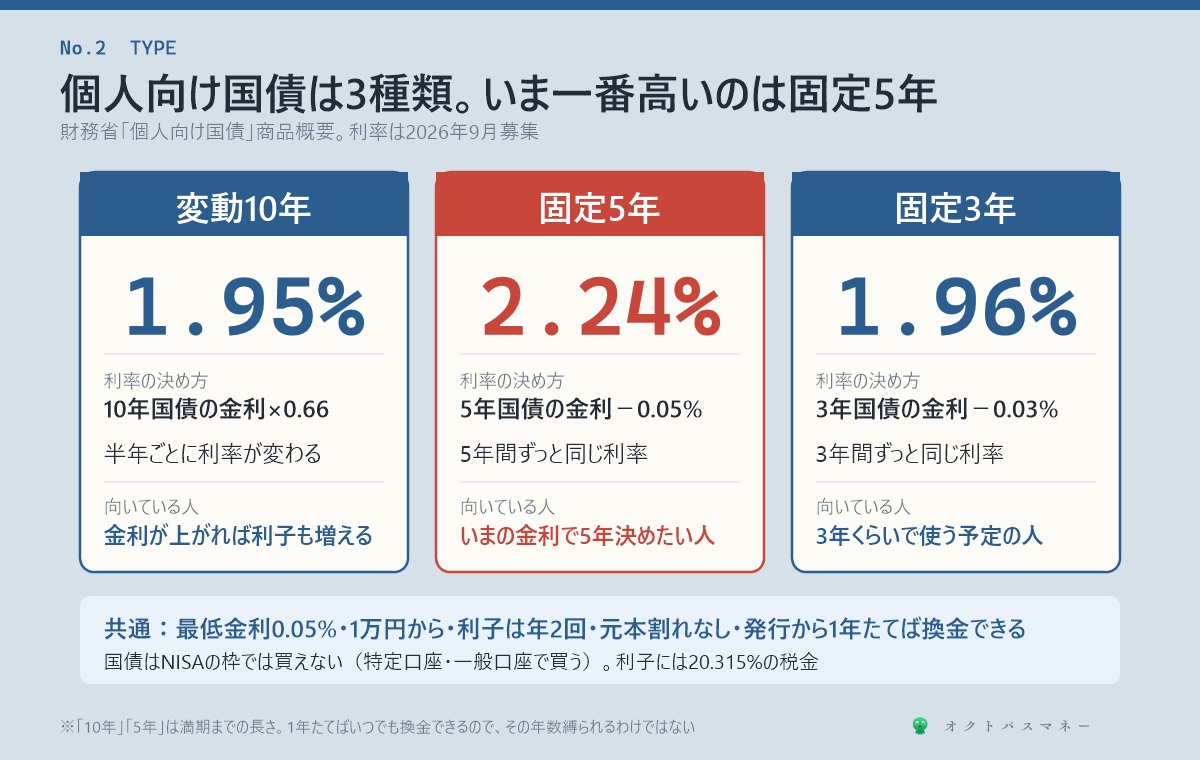
個人向け国債は3種類です(財務省の商品概要)。
| 変動10年 | 固定5年 | 固定3年 | |
|---|---|---|---|
| 2026年9月募集の利率 | 1.95% | 2.24% | 1.96% |
| 利率の決め方 | 10年国債の金利×0.66 | 5年国債の金利−0.05% | 3年国債の金利−0.03% |
| 利率が変わるか | 半年ごとに見直し | 満期まで同じ | 満期まで同じ |
| 共通 | 最低金利0.05%・1万円から・利子は年2回・元本割れなし | ||
今は、固定5年の2.24%が一番高い状態です。変動10年は、10年国債の金利に0.66をかけるので、長い金利が相当高くないと固定5年に届きません。
変動10年が固定5年を上回るのは、10年金利が3.4%を超えたとき
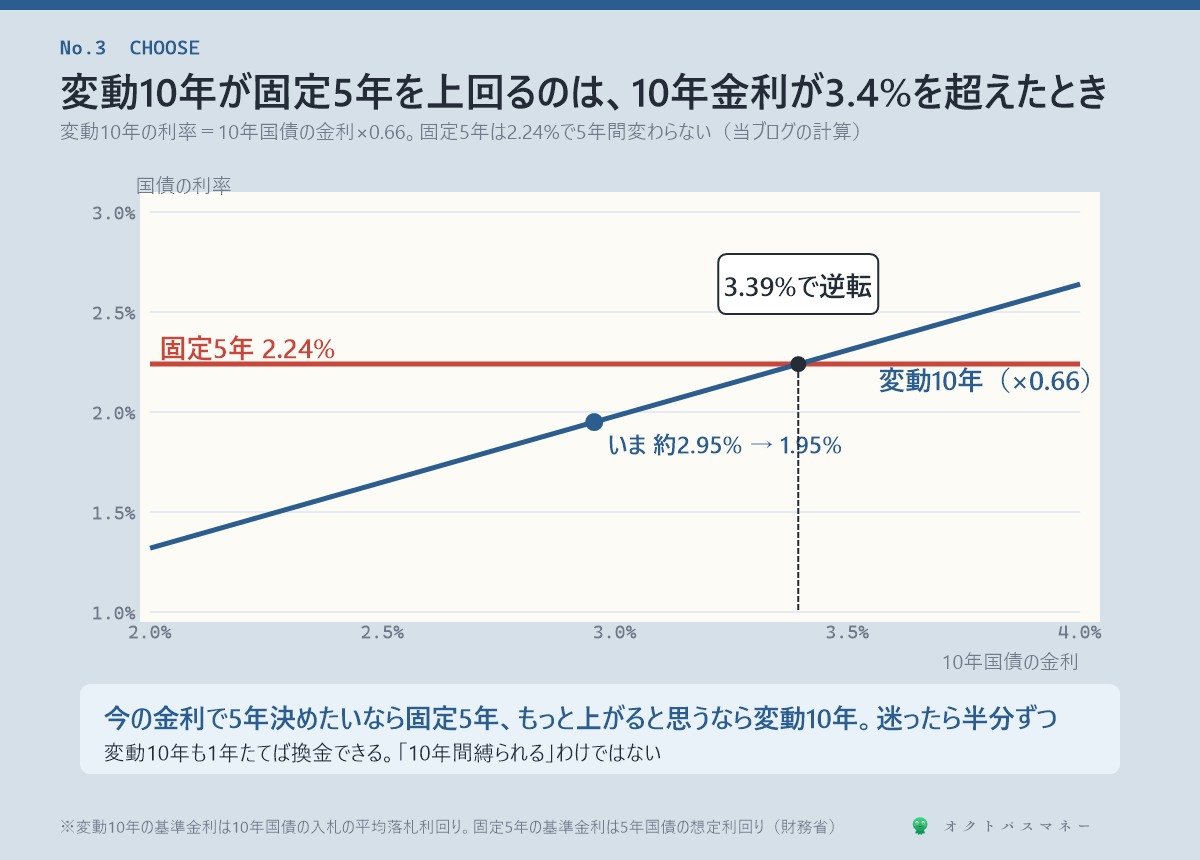
変動10年の1.95%から逆算すると、もとになった10年国債の金利は約2.95%です。変動10年が2.24%を超えるには、10年国債の金利が約3.39%まで上がる必要があります(2.24÷0.66)。
- 「今の金利で5年間決めたい」なら固定5年。2.24%が5年間変わりません
- 「これからもっと金利が上がる」と思うなら変動10年。半年ごとに利率が見直されるので、上がれば利子も増えます
- 迷ったら、半分ずつにする手もあります
変動10年は「10年」と名前についていますが、1年たてばいつでもやめられるので、10年間縛られるわけではありません。
途中でやめると「直近1年分の利子」を返す
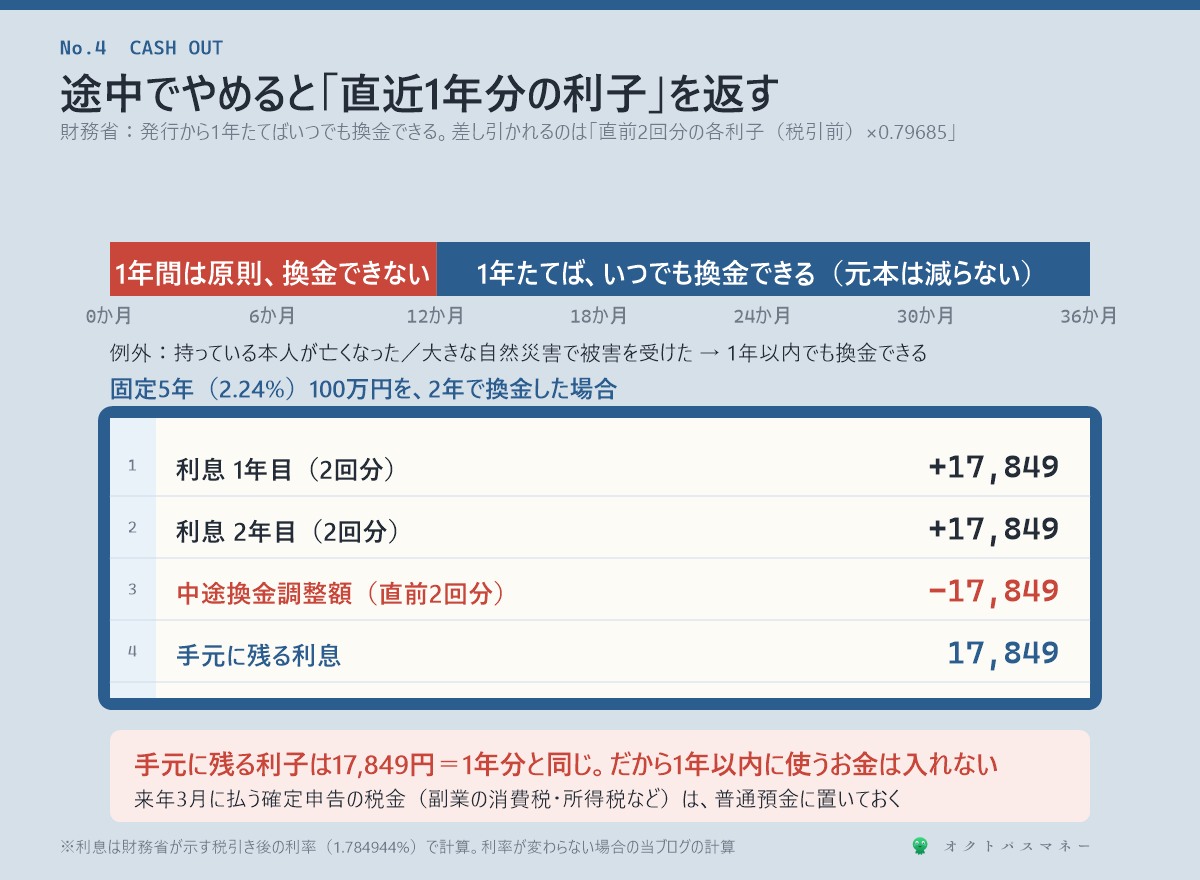
ここが一番の注意点です。個人向け国債は、発行から1年間は原則として換金できません。例外は、持っている本人が亡くなった場合と、大きな自然災害で被害を受けた場合だけです。
1年たてば、いつでも換金できます。そのとき「直前2回分の各利子(税引前)×0.79685」が差し引かれます。0.79685は、税金20.315%を引いた割合です。つまり、利率が変わらなければ「直近1年分の、税引き後の利子」を返すのと同じです。元本は減りません。
受け取った利子(2年分・税引き後):35,698円
差し引かれる額(直前2回分):17,849円
→ 手元に残る利子:17,849円(1年分と同じ)
※財務省が示す税引き後の利率(1.784944%)で計算
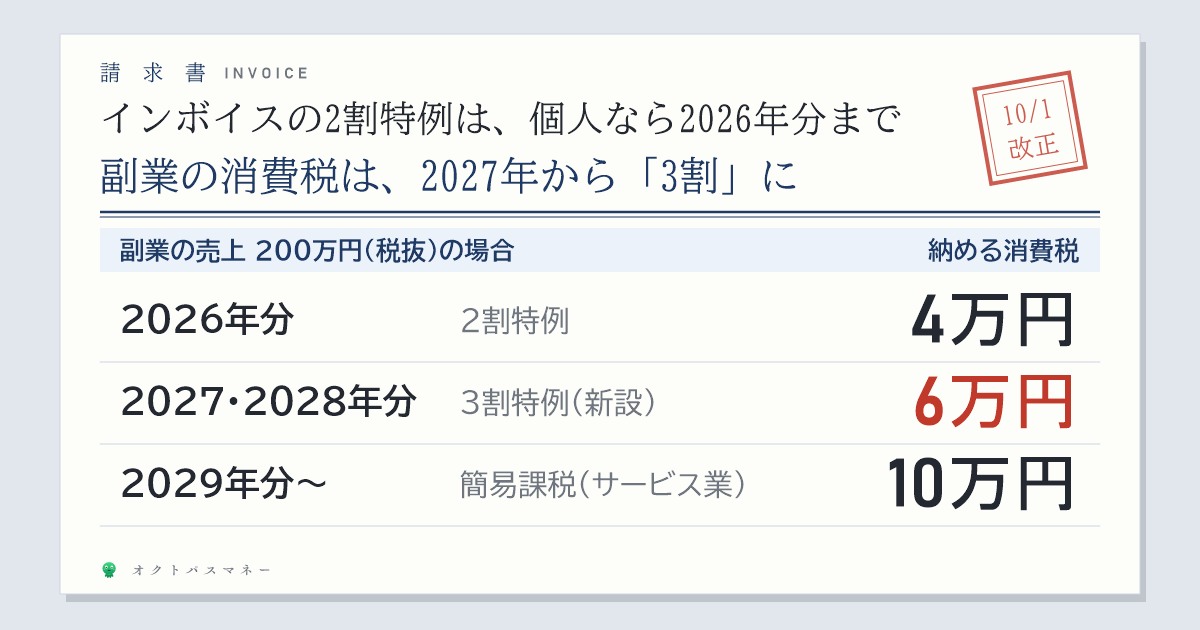
だから、1年以内に使うかもしれないお金は、国債に入れてはいけません。たとえば来年3月の確定申告で払う税金。インボイスの記事で書いた副業の消費税や、スキマバイトの記事で書いた所得税の納付は、普通預金に置いておくほうが安全です。
普通預金・国債・NISAの使い分け
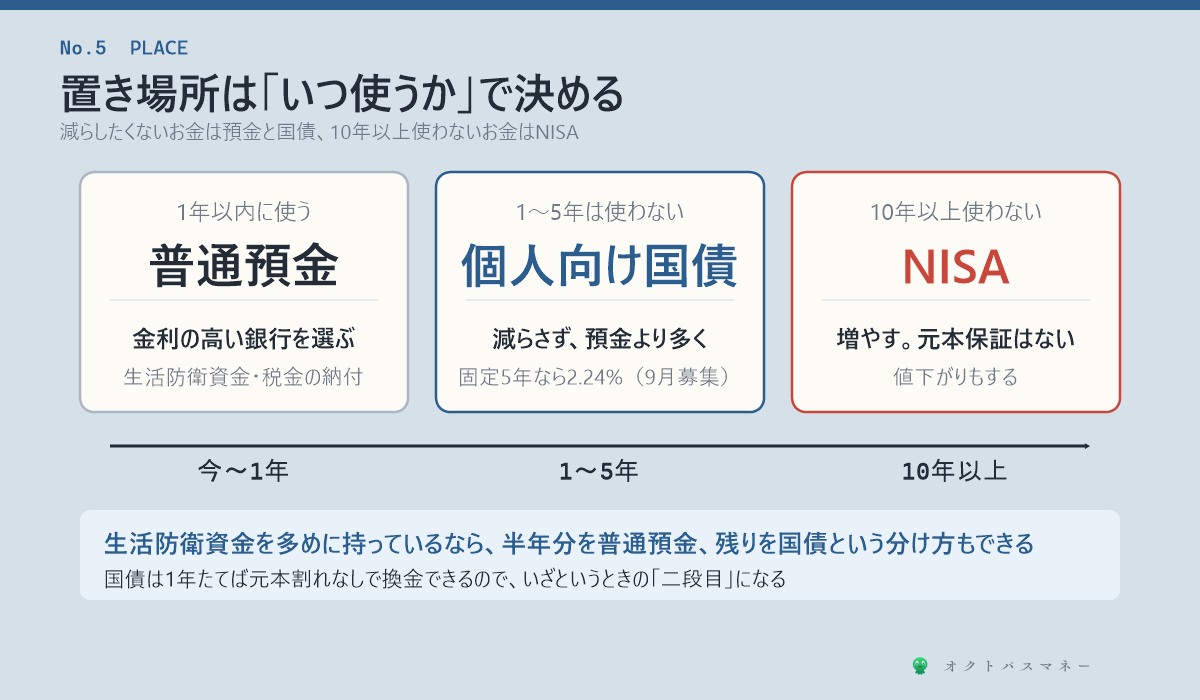
置き場所は、「いつ使うか」と「減ってもいいか」で決めます。
| お金の種類 | 置き場所 |
|---|---|
| 1年以内に使う・急に要る | 普通預金(金利の高い銀行を選ぶ) |
| 1〜5年は使わないが、減らしたくない | 個人向け国債 |
| 10年以上使わない・増やしたい | NISA(元本保証はない) |
生活防衛資金の記事で書いた「生活費の数か月分」は、すぐ使える普通預金が基本です。ただ、生活防衛資金を多めに持っている人なら、半年分を普通預金、残りを国債、という分け方もできます。1年たてば元本割れなしで換金できるので、いざというときの二段目として使えます。普通預金の金利の高い銀行は普通預金の記事にまとめています。
10年以上使わないお金なら、NISAのほうが増える可能性は高いと思います。ただしNISAは値下がりもします。仕組みは新NISAの完全ガイドにまとめています。国債は「増やす」より、「減らさずに、預金より多く利子をもらう」ための置き場所です。
買い方|10月の募集は8日から30日まで
財務省の発行スケジュールでは、次の募集は10月8日〜30日(発行は11月16日)です。利率は、募集開始日の前の営業日(10月7日)に公表されます。9月の利率から少し動くことがあるので、買う前に確認してください。
- 買える場所:証券会社、銀行、ゆうちょ銀行など
- 単位:1万円から、1万円単位
- 口座:国債を買う金融機関に口座が必要。国債はNISAの枠では買えないので、証券会社なら特定口座か一般口座で買う
- 利子:半年ごとに年2回、口座に振り込まれる
証券会社によっては、一定額以上を買うと現金がもらえるキャンペーンをしていることがあります。条件(保有期間など)はよく読んでください。
正直に言うと
数年前まで、個人向け国債の金利は最低の0.05%でした。100万円で年400円です。それが今は、同じ100万円で年1.8万円近くになります。「預金しかしていない」人にとって、今はお金の置き場所を見直す、かなり良いタイミングだと思います。
ただ、金利が上がっているのは、物価が上がっているからでもあります。10月の酒税の記事や10月の値上げの記事で書いたとおり、暮らしのコストも上がっています。物価の上がり方によっては、国債の利子の分がそのまま値上げで消えることもあります。国債は「お金の価値をなるべく守る」ためのもので、「大きく増やす」ためのものではありません。
私なら、1〜5年使う予定のないお金で、しかも減らしたくないお金があるなら、今は固定5年を選びます。金利がさらに上がると強く思うなら変動10年。そして、10年以上使わないお金は、国債ではなくNISAに回します。
今日やること
ひとつだけです。
通帳かアプリを開いて、「1年以上使う予定がないのに、普通預金に置いてあるお金」がいくらあるか確認してください。
100万円あれば、普通預金と国債(固定5年)の差は、1年で約1.5万円、5年で約7万円です。国債を買うなら、10月7日に公表される10月募集の利率を見てから、8日以降に申し込めます。
まとめ
- 2026年9月募集の個人向け国債は、固定5年2.24%・固定3年1.96%・変動10年1.95%
- 100万円を1年置くと、税引き後で固定5年17,849円、メガバンクの普通預金3,187円
- 変動10年が固定5年を上回るのは、10年国債の金利が約3.4%を超えたとき
- 1年間は原則換金できない。1年後からは、直近1年分の利子(税引き後)を返せばいつでも換金できる
- 置き場所は「いつ使うか」で決める。1年以内は普通預金、1〜5年は国債、10年以上はNISA
- 10月の募集は10月8日〜30日。利率は10月7日に公表
金利が上がる時代は、「どこに置いておくか」だけで、何もしなくても利子が変わります。まずは、眠っているお金がいくらあるかを知るところからです。
※本記事は2026年9月29日時点の公表情報にもとづきます。個人向け国債の利率は毎月の募集ごとに変わり、10月募集の利率は10月7日に財務省から公表されます。利子の計算は、100万円・税率20.315%・利率が変わらない場合の当ブログの目安です。変動10年の利率は半年ごとに見直され、下がることもあります(下限は年0.05%)。預金金利は銀行や時期によって異なります。この記事は特定の金融商品をすすめるものではなく、個別の助言ではありません。
コメント