
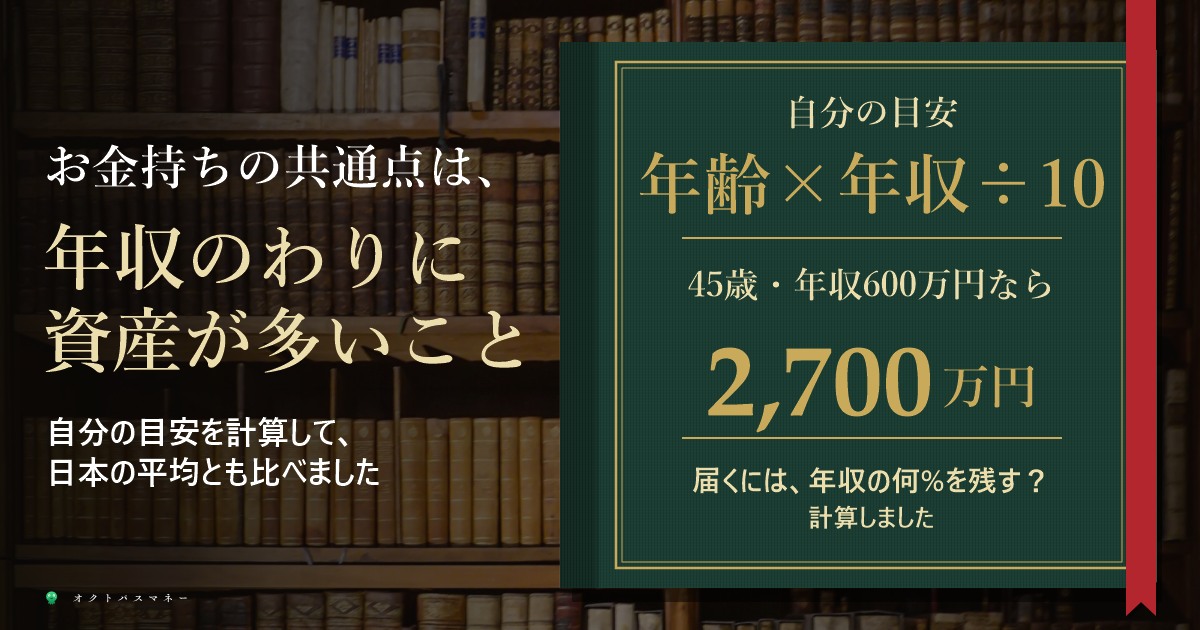
お金持ちの共通点と聞くと、まず「年収が高い」が思い浮かびます。ところが、アメリカの富豪を長く調べた研究者は、年収と資産は別のものだと考えました。1996年の本『となりの億万長者』(トマス・J・スタンリー、ウィリアム・D・ダンコ。日本語版は早川書房)です。
この本には、年齢と年収から「持っていてもいい資産の目安」を出す式が出てきます。この記事では、その式を早見表にして、日本の平均と比べ、届くには年収の何%を残せばいいかを計算しました。
先に結論
- 本が見ているのは年収ではなく、「年収のわりに、どれだけ残っているか」です。目安は年齢×世帯年収÷10。45歳・世帯年収600万円なら2,700万円です。
- 35歳から始めて65歳で届くには、年3%で増えるとして年収の約13%。住宅ローンの元本の返済も、残したお金に入ります。
- 日本の平均でも、40代までは貯蓄より借金のほうが多くなっています。届いていなくても珍しくありません。共通点をまねれば必ずお金持ちになれる、という話でもありません。
なお、9月の記事お金持ちの特徴4つでは、米国の1万人調査をもとに「平均28年かかる」「仕組みで積み立てる」「健康」の話を書きました。今回はそこに書かなかった、自分の数字で確かめる話です。
年収が高い人が、お金持ちとは限りません
『となりの億万長者』は、米国の1万人以上の富豪へのインタビューとアンケートをもとにした本です(三菱UFJ銀行のコラム)。著者の言葉として紹介されるのが「高収入と富は違う」です(マネーポストWEB)。
違いを見るために使うのが、次の式です。
年齢 × 税込みの世帯年収 ÷ 10
= 期待資産額
年収には、遺産を除く、あらゆる収入を入れます。遺産を受け取った人は、その分を結果から引きます(英語版Wikipedia)。期待資産額の2倍以上あれば「蓄財優等生」、半分以下なら「蓄財劣等生」です。定期的な収入がある人が対象で、無職の人には当てはまりません(マネーポストWEB)。
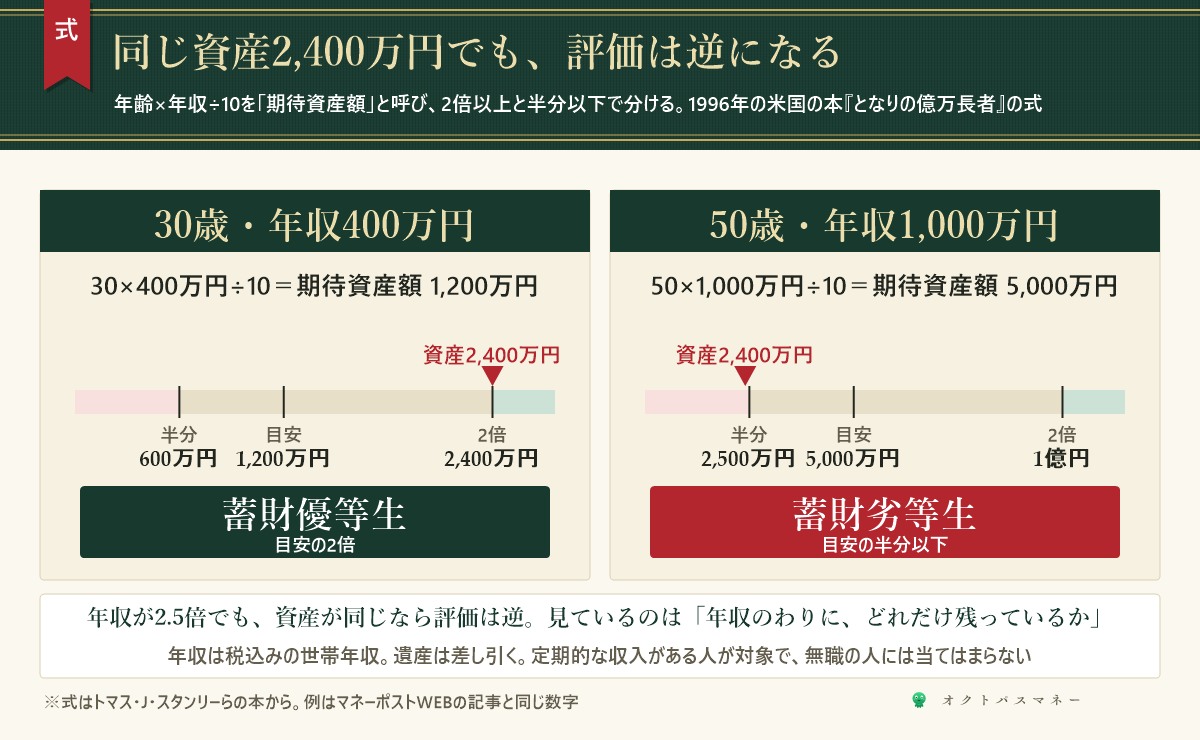
同じ2,400万円でも、年収1,000万円の50歳は劣等生、年収400万円の30歳は優等生です。年収の高さそのものは評価されません。高い年収のわりに残っていない人は、この式では低く出ます。
自分の目安を、早見表で確かめる
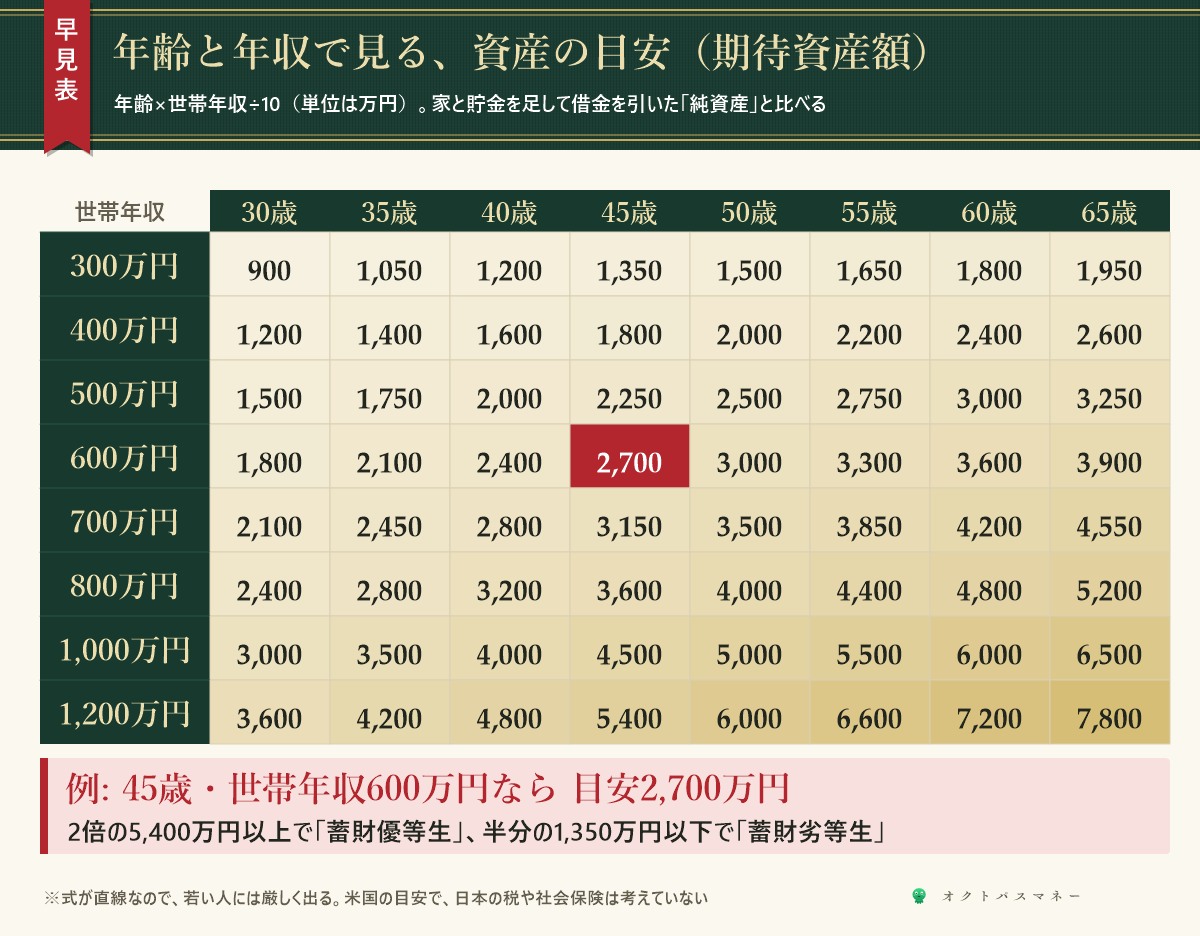
表の数字と比べるのは、持っているものから借金を引いた「純資産」です。本の式が見ているのも純資産です。
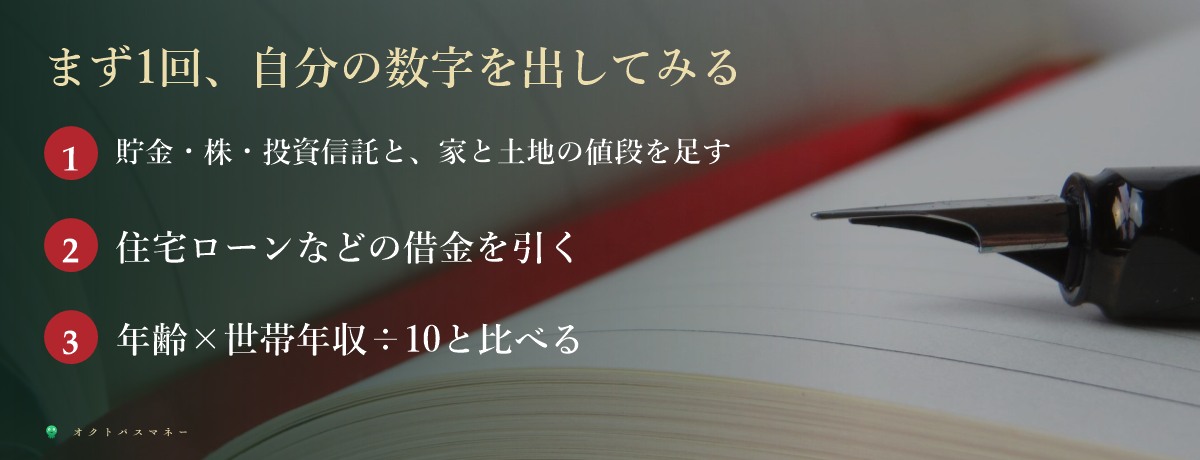
足すものと、引くもの
- 足すもの:預貯金、株、投資信託、iDeCoや企業型DCの残高、貯蓄型の保険の解約返戻金、家と土地を今売ったときの値段
- 引くもの:住宅ローン、車のローン、奨学金、カードの分割やリボの残り
家と土地を入れるかどうかで、数字は大きく変わります。このブログでは入れて数えます。家の値段が正確にわからなければ、近所の売り出し価格からの見当でかまいません。
この式の弱いところ
- 若い人には厳しく出ます。年齢に比例するだけの式なので、書評でも、うまく当てはまるのは中年の人だと指摘されています(Banker on Wheelsの書評)。30代で届いていなくても、あわてる必要はありません。
- 1996年の米国の式です。日本の税金、社会保険、教育費、公的年金は考えられていません。
- 退職後には使えません。定期的な収入がある人が対象です。
合否を決める式ではなく、「年収のわりに残っているか」を見るためのものさしとして使うのがよいと思います。
日本の平均と比べてみると
総務省の家計調査(2025年、二人以上の世帯)で、年代ごとの貯蓄と借金を見ます(事業構想オンライン)。右端は比較のための例で、世帯年収600万円の場合の目安です。
| 世帯主の年齢 | 貯蓄 | 借金 | 差し引き | 式の目安(例) |
|---|---|---|---|---|
| 40歳未満 | 994万円 | 1,882万円 | −888万円 | 35歳で2,100万円 |
| 40代 | 1,381万円 | 1,483万円 | −102万円 | 45歳で2,700万円 |
| 50代 | 1,756万円 | 743万円 | 1,013万円 | 55歳で3,300万円 |
| 60代 | 2,843万円 | 234万円 | 2,609万円 | 65歳で3,900万円 |
| 70歳以上 | 2,471万円 | 81万円 | 2,390万円 | 対象外 |
この表には家と土地の値段が入っていないので、目安とそのまま比べることはできません。それでも、50歳未満は貯蓄より借金のほうが多いことがわかります。住宅ローンを返している時期なので、自然なことです。
家と土地を入れると
令和6年全国家計構造調査(総務省、2026年8月28日公表)は、家と土地も入れて数えています。1世帯あたりの純資産がいちばん多いのは60代の世帯で、4,630.3万円。同じ調査の60代の世帯の年間収入は612.4万円です(総務省統計局)。
式に当てはめると、65歳×612.4万円÷10で約3,981万円。60代の平均は目安を上回ります。ただ、平均は資産の多い世帯に引っ張られますし、退職金を受け取ったあとの世帯や、収入が減った世帯も入っています。
平均より少ない世帯のほうが多い
家計調査の貯蓄の平均は2,059万円ですが、これを下回る世帯が66.1%あります。貯蓄がある世帯の中央値は1,264万円です。平均と見比べて落ち込む必要はありません。年代別の見方は年代別の貯金額の記事に書きました。
目安より多く持っている人の、7つの共通点
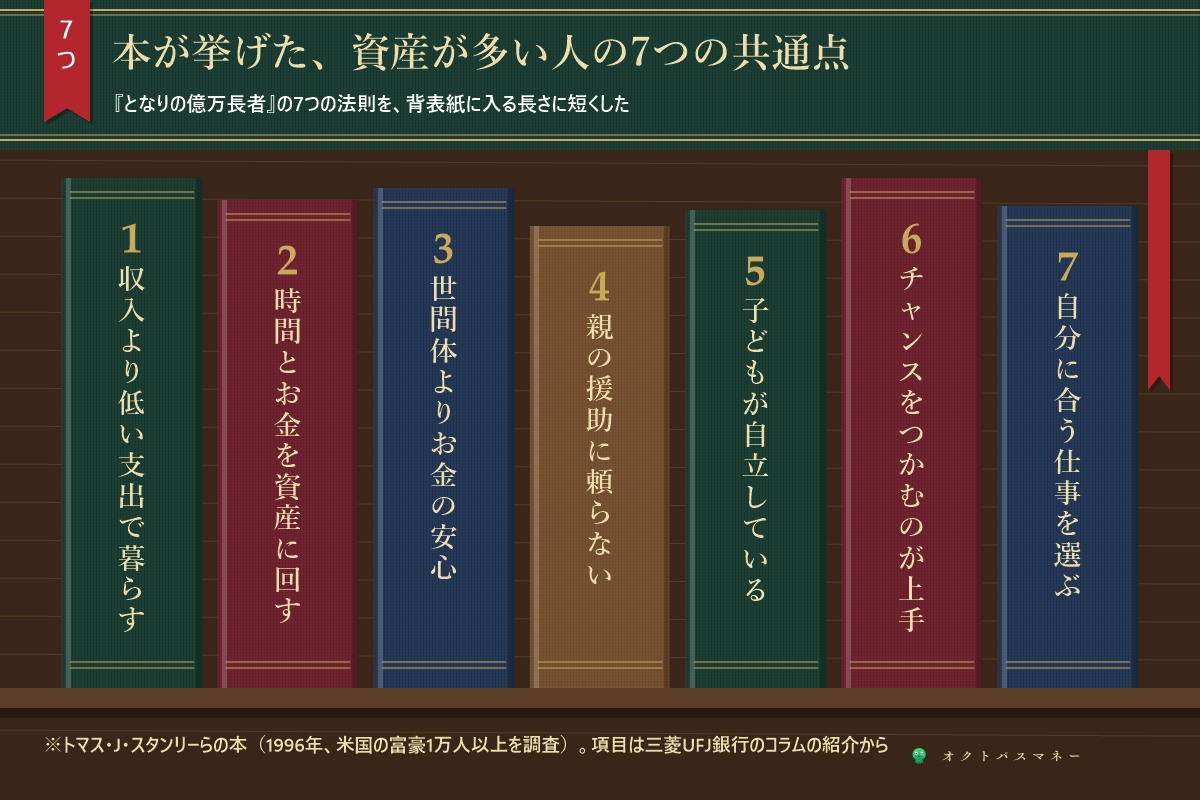
本が挙げた7つを、家計に関わるものからまとめて見ていきます(項目は三菱UFJ銀行のコラムの紹介によります)。
収入より、はるかに低い支出で暮らす(1)
本に出てくる億万長者は、半数が399ドル以上のスーツを買ったことがなく、4割が中古車を買っています(マネーポストWEB)。もう30年前の米国の話です。
もっと新しい調査もあります。米国の家計相談会社ラムジー・ソリューションズが2017〜2018年に資産100万ドル以上の1万人に聞いたものでは、94%が収入より少ない額で暮らし、およそ4分の3がクレジットカードの残高を持ち越したことがありません。外食は月200ドル以下で、93%がクーポンを使っています(同社の調査ページ)。民間企業の調査で、自社の家計の考え方を広める立場の会社である点は差し引いて読む必要があります。
カードの残高を持ち越す払い方の負担はリボ払いの記事で計算しました。
世間体より、お金の心配をしないですむことを選ぶ(3)
見た目のためのお金は、長く続くと大きくなります。車で計算してみます。300万円の車と150万円の車を7年ごとに買い替えると、差は1年あたり約21.4万円。その分を毎月積み立てて年3%で増えると、30年で約1,041万円です(維持費の差は入れていません)。
車がいらないという話ではありません。ただ、月々の支払いだけを見て選ぶと、この差は見えなくなります。残価設定の記事も参考にしてください。
時間とお金を、資産を作るほうに回す(2)
資産の多い人は、そうでない人より、予算や投資の見直しに多くの時間を使っているとされます(Banker on Wheelsの書評)。むずかしい分析をしなくても、口座を分けて、年に1回この記事の計算をするだけで、使う時間は増えます。
親の援助に頼らず、子どもも自立している(4・5)
本の著者は、大人になった子どもへ親がお金を渡し続けることに否定的です(Banker on Wheelsの書評)。援助を受けている子どもは、受けていない子どもと収入はあまり変わらないのに、資産は少ないとされています(英語版Wikipediaの紹介)。
日本では、まとまったお金を渡すなら税金の決まりも関わります。生前贈与の7年ルールの記事に計算を載せました。贈与そのものが悪いわけではありません。
チャンスをつかみ、合う仕事を選ぶ(6・7)
本に出てくる億万長者の多くは、小さな工場やチェーンストアを営む自営業者です(マネーポストWEB)。ここは会社員にはそのまま当てはめにくいところです。一方で、医師や弁護士のように収入が高くても、住まいや車にお金をかけて資産がたまらない人が多いとも紹介されています。職業より、収入と支出の差のほうが効いてくる、という話です。
届くには、年収の何%を残せばいい?
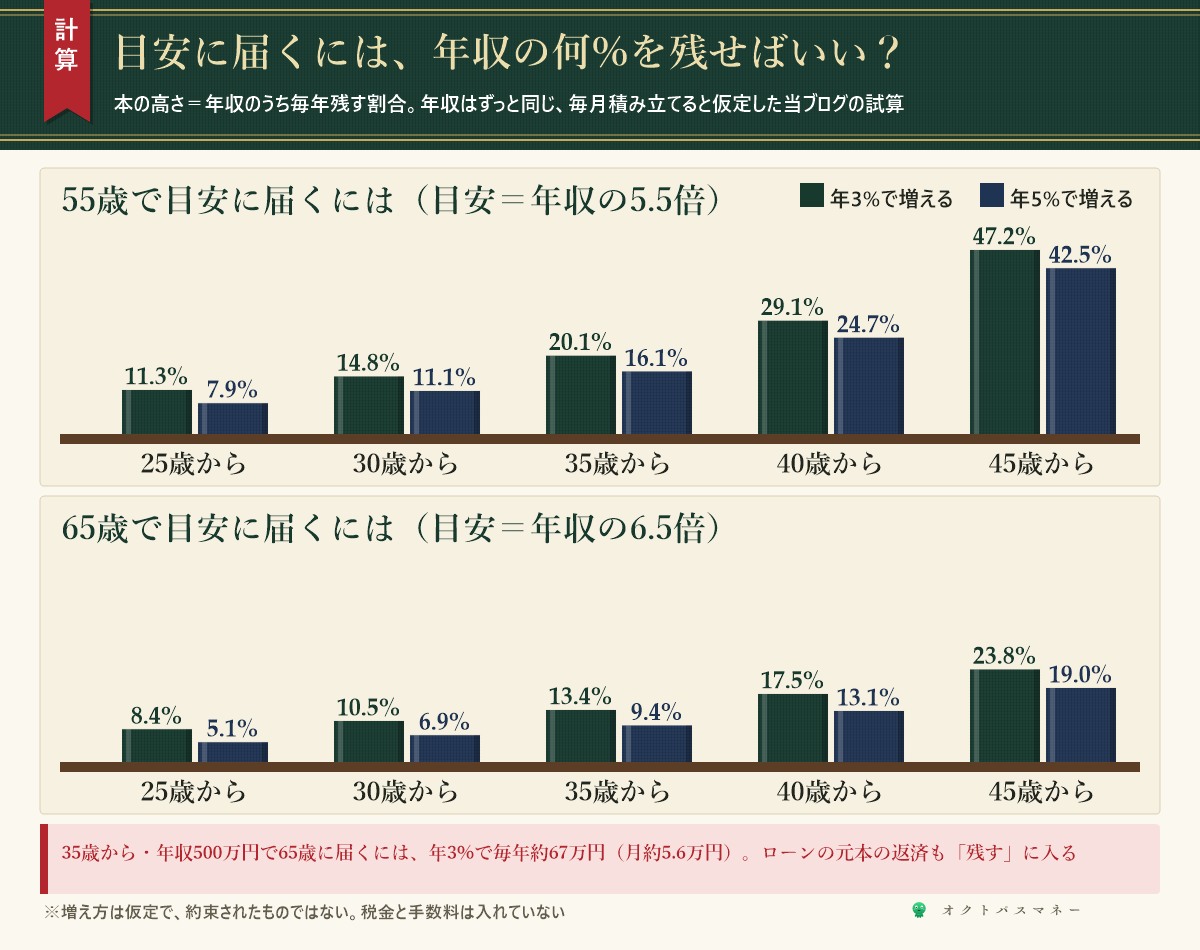
本の式は目安を示すだけなので、そこに届くまでの割合を計算しました。年収はずっと同じ、毎月同じ額を積み立てると仮定しています。増え方は仮定で、約束されたものではありません。税金と手数料も入れていません。
| 始める年齢 | 55歳まで・年3% | 55歳まで・年5% | 65歳まで・年3% | 65歳まで・年5% |
|---|---|---|---|---|
| 25歳 | 11.3% | 7.9% | 8.4% | 5.1% |
| 30歳 | 14.8% | 11.1% | 10.5% | 6.9% |
| 35歳 | 20.1% | 16.1% | 13.4% | 9.4% |
| 40歳 | 29.1% | 24.7% | 17.5% | 13.1% |
| 45歳 | 47.2% | 42.5% | 23.8% | 19.0% |
たとえば、資産0円の35歳・世帯年収500万円が65歳に届くには、年3%で毎年約67万円、月にすると約5.6万円です。住宅ローンの元本の返済は純資産を増やすので、この中に入ります。月5.6万円を全部貯金で作る必要はありません。
45歳から55歳に届かせるのは、47.2%なので現実的ではありません。そこで無理をするより、目標の年齢を遅らせるほうが現実的です。65歳までにすれば23.8%まで下がります。
手取りが少なくても、残す割合で逆転する
手取り700万円で5%残す人と、手取り400万円で20%残す人を比べます。1年に残す額は35万円と80万円。30年間、年3%で増えると、約1,700万円と約3,885万円です。手取りが300万円少ないほうが、2倍以上多く残ります。
もちろん、手取りが少ないほど20%を残すのは大変です。無理な割合を決めるより、まず今の割合を出して、先取りで自動にするところから始めるのがよいと思います。金額の道のりは資産1,000万円の記事に書きました。
日本のお金持ちは、株や投資信託の比率が高い
野村総合研究所の推計では、2023年に純金融資産(預貯金や株などから負債を引いたもの)が1億円以上の世帯は165.3万世帯、資産の合計は約469兆円です。2021年より世帯数は11.3%、資産は28.8%増えました(野村総合研究所)。
増えた理由として挙げられているのは、株や投資信託の値上がりです。もともとこれらの比率が高い層なので、株価の上昇と円安で資産が大きく増えました。相続で富裕層になる人も増えていると考えられています。
目を引くのが「いつの間にか富裕層」です。株式相場の上昇で資産が急に増えた人たちで、年齢は40代後半から50代、主に一般の会社員。富裕層以上の世帯の1〜2割ほどと推察されています。
家計全体でも、2025年の二人以上の世帯の有価証券は440万円で、前年より16.7%増えています(事業構想オンライン)。持っていた人に、値上がりの分が入った形です。ただし、これは株高が続いた時期の数字で、下がる年もあります。10月にも2度の急落がありました(10月のお金のニュース)。
収入の形が変わると、税金の率も変わる
所得が1億円を超えると、所得税の負担率がかえって下がる現象は「1億円の壁」と呼ばれます。給与などは所得税の最高45%に復興特別所得税と住民税を合わせて約55.945%になるのに対し、上場株式の売却益などは一律20.315%だからです(PRESIDENT Online)。
これを見直す動きも進んでいます。「ミニマムタックス」は2025年分から始まり、2027年分からは特別控除が3億3,000万円から1億6,500万円に、税率が22.5%から30%になる予定です。対象者は年約200人から約2,000人になるという税理士の見方もあります(TKC)。
億単位の所得でなければ、ここまでの差にはなりません。たとえば課税所得が195万円から330万円未満の人の税率は所得税10%(国税庁)で、住民税10%と復興特別所得税を足すと約20.21%。株の税率とほとんど変わりません。ふつうの家計で効くのは、NISAで運用益を非課税にすることと、iDeCoで掛金を所得控除にすることのほうです。
共通点をまねれば、お金持ちになれるわけではありません
この種の話には、注意しておきたいことが4つあります。
- 調べているのは、うまくいった人だけです。同じように節約し、同じように投資して、届かなかった人は数えられていません。共通点は、そうすれば必ずなれるという意味ではありません。
- 時代と運の影響があります。野村総合研究所の推計でも、増えた理由に株高・円安・相続が並んでいます。本人の努力だけでは説明できません。
- 調査が古く、米国のものです。本は1996年、ラムジー社の調査は2017〜2018年です。日本の富裕層の暮らしぶりを同じ規模で調べたものは、今回の調べでは見つかりませんでした。
- 削りすぎは逆効果です。体をこわせば、収入が止まって支出が増えます。健診や運動はほとんどお金がかかりません。ダイエットも、高い定期購入より先にできることがあります。
もう1つ。「お金持ちになる方法」を売る高額なセミナーや情報商材、SNSの投資の誘いには気をつけてください。副業と投資の詐欺の記事に、よくある手口をまとめています。
このブログの考え
私なら、1億円を目標にはしません。この本で一番よいと思うのは法則の3つめ、世間体より、お金の心配をしないですむことを大事にするという考え方です。これは資産の額が小さくても、今日から選べます。
やることは3つで十分だと考えています。年に1回、誕生日の月に純資産を出して表と比べる。手取りのうち残す割合を決めて、給料日に自動で移す。何か大きな買い物をするときは、見せるためのお金が入っていないか一度考える。
表の目安に届かなくても、去年より純資産が増えていれば、進んでいます。比べる相手は、お隣さんより去年の自分でいいと思います。
よくある質問
Q. 共働きの場合は、どう計算しますか?
本の式は世帯の年収で計算します。夫婦の年収を足し、年齢は世帯の中心になる人か、2人の平均で見ればよいと思います。資産と借金も2人分を合わせます。
Q. 20代で目安にまったく届きません。
式の性質上、若いうちは届かなくて当たり前です。金額よりも「年収の何%を残せているか」を見るほうが役に立ちます。上の表なら、25歳から始めて65歳に届くまでの割合は、年3%で8.4%です。
Q. 定年退職したあとは、どう見ればいいですか?
この式は定期的な収入がある人が対象なので、退職後には向きません。退職後は、取り崩しの計画で考えるほうが合っています。iDeCoの受け取り方の記事も参考にしてください。
Q. 持ち家と賃貸で、差は出ますか?
出ます。持ち家の人は家の値段が足され、賃貸の人は入りません。そのかわり、賃貸の人はローンの元本の返済がないので、その分を貯蓄や投資に回せているかを見ます。どちらが得かは、この式だけでは決まりません。
『となりの億万長者』の本そのものは読んでいません。式と分け方はマネーポストWEBと英語版Wikipedia、7つの法則は三菱UFJ銀行のコラム、そのほかの内容は書評とマネーポストWEBで確かめ、1996年の米国の内容として紹介しました。家計調査の年代別の数字は事業構想オンラインの記事で、全国家計構造調査の60代の純資産と年間収入は総務省の発表資料の要旨を検索結果で確かめたもので、どちらも原資料のPDFは開いていません。全国家計構造調査の30〜50代の純資産は、公式の統計表で確かめられなかったので使っていません。ミニマムタックスの改正内容は税理士などの解説で、対象者数は専門家の予測です。早見表、残す割合、手取りの比較、車の差額は当ブログの計算で、増え方はすべて仮定です。家と土地を純資産に入れるのは当ブログの数え方です。2026年11月5日に確認しました。
※本記事は2026年11月5日時点の公表情報にもとづきます。計算は仮定にもとづく例で、将来の結果を約束するものではありません。特定の金融商品やジャンルをすすめるものではなく、投資の判断はご自身でお願いします。税金については税務署や税理士に確認してください。この記事は広告を含みません。
コメント