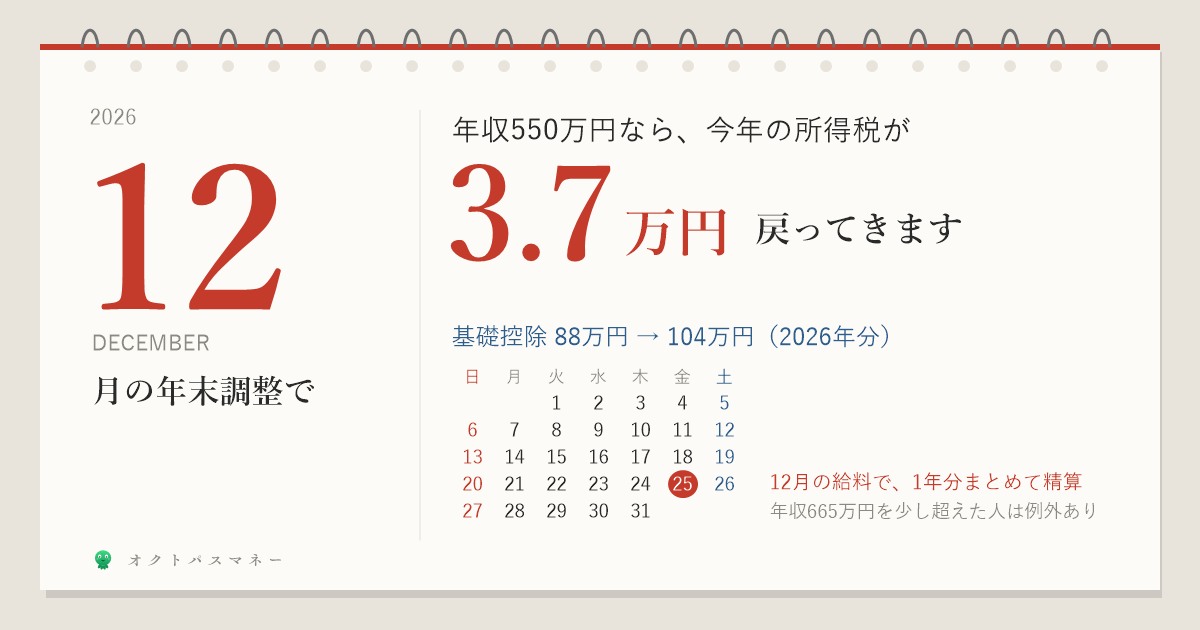
今年の12月の給料明細は、所得税の欄がいつもより大きくマイナスになる人が多いはずです。
理由は、2026年の税制改正です。所得税の基礎控除が、104万円に引き上げられました。しかも、この改正は毎月の天引きには反映されていません。12月の年末調整で、1年分がまとめて戻ってきます。
年収550万円の会社員なら、去年より所得税が約3.7万円減ります。年収400万円なら約8,200円。いちばん得をするのは、年収500〜650万円くらいの人です。
ただし、年収665万円を少しだけ超えた人は例外で、1万円多く稼いだせいで手取りが3.7万円減ることがあります。今日はその話も含めて、年収別に全部計算しました。
- 2026年分から何が変わったのか(基礎控除104万円・給与所得控除74万円)
- 年収別に、今年の所得税がいくら減るか(早見表)
- なぜ年収500〜650万円がいちばん得なのか
- 年収665万円の崖:1円超えると所得税が3.8万円増える
- いつ・どうやって戻るか。年末調整で戻らない人もいます
- 住民税は変わらない。ふるさと納税の上限が少し下がる人がいる
先に結論|年収別、今年の所得税はこれだけ減る
| 年収(給与だけ) | 去年より減る所得税 |
|---|---|
| 200万円 | 約4,100円(ゼロになる) |
| 250〜450万円 | 約8,200円 |
| 500万円 | 約2.9万円 |
| 530〜665万円 | 約3.7万円 |
| 700〜1,000万円 | 約8,200円 |
※2025年分と2026年分のルールで同じ年収の所得税を計算した差。独身・社会保険料14.69%(東京・40歳未満)・他の控除なしの当ブログ試算
数千円から数万円。その差を決めているのは、年収そのものより「去年、基礎控除がいくらだったか」です。順番に見ていきます。
何が変わったのか|基礎控除が104万円に
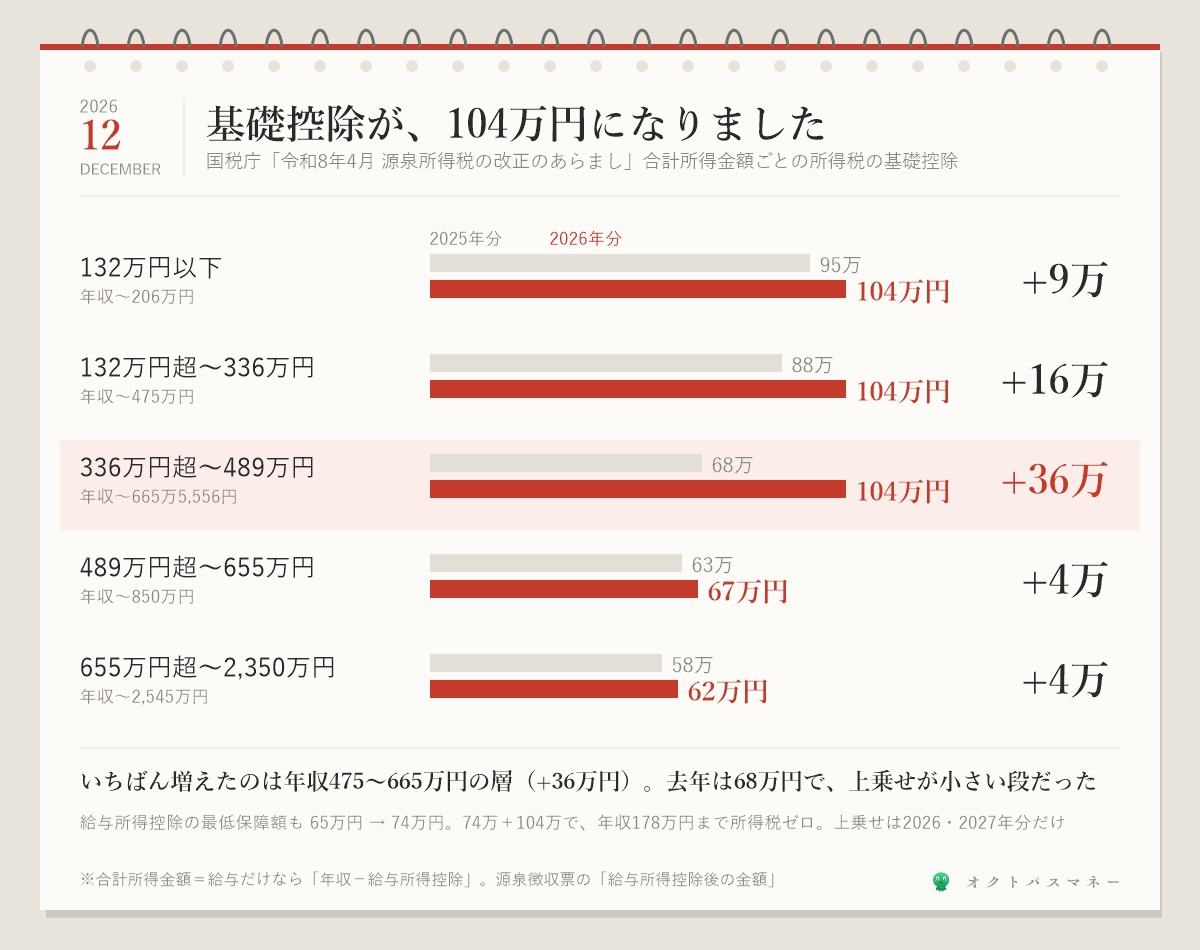
2025年12月に閣議決定された令和8年度税制改正の大綱で、所得税の基礎控除が2段階で引き上げられました。
- 本則:58万円 → 62万円(物価に合わせて上げる仕組みができた)
- 特例の上乗せ:合計所得489万円以下なら42万円、489万円超655万円以下なら5万円(2026年分・2027年分だけ)
結果として、2026年分の基礎控除はこうなります。国税庁の改正のあらましの表です。
| 合計所得金額 | 給与だけなら年収 | 2025年分 | 2026年分 |
|---|---|---|---|
| 132万円以下 | 〜206万円 | 95万円 | 104万円 |
| 132万円超〜336万円以下 | 〜475万円 | 88万円 | 104万円 |
| 336万円超〜489万円以下 | 〜665万5,556円 | 68万円 | 104万円(+36万) |
| 489万円超〜655万円以下 | 〜850万円 | 63万円 | 67万円 |
| 655万円超〜2,350万円以下 | 〜2,545万円 | 58万円 | 62万円 |
「合計所得金額」は、給与だけの人なら年収から給与所得控除を引いた額です。源泉徴収票の「給与所得控除後の金額」の欄に書いてあります。社会保険料やiDeCoを引く前の金額なので注意してください。
あわせて、給与所得控除の最低保障額も65万円から74万円に上がりました(年収190万円以下の人に効く部分)。74万円+104万円で、年収178万円までは所得税がかかりません。扶養の壁が136万円に上がった話は扶養の壁の記事にまとめています。
ちなみに、遺族年金・傷病手当金・出産手当金のような非課税のお金は、合計所得に入りません(遺族年金の記事で書いた月14.7万円も、所得税の計算の外です)。
年収別に、いくら減るのか
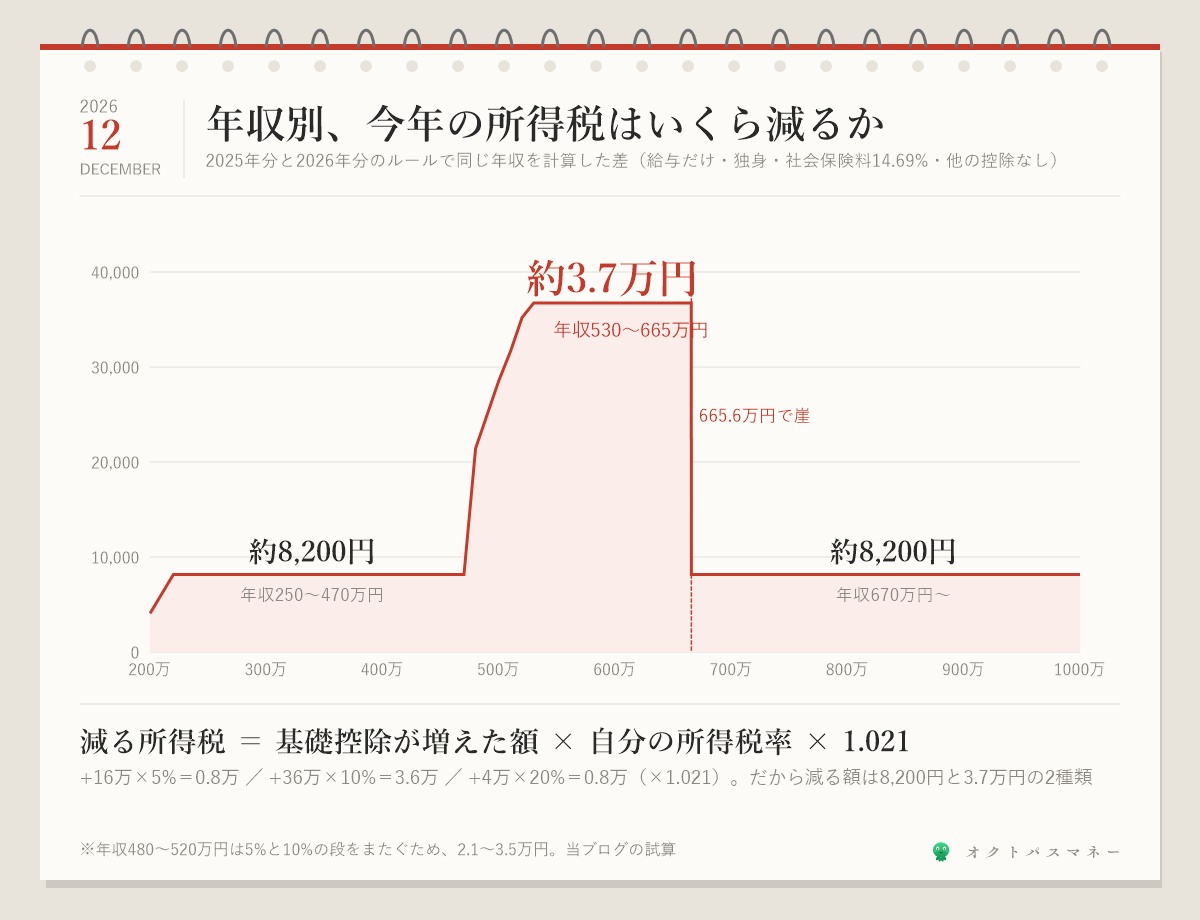
減る税額の計算は、式にするとこれだけです。
1.021は復興特別所得税の分
所得税の段(5%・10%・20%…)の仕組みは税金の仕組みの記事で書きました。年収別に当てはめると、こうなります。
| 年収 | 基礎控除 | 所得税率 | 所得税(2025→2026) | 減る額 |
|---|---|---|---|---|
| 300万円 | 88→104万 | 5% | 3.6→2.8万円 | 8,168円 |
| 400万円 | 88→104万 | 5% | 6.6→5.8万円 | 8,168円 |
| 500万円 | 68→104万 | 10%→5% | 12.0→9.1万円 | 28,588円 |
| 550万円 | 68→104万 | 10% | 15.3→11.6万円 | 36,756円 |
| 600万円 | 68→104万 | 10% | 18.6→15.0万円 | 36,756円 |
| 700万円 | 63→67万 | 20% | 28.6→27.8万円 | 8,168円 |
| 1,000万円 | 58→62万 | 20% | 83.0→82.1万円 | 8,168円 |
※所得税率は国税庁の税率表の、その人の課税所得がいちばん上に届いている段。年収500万円は課税所得が215万円→179万円に下がり、10%の段から5%の段に移ります。
なぜ、年収500〜650万円がいちばん得なのか
表を見ると、減る額は「8,200円」と「3.7万円」の2種類しかないことに気づくと思います。
理由は、去年(2025年分)の基礎控除が、所得が上がるほど段階的に小さくなる形だったからです。95万・88万・68万・63万・58万。年収475〜665万円くらいの人は68万円で、上乗せが小さい段にいました。
今年はそこが、下の段と同じ104万円にそろいました。いちばん上がり幅が大きいのが、この層(+36万円)です。しかもこの層は所得税率が10%なので、36万円 × 10% × 1.021 = 36,756円。
年収250〜450万円の人は+16万円 × 5%、年収700万円以上の人は+4万円 × 20%で、どちらも約8,200円。控除の増え方と税率の掛け算が、たまたま同じ額になっています。
年収665万円の崖|1円超えると、所得税が3.8万円増える
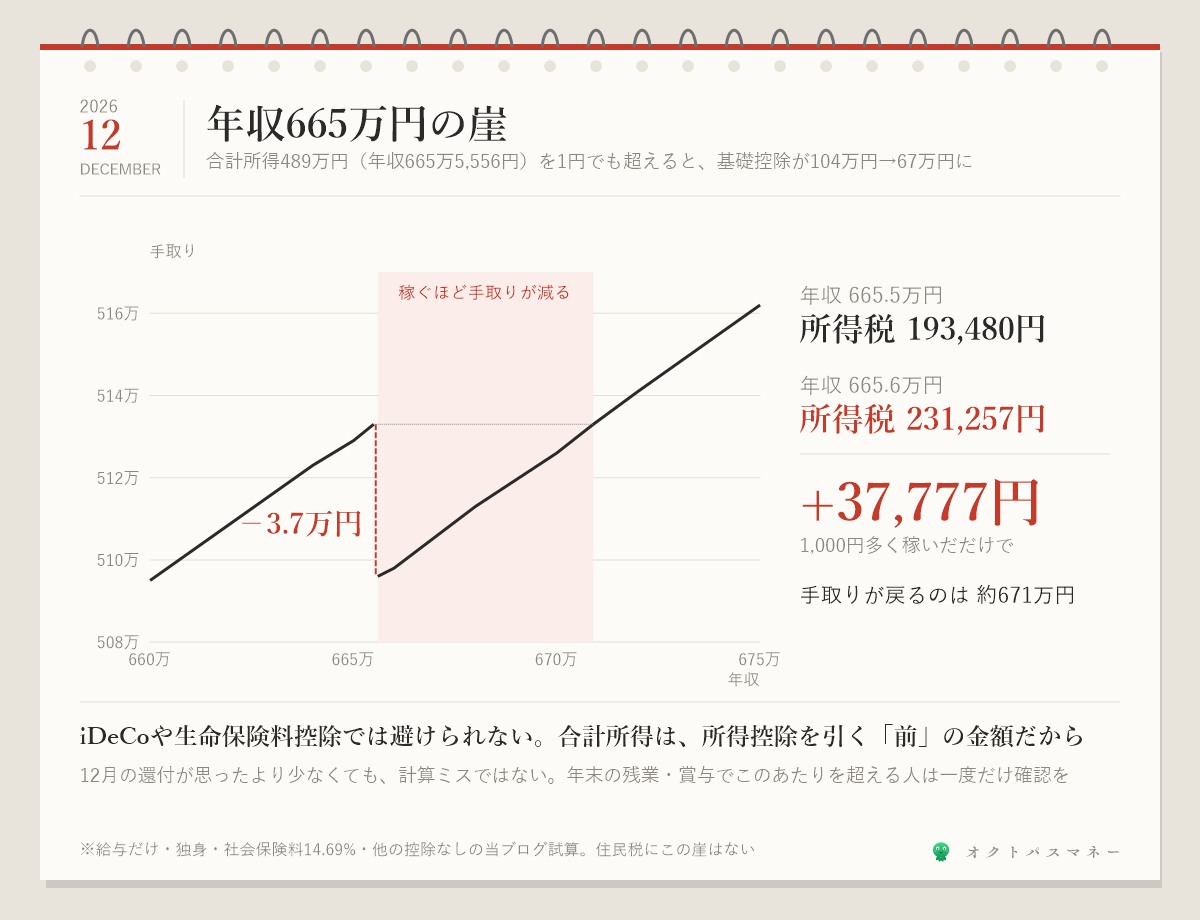
ここは、ほとんど報じられていない部分です。
上の表のとおり、基礎控除104万円が使えるのは合計所得489万円以下まで。給与だけなら年収665万5,556円です。これを1円でも超えると、基礎控除は104万円から67万円に、一気に37万円下がります。
年収665.6万円 所得税 231,257円 手取り 509.6万円
1,000円多く稼いで、所得税が37,777円増え、手取りが3.7万円減る
手取りが元の水準に戻るのは、年収約671万円のところです。つまり年収665.6万〜670.9万円の、約5万円の幅は「稼いだほうが手取りが減る」ゾーンになります。
注意点が2つあります。
- iDeCoや生命保険料控除では避けられません。合計所得は、所得控除を引く前の金額だからです。動かせるのは給与の額そのものだけです
- 去年(2025年分)にも、年収206万・475万・665万・850万円のところに小さな崖がありました。今年は475万円の崖がなくなったかわりに、665万円の崖が37万円分に大きくなりました
対象になる人は多くありません。ただ、12月の残業や賞与でこのあたりを超えた人は、還付が思ったより少なくても、計算ミスではありません。そういう仕組みです。
いつ、どうやって戻ってくるのか
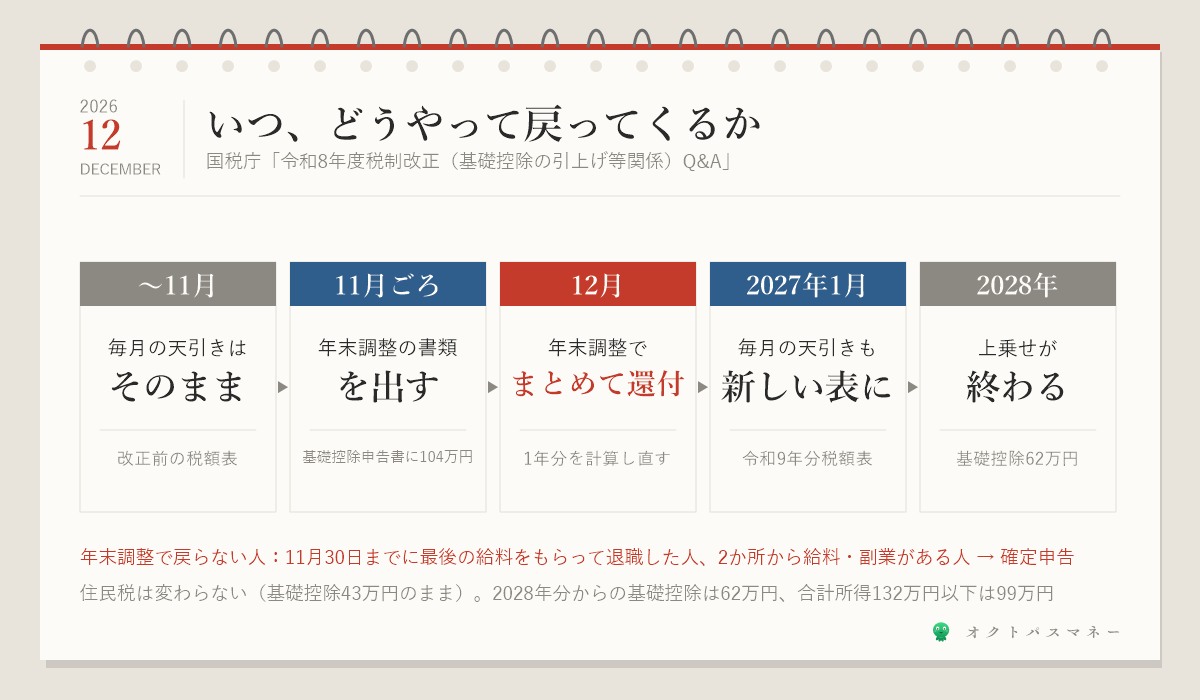
国税庁のQ&Aによると、流れはこうです。
- 11月までの給料:天引きの額は変わりません(改正前の源泉徴収税額表のまま)
- 12月の年末調整:改正後の基礎控除で1年分の税額を計算し直し、払いすぎた分がまとめて戻ります
- 2027年1月から:毎月の天引きも、新しい税額表で計算されます
「改正されたのに手取りが増えない」と感じている人がいたら、それは正しい感覚です。効いてくるのは12月です。年金を受け取っている人も、12月の年金の支払いのときに精算されます。
やること:基礎控除申告書に、改正後の金額を書く
年末調整の書類のうち、「基礎控除申告書」には、合計所得金額に応じた改正後の基礎控除額を書く必要があります。合計所得489万円以下なら104万円です。
書類は例年11月ごろに配られます。国税庁は、改正を反映した書類なら12月1日より前に出しても差し支えないとしています。会社の書類が去年の区分のままだったら、総務に確認してください。
年末調整では戻らない人
次の人は、確定申告をしないと改正分が戻りません。
- 2026年11月30日までに最後の給料をもらって退職した人:その年末調整には改正後の控除が使われないため、確定申告で精算します
- 2か所以上から給料をもらっている人、副業がある人:もともと確定申告が必要なことが多い(副業の税金の記事)
- 年の途中で会社を辞めて、年末に働いていない人
住民税は、変わりません
ここは勘違いしやすいところです。住民税の基礎控除は43万円のままです。財務省の大綱でも、地方税(住民税)で見直されたのは給与所得控除の最低保障額などで、基礎控除の引上げは入っていません。
住民税の給与所得控除の見直しが効くのは、年収190万円前後より下の人です。それも2027年度分(2027年6月からの住民税)から。年収300万円以上の人なら、住民税はほぼ変わらないと思っておいて大丈夫です。
ふるさと納税の上限が、少し下がる人がいる
もうひとつ、見落としやすい影響があります。
年収およそ475〜525万円の人は、課税所得が下がって所得税率が10%から5%に下がります。ふるさと納税の上限は所得税率が低いほど小さくなるので、上限が数千円下がります。年収500万円・独身なら、約6.1万円から約5.8万円です。
去年と同じ感覚で寄付すると、少しだけ上限を超えてしまうかもしれません。上限の考え方はふるさと納税の記事にあります。
2028年からは、どうなるのか
今回の上乗せ(42万円)は、2026年分と2027年分だけの特例です。2028年分からは、基礎控除は62万円(合計所得132万円以下の人は99万円)になる予定です。
そのかわり、本則の部分は2年ごとに物価に合わせて見直すことが決まりました。物価が上がっても控除が据え置かれて、気づかないうちに増税になる。その状態を止める仕組みです。
つまり今年と来年の減税は、2年だけの上乗せと考えておくのが正確です。
正直に言うと
12月に戻ってくるお金は、ボーナスではありません。1年間、払いすぎていた税金です。
昨日の記事で「生活費を上げない」話を書きました。臨時で入ったお金は、生活費を上げるのにいちばん使われやすいお金です。年収550万円の人の3.7万円を、そのまま年5%で30年積み立てれば約15.9万円。私なら、使い道を12月より前に決めておきます。
制度の中身については、2つ思うことがあります。
ひとつは、物価に合わせて控除を上げる仕組みができたこと。これは地味ですが、長い目で見ていちばん大きい変更だと思っています。
もうひとつは、665万円の崖です。所得に応じて段階的に減らすなら、崖ではなく坂にできたはずです。扶養の壁で「崖を坂に変えた」改正をした同じ年に、別の崖が大きくなった。ここは正直、残念です。
今日やること
ひとつだけです。
去年の源泉徴収票を出して、「給与所得控除後の金額」の欄を見てください。
その数字が489万円以下なら、今年の基礎控除は104万円。上の早見表で、12月にいくら戻るかの目安がわかります。489万円のすぐ上にいる人は、今年の年収が665万円を少し超えそうかどうかも、一度だけ確認しておいてください。
まとめ
- 2026年分から所得税の基礎控除は、合計所得489万円以下で104万円。給与所得控除の最低保障額は74万円。年収178万円まで所得税ゼロ
- 去年より減る所得税は、年収250〜450万円と700万円以上で約8,200円、530〜665万円で約3.7万円
- 中間層がいちばん得なのは、去年の基礎控除が68万円で+36万円になったから
- 年収665万5,556円を超えると基礎控除が67万円に下がり、所得税が37,777円増える。671万円までは手取りが逆転
- 毎月の天引きは変わらず、12月の年末調整でまとめて戻る。11月末までに退職した人などは確定申告
- 住民税は変わらない(基礎控除43万円のまま)。年収475〜525万円はふるさと納税の上限が数千円下がる
- 上乗せは2026・2027年分だけ。2028年からは62万円(物価連動で2年ごとに見直し)
毎年のように数字が変わるので、覚える必要はありません。源泉徴収票の1つの欄を見れば、自分がどこにいるかはわかります。
※本記事は2026年9月時点の公表情報にもとづきます。所得税の試算は、給与収入だけ・独身・扶養なし・社会保険料は協会けんぽ東京支部の令和8年度料率と厚生年金18.3%・雇用保険0.5%(本人負担14.69%、厚生年金は標準報酬月額65万円上限)・他の所得控除なしの条件で、2025年分と2026年分のルールで同じ年収を計算した差を当ブログが出したものです。実際の還付額は、毎月の源泉徴収額・生命保険料控除・住宅ローン控除・扶養親族などで変わります。ふるさと納税の上限は目安です。この記事は個別の助言ではありません。
コメント