「持ち家と賃貸、どっちが得か」。この問いには、たぶん何百本という記事があります。
でも、そのほとんどは変動金利が0.5%だった時代の数字で書かれています。
2026年9月、大手銀行の変動金利は1.1〜1.5%になりました。三菱UFJと三井住友は、9月に0.25%ずつ引き上げています。そして9月18日には、日銀がさらに利上げする見通しです。
金利が3倍になれば、答えも変わります。計算し直しました。
- 変動金利がいま何%か(2026年9月・銀行別)
- 金利が0.5%→1.2%になると、35年の利息はいくら増えるか
- 住宅ローン控除が利息を上回っていた時代の終わり
- 持ち家と賃貸の35年総額と、買いが勝つ条件
- 結局、何で決めればいいのか
まず、変動金利はいまいくらか
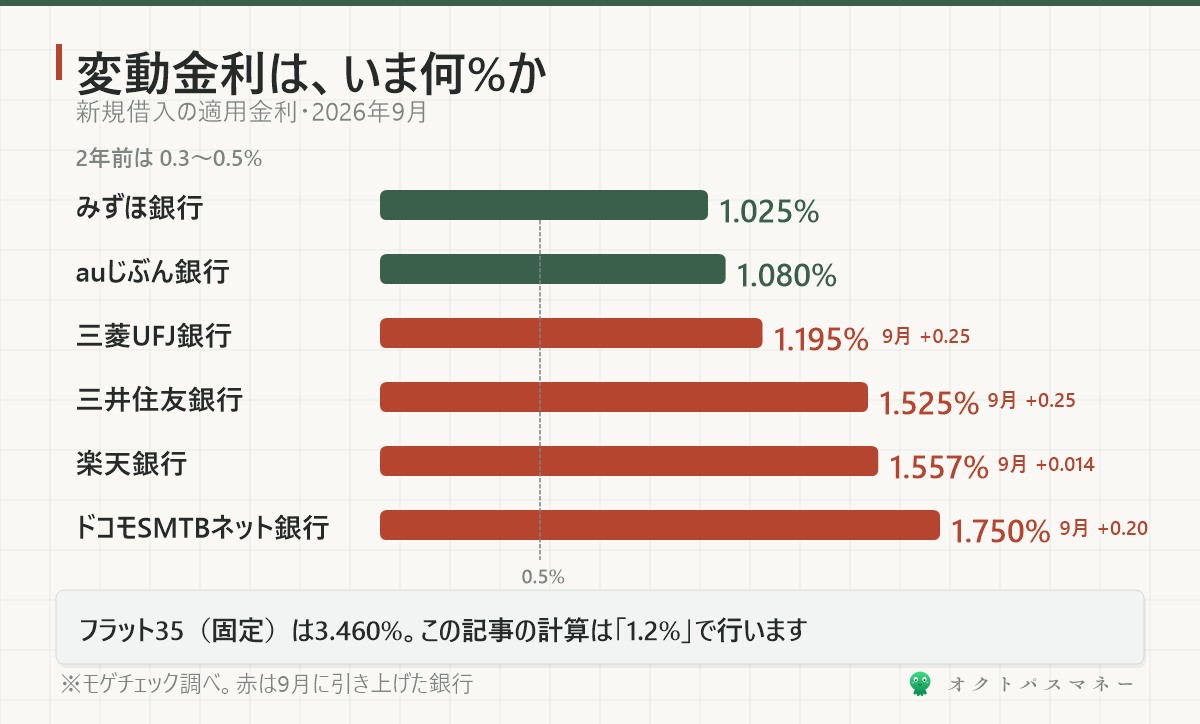
新規で借りる場合の適用金利です(2026年9月・モゲチェック調べ)。
| 銀行 | 変動金利 | 9月の動き |
|---|---|---|
| みずほ銀行 | 1.025% | 据え置き |
| 三菱UFJ銀行 | 1.195% | +0.25% |
| 三井住友銀行 | 1.525% | +0.25% |
| auじぶん銀行 | 1.080% | 据え置き |
| 楽天銀行 | 1.557% | +0.014% |
| ドコモSMTBネット銀行 | 1.750% | +0.20% |
| (参考)フラット35 固定 | 3.460% | +0.17% |
2年前、変動金利は0.3〜0.5%でした。ネット銀行なら0.3%台も普通にありました。
それが、いまは1%台が当たり前。3倍前後になっています。
この記事では、以下の計算をすべて「1.2%」で行います。大手行の真ん中あたりで、9月18日に利上げがあればネット銀行もここに近づくと見ているからです。
金利が3倍になると、利息はいくら増えるか
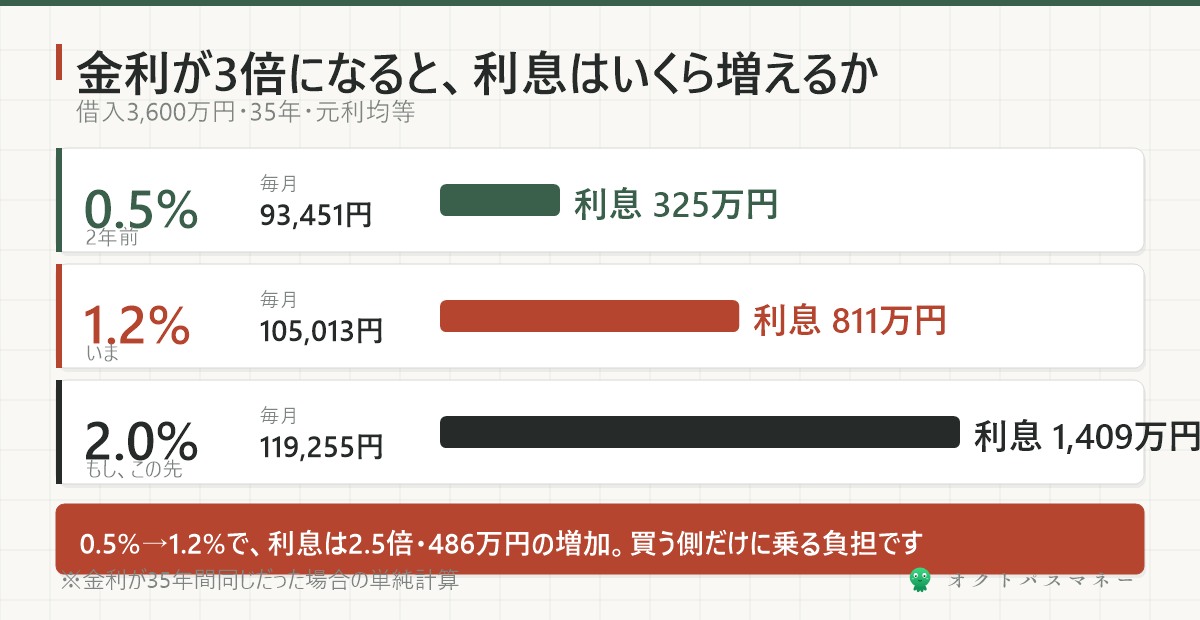
4,000万円のマンションを、頭金400万円・借入3,600万円・35年で買うとします。
| 変動金利 | 毎月の返済 | 35年の利息 |
|---|---|---|
| 0.5%(2年前) | 93,451円 | 325万円 |
| 1.2%(いま) | 105,013円 | 811万円 |
| 2.0%(もし、この先) | 119,255円 | 1,409万円 |
※元利均等返済。金利が35年間同じだった場合の単純計算です。
毎月の返済で見ると11,562円の差。小さく見えます。でも35年で486万円。中古の軽自動車が2台買えます。
そして、これは買う側だけに乗る負担です。借りている人には関係ありません。
変動金利の仕組み(5年ルール・125%ルール)は別の記事に書きました。金利が上がっても返済額がすぐ変わらないぶん、利息が増えていることに気づきにくい構造です。
住宅ローン控除が「利息を上回っていた」時代の終わり
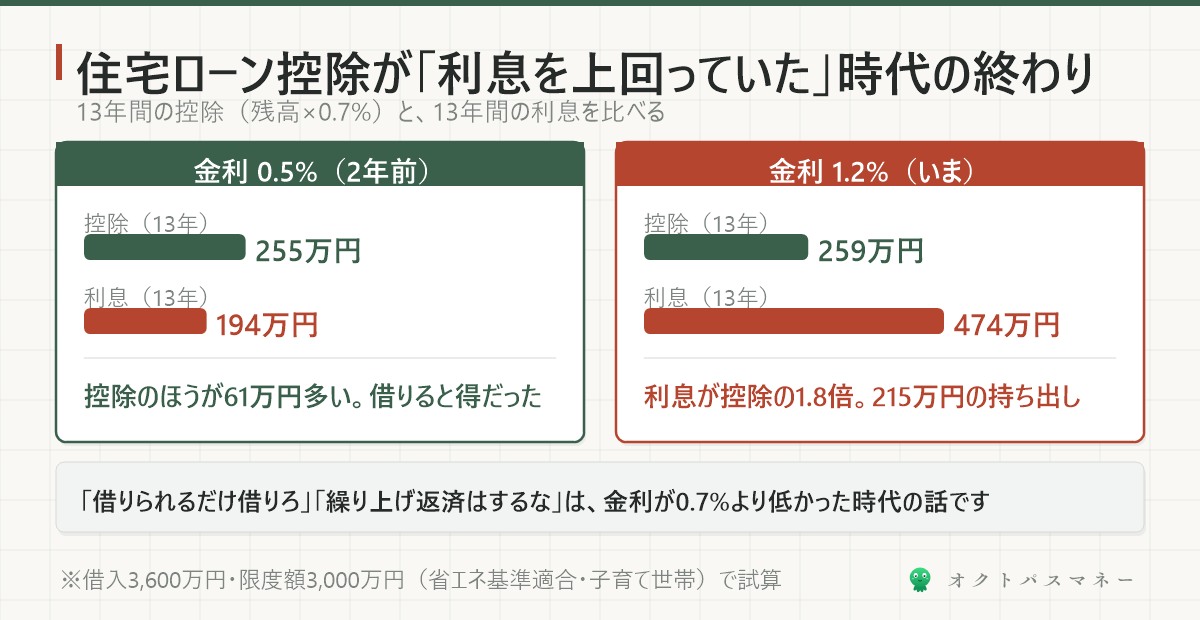
ここが、この記事でいちばん伝えたいところです。
住宅ローン控除は、年末のローン残高の0.7%を、13年間、所得税から引く制度です。省エネ基準を満たす新築なら、借入限度額は3,000万円(子育て世帯・若者夫婦世帯の場合。それ以外は2,000万円)。
この控除と、13年間に払う利息を比べます。
| 変動金利 | 13年の控除 | 13年の利息 | 差し引き |
|---|---|---|---|
| 0.5% | 255万円 | 194万円 | +61万円 |
| 1.2% | 259万円 | 474万円 | −215万円 |
※借入3,600万円・限度額3,000万円で試算。控除は所得税額が上限なので、実際にはこれより少なくなる人もいます。
金利0.5%のとき、控除のほうが利息より大きかった。つまり13年間は、借りたほうが得という状態でした。「住宅ローンは借りられるだけ借りろ」と言われていたのは、この時代の話です。
1.2%だと、逆転します。利息が控除の1.8倍。控除はもちろん助けになりますが、「借りるほど得」ではなくなりました。
「控除があるから頭金は入れないほうがいい」「繰り上げ返済はしないほうがいい」——どちらも、金利が控除率0.7%より低かったから成り立っていた話です。1.2%では、前提が崩れています。
持ち家と賃貸、35年の総額
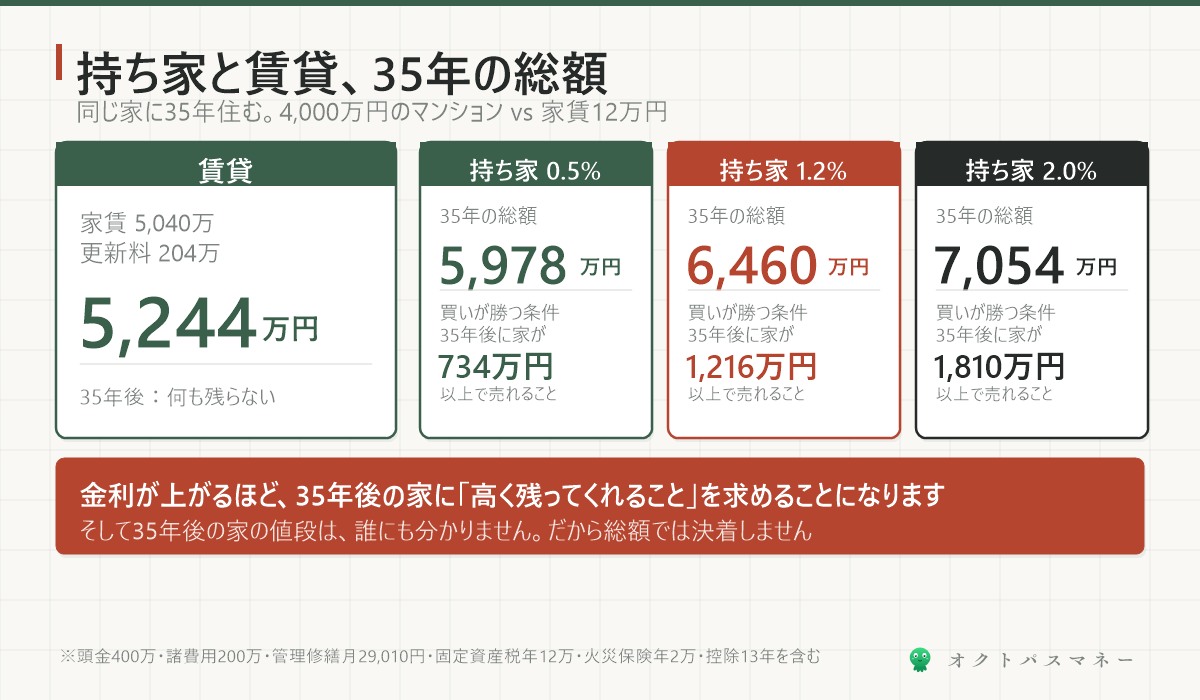
同じ家に35年住むとして、両方を並べます。
買う場合(4,000万円のマンション・金利1.2%)
| 頭金 | 400万円 |
| 購入時の諸費用(登記・ローン手数料・火災保険など) | 200万円 |
| ローン返済(元本3,600万円+利息811万円) | 4,411万円 |
| 管理費+修繕積立金(月29,010円) | 1,218万円 |
| 固定資産税(年12万円) | 420万円 |
| 火災保険(年2万円) | 70万円 |
| 住宅ローン控除 | −259万円 |
| 合計 | 6,460万円 |
※管理費・修繕積立金は国土交通省「マンション総合調査」(令和5年度)の平均値。修繕積立金は年数とともに上がるのが普通なので、実際はこれより増えます。
借りる場合(家賃12万円)
| 家賃(月12万円×35年) | 5,040万円 |
| 更新料(2年ごとに1か月分・17回) | 204万円 |
| 合計 | 5,244万円 |
買うほうが1,216万円多い。ただし35年後、買った人の手元には家が残ります。借りた人には残りません。
つまり、こういう問いになります
そして、このハードルは金利で動きます。
| 変動金利 | 買う側の35年総額 | 買いが勝つための、35年後の家の価値 |
|---|---|---|
| 0.5% | 5,978万円 | 734万円以上 |
| 1.2% | 6,460万円 | 1,216万円以上 |
| 2.0% | 7,054万円 | 1,810万円以上 |
金利0.5%なら、4,000万円で買った家が35年後に734万円で売れれば勝ち。かなり低いハードルでした。
1.2%だと1,216万円。2.0%になれば1,810万円。金利が上がるほど、35年後の家に「高く残ってくれること」を求めることになります。
そして正直に言うと、35年後の家の値段は、誰にも分かりません。場所によっては買値の半分以上で売れますし、場所によってはゼロに近い。だから「持ち家と賃貸、どっちが得か」という問いは、総額では決着しません。
賃貸にも、上がるものがあります
ここまで賃貸を12万円で固定しましたが、公平に書いておきます。
家賃も上がります。物価が上がれば、更新のたびに家賃も見直されます。35年間12万円のままというのは、あまり現実的ではありません。
整理すると、こうなります。
| 持ち家 | 賃貸 | |
|---|---|---|
| 上がるリスク | 金利(変動の場合)、修繕積立金、固定資産税 | 家賃、更新料 |
| 動けないリスク | 転勤・離婚・近隣トラブルでも簡単に手放せない | なし(引っ越せる) |
| 老後のリスク | 完済していれば住居費が下がる | 高齢になると借りにくくなる。家賃は続く |
老後の話は、実は数字に出ています。老後2000万円問題の記事で使った家計調査の高齢夫婦無職世帯は、持ち家率が9割前後。あの「月4.2万円の不足」は、住居費がほとんどかからない前提の数字です。賃貸で月8万円払っていれば、不足は月12万円になります。年金の2階を厚くするか、家賃のない状態を作るか。どちらかは要ります。
では、何で決めればいいのか
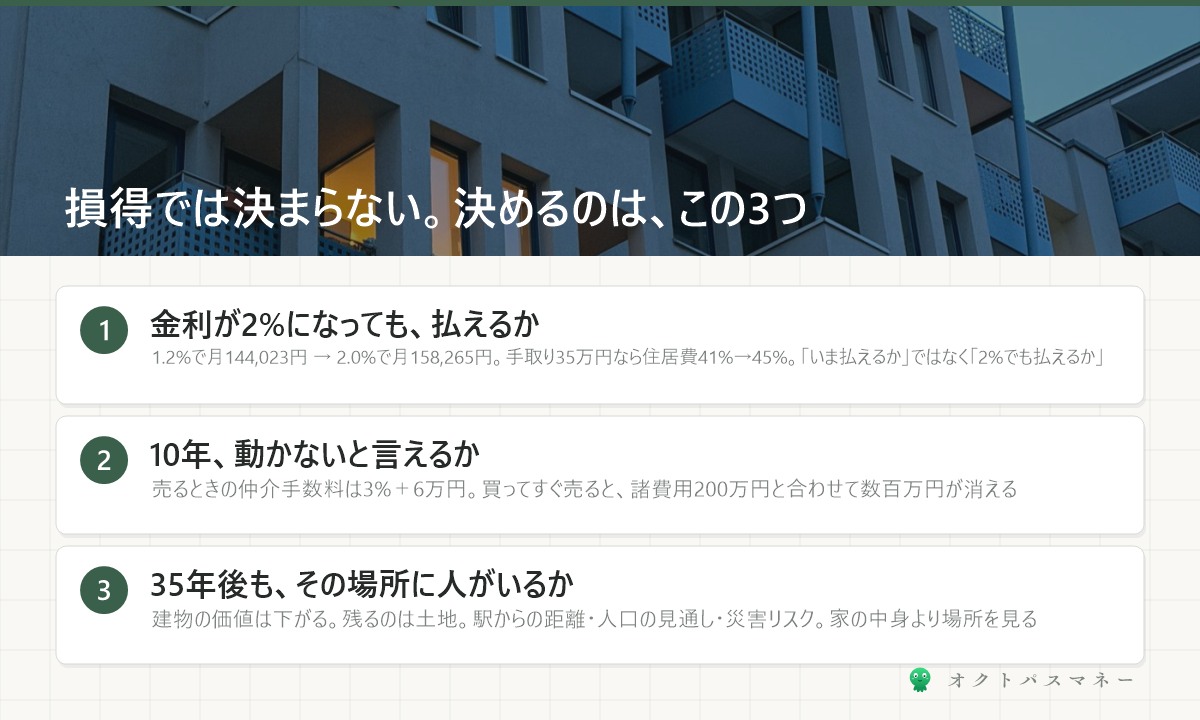
総額で決着しないなら、別の基準で決めるしかありません。私なら、この3つで決めます。
① 金利が2%になっても、払えるか
いちばん大事な基準です。
1.2%で借りて、月々の住居費(ローン+管理修繕+固定資産税)は144,023円。これが2.0%になると158,265円。手取り35万円の家庭なら、住居費の割合は41%から45%に上がります。
「いまの金利で払えるか」ではなく、「2%でも払えるか」で判断してください。払えないなら、その物件は高すぎます。あるいは、固定金利を選ぶべきです。
② 10年、動かないと言えるか
買った家は、簡単には手放せません。売るときには仲介手数料(3%+6万円)がかかり、買ってすぐ売ると、諸費用の200万円と合わせて数百万円が消えます。
転勤の可能性、家族の変化、仕事の変化。10年は同じ場所にいると言えないなら、まだ買う時期ではないと思います。
③ 35年後も、その場所に人がいるか
さっきの表のとおり、買いが勝つかどうかは35年後の家の価値で決まります。
建物の価値は下がります。残るのは土地の価値で、それは「その場所に住みたい人が、35年後もいるか」で決まります。駅からの距離、人口の見通し、災害リスク。ここは家の中身より、場所を見てください。
正直に言うと
「持ち家か賃貸か」で悩んでいる人に、いちばん言いたいことがあります。
これは、損得の問題ではありません。
総額の差1,216万円は、35年後の家の価値ひとつでひっくり返ります。計算は必要ですが、計算で決まる問いではないんです。
持ち家は金利が上がるリスクと、動けないリスク。賃貸は家賃が上がるリスクと、老後に借りにくいリスク。どちらもリスクはあります。ゼロの選択肢はありません。
だから私なら、こう考えます。
買うなら、変動金利で借りて、2%でも払える価格の家にする。そして固定費として、ローンの繰り上げ返済より先に、生活防衛資金を厚くしておく。金利が上がったときに慌てないためです。
借りるなら、持ち家の人が払っている「頭金と諸費用」600万円を、投資に回す。35年あれば、それだけで十分な差がつきます。途中で暴落は何度も来ますが、売らずに続ければいい。老後の家賃は、その資産を定率で崩して払えばいい。
どちらも正解です。正解でないのは、「みんな買っているから」「家賃はもったいないから」という理由で決めることだと思います。
そしてもうひとつ。最近、老後資金が足りない人に「自宅を売って住み続けられます」という提案が増えています。リースバックの記事に書いたとおり、これは持ち家の人が最後に踏む地雷です。買うなら、老後に手放さなくて済む家計を、いまから作っておいてください。
今日やること
ひとつだけです。
いま検討している物件(または住んでいる家)で、「金利2%だったら月いくらか」を計算してください。
銀行のシミュレーターに、金利欄だけ2.0と入れる。それだけです。その数字を見て、平気なら買っていい。きついなら、まだです。
まとめ
- 2026年9月の変動金利は1.1〜1.5%。2年前の3倍
- 借入3,600万円・35年の利息は0.5%で325万円、1.2%で811万円。486万円の差
- 金利0.5%では住宅ローン控除が利息を上回っていた。1.2%では利息が控除の1.8倍
- 35年総額は買い6,460万円 vs 賃貸5,244万円。買いが勝つには35年後の家が1,216万円以上で売れる必要がある
- そのハードルは金利で動く。0.5%なら734万円、2.0%なら1,810万円
- 決める基準は3つ。金利2%でも払えるか/10年動かないか/35年後もその場所に人がいるか
金利が上がった世界では、「借りられる額」と「借りていい額」の差が広がります。銀行が貸してくれる額ではなく、2%でも払える額で決めてください。
※本記事は2026年9月時点の公表情報にもとづきます。変動金利は各行の新規借入向け適用金利(2026年9月)で、実際の金利は審査・借入条件により異なります。住宅ローン控除の限度額は国土交通省の制度概要によります。管理費・修繕積立金は国土交通省「令和5年度マンション総合調査」の平均値、固定資産税・火災保険・諸費用・家賃・更新料は筆者の仮定です。35年の総額は金利が一定と仮定した概算で、将来の金利・家賃・不動産価格を予測するものではありません。この記事は個別の助言ではありません。
コメント