
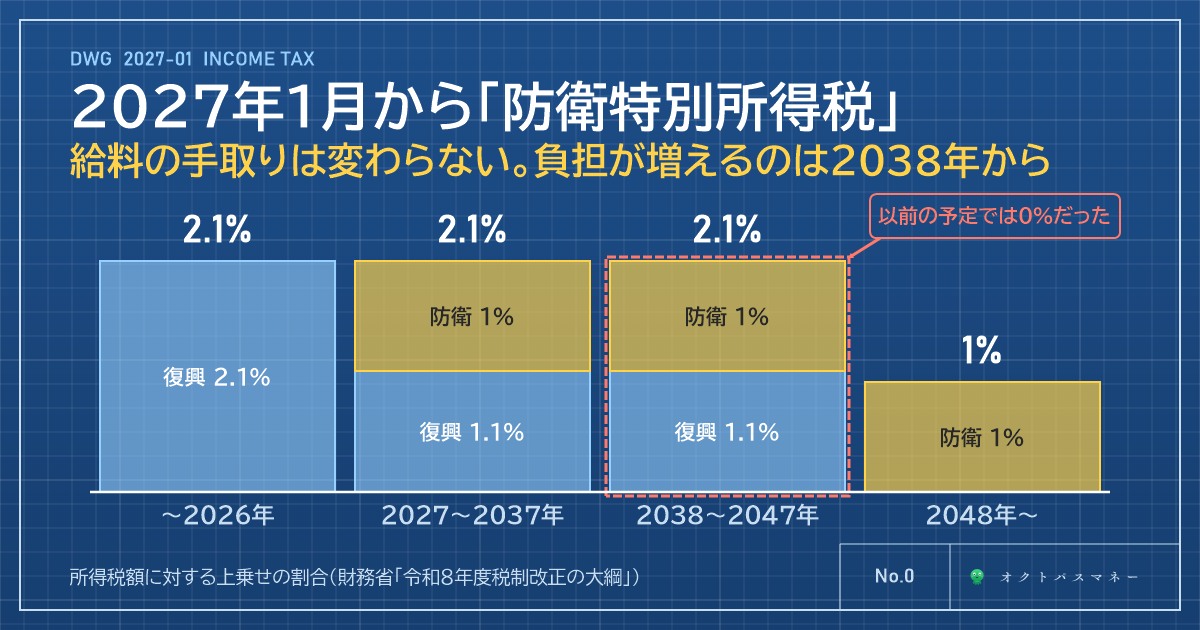
2027年1月から、所得税に「防衛特別所得税」が上乗せされます。防衛費をまかなうための新しい税で、所得税額の1%です。
「また増税か」と思うかもしれません。でも実は、2027年からの給料の手取りは、この税のせいでは1円も変わりません。同じ日に、今かかっている「復興特別所得税」が2.1%から1.1%に下がり、合計は2.1%のままだからです。
ではなぜ「増税」と言われるのか。復興特別所得税の期間が、2037年までから2047年までに10年延びたからです。負担が実際に増えるのは、2038年から。財務省の資料で、年収ごとにいくら増えるのか、たばこ税・法人税とあわせて計算しました。
- 防衛特別所得税は所得税額×1%。2027年1月から「当分の間」
- 復興特別所得税は2.1%→1.1%に下がり、期間は2047年まで延長
- 2027〜2037年は合計2.1%で変わらない。増えるのは2038年から
- 年収400万円なら2038年から年約1,200円、1,000万円なら年約1.6万円
- 防衛増税は3つ。法人税(2026年4月)・たばこ税(2026年4月〜2029年4月)・所得税(2027年1月)
先に結論|所得税への上乗せは、こう変わる
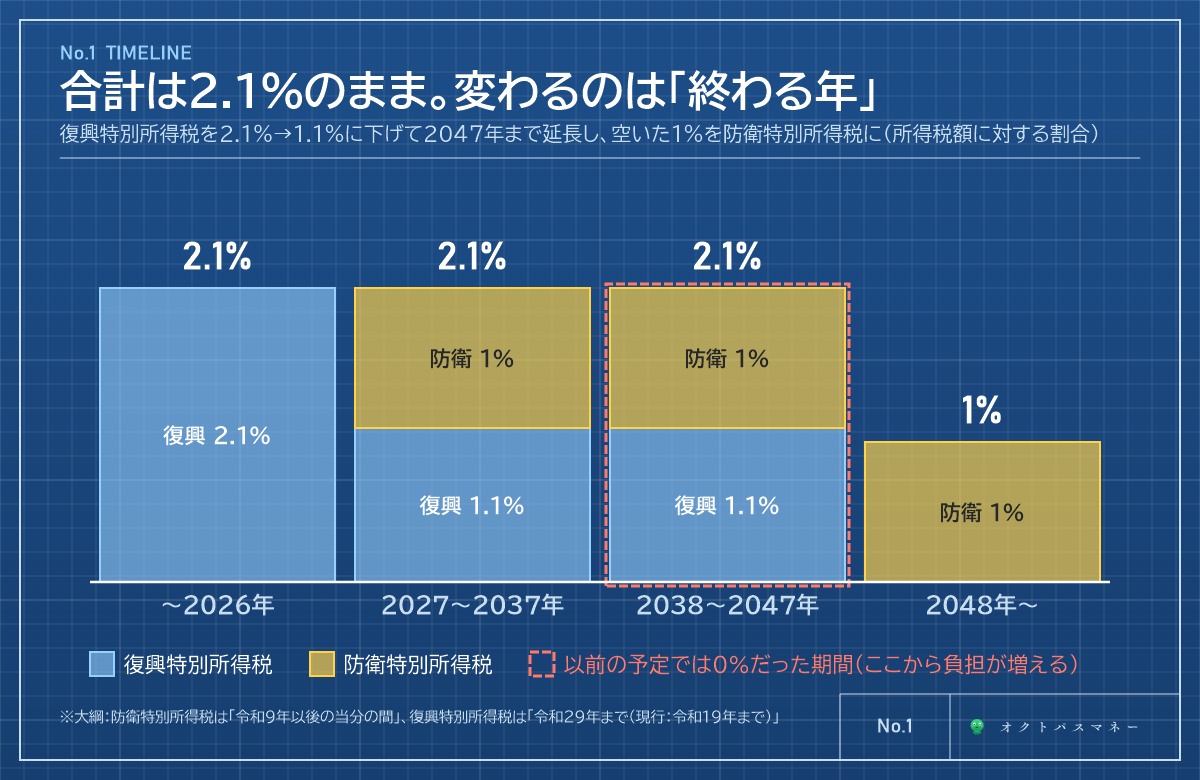
| 期間 | 復興特別所得税 | 防衛特別所得税 | 合計 |
|---|---|---|---|
| 〜2026年 | 2.1% | — | 2.1% |
| 2027〜2037年 | 1.1% | 1% | 2.1%(変わらない) |
| 2038〜2047年 | 1.1% | 1% | 2.1%(以前の予定なら0%) |
| 2048年〜 | — | 1% | 1%(当分の間) |
※いずれも所得税額(基準所得税額)に対する割合。財務省「令和8年度税制改正の大綱」より
令和8年度税制改正の大綱では、防衛特別所得税は「令和9年以後の当分の間」、税額は「基準所得税額に1%の税率を乗じて計算」とされています。あわせて復興特別所得税の税率を1.1%(現行2.1%)に下げ、課税期間を「令和29年まで(現行:令和19年まで)」とします。
つまり、2027年から2037年までは、名前が2つに分かれるだけで合計は同じ。増えるのは、本来なら復興特別所得税が終わって0%になるはずだった2038年以降です。
給料の手取りは、いつ・いくら変わる?
会社員が毎月の給料から天引きされる所得税も、2027年1月から防衛特別所得税を含めて計算されます。国税庁の令和9年分の源泉徴収税額表は、所得税・防衛特別所得税・復興特別所得税をあわせて天引きするための表になっています。ただ、合計の割合は2.1%のままなので、この税が理由で天引きが増えることはありません。
ちなみに2027年1月の給料明細は、所得税の欄が少し小さくなる人が多いはずです。これは防衛特別所得税とは関係なく、年末調整の記事で書いた基礎控除の引き上げが、1月から毎月の天引きにも入るためです。
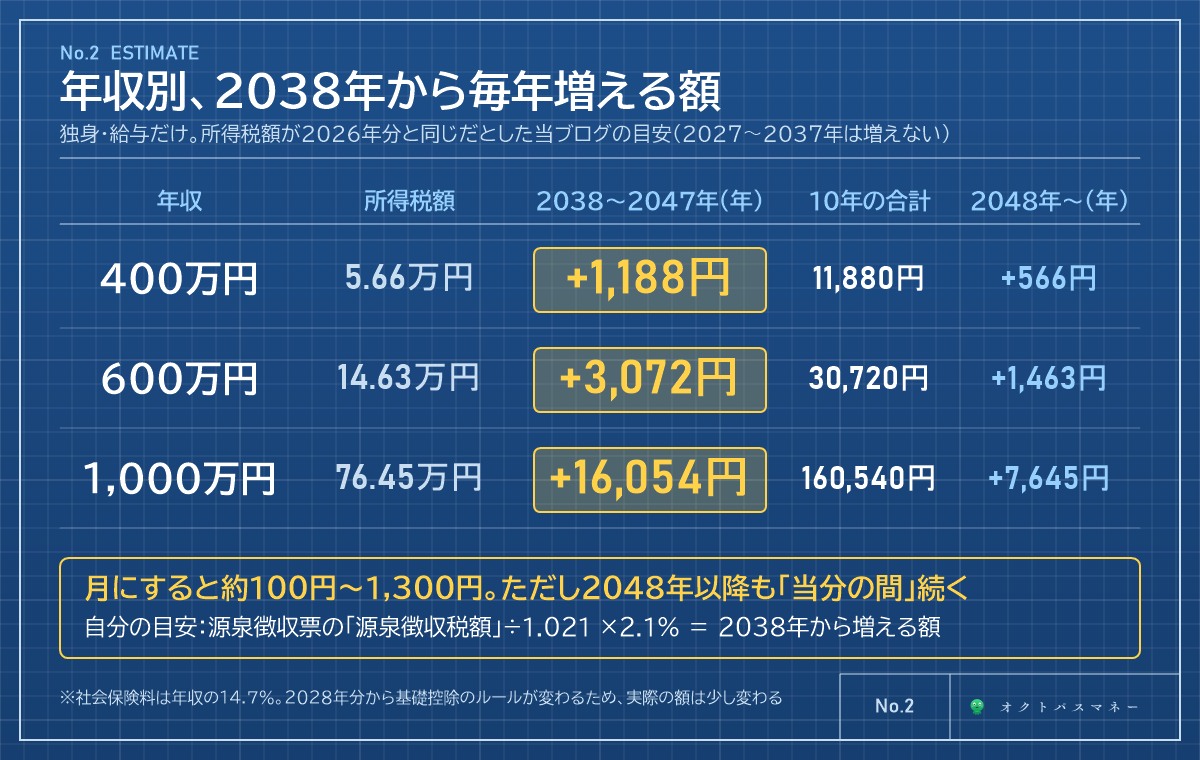
では、2038年からいくら増えるのか。所得税額が2026年分と同じだとして計算しました(独身・給与だけ)。
| 年収 | 所得税額 | 2038〜2047年 増える額(年) |
2048年〜 増える額(年) |
|---|---|---|---|
| 400万円 | 5.66万円 | 1,188円 | 566円 |
| 600万円 | 14.63万円 | 3,072円 | 1,463円 |
| 1,000万円 | 76.45万円 | 16,054円 | 7,645円 |
※所得税額は復興特別所得税を含まない額(基準所得税額)。社会保険料は年収の14.7%、基礎控除は2026年分のルールで計算した当ブログの目安。2028年分から基礎控除のルールが変わるので、実際の額は少し変わります。
年収400万円なら、2038年からの10年間で合計約1.2万円。1,000万円なら約16万円です。月にすると100円〜1,300円くらいで、大きな負担ではありません。ただ、2048年以降も「当分の間」続くので、期限のない税が1つ増えた、と考えるのが正確です。
所得税そのものの仕組み(税率が5%〜45%の段になっていることなど)は、税金の仕組みの記事にまとめています。
確定申告をする人、年金をもらっている人も同じ
副業やフリーランスで確定申告をする人も、年金から所得税が天引きされている人も、同じように所得税額の1%が加わります。インボイスの記事で書いた消費税とは別の話で、所得税にかかる上乗せです。
預金の利子や配当にかかる税金も、2047年まで同じ
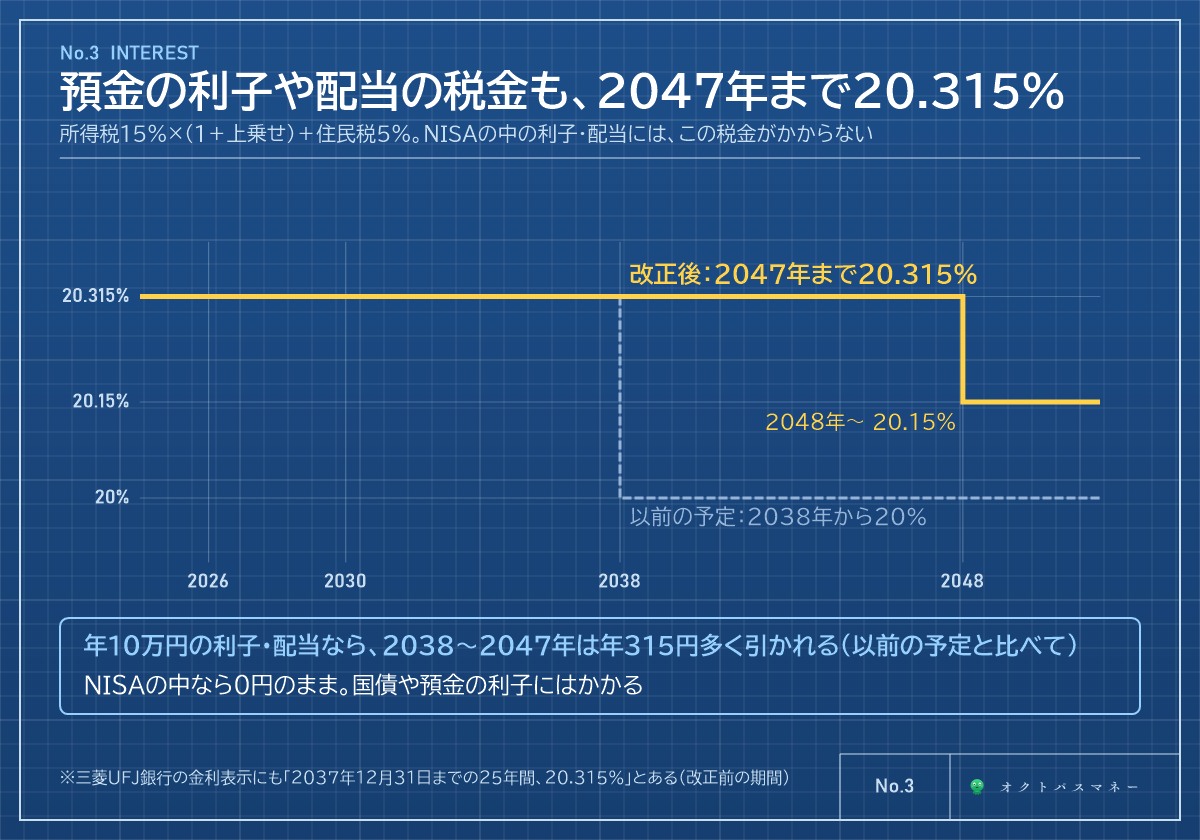
預金の利子、株の配当、投資信託の分配金などにかかる税金は、今は20.315%です(所得税15%に復興特別所得税の2.1%分がのって15.315%、住民税5%)。銀行の金利の説明にも「2037年12月31日までの25年間、20.315%」と書かれています。
以前の予定では、2038年からは20%に下がるはずでした。改正後は、復興1.1%と防衛1%で合計がそのまま2.1%なので、2047年まで20.315%のまま。2048年以降も20.15%です。
NISAの中の利子や配当には、この税金そのものがかかりません。個人向け国債の記事で書いた国債の利子にはかかるので、置き場所を考えるときの小さな材料になります。NISAの仕組みは新NISAの完全ガイドにあります。
防衛増税は3つ。たばこ税と法人税は、もう始まっている
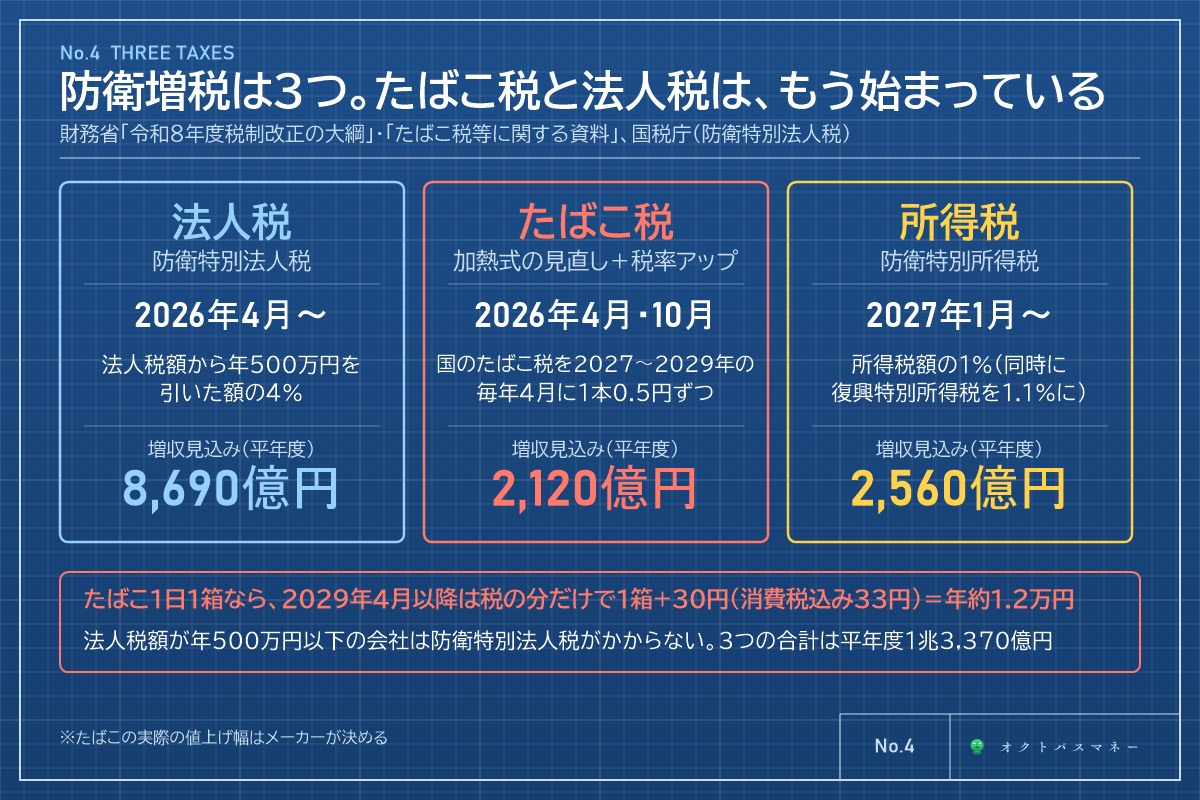
防衛力を強くするための財源として、税の見直しは3つあります。大綱の見込みでは、平年度で合計1兆3,370億円の増収です。
| 税 | いつから・何が | 増収見込み(平年度) |
|---|---|---|
| 防衛特別法人税 | 2026年4月以後に始まる事業年度から。法人税額から年500万円を引いた額の4% | 8,690億円 |
| たばこ税 | 加熱式の課税方式を2026年4月・10月に見直し。国のたばこ税を2027〜2029年の毎年4月に1本0.5円ずつ | 2,120億円 |
| 防衛特別所得税 | 2027年1月から。所得税額の1%(同時に復興特別所得税を1.1%に) | 2,560億円 |
※財務省「令和8年度税制改正の大綱」の増収見込額。防衛特別所得税の2,560億円は、復興特別所得税の引き下げによる減収(▲2,560億円程度)と見合う額です。
防衛特別法人税は、法人税額が年500万円以下の会社にはかかりません。小さな会社の多くは対象外です。
家計に直接関係するのは、たばこ税です。財務省の資料では、加熱式たばこの税の計算方法を2026年4月と10月の2段階で紙巻たばこに近づけ、そのうえで国のたばこ税を2027年4月・2028年4月・2029年4月に1本0.5円ずつ上げます。
- 1箱(20本)では1回10円、3回で合計30円
- 消費税も入れると、1箱あたり33円
- 1日1箱吸う人なら、2029年4月以降は税の分だけで年約1.2万円
実際の値上げ幅はメーカーが決めるので、これより大きくなることもあります。10月の酒税の記事で書いたとおり、お酒も第3のビールやチューハイは10月に増税されました。たばこやお酒の一部は、ここ数年で少しずつ税金が上がっています。
正直に言うと
防衛特別所得税は、「今の手取りは変えずに、終わるはずだった税を延ばす」という形の増税です。給料明細には何の変化も出ないので、気づかない人がほとんどだと思います。
金額だけ見れば、年収400万円で年1,200円ほど。家計が苦しくなるほどの額ではありません。ただ、復興のための税を半分に下げて期間を延ばし、空いた分を防衛に回す、という仕組みは、知っておいてよいことです。税金は「増えた」と感じるときより、「終わらなかった」ときのほうが気づきにくいからです。
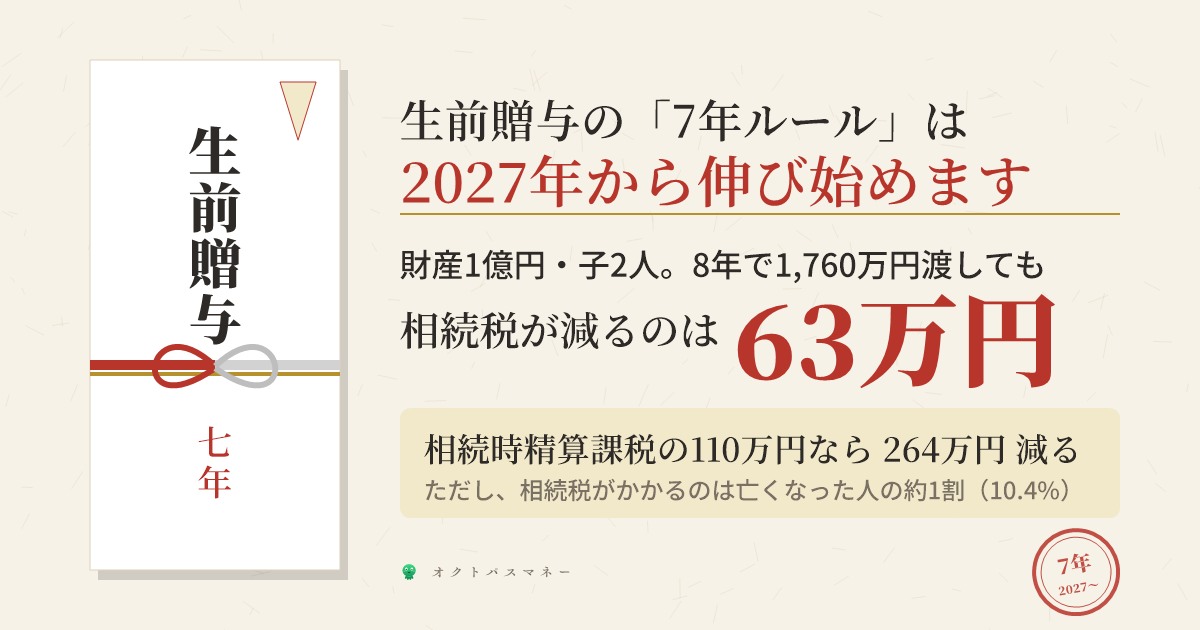
家計としてできることは、多くありません。そのうえで私なら、どうせ長く続く税なら、NISAやiDeCoのように税金がかからない枠をきちんと使うことで、全体の負担を小さくします。親から子への財産の話は、生前贈与の7年ルールの記事にまとめました。
今日やること
ひとつだけです。
去年の源泉徴収票を出して、「源泉徴収税額」の欄を見てください。
その額を1.021で割ると、所得税額(基準所得税額)になります。それに2.1%をかけた額が、2038年から毎年増える目安です。多くの人は年に数千円以内。知ったうえで、NISAなど非課税の枠を使えているかを一緒に確認しておきましょう。
まとめ
- 防衛特別所得税は2027年1月から、所得税額の1%。期間は「当分の間」
- 同時に復興特別所得税が2.1%→1.1%。合計は2.1%のままなので、2027〜2037年の手取りは変わらない
- 復興特別所得税が2047年まで延長。負担が増えるのは2038年から
- 2038年から増える額は、年収400万円で年1,188円、600万円で年3,072円、1,000万円で年16,054円(目安)
- 利子・配当の税金は2047年まで20.315%のまま(以前の予定なら2038年から20%)
- たばこ税は2027〜2029年の毎年4月に1本0.5円ずつ。1日1箱なら年約1.2万円。法人税は2026年4月から
今回の増税は、今日の手取りではなく、12年後からの手取りに効いてきます。大きな額ではないぶん、知っているかどうかだけの差です。
※本記事は2026年9月時点の公表情報にもとづきます。年収別の額は、独身・給与だけ・社会保険料が年収の14.7%・2026年分の基礎控除のルールで計算した所得税額が将来も続くとした当ブログの目安で、実際の額は制度改正や収入の変化で変わります。防衛特別所得税の法律上の名称や細かい扱いは、今後の法令・国税庁の案内で確認してください。たばこの値段はメーカーが決めます。この記事は個別の助言ではありません。
コメント