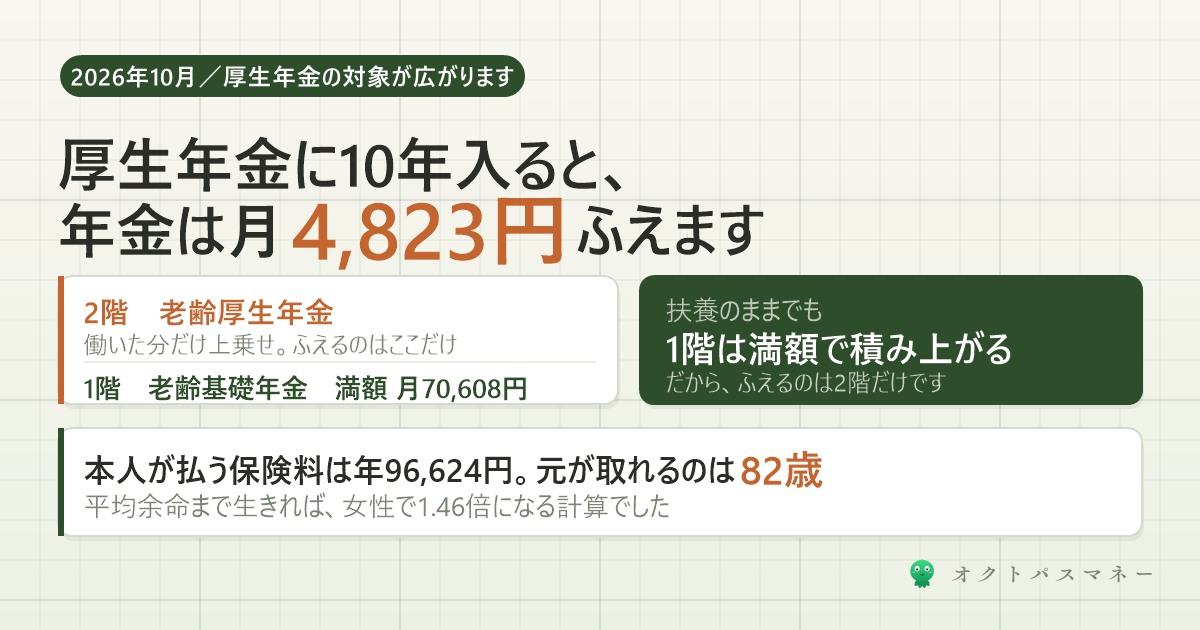
2026年10月から、パートで働く人の社会保険の加入条件が変わります。「106万円の壁」がなくなり、基準が週20時間だけになります。
この話になると、必ず出てくるのが「手取りが減る」です。それは事実です。
でも、増えるほうの金額を出している記事を、ほとんど見かけません。
厚生年金に入ると、将来の年金は具体的にいくら増えるのか。年金機構の計算式で出しました。
- 扶養のままでも、1階の年金は満額積み上がっていること
- 厚生年金で増えるのは2階だけ。その金額
- 加入年数別の早見表と、元が取れる年齢
- ねんきん定期便で、見るべき3つの数字
- 繰り下げ受給は本当に得なのか
まず、年金は2階建てです
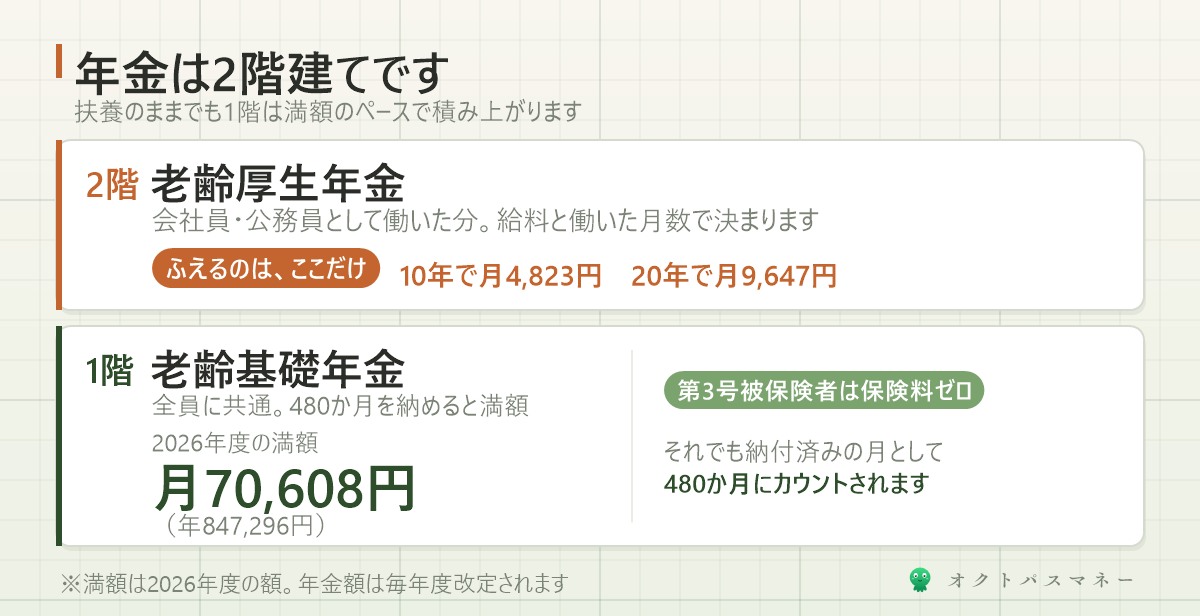
ここを分けて考えないと、話がずっとかみ合いません。
| 階 | 中身 |
|---|---|
| 2階 老齢厚生年金 |
会社員・公務員として働いた分。給料と働いた月数で決まります |
| 1階 老齢基礎年金 |
全員に共通。2026年度の満額は月70,608円(年847,296円) |
1階の満額をもらう条件は、20歳から60歳までの480か月ぶんを納めていることです。
ここが誤解されています
第3号被保険者は保険料を1円も払いませんが、納付済みの月として480か月にカウントされます。
つまり、扶養のままでも1階はもらえます。ここは変わりません。
だから、厚生年金に入って増えるのは2階の部分だけです。「年金が増えますよ」と説明されたとき、増えるのは2階だと理解してください。
2階は、この式で決まります
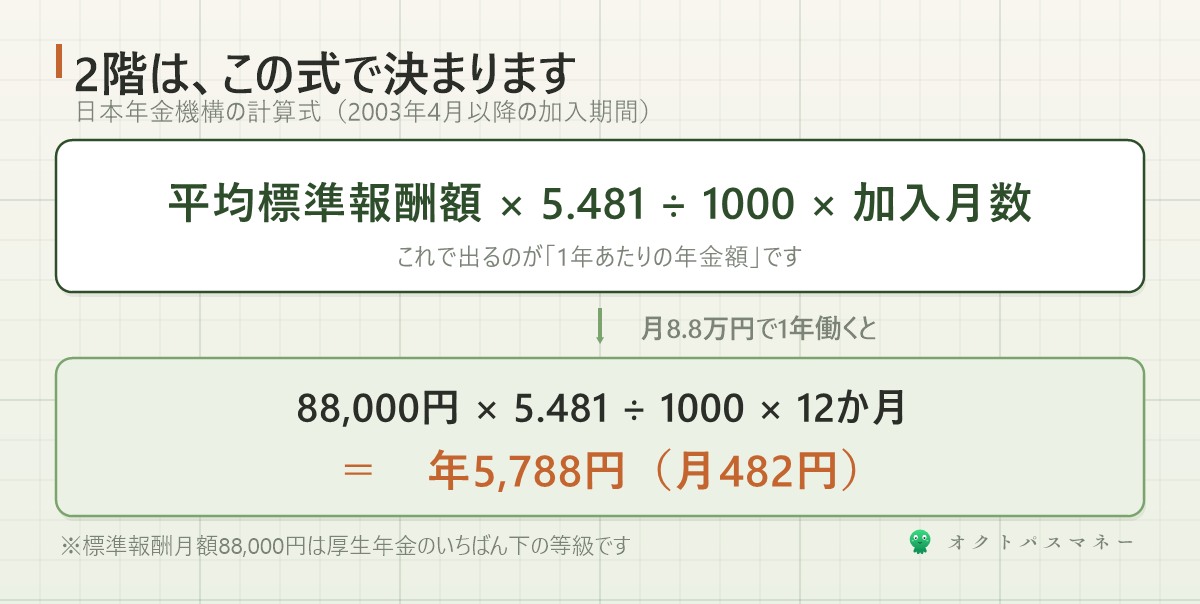
日本年金機構が公表している式です。2003年4月以降に働いた分は、これで計算します。
これで出るのが、1年あたりの年金額です。
「平均標準報酬額」は、ざっくり言えば月給とボーナスをならした額です。
月8.8万円で1年働くと
厚生年金の標準報酬月額は、いちばん下の等級が88,000円です。これまで「月8.8万円未満」に抑えていた人が加入すると、多くはここに当てはまります。
計算してみます。
88,000円 × 5.481 ÷ 1000 × 12か月 = 年5,788円
1年働くと、年金が年5,788円ふえます。月にすると482円です。
少ないと感じたかもしれません。でもこれは、死ぬまで毎年もらえる金額です。ここが定期預金と決定的に違うところです。
預金の金利も上がってきました(日銀の利上げの記事)。それでも預金は、置いた元本が減れば利息も止まります。年金は減りませんし、止まりません。
加入年数ごとの早見表
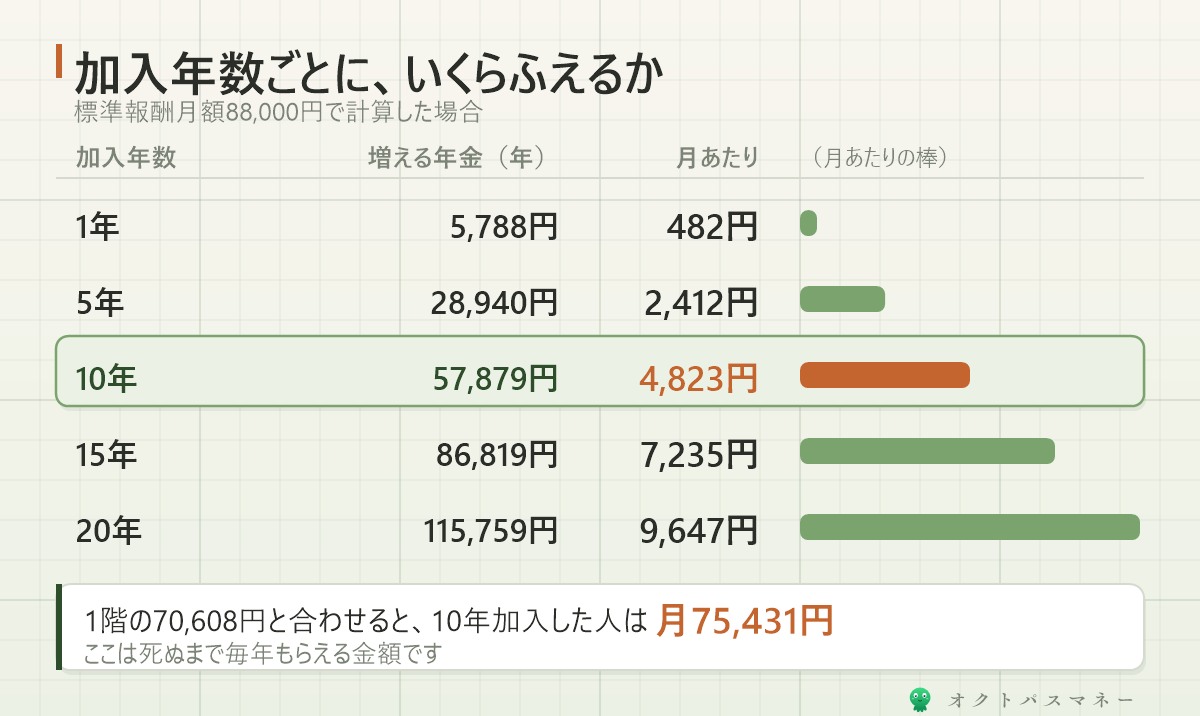
標準報酬月額88,000円で計算した場合です。
| 加入年数 | 増える年金(年) | 月あたり |
|---|---|---|
| 1年 | 5,788円 | 482円 |
| 5年 | 28,940円 | 2,412円 |
| 10年 | 57,879円 | 4,823円 |
| 15年 | 86,819円 | 7,235円 |
| 20年 | 115,759円 | 9,647円 |
10年で月4,823円。20年で月9,647円。
これが上乗せされます。1階の70,608円と合わせると、10年加入した人は月75,431円になる計算です。
で、元は取れるのか
ここが本題です。払う金額と比べます。
払う保険料
厚生年金の保険料率は18.3%。会社と折半なので、本人の負担は9.15%です。
88,000円 × 9.15% = 月8,052円 → 年96,624円
10年入れば、966,240円を払うことになります。
取り戻すのに何年かかるか
65歳から受け取るとして、元が取れるのは81歳8か月ごろ。だいたい82歳です。
「82歳か……」と思われたかもしれません。ここで平均余命を見ます。
2024年の簡易生命表では、65歳からの平均余命は男性19.47年・女性24.38年。男性は84.5歳、女性は89.4歳まで生きる計算です。
| 10年加入した場合 | 受け取る総額 | 払った96万円との差 |
|---|---|---|
| 男性(19.47年) | 約1,127,000円 | +約16万円 |
| 女性(24.38年) | 約1,411,000円 | +約44万円 |
平均まで生きれば、どちらもプラスです。女性は1.46倍になります。
ただし、正直に言っておきます
いまの計算は厚生年金の保険料だけで出しました。実際には健康保険料も引かれます。
合わせると年収の15%前後。月8.8万円なら、手取りは月1万3,000円ほど減ります。
健康保険料の分は、年金には1円も反映されません。ここをごまかすと、話が嘘になります。
- 傷病手当金……働けなくなったとき、給与の約3分の2が最長1年6か月
- 出産手当金……産休中に給与の約3分の2
- 障害厚生年金・遺族厚生年金……万一のときの保障
とくに傷病手当金は、扶養のままでは受け取れません。使わなければゼロですが、使う事態になったときの差は大きい。火災保険と同じ考え方です。
手取りが減るのは事実。増える年金は月4,823円(10年の場合)。その差をどう見るかは、あと何年働くかで変わります。10月の変更点そのものは106万円の壁の記事に書きました。
ねんきん定期便で見るのは、3つだけ
毎年、誕生月にハガキが届きます。細かく書いてありますが、見るのは3つです。
1. 国民年金の納付月数
480か月に足りているか。足りない月があると、1階が満額になりません。
1か月足りないごとに、年金は年1,765円ずつ減ります(847,296円 ÷ 480か月)。学生時代の未納などが残っていないか確認してください。
2. 厚生年金の加入月数
2階のもとになる数字です。転職が多い方は、抜けている期間がないかを見ておきます。
3. 年金額
- 50歳未満……「これまでの加入実績に応じた額」。いま時点の積み上げです。これからまだ増えます
- 50歳以上……「見込額」。60歳まで今の条件で働き続けた場合の予想です
30代の方が定期便を見て「こんなに少ないの」と驚くことがありますが、50歳未満の欄は少なくて当たり前です。まだ積み上げの途中の数字を見ているだけです。
繰り下げ受給は、本当に得なのか
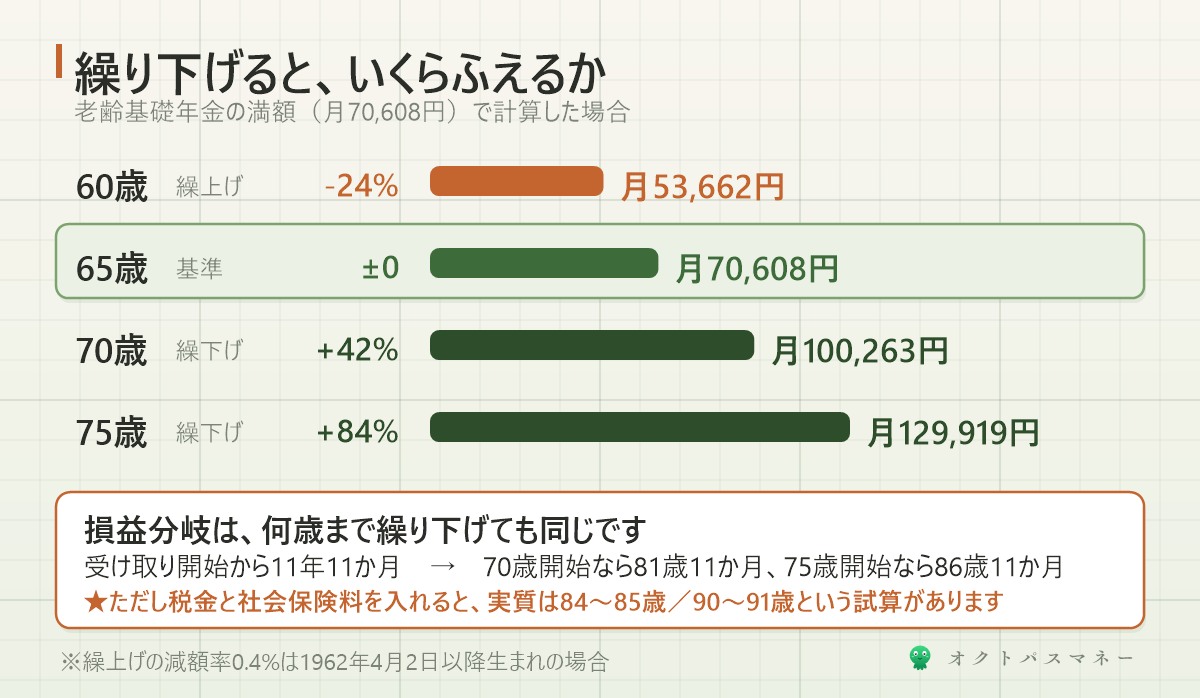
受け取りを遅らせると、年金は1か月あたり0.7%ふえます。
| 受け取り開始 | 増減 | 基礎年金満額の場合 |
|---|---|---|
| 60歳(繰上げ) | −24% | 月53,662円 |
| 65歳(基準) | ±0 | 月70,608円 |
| 70歳(繰下げ) | +42% | 月100,263円 |
| 75歳(繰下げ) | +84% | 月129,919円 |
75歳まで待つと月13万円近く。かなり違います。
損益分岐は、いつも同じ年数です
これは計算するとおもしろい結果になります。
- 70歳から受け取り → 81歳11か月で逆転
- 75歳から受け取り → 86歳11か月で逆転
0.7%という増額率が、ちょうどそうなるように設計されているからです。
ただし、この数字には続きがあります
11年11か月は、税金と社会保険料を無視した数字です。
年金が増えると、そこにかかる所得税・住民税・国民健康保険料・介護保険料も増えます。それを差し引いた実質では、70歳繰下げで84〜85歳、75歳繰下げで90〜91歳が分岐点になるという試算があります。
「11年11か月で得をする」とだけ覚えていると、判断を誤ります。
正直に言うと
ここまで数字を並べましたが、私が繰り下げをすすめない理由がひとつあります。
何歳まで生きるかは、選べないからです。
損益分岐が84歳だと分かっても、自分が84歳まで生きるかどうかは分かりません。分からないものを前提に、5年も10年も無収入で過ごす計画を立てるのは、私ならしません。
そう考えると、判断の基準が変わります。65歳の時点で生活費が足りているかどうか、それだけです。
足りているなら繰り下げていい。足りていないなら、繰り下げてはいけない。損得の計算より先に、ここを見るべきだと思います。
そして、足りていない人ほど「自宅を売って、住み続けられます」という提案を受けやすくなります。あれはリースバックの記事に書いたとおり、条件を読まずに契約すると家を失います。年金が足りないときの正解は、そこにはありません。
そして、繰り下げよりずっと確実な方法があります。
2階を厚くしておくことです。
今回計算したとおり、10年働けば月4,823円、20年なら月9,647円。これは何歳まで生きるかに関係なく、働いた時点で確定します。繰り下げのような賭けの要素がありません。
年金の外に収入をつくる方法もあります。配当や株主優待がそれにあたりますが、こちらは金額が変わりますし、企業がやめれば止まります。2階は止まりません。順番としては、まず2階だと思います。
老後にいくら必要かの計算は老後2000万円問題の記事に、自分の場合の出し方はこちらの記事にまとめています。
今日やること
ひとつだけです。
ねんきん定期便を探して、国民年金の納付月数を見てください。
480か月に足りているか。足りていなければ、1か月ごとに年1,765円、一生ぶん減ります。学生時代の未納は、条件つきで後から納められる場合があります。
見つからない方は「ねんきんネット」で確認できます。マイナポータルからも入れます。
まとめ
- 年金は2階建て。扶養のままでも1階(月70,608円)は満額のペースで積み上がる
- 厚生年金で増えるのは2階だけ。式は「平均標準報酬額 × 5.481 ÷ 1000 × 加入月数」
- 月8.8万円なら1年で年5,788円、10年で月4,823円ふえる
- 本人負担は年96,624円。元が取れるのは約82歳。平均余命まで生きればプラス
- ただし健康保険料は年金に反映されない。あちらは傷病手当金などで受け取るもの
- ねんきん定期便は50歳未満と50歳以上で意味が違う
- 繰り下げの損益分岐は受給開始から11年11か月。税を入れると84〜91歳
年金の話は「もらえるかどうか」で語られがちですが、金額は式で決まっています。計算できるものを、不安のままにしておく必要はありません。
※本記事は2026年9月時点で公表されている情報にもとづきます。年金額は毎年度改定されます。計算は標準報酬月額88,000円・2003年4月以降の加入を前提とした概算で、実際の金額は加入履歴・生年月日・報酬額によって異なります。繰り下げの実質損益分岐は、他の収入・自治体・世帯構成によって変わります。正確な金額と手続きは、ねんきんネット・お近くの年金事務所でご確認ください。

コメント