マネー

貯金・貯蓄

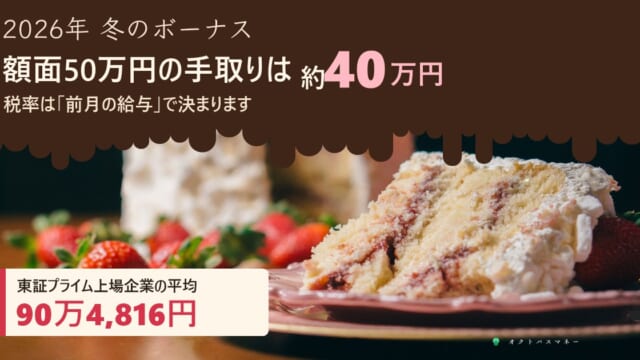
2026年冬のボーナス、上場企業は平均90万4,816円|額面50万円の手取りは約40万円。税率は「前月の給与」で決まるので、額面別に計算しました

2026年の冬のボーナスは、東証プライム上場企業の妥結額が平均90万4,816円。一方で民間全体の昨年の実績は42万4,889円で、見る調査で2倍以上違います。2026年度の料率で計算すると、額面50万円の手取りは約38万〜40.5万円。所得税の率はボーナスの額ではなく前月の給与で決まり、引かれすぎた分は年末調整で精算されます。額面別の手取りの表と、使う前に3つに切る分け方をまとめました。
貯金・貯蓄

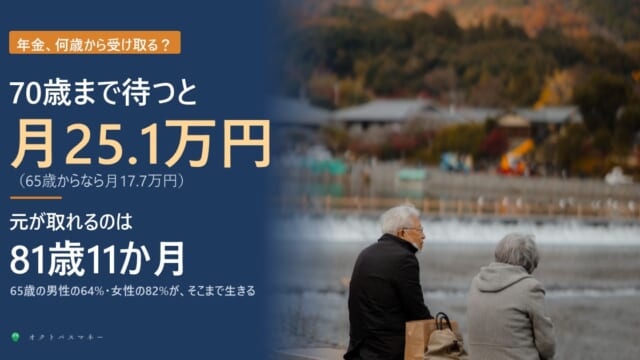
年金を70歳まで繰り下げて、元が取れる人は何割?|追いつくのは81歳11か月。65歳の男性の64%・女性の82%がその年まで生きます

年金は1か月遅らせるごとに0.7%増え、70歳からなら42%増。会社員中心の男性の平均的な年金(2026年度 月176,793円)は月251,046円になります。65歳から受け取った合計に追いつくのは81歳11か月で、最新の生命表で計算すると、65歳の男性の63.9%・女性の82.1%がその年まで生きます。75歳からなら86歳11か月で、男性43.4%・女性66.9%。加給年金、在職老齢年金、待つ間に亡くなった場合など、繰り下げる前に確かめたい5つもまとめました。
貯金・貯蓄

2027年1月から「防衛特別所得税」|給料の手取りは変わらないのに、負担が増えるのは2038年から

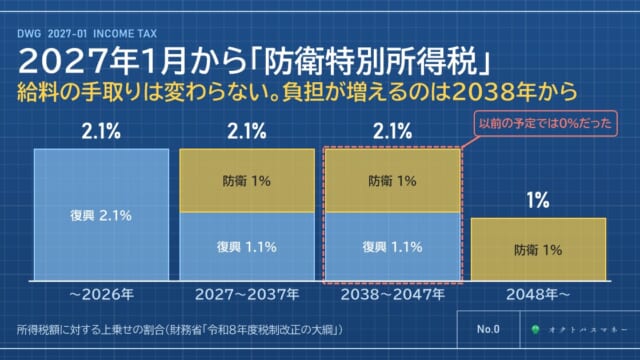
2027年1月から、所得税額の1%の「防衛特別所得税」が始まります。同時に復興特別所得税が2.1%から1.1%に下がるので、合計は2.1%のまま。2027〜2037年の給料の手取りは変わりません。ただ復興特別所得税の期間が2047年まで10年延びたため、負担が増えるのは2038年から。年収400万円で年1,188円、1,000万円で年16,054円(目安)。利子・配当の税金も2047年まで20.315%のまま。たばこ税(2027〜2029年に1本0.5円ずつ)と防衛特別法人税まで、財務省の大綱で整理しました。
キャリアアップ

60歳から働くと、年金はどうなるか|2026年4月から月65万円まで減らない。10月からは働いた分が毎年上乗せされます

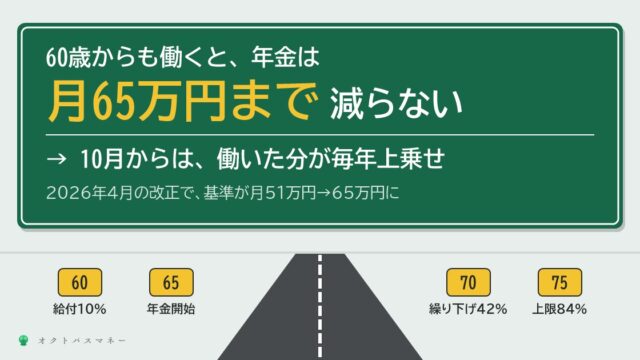
60歳以降も働くと年金はどうなるのか。2026年4月から在職老齢年金の基準が月51万円から65万円に上がり、給料50万円・年金15万円の人は年84万円止まっていたのがゼロに。65〜69歳で働くと毎年10月分から年金が上乗せされ(在職定時改定)、月給30万円なら1年で年19,732円。60〜64歳の高年齢雇用継続給付は最大10%。繰り下げは70歳で42%増・元が取れるのは81歳11か月。加給年金(年42.37万円)と住民税非課税の線という2つの落とし穴まで、日本年金機構と厚生労働省の資料で。
貯金・貯蓄

住民税がかからない年収は、2027年度から119万円に|ひとり暮らし・夫婦・年金の早見表と、1円超えると変わる医療と介護

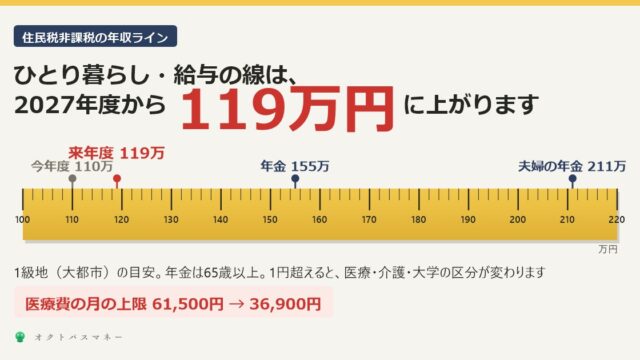
住民税非課税世帯になる年収は、地域の級地と家族の人数と、給与か年金かで変わります。1級地のひとり暮らしなら給与は2025年の収入で110万円、2026年の収入で119万円(住民税の給与所得控除の最低額が74万円になるため)、65歳以上の年金なら155万円、夫婦なら211万円。非課税になると医療費の月の上限が61,500円から36,900円に下がるなど、医療・介護・大学・保育の区分が変わります。遺族年金は判定に入らず、iDeCoでは下がらない、といった落とし穴まで一次資料で。
投資・資産運用

こどもNISAは2027年1月から。児童手当を全部入れると18歳で約390万円|ただ、ほとんどの家庭は「親のNISA」が先です

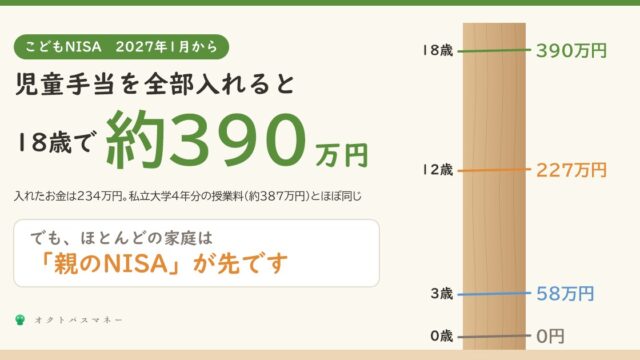
2027年1月から0〜17歳もNISAのつみたて投資枠が使える「こどもNISA」が始まります。年60万円・上限600万円、12歳の年から教育費・生活費だけ払い出せて、18歳で大人のNISAへ自動で移ります。児童手当(約234万円)を全部入れて年5%なら18歳で約390万円、私立大学4年分の授業料とほぼ同じ。それでも親のNISAの枠が余っているなら親のNISAが先、と考える理由と、こどもNISAが向く3つの家庭まで金融庁・財務省の資料で。
貯金・貯蓄

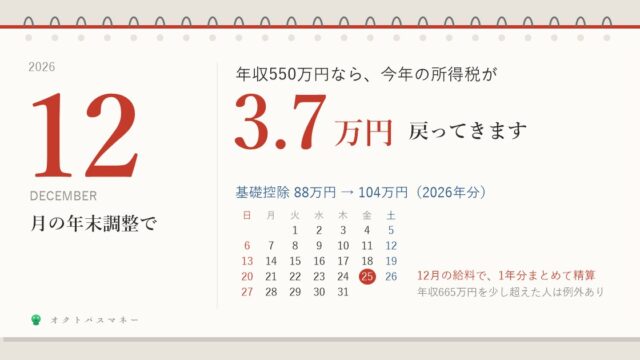
今年の年末調整、年収550万円なら所得税が3.7万円戻ります|基礎控除が104万円に。年収別の早見表と「665万円の崖」

2026年分から所得税の基礎控除が104万円(合計所得489万円以下)に引き上げられ、12月の年末調整でまとめて戻ってきます。年収250〜450万円と700万円以上は約8,200円、530〜665万円は約3.7万円。ただし年収665万5,556円を超えると基礎控除が67万円に下がり、所得税が37,777円増える崖があります。住民税は変わらず、ふるさと納税の上限が下がる人も。年収別の早見表と、年末調整で戻らない人の条件まで国税庁資料で。
貯金・貯蓄

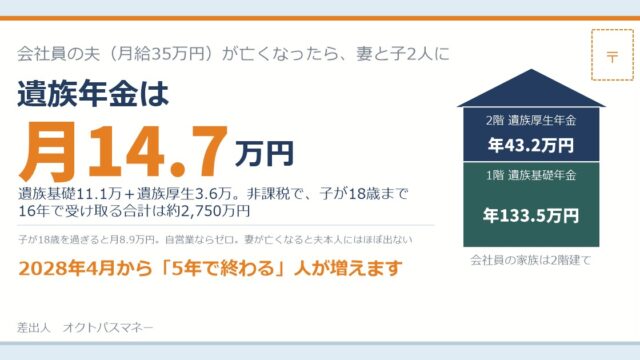
会社員の夫が亡くなったら、遺族年金は月14.7万円|月給35万円・子2人で計算。非課税で16年2,750万円。2028年4月から「5年で終わる」人が増えます

家計を支える人が亡くなったら国からいくら入るか。遺族年金は「基礎」と「厚生」の2階建て。会社員の夫(月給35万円)・子2人なら月14.7万円、非課税、16年で約2,750万円。子が18歳を過ぎると8.9万円、自営業ならゼロ。妻が亡くなると夫本人にはほぼ出ない。2028年4月の改正(5年有期給付・1.3倍・男女差解消)と、生命保険の必要額の出し方まで。
貯金・貯蓄

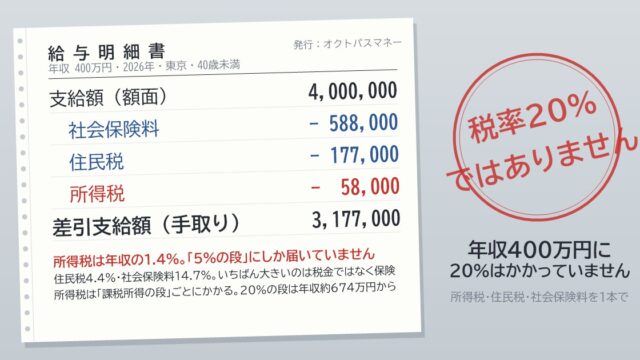
年収400万円の所得税は5.8万円。400万円全部に20%はかかりません|税率5%の段しか使っていない。住民税17.7万円・社会保険料58.8万円と並べて、給料から引かれる3つを丸ごと

「年収400万円なら税率20%で80万円」は間違い。所得税は課税所得の段ごとにかかり、年収400万円は課税所得113万円で5%の段だけ、所得税5.8万円(1.4%)。住民税は一律10%+5,000円で17.7万円、社会保険料は14.69%で58.8万円。手取り318万円。20%の段は年収約674万円から。年収300〜800万円の手取り早見表つき。
貯金・貯蓄

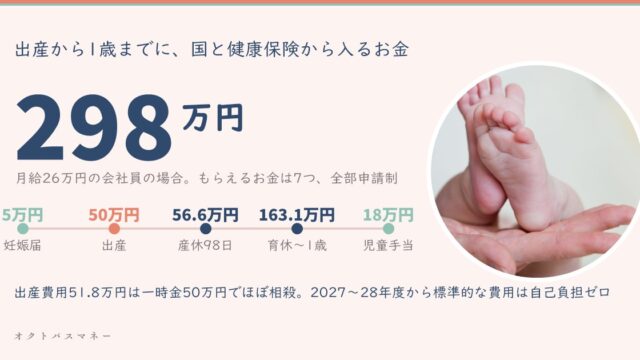
出産から1歳までに、国と健康保険から入るお金は298万円|月給26万円の会社員の場合。出産費用51.8万円は一時金50万円でほぼ相殺、育休中の手取りは84%

出産費用の平均は51.8万円、一時金50万円でほぼ相殺。2026年5月成立の改正健康保険法で2027〜28年度から標準的な費用は自己負担ゼロに。出産でもらえる7つのお金を、月給26万円の会社員で計算すると産休98日で56.6万円、育休1歳までで163.1万円、出産から1歳までの合計298万円。育休中の月17.4万円は手取りの84%です。
貯金・貯蓄

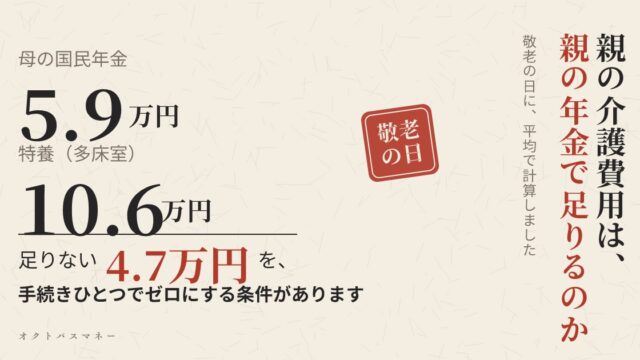
親の介護費用は、親の年金で足りるのか|特養は月10.6万円、母の国民年金は5.9万円。足りない4.7万円を手続きひとつでゼロにする条件

敬老の日。親の介護費用は誰のお金で払うのか。親の年金は平均で厚生年金15.0万円・国民年金5.9万円。特養(要介護3)は2026年8月改定で多床室10.6万円・個室14.3万円。父は年金内、母は月4.7万円不足。ただし非課税世帯・預貯金650万円以下なら補足給付で5.7万円に。払う順番、介護休業給付、世帯分離まで。
節約術

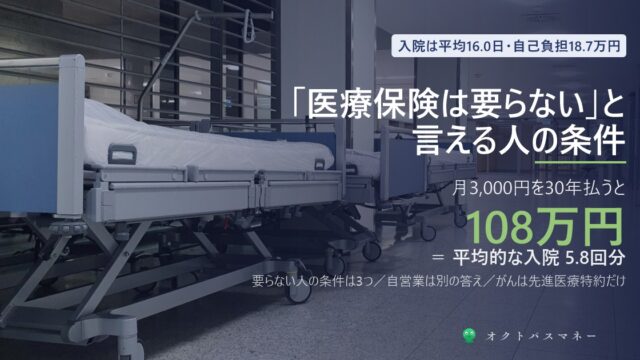
「医療保険は要らない」と言える人の条件|入院は平均16日・自己負担18.7万円。月3,000円を30年払うと108万円です

医療保険・がん保険は要るのか。2025年度の最新調査では、入院は平均16.0日・自己負担18.7万円、7割が20万円未満。高額療養費で医療費は年約53万円で止まります。月3,000円を30年払うと108万円=入院5.8回分。要らないと言い切れる3条件、自営業の答え、がんは先進医療特約だけ割がいい理由まで。