
2026年4月分から、年金額は国民年金(基礎年金)が1.9%、厚生年金が2.0%引き上げられました。基礎年金の満額は月70,608円です。同じ4月から、働きながら年金を受け取る人の「在職老齢年金」の基準も、月51万円から65万円に上がりました(厚生労働省「制度変更(令和8年4月)」)。
年金は、受け取り始める年齢を60歳から75歳までの間で選べます。遅らせるほど増え、早めるほど減ります。それでも、繰り下げを選んでいる人はまだ少数です。2024年度末の時点で、老齢厚生年金を繰り下げて受け取っている人は1.9%。ただし、70歳の人に限ると4.2%で、年々増えています(厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」)。
繰り下げて得をするかどうかは、結局「何歳まで生きるか」で決まります。この記事では、2026年度の年金額と、厚生労働省が2026年7月に公表した最新の生命表を使って、待った分を取り返せる年齢まで生きる人が何割いるかを計算しました。
先に答え(3行)
- 1か月遅らせるごとに0.7%増える。70歳から受け取ると42%増で、65歳から受け取った合計に追いつくのは81歳11か月(額面)
- 65歳の人がその年まで生きる割合は、男性63.9%・女性82.1%。75歳からなら追いつくのは86歳11か月で、男性43.4%・女性66.9%
- 年下の配偶者がいる、65歳以降も高い給料で働く、待つ間の生活費がない人は要注意。基礎年金だけ遅らせる方法もある
受け取り始める年齢で、年金は一生この割合で変わる
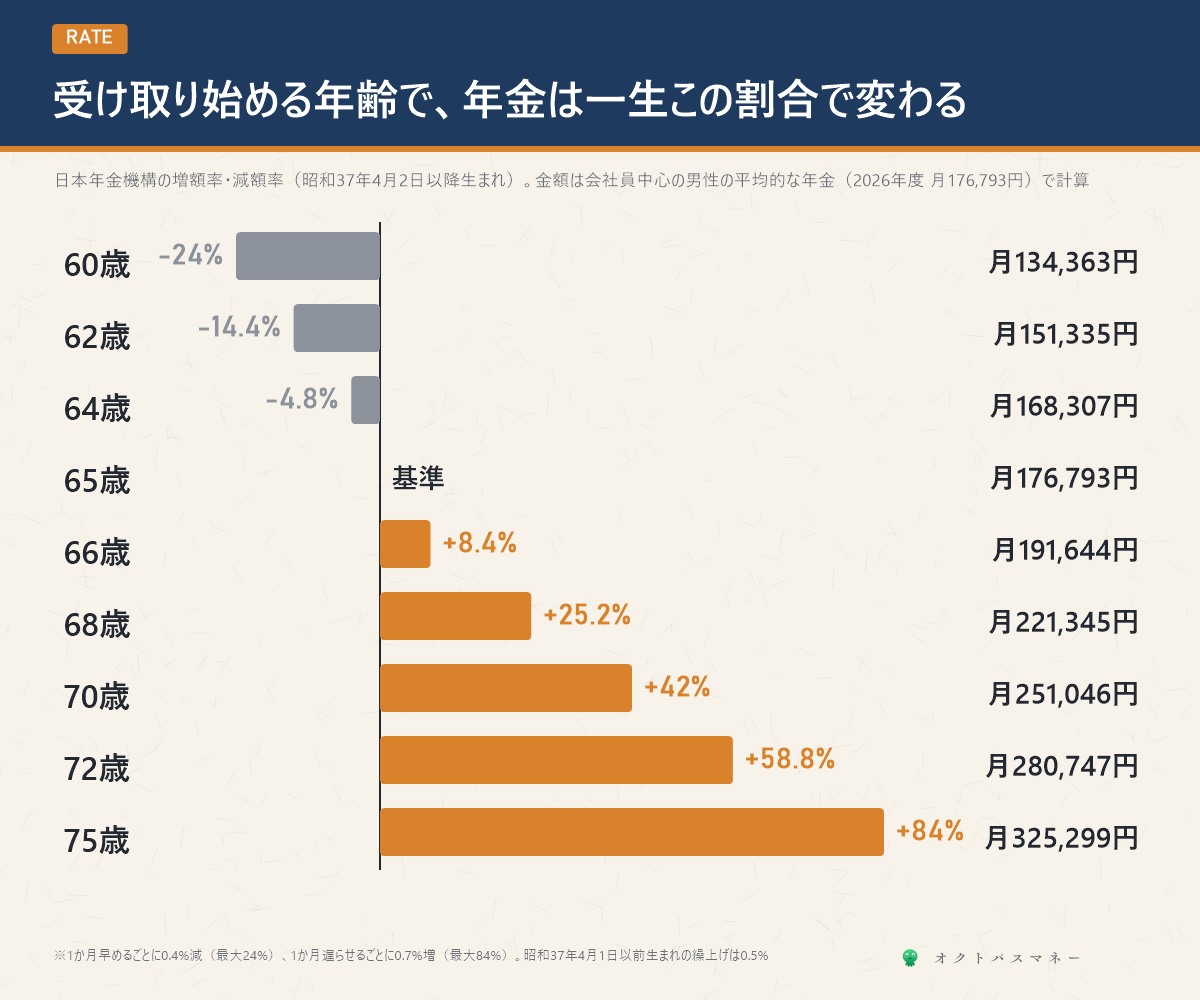
年金は、65歳から受け取るのが基本です。66歳から75歳までの間に遅らせる(繰下げ)と、1か月ごとに0.7%増え、75歳で最大84%増になります。60歳から65歳になるまでに早める(繰上げ)と、1か月ごとに0.4%減り、60歳で24%減です(昭和37年4月2日以降生まれの場合)。どちらも、決まった割合は一生変わりません(日本年金機構「年金の繰下げ受給」、「年金の繰上げ受給」)。
金額で見るために、厚生労働省が示している「厚生年金の加入期間が中心の男性」の平均的な年金、2026年度で月176,793円を使いました(厚生労働省「令和8年度の年金額改定について」)。70歳から受け取ると月251,046円、75歳からなら月325,299円です。同じ資料で、厚生年金が中心の女性は月134,640円、会社員の妻(第3号被保険者)が中心だった女性は月78,249円となっています。
なお、繰上げは一度請求すると取り消せず、病気やけがで障害年金を請求できなくなる場合があるなど、注意点が多い制度です。この記事では、主に繰下げを取り上げます。
何歳まで生きれば、待った分を取り返せる?
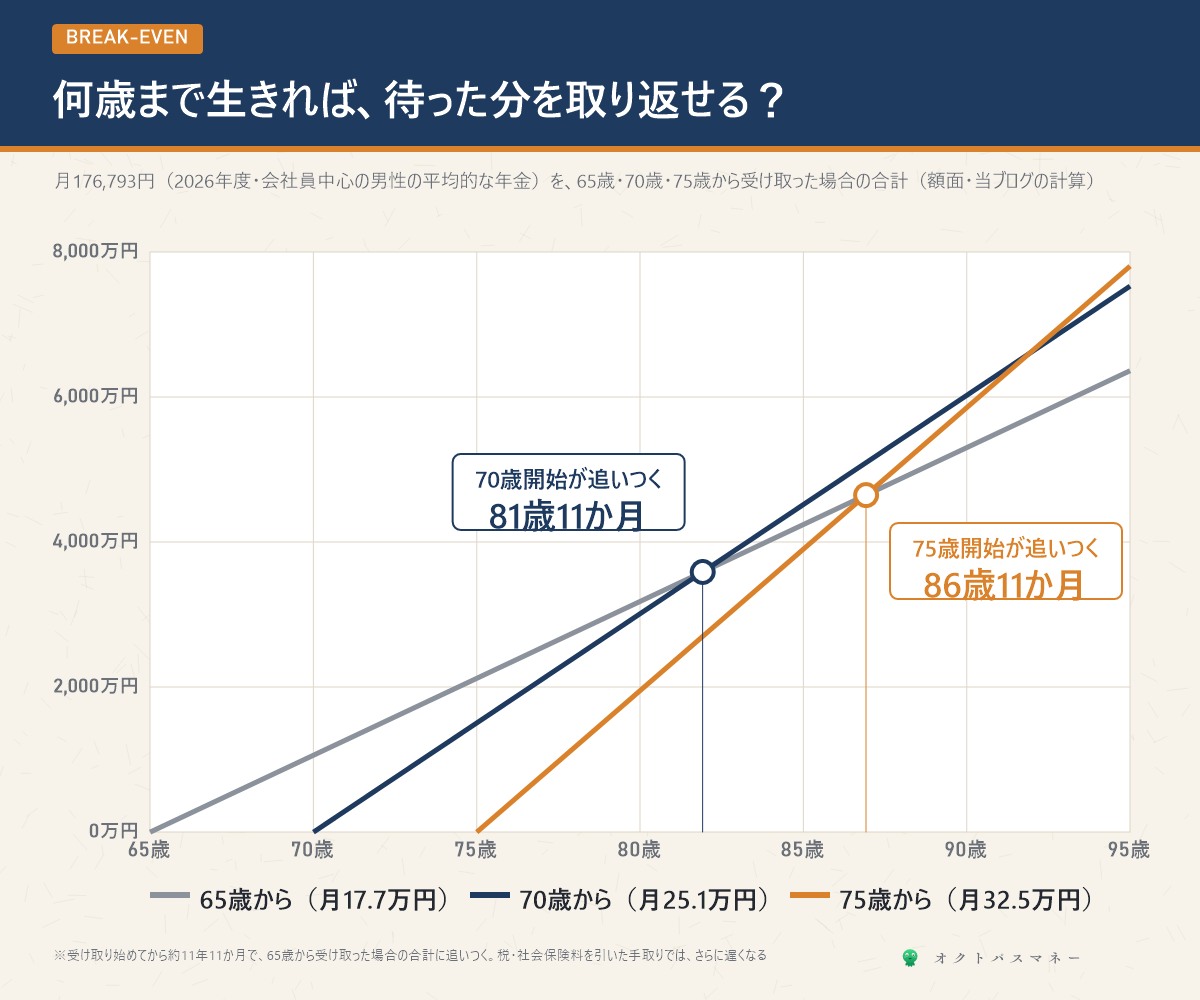
繰り下げている間は、その年金を1円も受け取りません。その分を取り返せるのは、受け取り始めてから約11年11か月後です。70歳から受け取れば81歳11か月、75歳からなら86歳11か月で、65歳から受け取った場合の合計に追いつきます。0.7%という増え方は、何歳まで遅らせても、追いつくまでの年数が同じになるように決まっています。仕組みのくわしい説明は、厚生年金に入ると年金がいくら増えるかの記事にも書きました。
| 受け取った合計(額面) | 85歳まで | 90歳まで | 95歳まで |
|---|---|---|---|
| 65歳から(月176,793円) | 4,243万円 | 5,304万円 | 6,365万円 |
| 70歳から(月251,046円) | 4,519万円 | 6,025万円 | 7,531万円 |
| 75歳から(月325,299円) | 3,904万円 | 5,855万円 | 7,807万円 |
反対に、60歳から繰り上げて受け取ると、80歳10か月で65歳から受け取った場合の合計に追い越されます。
ただし、これは税金や社会保険料を引く前の額面の比較です。年金が増えると、所得税・住民税や介護保険料なども増えるため、手取りで比べると追いつく年齢はさらに遅くなります。年金機構も、繰下げは医療保険・介護保険の自己負担や保険料、税金に影響する場合があるとしています。住民税がかかるかどうかの境目は住民税非課税の記事にまとめています。
その年まで生きる人は、何割いる?
2025年の平均寿命は、男性81.35年、女性87.33年でした。ただし、これは生まれたばかりの赤ちゃんが平均で何年生きるかの数字です。65歳まで生きた人は、そこから平均で男性19.68年、女性24.52年生きます(厚生労働省「令和7年簡易生命表」)。
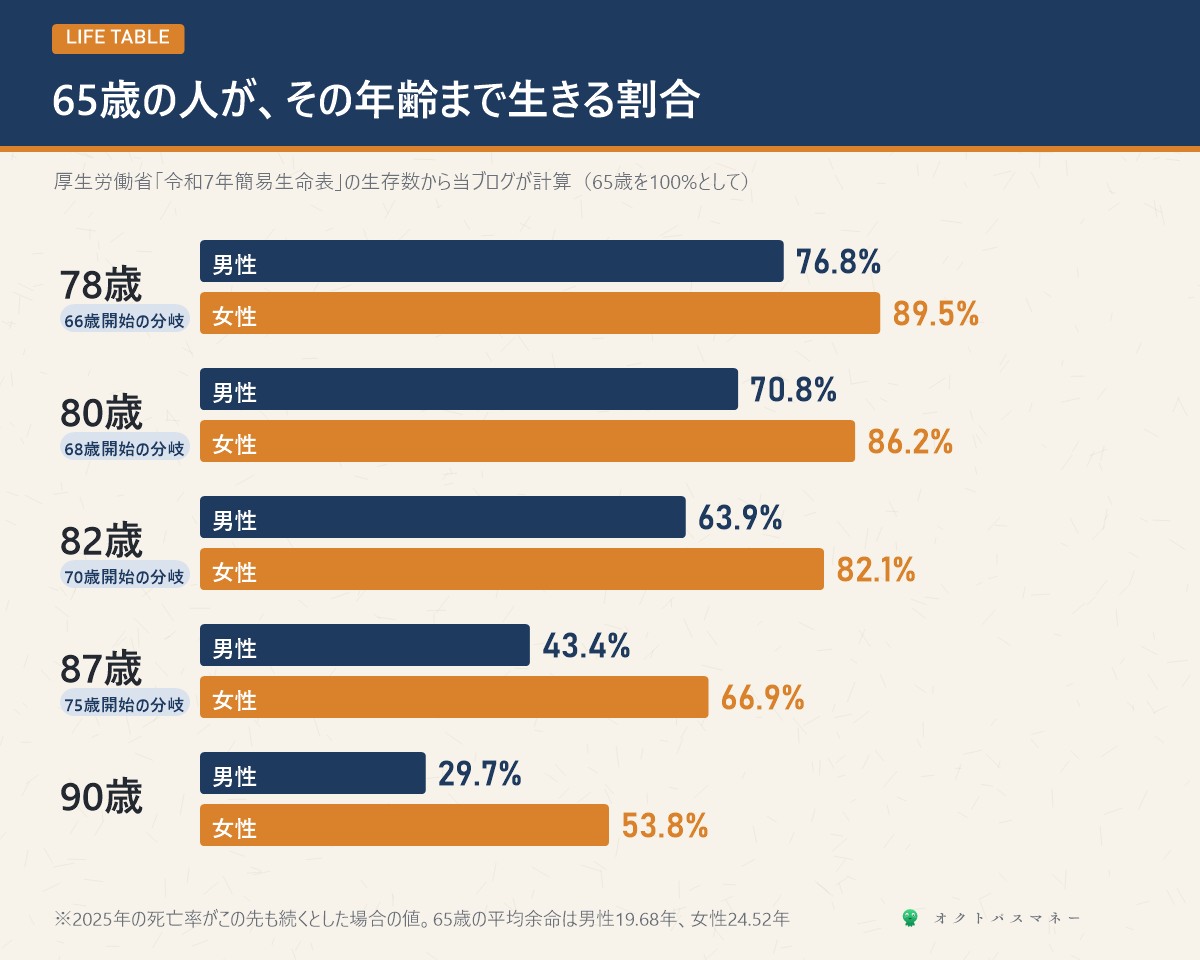
この生命表の生存数から、65歳の人が、その年齢まで生きる割合を計算しました。
- 82歳まで(70歳から受け取った場合に追いつく年齢):男性63.9%、女性82.1%
- 87歳まで(75歳から受け取った場合に追いつく年齢):男性43.4%、女性66.9%
- 90歳まで:男性29.7%、女性53.8%
70歳まで繰り下げた場合、65歳の男性の約3分の2、女性の約8割は、待った分を額面で取り返せる年齢まで生きる計算です。75歳まで遅らせると、男性では半分を下回ります。女性のほうが、繰下げの恩恵を受けやすいことも数字に出ています。
もっとも、この割合は「2025年の死亡率がこの先も続いたら」という前提の値で、一人ひとりの寿命はわかりません。当ブログは、繰下げを「得をするための賭け」ではなく、「長生きしたときにお金が尽きないための備え」として考えるのがよいと思います。90歳、95歳まで生きたときに効いてくるのが繰下げです。
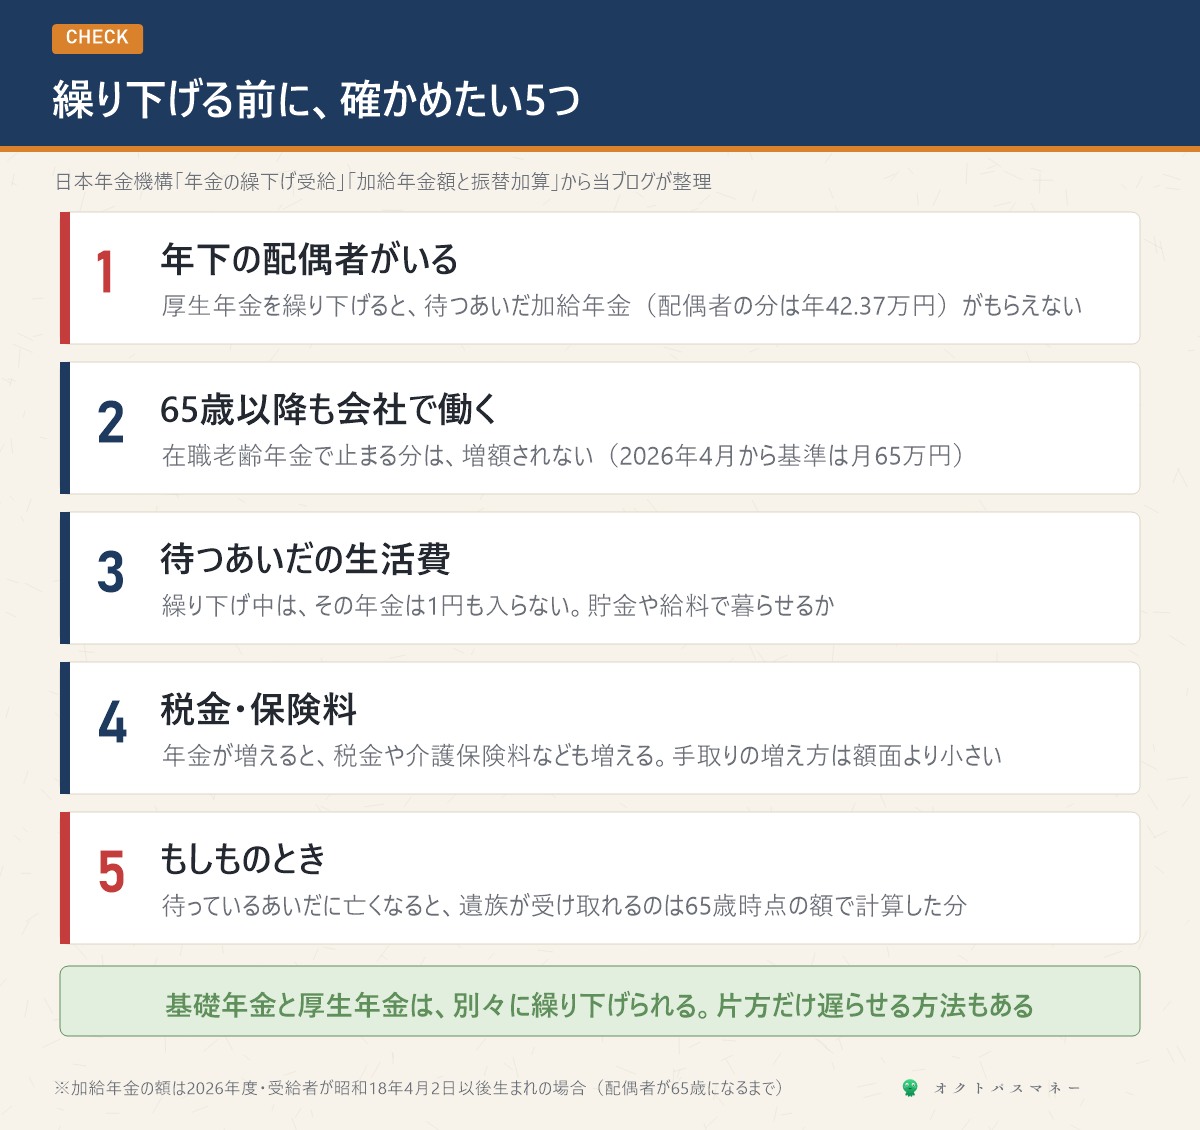
繰り下げる前に、確かめたい5つ
1. 年下の配偶者がいる
厚生年金に20年以上加入した人に、65歳未満の配偶者などがいると、年金に「加給年金」が上乗せされます。2026年度の配偶者分は、受け取る人が昭和18年4月2日以後生まれなら年423,700円です。ところが、老齢厚生年金を繰り下げている間は、加給年金を受け取れず、加給年金の分は繰り下げても増えません(日本年金機構「加給年金額と振替加算」)。この場合は、厚生年金は65歳から受け取り、基礎年金だけを繰り下げる方法があります。基礎年金と厚生年金は、別々に繰り下げられます。
2. 65歳以降も会社で働く
65歳以降も厚生年金に入って働くと、給料と年金の合計が基準を超えた分は、「在職老齢年金」の仕組みで厚生年金が止まります。繰り下げていても、この止まる分は増額されません。ただし、基準は2026年4月から月65万円に上がったので、止まる人はかなり減っています。働き方と年金の関係は60歳から働くと年金はどうなるかの記事で計算しています。
3. 待つ間の生活費があるか
繰り下げている間、その年金は入ってきません。給料や貯金、退職金、iDeCoなどで、待つ期間の生活費をまかなえるかが前提です。iDeCoや退職金の受け取り方はiDeCoの受け取り方の記事に、老後に必要なお金の考え方は老後資金の記事にまとめています。
4. 税金と保険料
年金が増えると、所得税・住民税、国民健康保険料や介護保険料、医療費の自己負担の割合が変わることがあります。額面で42%増えても、手取りは同じ割合では増えません。
5. 待っている間に亡くなったら
繰り下げている途中で亡くなった場合、遺族は「未支給年金」を請求できますが、金額は65歳時点の額で計算され、請求した時点から5年以上前の分は時効で受け取れません。また、繰り下げで増えた分は、遺族厚生年金には反映されません(日本年金機構「年金の繰下げ受給」)。遺族年金の仕組みは遺族年金の記事で計算しています。
繰り下げが向く人、向かない人
- 向く人:65歳以降も働く、または貯金で数年暮らせる。健康で、長生きの家系。女性(65歳からの平均余命が長い)。年下の配偶者がいない、または基礎年金だけ繰り下げる
- 向かない人:65歳の時点で生活費が足りない。持病があるなど健康に不安がある。加給年金の対象になる年下の配偶者がいて、厚生年金を繰り下げようとしている
- 迷う人:65歳で請求せずに、まずは待ってみる。66歳以後なら、いつでも請求でき、その時点の割合で増えた年金を受け取り始められます
「迷う人」に待つ選択肢があるのは、途中でやめられるからです。70歳になる前なら、増額をあきらめて65歳からの分をさかのぼって受け取ることもできます。70歳を過ぎてからさかのぼって受け取る場合は、請求の5年前に繰下げを申し出たものとみなして増額され、その5年分をまとめて受け取れます(特例的な繰下げみなし増額。80歳以後の請求は対象外)。ただし、まとめて受け取ると、その年の税金や保険料に影響することがあります。
このブログの考え
繰下げは、得をするかどうかを当てるものではなく、「長生きしたときの家計を厚くする保険」だと考えています。65歳の時点で生活費が足りているなら、まず基礎年金だけでも1〜2年遅らせてみる。それだけでも、一生続く年金が8〜17%増えます。
夫婦の場合は、2人分の年金をまとめて考えるのがおすすめです。平均余命が長い妻の年金を繰り下げ、夫の年金を先に受け取るといった組み合わせもできます。夫婦のお金の分け方は夫婦のお金の分け方の記事に、親の年金で介護費用が足りるかは介護費用の記事に書いています。
年金生活に入る前の大きな買い物にも気をつけたいところです。スマホや車を「月々◯円」の契約で買い替えるなら、残価設定の記事のように、返さなかった場合の総額まで確かめてください。お孫さんへのお小遣いを年金から渡すなら、学年ごとの相場は子どものお小遣いの記事が参考になります。
よくある質問
Q. 繰り下げたいときは、どんな手続きをしますか?
65歳になるときに年金の請求をせずに待ち、66歳以後の受け取り始めたい時期に請求します。請求した時点で増える割合が決まるので、手続きの時期に注意してください。75歳を過ぎて請求しても、増える割合は84%から増えません。
Q. 平均余命より長く生きないと損ですか?
70歳から受け取る場合、追いつくのは81歳11か月で、65歳の男性の平均余命(84.68歳まで)より手前です。女性の平均余命(89.52歳まで)なら、75歳からでも追いつく86歳11か月を超えます。ただし、平均は「半分の人がそれより早く亡くなる」という意味ではありません。生きる割合の数字(男性82歳まで63.9%など)で考えるほうが実感に近くなります。
Q. 繰下げを選ぶ人は少ないのですか?
2024年度末の時点で、老齢厚生年金の受給権者のうち繰り下げている人は1.9%です。ただ、70歳の人に限ると4.2%で、上昇傾向です。基礎年金だけの受給権者では、繰り上げている人が23.2%と、繰り下げている人(2.4%)よりずっと多くなっています。
Q. 早く受け取って、投資に回したほうが得ではありませんか?
受け取った年金を運用して増やせれば、繰り上げや65歳からの受け取りが有利になる場合もあります。ただ、運用の成績は約束されていません。繰下げで増えた年金は、国の制度として一生続きます。どちらが正しいかではなく、「長生きしたときの備え」を年金と運用のどちらで持つかの違いです。
年金額は厚生労働省「令和8年度の年金額改定について」(2026年1月23日)、増額率・減額率と注意点は日本年金機構の「年金の繰下げ受給」(2026年8月12日更新)「年金の繰上げ受給」「加給年金額と振替加算」(2026年9月30日更新)、繰下げ・繰上げの受給状況は厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によります。生きる割合は、厚生労働省「令和7年簡易生命表」(2026年7月24日公表)の生存数から、65歳を100%として当ブログが計算しました。受け取った合計は額面で、税・社会保険料、物価や年金額の改定は考慮していません。2026年10月に確認しました。
※本記事は2026年10月時点の公表情報にもとづきます。年金額や増額率、加給年金などの条件は、生年月日や加入期間によって異なります。ご自身の年金額や受け取り方は、ねんきん定期便やねんきんネット、年金事務所でご確認ください。この記事は特定の金融商品をすすめるものではなく、広告を含みません。
コメント