今日は敬老の日です。
親の介護にかかるお金の話は、お盆の記事で「一時費用47.2万円+月9.0万円×4年7か月=約542万円」と書きました。今日はその先。その542万円を、誰のお金で払うのかという話です。
結論から言うと、原則は親の年金と貯金です。ただし「親の年金で足りるのか」は、施設の種類と手続きひとつで答えが変わります。月4.7万円足りない計算が、手続きをすればゼロになるケースがあるからです。
親の年金額を知らない人がほとんどだと思います。だから、平均で計算しました。
- 親の年金は平均いくらか(厚生年金15.0万円・国民年金5.9万円)
- 特養(特別養護老人ホーム)は月いくらか(多床室10.6万円・個室14.3万円)
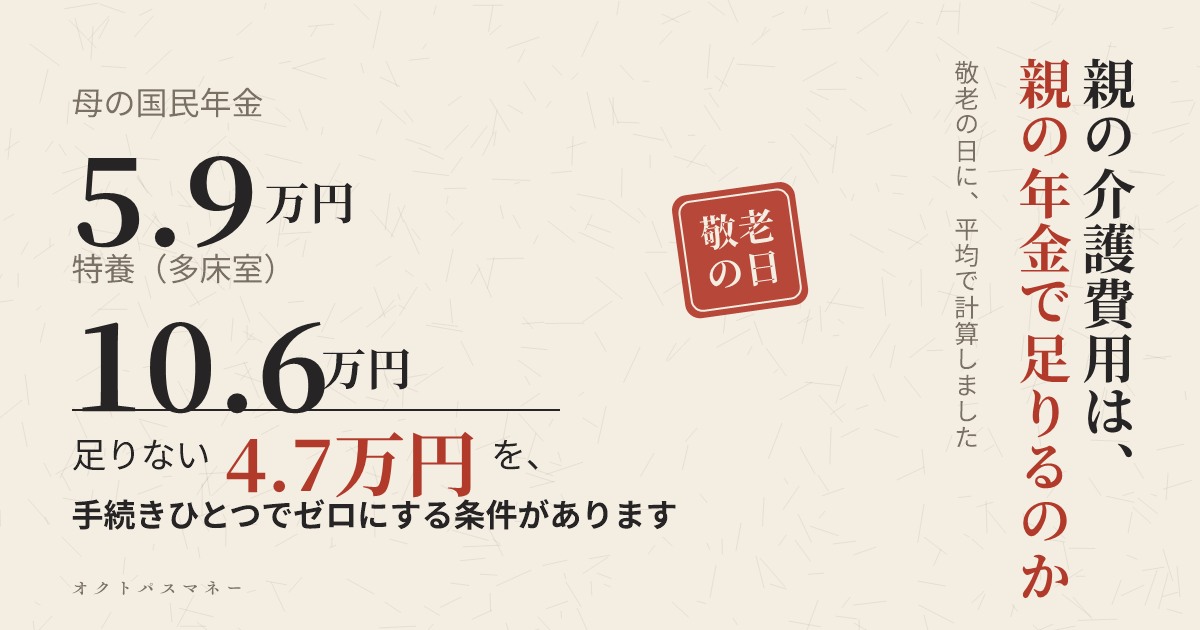
- 母の国民年金5.9万円で、月4.7万円足りない計算
- その4.7万円をゼロにする「補足給付」の条件(2026年8月改定)
- 子どもが払うのは「どこから」か。介護休業給付と介護離職10.6万人
- 今日、親に聞いておくこと1つ
先に結論
- 父(厚生年金・平均17.3万円)なら、特養は個室でも年金内
- 母(国民年金・平均5.9万円)なら、特養の多床室でも月4.7万円足りない
- ただし母が「非課税世帯で預貯金650万円以下」なら、補足給付で月5.7万円まで下がり、年金内に収まる
- 子が払うのは最後。払うなら「自分の老後資金を削らない範囲」で、介護休業給付(給料の67%・93日)を先に使う
親の年金は、平均いくらか
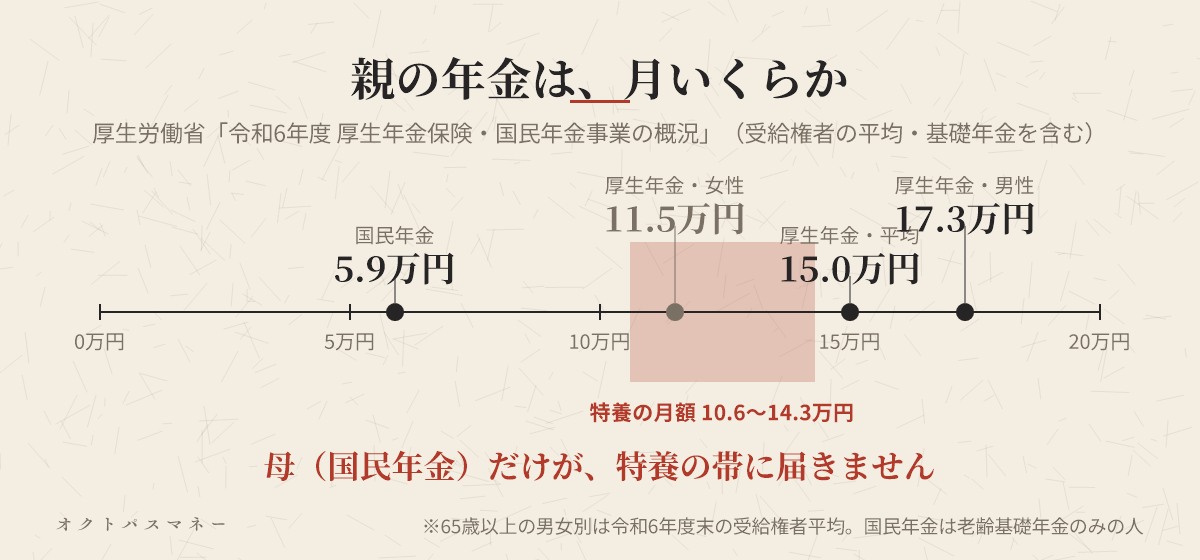
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」(2025年12月公表)の数字です。
| 受け取っている年金 | 平均月額 |
|---|---|
| 厚生年金(基礎年金を含む・全体) | 150,289円 |
| うち65歳以上の男性 | 173,033円 |
| うち65歳以上の女性 | 114,797円 |
| 国民年金だけ(老齢基礎年金) | 59,310円 |
| うち80〜84歳 | 58,454円 |
会社員だった父は月15〜17万円。専業主婦だった母は月5.9万円。この差が、介護になったときにそのまま効いてきます。
そして統計上、介護が長くなるのは母のほうです。女性のほうが長生きで、夫を見送ったあとに一人で介護を受ける期間が長い。いちばんお金が要る人が、いちばん年金が少ない。これが親の介護の構造です。
特養は、月いくらか(2026年8月改定後)
介護が必要になったとき、まず費用の軸になるのが公的な施設、特別養護老人ホーム(特養)です。要介護3以上が入れます。
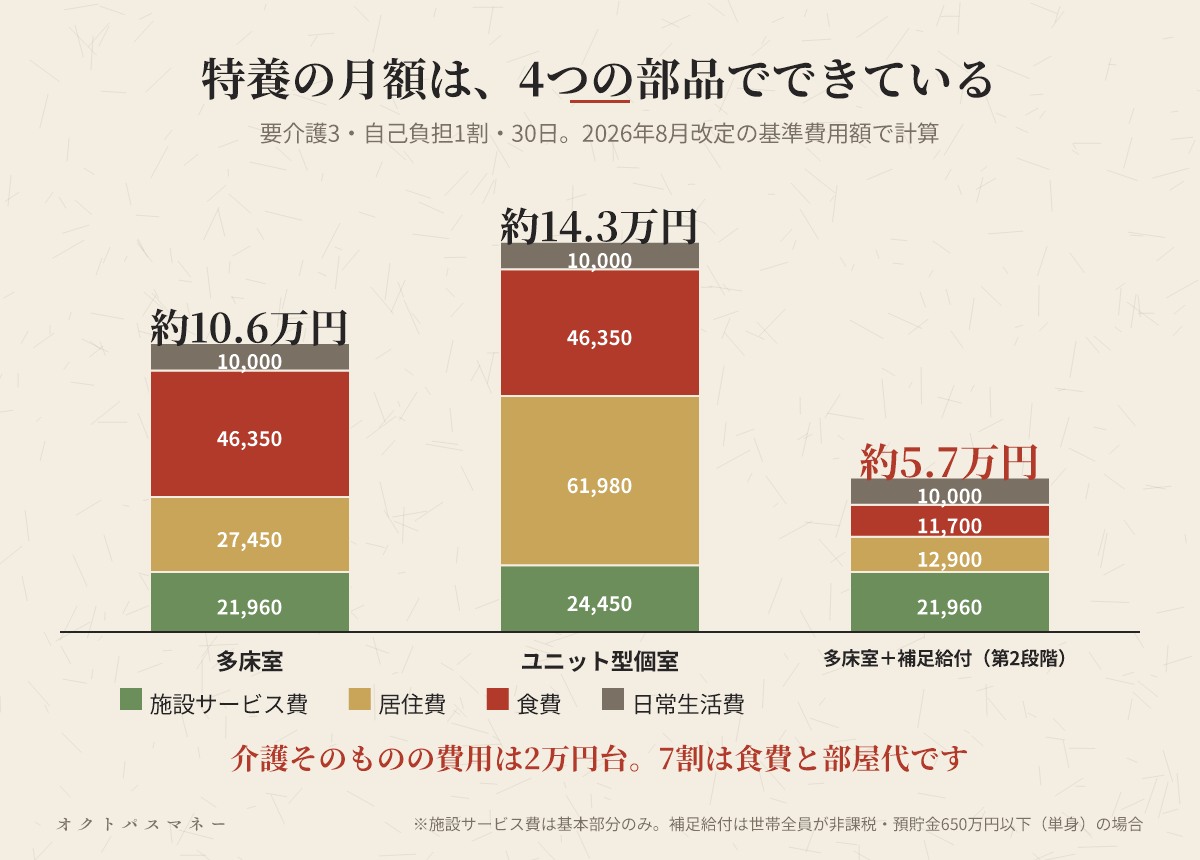
月額は4つの部品でできています。厚生労働省の介護サービス情報公表システムにある1日あたりの施設サービス費と、2026年8月に改定された食費・居住費の基準額で、要介護3・1割負担の場合を計算します。
| 月額の内訳(30日) | 多床室 | ユニット型個室 |
|---|---|---|
| 施設サービス費(1割・要介護3) | 21,960円 | 24,450円 |
| 居住費(915円/2,066円×30日) | 27,450円 | 61,980円 |
| 食費(1,545円×30日) | 46,350円 | 46,350円 |
| 日常生活費(理美容・おむつ等の目安) | 10,000円 | 10,000円 |
| 合計 | 約10.6万円 | 約14.3万円 |
※施設サービス費は基本部分のみ。実際は施設ごとの加算(数千円〜1万円台)が上乗せされます。食費・居住費は国の基準費用額で、施設によって上下します。
気づいた方もいると思いますが、介護そのものの費用(施設サービス費)は月2万円台です。10万円のうち7万円以上は、食費と部屋代。つまり特養の費用は「介護代」ではなく「生活費」です。
生命保険文化センターの調査で「施設の月額平均13.8万円」とされているのは、この特養に加えて、民間の有料老人ホーム(特養より高く、入居一時金が別にかかることが多い)も含めた平均です。
年金と並べると、こうなる
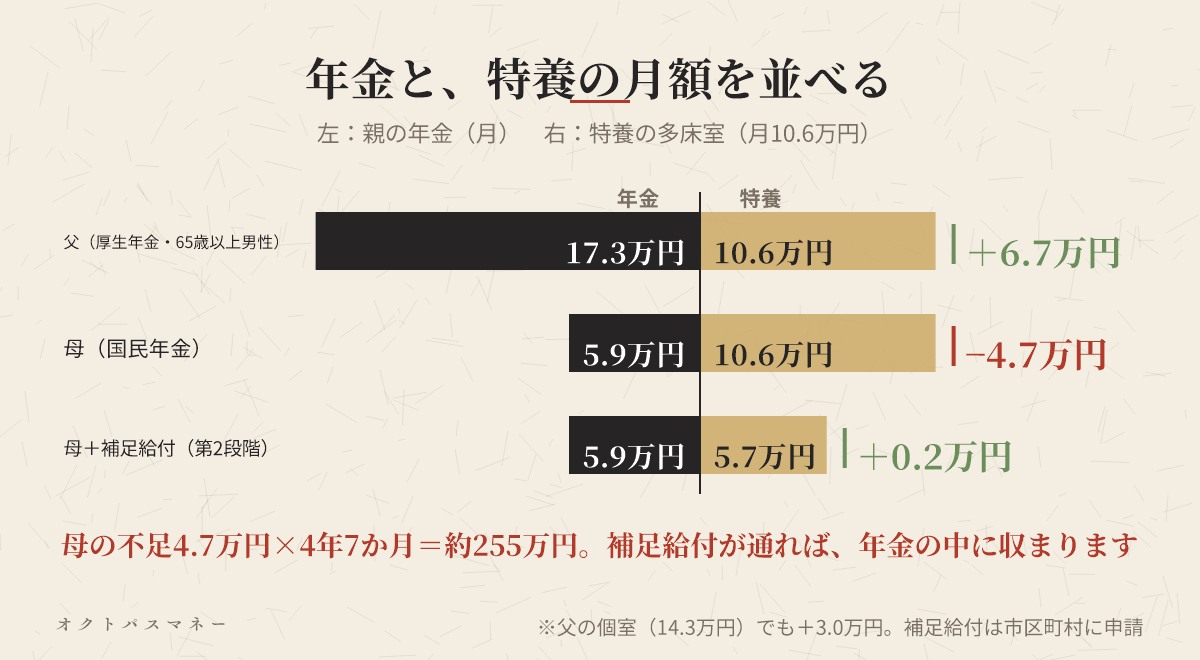
ここが今日の本題です。年金と月額を並べます。
| 親 | 年金 | 特養・多床室 | 差 |
|---|---|---|---|
| 父(厚生年金・65歳以上男性平均) | 17.3万円 | 10.6万円 | +6.7万円 |
| 父・個室なら | 17.3万円 | 14.3万円 | +3.0万円 |
| 母(国民年金・平均) | 5.9万円 | 10.6万円 | −4.7万円 |
| 母・個室なら | 5.9万円 | 14.3万円 | −8.4万円 |
父は、年金だけで足ります。個室でも3万円余る。厚生年金がある親の介護は、原則として親の年金で完結します。
母は、多床室でも月4.7万円足りない。介護期間の平均4年7か月(55か月)で、約255万円。個室なら約459万円です。これを母の貯金から出す。貯金がなければ——子が出すことになります。
ただ、ここで終わると半分です。この4.7万円を消せる制度があります。
月4.7万円をゼロにする「補足給付」
特養などの食費と居住費には、所得が低い人向けの上限(負担限度額)があります。「特定入所者介護サービス費」、通称「補足給付」です。2026年8月に基準が見直されました。
母が次の条件に当てはまる場合、食費と居住費が下がります。
| 段階 | 条件(世帯全員が住民税非課税で) | 預貯金の上限(単身) | 多床室の月額 |
|---|---|---|---|
| 第2段階 | 年金収入+所得が82.65万円以下 | 650万円 | 約5.7万円 |
| 第3段階① | 82.65万円超〜120万円以下 | 550万円 | 約6.5万円 |
| 第3段階② | 120万円超 | 500万円 | 約9.0万円 |
| 第4段階 | 世帯に課税者がいる/本人が課税 | — | 10.6万円(軽減なし) |
※月額は要介護3・多床室・30日で当ブログが計算。食費は第2段階390円/第3段階①680円/第3段階②1,420円(1日)、多床室の居住費は第2・3段階①430円/第3段階②530円。夫婦の場合の預貯金上限は各1,000万円を加算。
母の年金は年71万円(5.9万円×12)。82.65万円以下なので、第2段階です。世帯全員が非課税で、預貯金が650万円以下なら——
母の年金5.9万円の中に、収まります。
月4.7万円の不足が、申請ひとつで消える。4年7か月なら255万円の差です。
ここで大事なのが「世帯全員が非課税」という条件です。母が子と同じ世帯(同居で住民票が一緒)なら、子に課税所得があるので第4段階になります。同居していても「世帯分離」という手続きをすれば、母だけの世帯として判定されます。役所の窓口で「介護のために世帯分離をしたい」と言えば通ります。
正直に言うと、この制度を知らずに満額を払い続けている家庭は多いと思います。役所は教えてくれません。申請しなければ、始まらない。
子どもが払うのは、どこからか
ここまでで、親の年金で足りる人、補足給付で足りるようになる人、それでも足りない人に分かれました。最後の「それでも足りない」場合の話です。
順番はこうです。
- 親の年金(毎月入ってくる)
- 親の貯金(口座が凍る前に、動かせる状態にしておく。お盆の記事の3つ)
- 制度(補足給付・高額介護サービス費・世帯分離)
- 子(ここが最後)
民法には親族の扶養義務がありますが、それは「自分の生活を壊してまで」ではありません。子が親の介護費用を出すのは、自分の生活防衛資金と老後資金を削らない範囲が線だと私は考えています。
そのうえで、子が「お金」より先に差し出してしまいがちなものがあります。仕事です。
総務省の就業構造基本調査(2022年)では、1年間に介護・看護を理由に離職した人は10万6,000人。介護離職をすると、収入がなくなり、自分の厚生年金も止まり、介護が終わったあとの再就職も難しくなります。親の介護費用255万円より、はるかに大きい損失です。
だから、辞める前に使うものがあります。
- 家族1人につき通算93日、3回まで分けて休める
- 休んでいる間、給料の67%が雇用保険から出る(月給30万円なら93日で約62万円)
- 「介護をする期間」ではなく「介護の体制を作る期間」として使う。要介護認定の申請、ケアマネジャーとの契約、施設探しに93日は十分
先週の傷病手当金の記事で「会社員は大きな保険を知らずに持っている」と書きました。介護休業給付も同じです。会社員なら持っています。詳しくはハローワークの案内にあります。
知っておくと効く、3つの制度
| 制度 | 中身 |
|---|---|
| 高額介護サービス費 | 介護サービスの1割負担が月44,400円を超えたら、超えた分が戻る(課税所得380万円未満の世帯。非課税世帯は24,600円)。食費・居住費は対象外 |
| 補足給付(負担限度額認定) | 上で書いた食費・居住費の軽減。市区町村に申請。預貯金の申告が必要で、通帳のコピーを出す |
| 世帯分離 | 同居のまま住民票の世帯を分ける。親だけの所得で判定されるので、上の2つの区分が下がることが多い。健康保険の扶養に入れている場合は影響を確認 |
制度の全体像は厚生労働省の介護保険制度の概要に、高額介護サービス費の区分はこの案内にあります。
正直に言うと
民間の介護保険は要るのか、と聞かれることがあります。
医療保険の記事で書いた線引きと同じです。保険は「起きたら貯金で払えないこと」に使う道具。親の介護は、平均542万円、長引けば1,000万円。金額としては保険の出番に見えます。
でも、計算したとおり、払うのは親の年金と貯金が先です。父なら年金内。母でも補足給付で年金内に収まりうる。子が月2,000〜3,000円の介護保険に30年入るより、親の年金額と貯金額を今日知って、補足給付の条件に当てはまるかを確かめるほうが、はるかに効きます。
もうひとつ。親の貯金を「増やそう」としないでください。昨日の記事で「10年使わないお金だけを投資に」と書きました。親の貯金は、いつ介護に使うか分からないお金です。条件②に当てはまりません。親の貯金は、減らさず、動かせる状態で置いておく。それが正解です。
今日やること
ひとつだけです。敬老の日に、親に聞いてください。
「年金って、月いくら入ってるの?」
金額を言いにくそうなら、「厚生年金?国民年金だけ?」でも十分です。厚生年金なら、介護は原則年金内。国民年金だけなら、補足給付の条件(非課税・預貯金650万円以下)を頭に入れておく。
この1問で、親の介護のお金の答えが半分出ます。相続の話より、ずっと聞きやすいはずです。
まとめ
- 親の年金の平均は厚生年金15.0万円(65歳以上の男性17.3万円)・国民年金5.9万円
- 特養(要介護3・1割)は多床室10.6万円・個室14.3万円。7割は食費と部屋代
- 父(厚生年金)は年金内。母(国民年金)は月4.7万円不足、4年7か月で255万円
- 母が「非課税世帯・預貯金650万円以下」なら補足給付で月5.7万円。年金内に収まる。同居なら世帯分離
- 払う順番は親の年金 → 親の貯金 → 制度 → 子
- 子は仕事を辞めない。介護休業給付(67%・93日)で体制を作る。介護離職は年10.6万人
- 親の貯金は投資に回さず、動かせる状態で置く
介護のお金は、いくらかかるかより、誰のお金で、どの制度で払うかで決まります。今日、年金額を1つ聞くだけで、その答えが見えます。
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」(2024年度 生命保険に関する全国実態調査)
- 厚生労働省 介護サービス情報公表システム「介護老人福祉施設(特別養護老人ホーム)」
- 厚生労働省 介護保険最新情報Vol.1506「令和8年8月からの特定入所者介護(予防)サービス費の見直し等」(PDF)
- 厚生労働省「高額介護サービス費の負担限度額が見直されます」(PDF)
- 厚生労働省「介護保険制度の概要」
- ハローワーク「介護休業給付の内容及び支給申請手続について」(PDF)
- 総務省統計局「令和4年就業構造基本調査 結果の概要」(PDF)
※本記事は2026年9月時点の公表情報にもとづきます。年金額は令和6年度末の受給権者平均で、個人の年金額は加入歴により大きく異なります。特養の月額は要介護3・自己負担1割・30日・施設サービス費の基本部分のみで当ブログが計算した目安で、加算・施設・地域により変わります。補足給付の区分・預貯金要件は2026年8月改定の内容で、判定は市区町村が行います。介護休業給付の額は概算です。この記事は個別の助言ではありません。
コメント