「住民税非課税世帯」という言葉は、給付金のニュースのたびに出てきます。でも、自分の家や親の家が当てはまるのかを、正確に言える人はほとんどいません。
理由は3つあります。住んでいる地域で線が違う。家族の人数で線が違う。そして給与と年金で線が違う。さらに今年は、来年度(2027年度)から給与の線が上がることが決まっています。
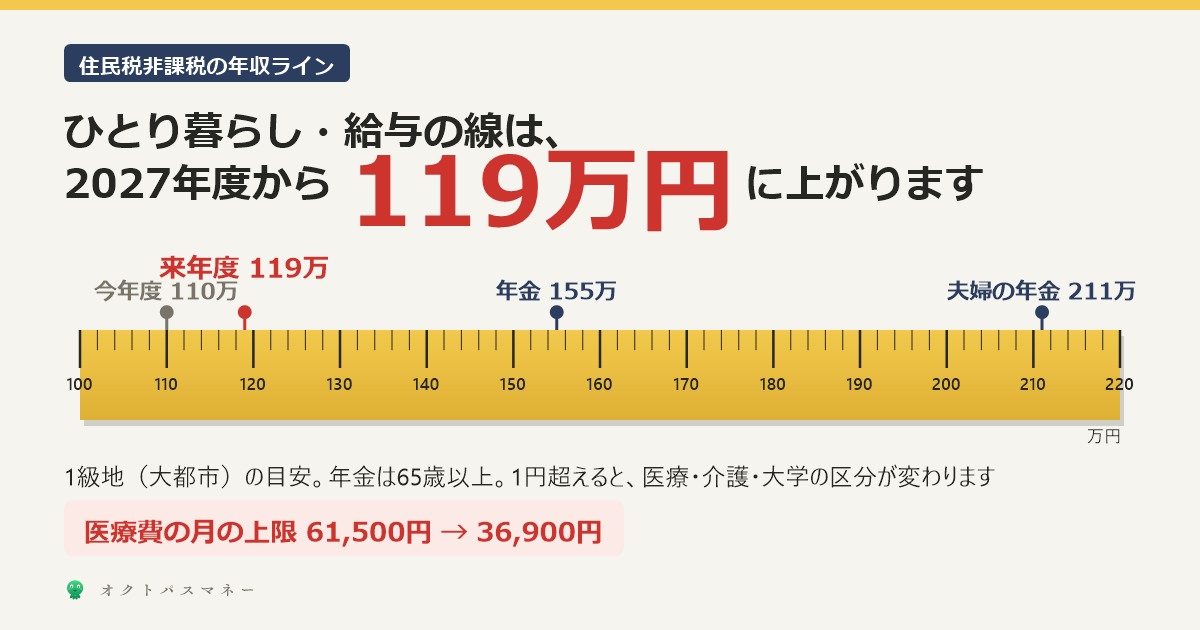
ひとり暮らしで大都市に住んでいる人なら、住民税がかからない給与収入は、2025年の収入で110万円、2026年の収入で119万円まで。65歳以上で年金だけなら155万円まで。夫婦(配偶者を扶養)の年金なら211万円までです。
そして、この線を1円超えると、住民税の5,000円どころではない差が出ることがあります。全部、一次資料で確かめて計算しました。
- 住民税が非課税になる計算式と、地域で違う「級地」
- 給与・年金、ひとり暮らし・夫婦・子ありの年収の早見表
- 2027年度から、給与の線が110万円→119万円に上がる理由
- 非課税になると変わる5つのこと(医療費の上限・介護・大学・保育料・給付金)
- 遺族年金は入らない、iDeCoでは下がらない。判定の落とし穴
先に結論|住民税がかからない年収(1級地)
| 世帯 | 2025年の収入 (2026年度の住民税) |
2026年の収入 (2027年度の住民税) |
|---|---|---|
| ひとり暮らし・給与 | 110万円 | 119万円 |
| 夫婦(配偶者を扶養)・給与 | 166万円 | 175万円 |
| 夫婦+子1人・給与 | 約206万円 | 210万円 |
| 夫婦+子2人・給与 | 約256万円 | 約256万円 |
| ひとり暮らし・年金(65歳以上) | 155万円 | 155万円 |
| 夫婦(配偶者を扶養)・年金(65歳以上) | 211万円 | 211万円 |
※均等割も所得割もかからない上限。1級地(東京23区・大阪市など)、収入が給与だけ・年金だけの場合の当ブログの計算。2級地・3級地は下の早見表で
住民税は「前の年の収入」で決まります。2027年6月から払う住民税は、2026年(今年)の収入で判定されます。今年働いている人に関係があるのは、右の列です。
住民税が非課税になる「式」
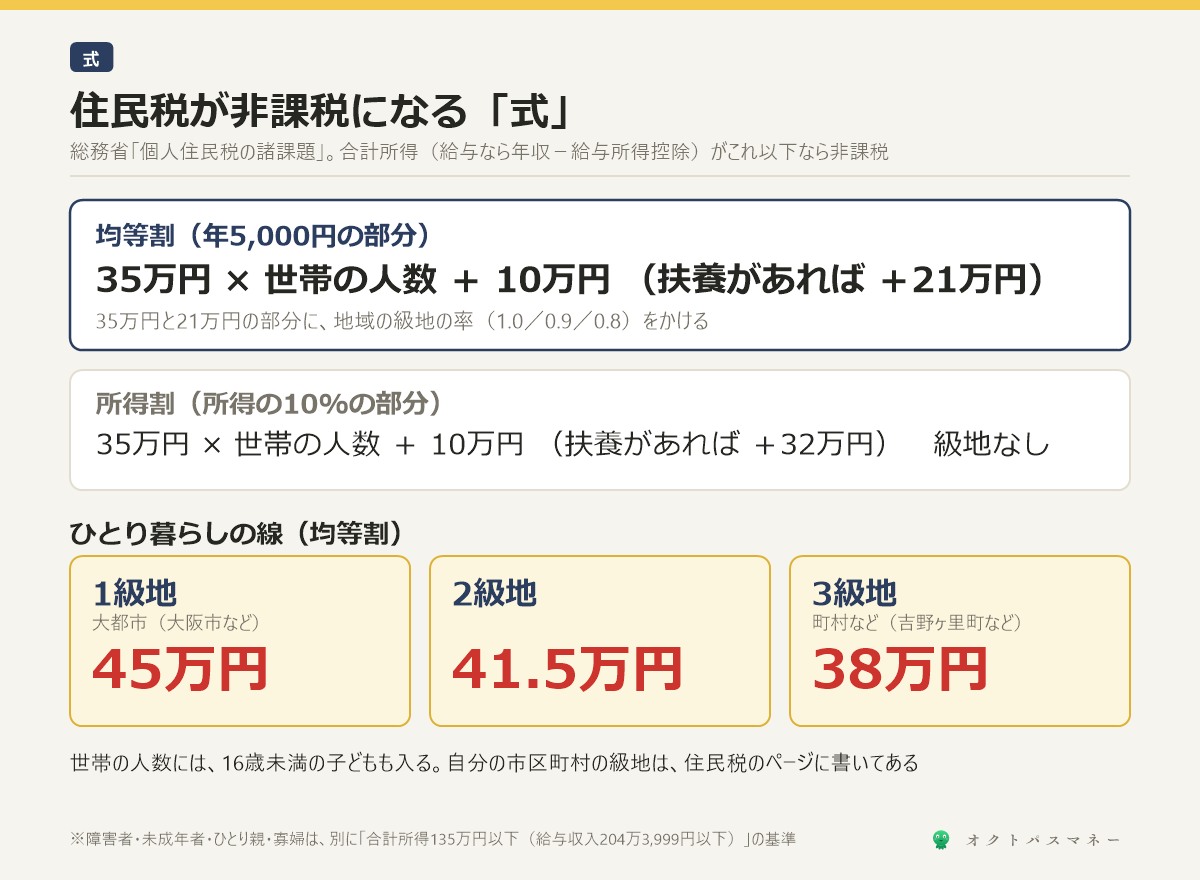
住民税には2つの部分があります(税金の仕組みの記事で書いた、定額の「均等割」と、所得に10%かかる「所得割」)。それぞれに「これ以下なら非課税」という線があり、総務省の資料では次の式です。
| 合計所得がこれ以下なら非課税 | |
|---|---|
| 均等割(年5,000円の部分) | 35万円 × 世帯の人数 + 10万円 (配偶者や扶養家族がいれば、さらに+21万円) 地域の級地で、35万円と21万円の部分に率をかける |
| 所得割(所得の10%の部分) | 35万円 × 世帯の人数 + 10万円 (配偶者や扶養家族がいれば、さらに+32万円) 級地による違いはなし |
「世帯の人数」は、本人と、扶養している配偶者・家族の合計です。佐賀県吉野ヶ里町のページにあるとおり、16歳未満の子どもも人数に入ります(所得税の扶養控除はない年齢ですが、ここでは数えます)。
地域で違う「級地」
均等割の線は、生活保護の基準に合わせて、地域ごとに3段階あります。
- 1級地(率1.0):大都市。大阪市など。ひとり暮らしなら合計所得45万円
- 2級地(率0.9):ひとり暮らしなら41.5万円
- 3級地(率0.8):吉野ヶ里町など。ひとり暮らしなら38万円
自分の市区町村が何級地かは、自治体の住民税のページに書いてあります。「○○市 住民税 非課税 基準」で検索すると出てきます。
早見表|給与と年金、家族の人数別
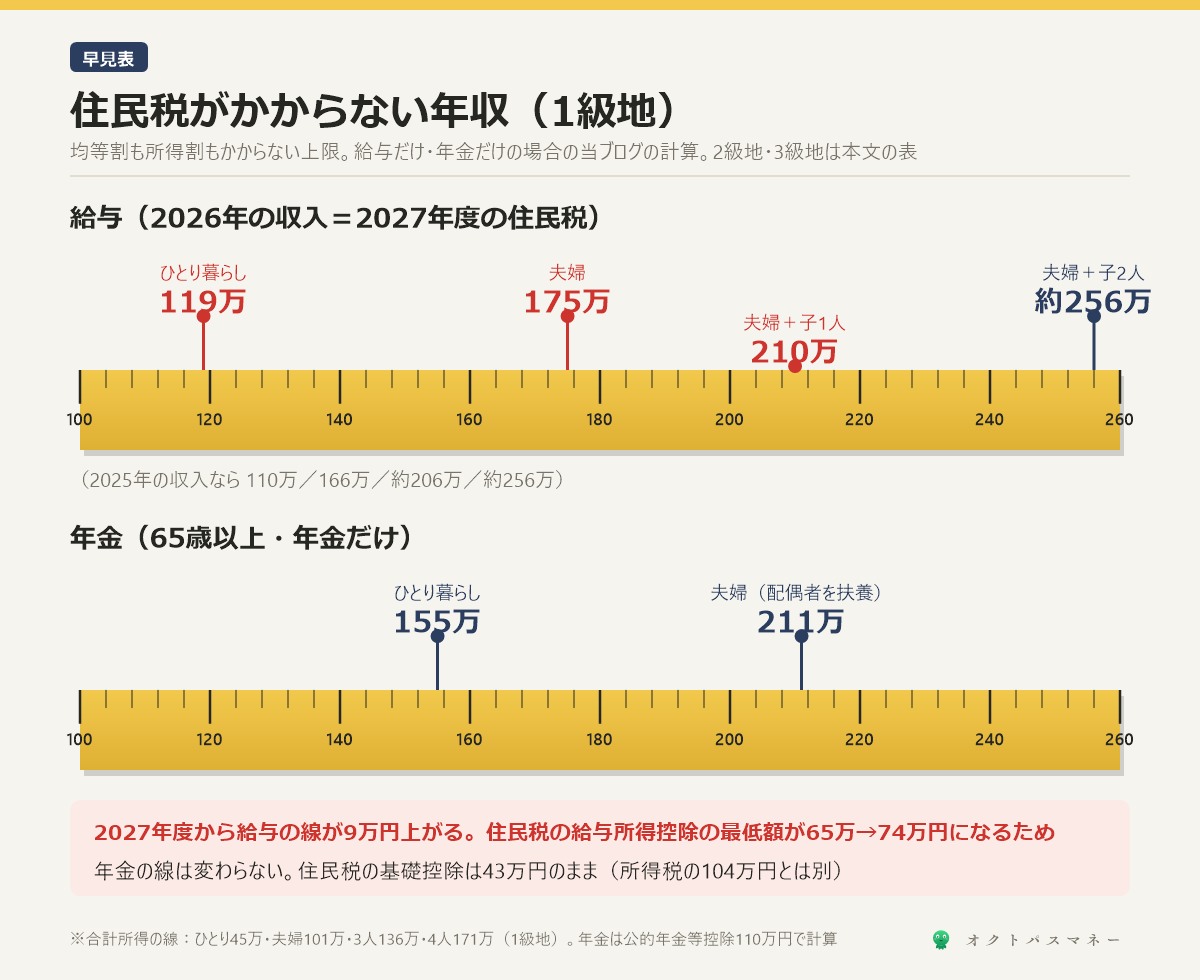
合計所得の線を、給与と年金の「収入」に直した表です(均等割も所得割もかからない上限)。
給与だけの場合
| 世帯 | 1級地 | 2級地 | 3級地 |
|---|---|---|---|
| ひとり暮らし | 110 → 119万円 | 106.5 → 115.5万円 | 103 → 112万円 |
| 夫婦(配偶者を扶養) | 166 → 175万円 | 約157 → 166万円 | 約148 → 157万円 |
| 夫婦+子1人 | 約206 → 210万円 | 約188 → 197万円 | 約176 → 185万円 |
| 夫婦+子2人 | 約256万円 | 約233万円 | 約210 → 213万円 |
※左が2025年の収入(2026年度の住民税)、右が2026年の収入(2027年度の住民税)。世帯主だけに給与があり、配偶者・子に収入がない場合の当ブログの計算。大阪市の公表値(夫婦で給与収入166万円以下)と一致します。
65歳以上で、年金だけの場合
| 世帯 | 1級地 | 2級地 | 3級地 |
|---|---|---|---|
| ひとり暮らし | 155万円 | 151.5万円 | 148万円 |
| 夫婦(配偶者を扶養) | 211万円 | 約202万円 | 約193万円 |
※65歳以上の公的年金等控除110万円(年金収入330万円以下)で計算(国税庁 No.1600)。夫婦の場合は、配偶者自身の年金も非課税の範囲にあることが前提です。
よく言われる「211万円の壁」は、この表の1級地の夫婦の数字です。夫の年金が211万円以下で、妻を扶養していれば、夫婦とも住民税がかかりません。
なぜ2027年度から、給与の線が上がるのか
2025年12月の令和8年度税制改正の大綱で、住民税の給与所得控除の最低額が、65万円から69万円に上がり、さらに2027年度・2028年度の住民税は5万円上乗せされて74万円になることが決まりました。
非課税の線(合計所得45万円)そのものは変わりません。でも、給与から引ける額が9万円増えるので、同じ45万円に届くまでの給与収入が9万円上がる。110万円が119万円になるのは、この9万円です。
気をつけたいのは、住民税の基礎控除は43万円のままということです。年末調整の記事で書いたとおり、所得税の基礎控除は104万円に上がりましたが、住民税は別の制度です。「所得税がかからない178万円」と「住民税がかからない119万円」は、まったく別の線です。扶養の線(136万円)は扶養の壁の記事にあります。
また、年金の線(155万円・211万円)は、今回の改正では変わりません。公的年金等控除は見直されていないからです。
非課税になると、何が変わるのか
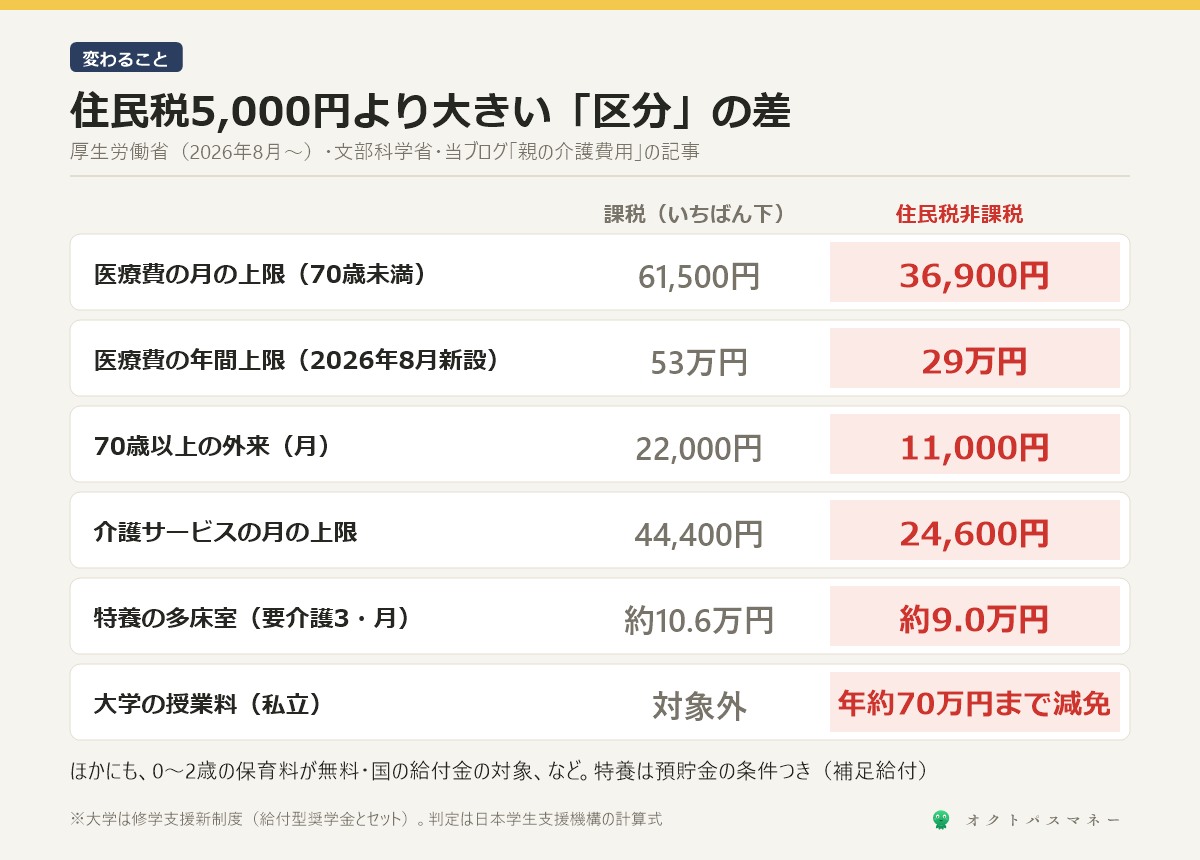
住民税そのものは、年5,000円程度です。大きいのは、住民税が非課税かどうかで区分が決まる制度のほうです。
| 制度 | 課税(いちばん下の区分) | 住民税非課税 |
|---|---|---|
| 医療費の月の上限(70歳未満) | 61,500円 | 36,900円 |
| 医療費の年間上限(2026年8月新設) | 53万円 | 29万円 |
| 70歳以上の外来の月の上限 | 22,000円 | 11,000円 |
| 介護サービスの月の上限(高額介護サービス費) | 44,400円 | 24,600円 |
| 介護施設の食費・居住費(補足給付) | 軽減なし | 軽減あり(預貯金の条件つき) |
| 大学の授業料(修学支援新制度) | (多子世帯などを除き)対象外 | 私立で年約70万円まで減免 |
※医療費は厚生労働省の資料の2026年8月〜2027年7月の額。大学は文部科学省の修学支援新制度で、給付型奨学金とセット。細かい判定は日本学生支援機構の計算式によります。
このほか、0〜2歳の子どもの保育料が無料になる、国の物価高対策の給付金の対象になる、といった違いもあります。医療費の上限の中身は高額療養費の記事に、介護の補足給付は親の介護費用の記事に詳しく書きました。
1円超えると、いくら変わるか|70代の母の例
1級地でひとり暮らし、年金が年155万円の母がいるとします。年金があと1万円多い156万円だったら、どうなるか。
病院に通った月の外来の上限:11,000円 → 22,000円
入院した月の上限:25,700円 → 61,500円(年間の上限は29万円 → 53万円)
特養に入った場合(多床室・要介護3):月約9.0万円 → 約10.6万円(年約18万円の差)
※特養の例は、預貯金が500万円以下で補足給付(第3段階②)を受けられる場合
元気なうちは、差は住民税の5,000円だけです。でも、医療や介護が必要になったとたん、年に数万円〜20万円前後の差になります。年金の1万円より、はるかに大きい。
だから「親の年金がいくらか」を知っておくことは、介護の準備そのものです。
判定で間違えやすい4つのこと
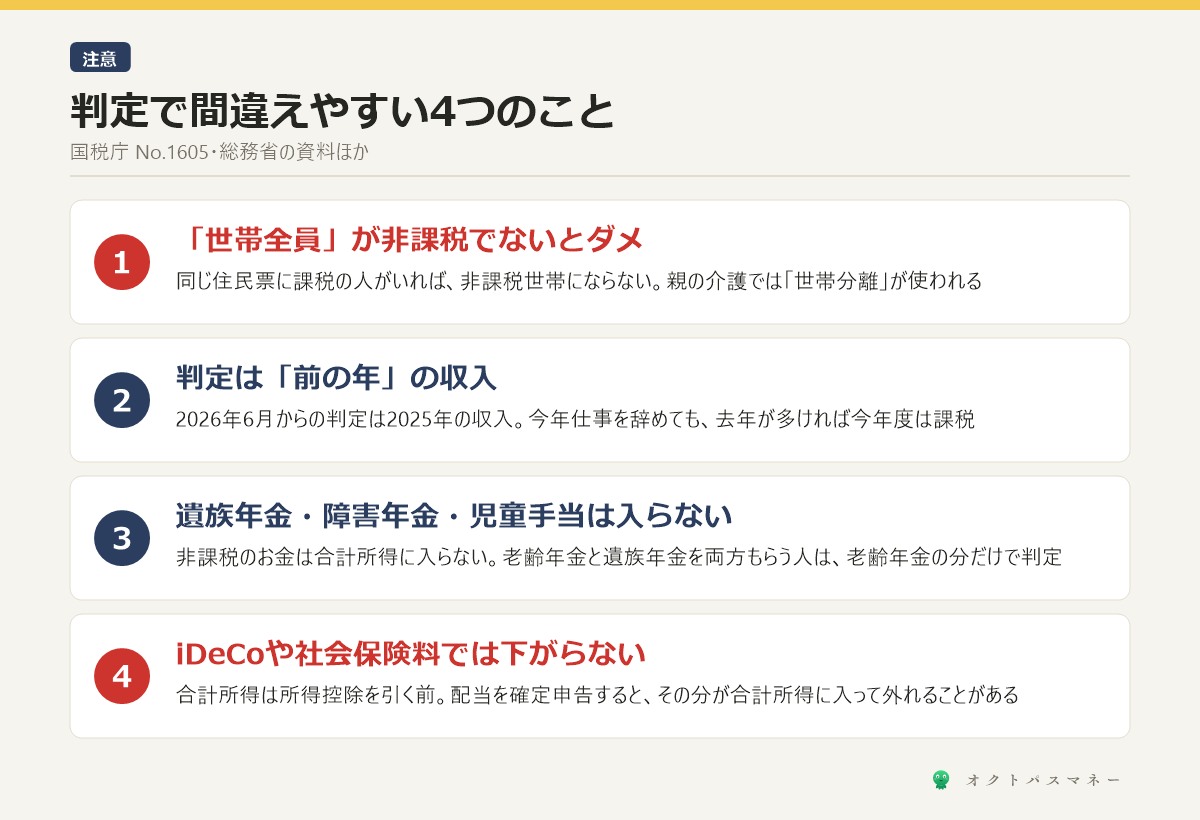
①「世帯全員」が非課税でないと、非課税世帯ではない
本人が非課税でも、同じ世帯(住民票が同じ)に住民税がかかる人がいれば、「住民税非課税世帯」にはなりません。親と同居している子に収入があると、親は非課税でも世帯としては課税です。介護の補足給付などで困るのはここで、介護の記事で書いた「世帯分離」が使われるのは、このためです。
②判定は「前の年の収入」
2026年度(2026年6月〜)の判定は、2025年の収入で決まります。仕事を辞めて今年の収入がゼロでも、去年の収入が多ければ、今年度は課税です。
③遺族年金・障害年金・児童手当は入らない
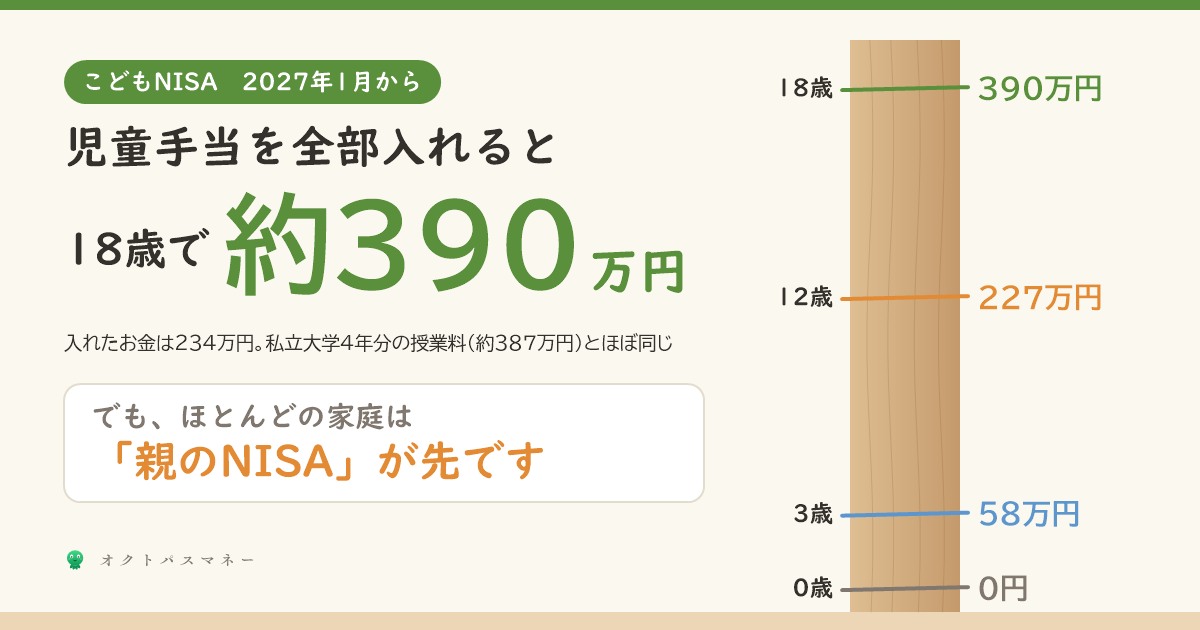
遺族年金と障害年金は、国税庁のページのとおり非課税で、合計所得に入りません。遺族年金の記事で書いた月14.7万円を受け取っていても、ほかに収入がなければ住民税はかかりません。老齢年金と遺族年金を両方もらっている人は、老齢年金の分だけで判定されます。児童手当も非課税なので、こどもNISAの記事で書いた児童手当が、判定を押し上げることはありません。
④「合計所得」は、控除を引く前の金額
判定に使う合計所得は、給与所得控除・公的年金等控除を引いたあとで、社会保険料控除やiDeCoなどの所得控除を引く前の金額です。年末調整の記事の「665万円の崖」と同じで、iDeCoを増やしても非課税の線は下がりません。
もうひとつ、株の配当や売却益を確定申告すると、その分が合計所得に入ります。年金暮らしの親が「配当の税金を取り戻そう」と確定申告して、非課税から外れてしまうことがあります。申告する前に、損得を一度計算してください。
正直に言うと
「住民税非課税世帯」という線は、医療・介護・教育・給付金と、あまりにも多くの制度の入口になっています。1円の差で、年に何万円も変わる崖がいくつもある。そこは、制度としてはあまりいい形ではないと思っています。
ただ、崖があるなら、崖の場所を知っておくほうがいい。特に年金暮らしの親の世帯は、働いて収入を増やす余地があまりないので、線の手前か向こうかは、ほぼ年金額で決まります。親の年金額を知っておくことは、それだけで大きな意味があります。
逆に、働いている世代は、非課税の線を目標に働き方を決める必要はないと思います。ひとり暮らしで119万円を超えて働けば、住民税は5,000円+所得割がかかりますが、それ以上に手取りは増えます。生活費を上げない記事で書いたとおり、効くのは収入の線より、生活費の線です。
今日やること
ひとつだけです。
親(または自分)の「住民税の決定通知書」を見て、住民税がいくらだったかを確認してください。
0円なら非課税です。年金暮らしの親なら、6月ごろに届く「年金からの住民税の天引き」の通知でもわかります。そして、親の年金額が上の早見表の線のすぐ上か下かだけ、覚えておいてください。医療や介護が必要になったときに、使える制度が分かれるのはそこです。
まとめ
- 住民税が非課税になるのは、合計所得が35万円×人数+10万円(扶養があれば+21万円)以下。均等割は地域の級地で線が変わる
- 1級地のひとり暮らしなら、給与は2025年の収入で110万円、2026年の収入で119万円。年金(65歳以上)は155万円
- 夫婦(配偶者を扶養)なら給与166万→175万円、年金211万円(211万円の壁)
- 2027年度から給与の線が9万円上がるのは、住民税の給与所得控除の最低額が74万円になるから。住民税の基礎控除は43万円のまま
- 非課税になると、医療費の上限(61,500円→36,900円)、介護、大学の授業料、保育料、給付金で区分が変わる
- 判定は世帯全員・前の年の収入。遺族年金・障害年金・児童手当は入らない。iDeCoでは下がらない
住民税非課税の線は、住民税のための線というより、医療と介護と教育の区分を決める線です。自分と親の世帯がどちら側にいるかだけは、知っておいて損はありません。
※本記事は2026年9月時点の公表情報にもとづきます。年収の目安は、総務省の非課税限度額の基準と給与所得控除・公的年金等控除から当ブログが計算したもので、実際の非課税限度額は各市区町村の条例で決まります。障害者・未成年者・ひとり親・寡婦の方は、別に「合計所得135万円以下」の基準があります。医療費・介護の金額は2026年8月時点のもので、介護の補足給付には預貯金の条件があります。この記事は個別の助言ではありません。
コメント