
物価が上がり、子どものお小遣いを見直す家庭が増えています。2026年2月の民間調査では、お小遣いの1か月の平均は小学4〜6年生が1,657円、中学生が3,234円で、3年前よりそれぞれ320円・458円増えました。増やした保護者の約3割が、理由に「物価高への対応」を挙げています(博報堂教育財団こども研究所「小中学生に聞いたおこづかい事情」)。
一方で、子どものお金のトラブルは金額が大きくなっています。オンラインゲームの相談では、2023年度の小学生の平均既支払額が10万円をこえ、中学生も20万円近くになりました(国民生活センター「未成年者の消費者トラブルについての現況調査」)。
この記事では、公的な調査をもとに学年別のお小遣いの相場と、小1から高3までの合計を計算し、渡し方と年齢別のルール、ゲーム課金への備えをまとめました。
先に答え(3行)
- 真ん中の金額は、小学生月500円(高学年は1,000円)・中学生2,000円・高校生5,000円。小1から高3まで続けると合計約30万円
- 渡し方は「決まった額を、決まった日に」。小学校の中学年から高学年にかけて、月1回の定額に切り替える家庭が増える
- いちばん大きな出費のリスクは、ゲームの無断課金。親のアカウントのログオフと、キャリア決済の上限は今日見直せる
学年別のお小遣い、真ん中はいくら?
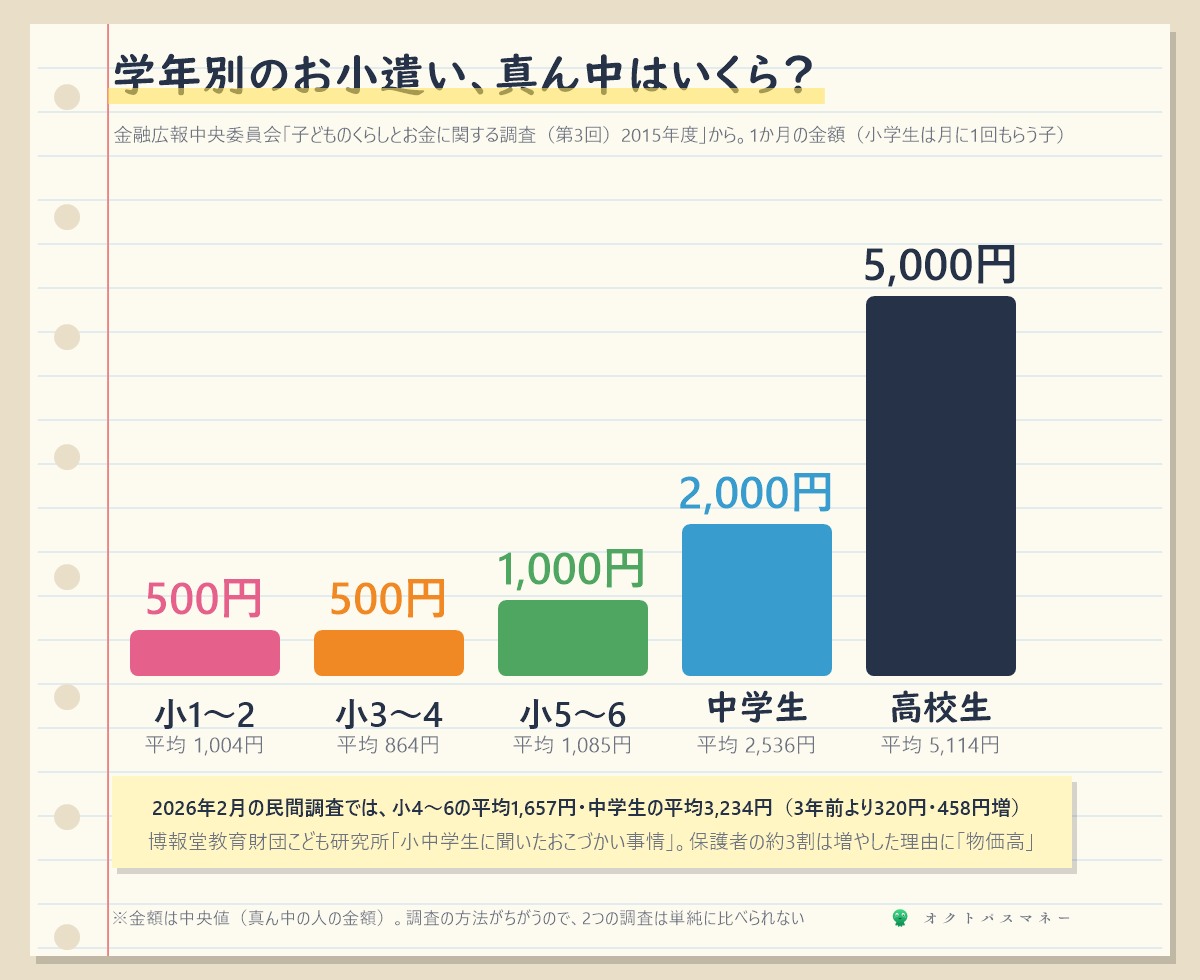
お小遣いの公的な調査として最も新しいのは、金融広報中央委員会が全国290校・50,149人の小中高生に行った「子どものくらしとお金に関する調査(第3回)2015年度」です(知るぽると「子どものくらしとお金に関する調査」)。お小遣いをもらっているのは、小学生の7割強、中学生の8割強、高校生の約8割でした。
| 1か月の金額 | 真ん中(中央値) | 平均 | いちばん多い金額 |
|---|---|---|---|
| 小学1〜2年(月に1回もらう子) | 500円 | 1,004円 | 500円 |
| 小学3〜4年(同) | 500円 | 864円 | 500円 |
| 小学5〜6年(同) | 1,000円 | 1,085円 | 500円 |
| 中学生 | 2,000円 | 2,536円 | 1,000円 |
| 高校生 | 5,000円 | 5,114円 | 5,000円 |
平均は、一部の多くもらっている子に引っぱられて高めに出ます。「周りはいくらか」を知りたいときは、真ん中(中央値)を見るのがおすすめです。
もらい方は、学年で変わります。小学1〜2年は「ときどき」もらう子が57.3%で最も多く、3〜4年は「ときどき」47.8%・「月に1回」32.1%、5〜6年になると「月に1回」が45.0%で最も多くなります。小学校の中学年から高学年にかけて、月1回の定額に切り替わっていくのが一般的な流れです。
ただし、この調査は10年前のものです。冒頭の2026年の民間調査(小4〜中3の約1,200人)では、金額が少しずつ上がっています。対象や方法が違うので単純には比べられませんが、今は表の金額より少し多めの家庭が増えていると考えてよさそうです。使いみちは、小中学生とも「おかしやジュース」が約6割で最も多くなっています。
小1から高3まで、合計いくら?
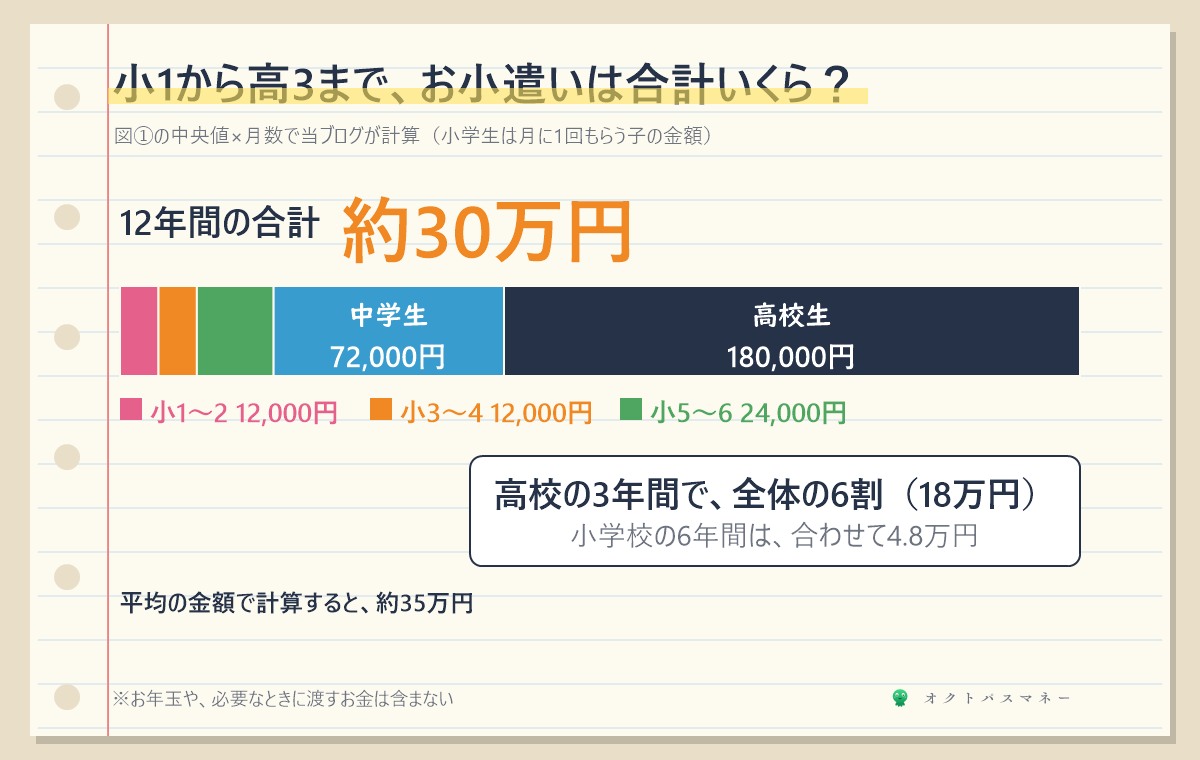
真ん中の金額を12年間続けると、合計は次のとおりです(小学生は月に1回もらう場合の金額)。
- 小学校6年間:500円×24か月+500円×24か月+1,000円×24か月=4.8万円
- 中学校3年間:2,000円×36か月=7.2万円
- 高校3年間:5,000円×36か月=18万円
- 合計:約30万円(平均の金額で計算すると約35万円)
高校の3年間で、全体の6割を占めます。高校生になると、友達との食事や遊びに行く交通費など、自分で払うものが増えるからです。逆に言えば、金額が小さい小学生のうちが、失敗しても困らない「練習期間」です。
なお、お年玉は別です。2015年度の調査では、中学生・高校生のお年玉の総額は「1万〜5万円未満」が6割強で、小学生はもらったお年玉を「貯蓄する」、中高生は「お小遣いで足りない分にあてる」という答えが多くなっていました。大学までの教育費全体の考え方は、教育費の記事にまとめています。
渡し方は3つ。基本は「定額」
1. 定額(毎月・毎週、決まった額)
決まった額の中でやりくりするので、予算を立てる練習になります。2026年の民間調査では、決まった額でもらっているのは小学生44.8%、中学生61.5%でした。渡す日を決めて、途中で足さないことがいちばん大切です。
2. 必要なときに、その都度
小学校の低学年で多い渡し方です。ただ、「言えばもらえる」状態が続くと、自分で考えて使う練習にはなりにくくなります。定額にしたあとも、文房具や参考書など「お小遣いに含めないもの」を先に決めておくと、その都度のお金と混ざりません。
3. お手伝いの報酬
「お手伝いをした時」にもらう子は、小学生34.3%、中学生17.8%です。働いてお金を得る経験にはなりますが、当ブログは、毎日の家事を全部お金に換えるのはおすすめしません。家族の一員としての仕事まで「お金が出ないならやらない」になりやすいからです。基本は定額にして、大掃除の手伝いなど特別な仕事だけ報酬にする組み合わせが無理がありません。
年齢別・お小遣いのルール
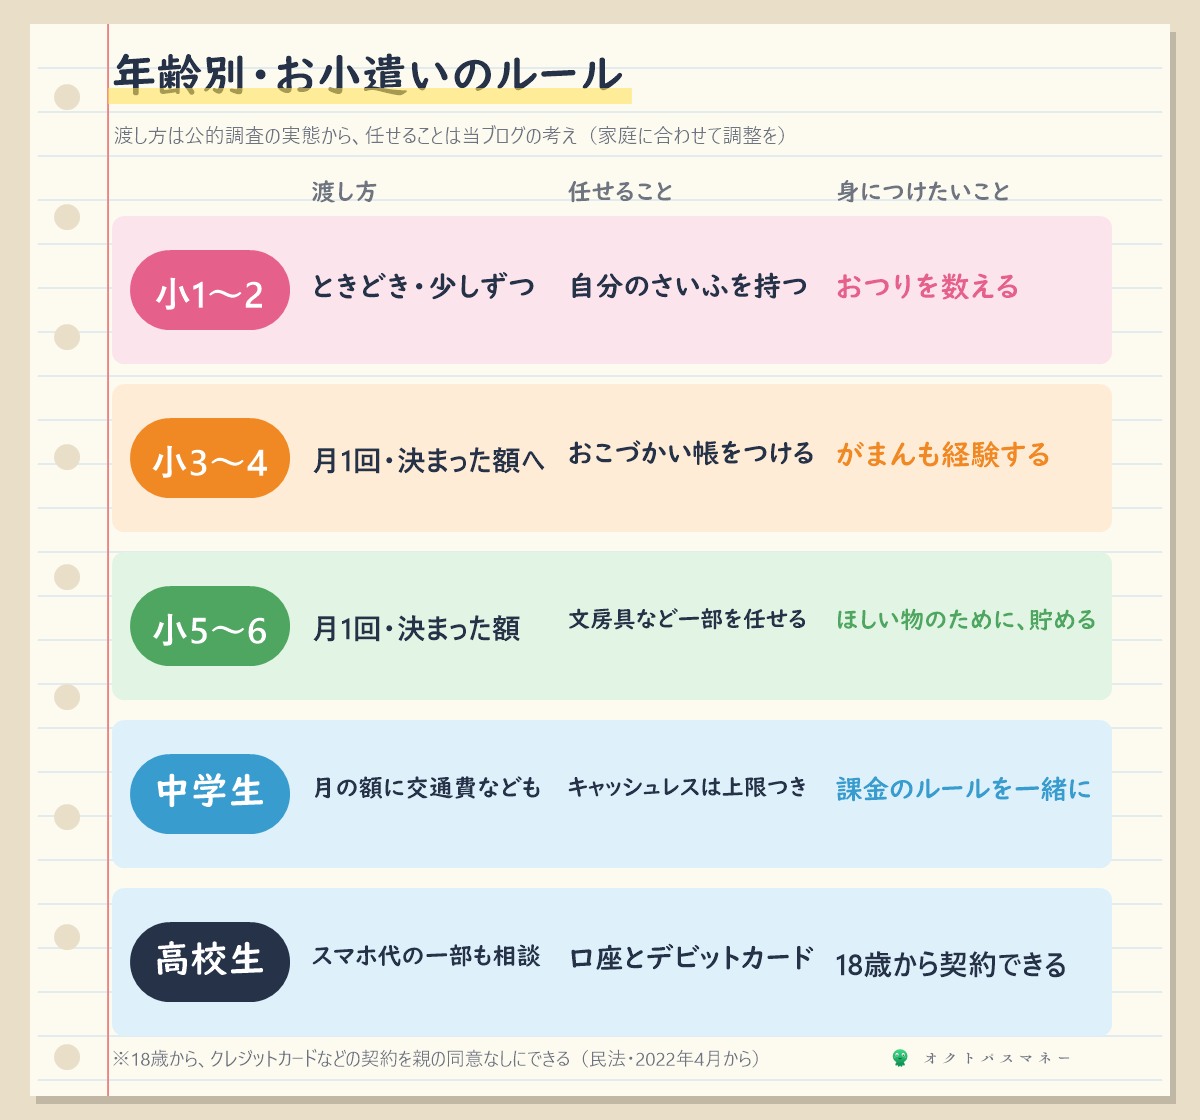
渡し方の流れは調査の実態から、任せる範囲は当ブログの考えです。家庭の事情に合わせて、前後させてかまいません。
小学1〜2年:さいふを持ち、おつりを数える
まずは、自分のさいふを持たせて、買い物のおつりを自分で数えることから。金額より、「お金を払うと物が手に入り、お金は減る」ことを体で覚える時期です。
小学3〜4年:定額にして、おこづかい帳をつける
月1回の定額に切り替え、おこづかい帳をつけ始めます。2015年度の調査では、おこづかい帳をつけていない子が7〜8割にのぼりましたが、つけている子のほうが定期的に貯蓄する傾向がありました。足りなくなったときに「がまんする」と答えた子は4〜6割。足りない月を経験するのも、大事な練習です。
小学5〜6年:一部の支出を任せ、目標を決めて貯める
ノートや鉛筆など、ふだんの文房具の一部をお小遣いから出すようにすると、予算の感覚が身につきます。ほしい物があるときは、値段と「何か月貯めれば買えるか」を一緒に計算してみてください。
中学生:交通費なども含め、キャッシュレスは上限つきで
友達と出かける交通費なども月の額に含めて、使える範囲を広げます。2026年の民間調査では、中学生の17.1%がQRコード決済のアプリでお小遣いをもらっていました。キャッシュレスにするなら、残高の上限と、使ったときの通知を必ず設定しましょう。ゲームの課金のルールも、この時期に一緒に決めておきます(次の章)。
高校生:口座を持ち、18歳の「契約」に備える
アルバイト代の受け取りや、スマホ代の一部の負担など、お金の出入りが大きくなります。自分名義の口座とデビットカードで、残高の範囲で払う習慣をつけておくと安心です。成年年齢は2022年4月から18歳になり、18歳になればクレジットカードの契約なども親の同意なしにできます。同時に、未成年者として契約を取り消せる権利はなくなります(法務省「民法(成年年齢関係)改正 Q&A」)。後払いの怖さは、リボ払いの記事を親子で読んでみてください。
いちばん大きなリスクは、ゲームの無断課金
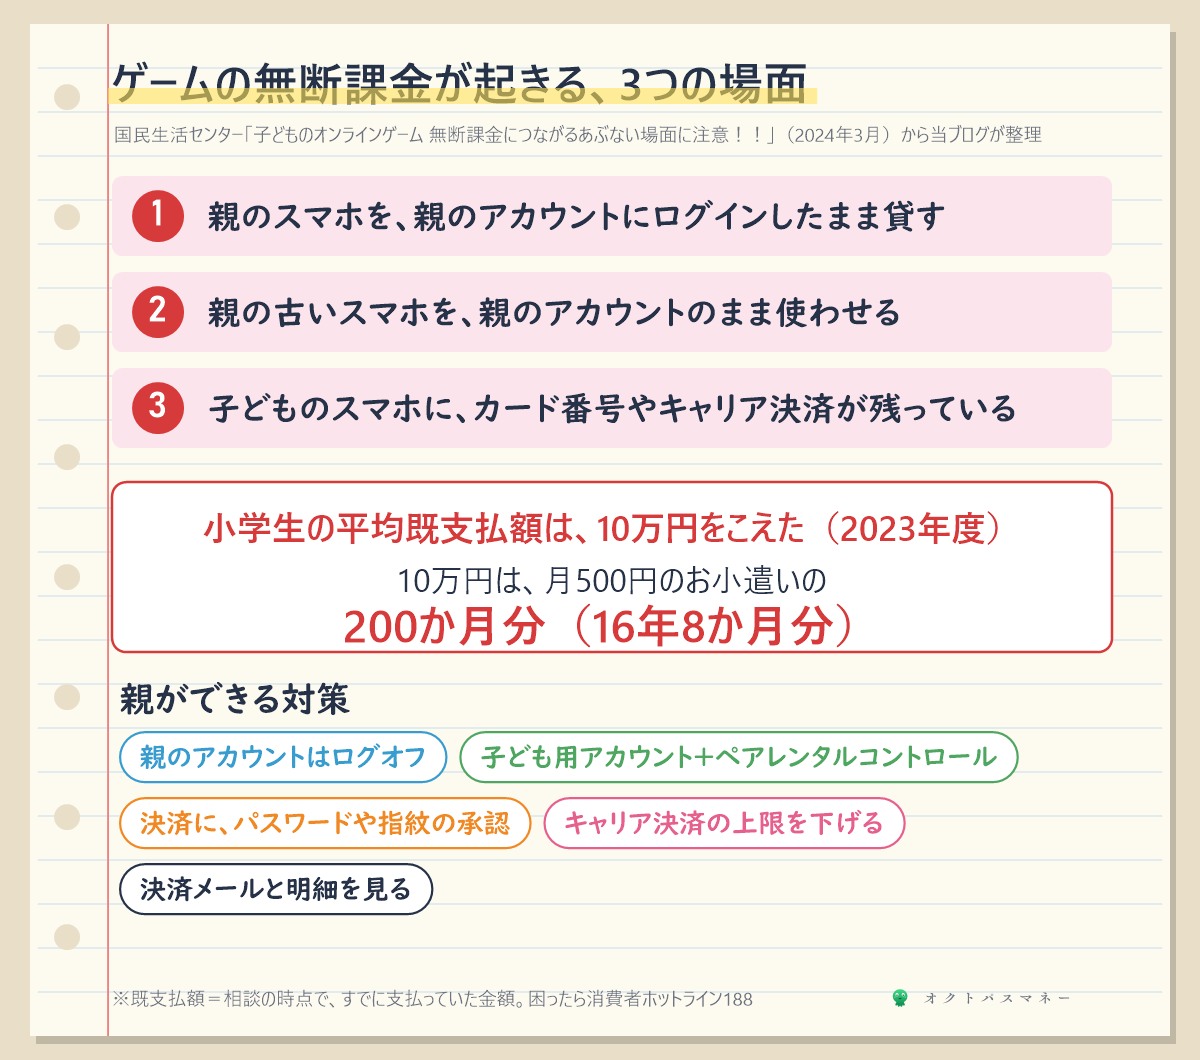
小中高生が当事者のオンラインゲームの相談は、2022年度に4,024件。契約・購入金額の平均は約33万円でした。特に、スマホやタブレットでの小中学生の無断課金が目立つとして、国民生活センターは無断課金が起きやすい場面と対策をまとめています(国民生活センター「子どものオンラインゲーム 無断課金につながるあぶない場面に注意!!」)。
2023年度の小学生の平均既支払額は10万円をこえています。10万円は、月500円のお小遣いの200か月分(16年8か月分)です。お小遣いの金額を考えるより先に、次の設定を確認してください。
- 親のスマホで遊ばせるときは、親のアカウント(AppleやGoogle)をログオフする
- 親の古いスマホや子ども専用のスマホは、子ども用のアカウントを作り、ペアレンタルコントロールで課金を承認制にする
- アカウント決済とキャリア決済の両方に、パスワードや指紋などの承認を設定する(子どもが推測できないパスワードに)
- 子どものスマホにクレジットカード番号を入れたら、使ったあとに必ず削除する
- キャリア決済の上限額を下げる。子ども用のスマホを契約するときは特に
- 決済完了のメールと、カードや携帯料金の明細をふだんから見る
民法では、未成年者が保護者の同意なく契約した場合は取り消すことができます。ただし、子どもが親のアカウントにログインしたスマホで課金した場合は、親が決済したとみなされることもあります。困ったときは、消費者ホットライン188に相談してください。パスワードの管理のしかたは個人情報の流出とフィッシング対策の記事に、子どもにスマホを持たせるときの端末代の考え方は残価設定の記事に書いています。
このブログの考え
お小遣いの目的は、たくさん渡すことでも、貯めさせることでもなく、限られたお金の中で選ぶ練習だと考えています。足りなくなって困る経験も、ほしい物のために我慢して貯める経験も、金額が小さいうちのほうが安く済みます。
もう1つ大切なのが、家でお金の話をすることです。2015年度の調査では、家の人と「ほぼ毎日話をする」子のほうが、計画を立ててお小遣いを使い、おつりを確認し、レシートを持ち帰る割合が高くなっていました。親が家計簿をつけている姿や、毎月いくら貯めているかを話すことも、立派な金融教育です。
中学生以上になったら、投資の話をしてみるのもいい時期です。2027年1月からは、子ども名義で積み立てられる「こどもNISA」も始まります。仕組みと、親のNISAとどちらを優先するかはこどもNISAの記事で計算しました。
よくある質問
Q. 何歳から渡せばいいですか?
2015年度の調査では、小学1〜2年生でも7割強がお小遣いをもらっていました(多くは「ときどき」)。数を数えられて、買い物のおつりの意味がわかるようになったら始めどきです。最初は少額を「ときどき」から始め、中学年ごろに月1回の定額にするのが一般的な流れです。
Q. 「足りないから前借りしたい」と言われたら?
当ブログは、基本は断って「足りない月」を経験させることをおすすめします。どうしても必要なものなら、翌月のお小遣いから差し引くなど、返し方を先に決めてから貸してください。前借りは小さな借金です。返さなくてよい前借りが続くと、足りない分を先送りする癖がつきます。
Q. 祖父母からのお小遣いやお年玉は、どうすればいい?
2015年度の調査では、小学生の4割超が祖父母からもお小遣いをもらっていました。金額がばらばらだと、決まった額でやりくりする練習になりにくいので、家族で金額や頻度を共有しておくと安心です。お年玉は、一部を本人のお小遣いとして任せ、残りは本人名義の口座に入れておく方法があります。
Q. キャッシュレスでお小遣いを渡しても大丈夫ですか?
残高や使った記録が自動で残るのは利点です。ただ、現金より「減っている感覚」がつかみにくいので、最初は現金で始め、中学生ごろから上限つきで移すのがおすすめです。チャージは親の端末から行い、子どもの端末にクレジットカードを登録しないようにしてください。
お小遣いの金額・もらい方・お年玉・おこづかい帳の数字は、金融広報中央委員会「子どものくらしとお金に関する調査(第3回)2015年度」(2016年6月公表)によります。公的な調査ではこれが最新です。2026年の金額やキャッシュレスでの受け取りは、博報堂教育財団こども研究所の民間調査(2026年2月実施・3月公表)で、対象や方法が違うため単純には比べられません。ゲーム課金の数字と対策は国民生活センターの公表資料(2024年3月・2025年3月)、成年年齢は法務省の資料で、2026年10月に確認しました。12年間の合計は、中央値の金額に月数をかけて当ブログが計算したものです。
※本記事は2026年10月時点の公表情報にもとづきます。お小遣いの金額や渡し方は家庭によって違ってかまいません。記事中の「任せること」などのルールは当ブログの考えで、特定のサービスをすすめるものではなく、広告を含みません。
コメント