老後資金

節約術

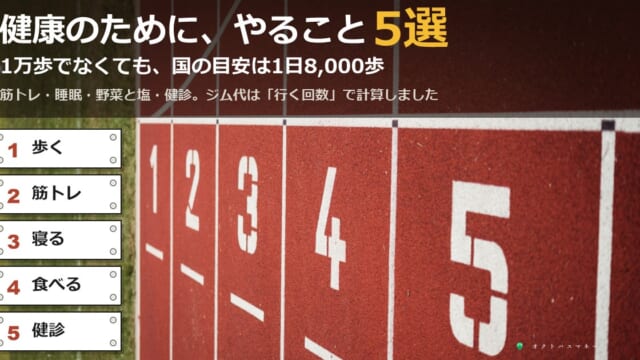
健康のためにやること5選|歩数の目安は1万歩ではなく8,000歩。筋トレ・睡眠・野菜・健診の目安と、ジム代を「行く回数」で計算しました

健康のためにやることを5つに絞りました。歩くのは1万歩でなくても国の目安は1日約8,000歩(高齢の人は約6,000歩)。筋トレは週2〜3日で、家でやる自重も含まれます。睡眠は6時間以上、野菜は350gで平均よりあと1皿ちょっと、塩は男性あと3.0g・女性あと2.4g。健診は年1回です。ジム代は月額÷行った回数で計算すると、月額3,278円は月5回、月額11,000円は月16回で1回700円の公共の体育館より安くなります。がん検診の年齢と間隔、人間ドックの医療費控除、たばこの費用もまとめました。
投資・資産運用

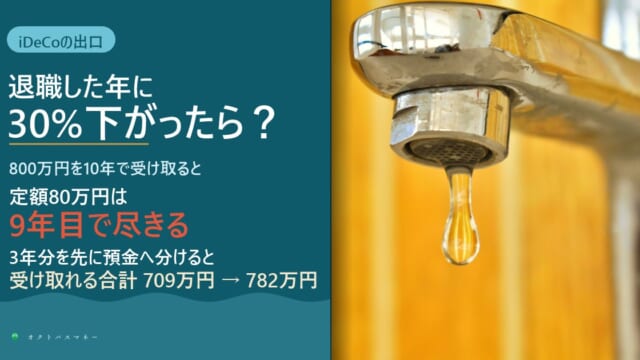
iDeCoで作った老後資金が、退職後に暴落したら?|60歳以降も運用でき、受け取りは75歳まで待てる。定額で崩すと9年目で尽きる計算と、3年分を預金に分ける備え

iDeCoは60歳を過ぎても運用を続けられ、受け取りは75歳になるまでに始めればよく、受け取り中も残りは運用が続きます。2026年12月からは条件を満たせば70歳まで掛金も出せます。60歳で800万円を10年で受け取る人が1年目に30%の下落にあうと、毎年80万円の定額は9年目で尽き(合計709万円)、残高を残りの回数で割る定率型は10年続くものの2年目は56万円に減ります(751万円)。次の3年分を先に定期預金に分けておくと合計782万円。iDeCoの中の入れ替えに税金がかからないことを生かした備え方と、受け取り1回440円の手数料もまとめました。
投資・資産運用

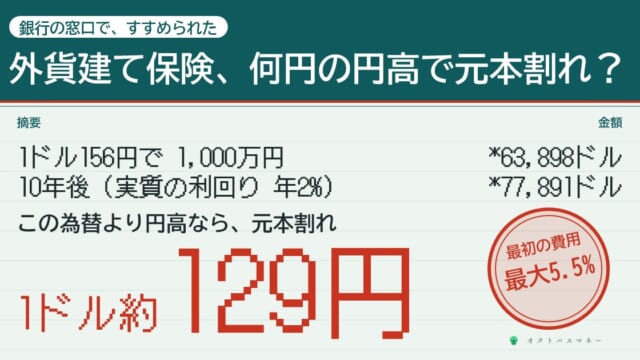
銀行の窓口ですすめられる外貨建て保険、何円の円高で元本割れ?|1ドル156円で1,000万円。利回り年2%でも、10年後に128.9円より円高なら損です

銀行の窓口ですすめられる外貨建て保険を、重要情報シートの欄に沿って読みました。ある米ドル建て商品では、保険料から最初に2.5〜5.5%が引かれ、窓口の金融機関には保険料の4.00〜1.00%の手数料が入ります。1ドル156円で1,000万円を払い込むと、費用を引いたあとの利回りが年2%でも、10年後に128.9円より円高なら元本割れ。金融庁の調査では4年以内に約6割が解約しており、目標に届いたあとの乗り換えは「ほとんどのケースで経済合理性があるとは言えない」とされています。
貯金・貯蓄

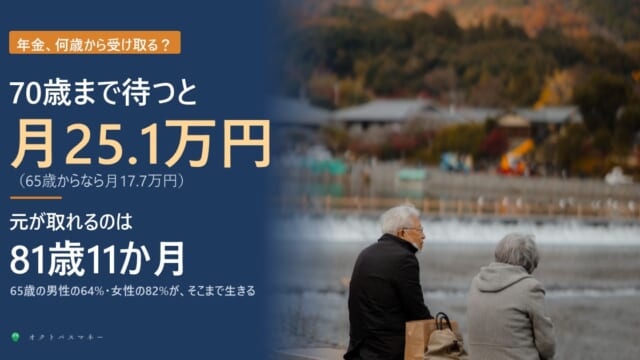
年金を70歳まで繰り下げて、元が取れる人は何割?|追いつくのは81歳11か月。65歳の男性の64%・女性の82%がその年まで生きます

年金は1か月遅らせるごとに0.7%増え、70歳からなら42%増。会社員中心の男性の平均的な年金(2026年度 月176,793円)は月251,046円になります。65歳から受け取った合計に追いつくのは81歳11か月で、最新の生命表で計算すると、65歳の男性の63.9%・女性の82.1%がその年まで生きます。75歳からなら86歳11か月で、男性43.4%・女性66.9%。加給年金、在職老齢年金、待つ間に亡くなった場合など、繰り下げる前に確かめたい5つもまとめました。
投資・資産運用

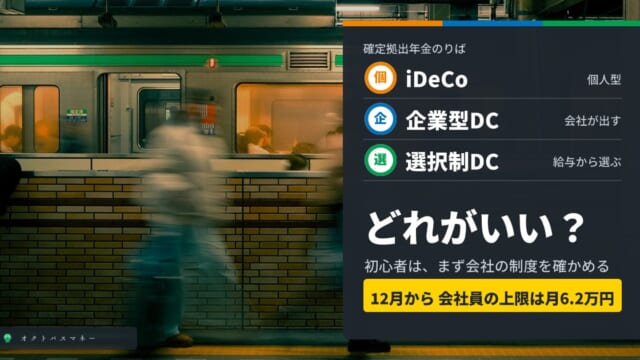
iDeCo・企業型DC・選択制DC、どれがいい?|初心者向けに整理。選択制DCに月2万円入れると、税と社会保険料は年5.5万円減り、厚生年金は30年で年3.9万円減ります

iDeCo・企業型DC・選択制DCは、どれも確定拠出年金です。違いは誰が掛金を出すかで、会社にどの制度があるかによって選べるものが決まります。3つの質問で自分に関係があるものを確かめ、会社の掛金が月1万円の人が12月からいくらまで足せるかを整理しました。選択制DCに月2万円入れると、税金と社会保険料が年約5.5万円減るかわりに、厚生年金は1年ごとに年1,315円、傷病手当金は1日447円少なくなります。厚生労働省・協会けんぽ・日本年金機構の資料で計算しました。
投資・資産運用

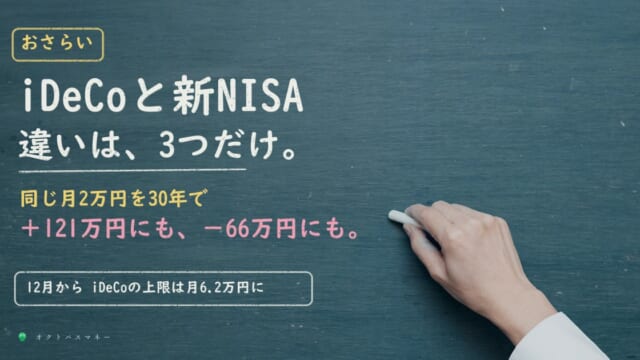
iDeCoと新NISAの違いをおさらい|同じ月2万円を30年。iDeCoのほうが121万円多く残る人と、66万円少なくなる人がいます

NISAとiDeCoの違いをおさらいしました。大きな違いは、入れるときの税金、60歳まで引き出せないこと、受け取るときの税金の3つです。同じ月2万円を30年積み立てると、所得税10%の人なら、退職金がなければiDeCoがNISAより約121万円多く残り、退職金2,000万円と同じ年に受け取ると約66万円少なくなりました。分かれ目は退職金です。12月からのiDeCoの上限アップ(会社員は月6.2万円)、2027年1月からの手数料の値上げ、こどもNISAまで、金融庁・厚生労働省・国民年金基金連合会の資料で確かめました。
貯金・貯蓄

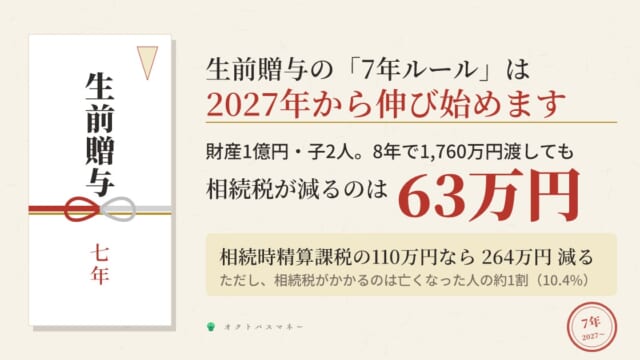
生前贈与の「7年ルール」は2027年から伸び始めます|子2人に8年で1,760万円渡しても、相続税が減るのは63万円

毎年110万円の生前贈与は、亡くなる前の一定期間の分が相続財産に足し戻されます。その期間が3年から7年に延び、2027年から1年ずつ伸びて2031年に7年になります。110万円以下の贈与も対象で、延びた4年分から差し引けるのは100万円だけ。財産1億円・子2人で8年間に1,760万円渡しても、相続税は770万円→707万円と63万円しか減らず、相続時精算課税の110万円なら506万円。ただし相続税がかかるのは亡くなった人の10.4%。孫への贈与、教育費のその都度払い、名義預金の注意まで国税庁の資料で整理しました。
キャリアアップ

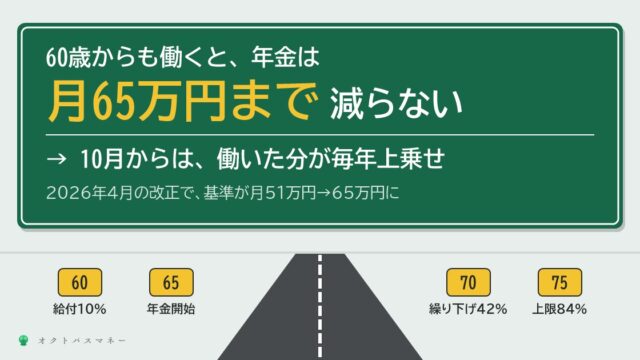
60歳から働くと、年金はどうなるか|2026年4月から月65万円まで減らない。10月からは働いた分が毎年上乗せされます

60歳以降も働くと年金はどうなるのか。2026年4月から在職老齢年金の基準が月51万円から65万円に上がり、給料50万円・年金15万円の人は年84万円止まっていたのがゼロに。65〜69歳で働くと毎年10月分から年金が上乗せされ(在職定時改定)、月給30万円なら1年で年19,732円。60〜64歳の高年齢雇用継続給付は最大10%。繰り下げは70歳で42%増・元が取れるのは81歳11か月。加給年金(年42.37万円)と住民税非課税の線という2つの落とし穴まで、日本年金機構と厚生労働省の資料で。
節約術

生活費を上げないメリット5つを、数字で確かめました|月5万円の差で自由まで14年早まり、老後の不足1,528万円も消えます

生活費を上げないと、結局どれくらい得なのか。必要な資産は年間生活費×25なので、月1万円で300万円変わる。手取り30万円なら生活費25万円と20万円で到達まで14年の差。月5万円の節約は額面80万円の昇給と同じ。老後の不足は2025年の家計調査で月4.2万円・30年1,528万円。SNS型投資詐欺は1件1,353万円で被害者の半分が50〜60代。病気で働けなくなると手元は手取りの6割。5つのメリットを一次資料の数字で。
貯金・貯蓄

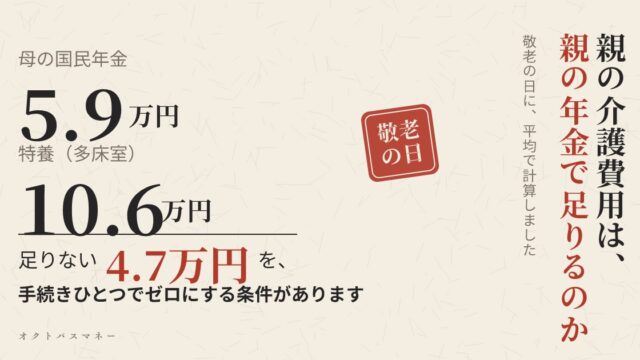
親の介護費用は、親の年金で足りるのか|特養は月10.6万円、母の国民年金は5.9万円。足りない4.7万円を手続きひとつでゼロにする条件

敬老の日。親の介護費用は誰のお金で払うのか。親の年金は平均で厚生年金15.0万円・国民年金5.9万円。特養(要介護3)は2026年8月改定で多床室10.6万円・個室14.3万円。父は年金内、母は月4.7万円不足。ただし非課税世帯・預貯金650万円以下なら補足給付で5.7万円に。払う順番、介護休業給付、世帯分離まで。
投資・資産運用

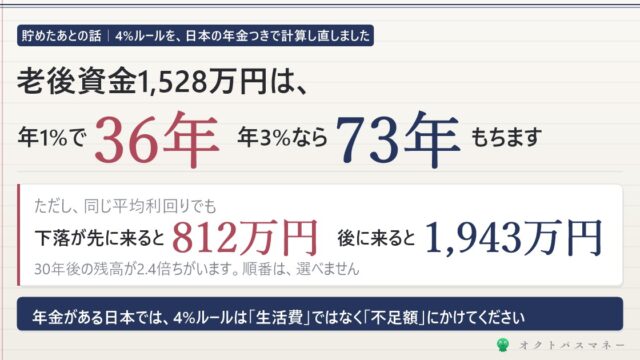
4%ルールで老後資金を取り崩すと何年もつか|1,528万円は年1%で36年、3%で73年でした

貯めたお金をどう崩すか。4%ルールは日本では「年金の不足額」にかけるのが正解です。1,528万円を毎月4.2万円ずつ崩すと、年1%の運用で36年、3%で73年。ただし同じ利回りでも下落が先に来ると812万円、後なら1,943万円。定額・定率・口座の順番・自動売却まで。
貯金・貯蓄

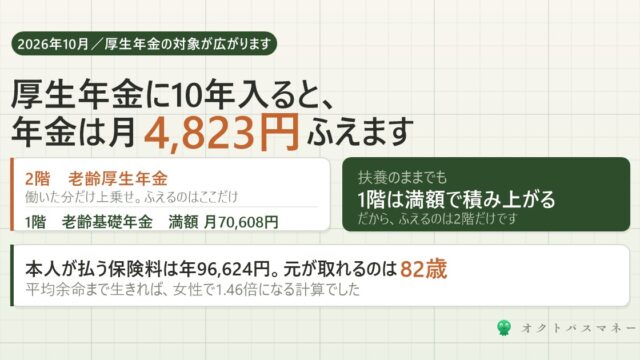
厚生年金に10年入ると、年金は月4,823円増えます|元が取れるのは82歳でした

2026年10月から厚生年金の対象が広がります。手取りが減る話ばかりですが、増えるほうを年金機構の式で計算しました。月8.8万円で10年なら月4,823円。元が取れるのは約82歳です。