タイミーのようなスキマバイトは、もう特別な働き方ではありません。タイミーの登録者は1,000万人を超え(2024年12月)、60歳以上だけでも約47万人(2026年7月末、前の年の約1.4倍)になりました。パーソル総合研究所の調査では、正社員の副業実施率も11.0%と過去最高です(2025年8月)。
ただ、スキマバイトの給料は、本業の年末調整には入りません。税金と扶養をどう扱うかは自分で考えることになり、しかもその「分かれ目」は、立場によってまったく違います。
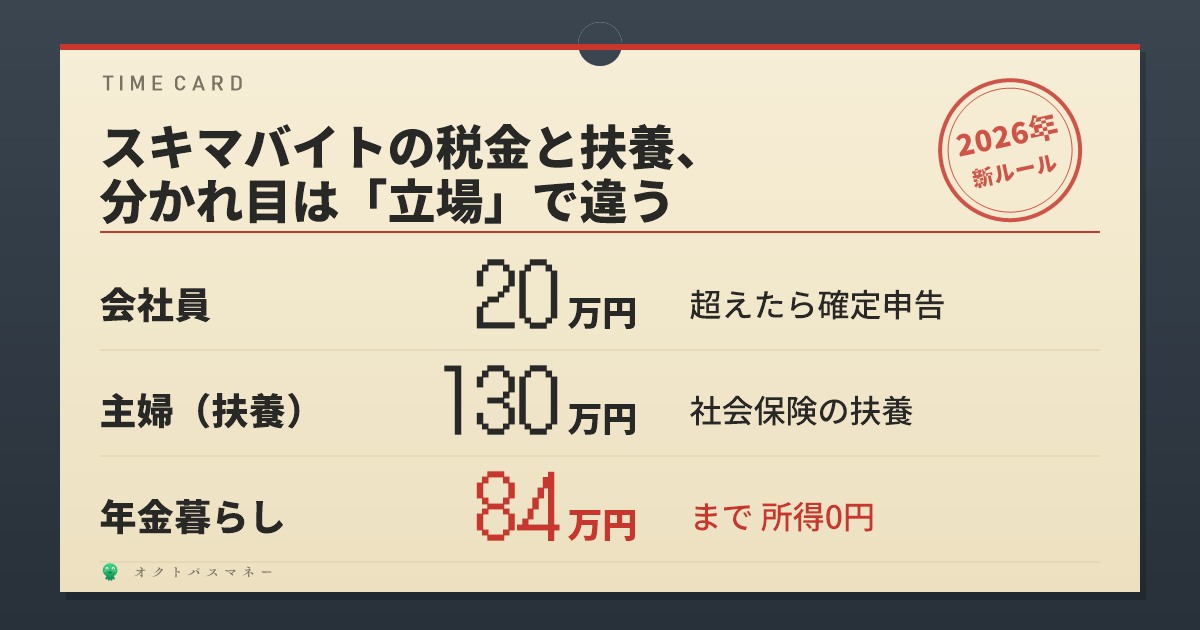
会社員は年20万円、主婦(夫の扶養)は年130万円、年金暮らしの人は年84万円。2026年の新しいルールで、全部計算しました。とくに年金暮らしの84万円は、あまり知られていない数字です。
- スキマバイトの給料は「給与」。1日9,800円未満なら天引き0円(2026年)
- 会社員は20万円を1円超えると所得税が約8,200円。ただし21万円稼げば元が取れる
- 主婦は、税金より先に社会保険の130万円が来る
- 年金暮らしは年84万円まで所得0円。住民税非課税も、医療費の上限も、年金額も変わらない
- 確定申告・住民税の申告の時期と、住民税が本業の給料から引かれる話
先に結論|立場で「分かれ目」が違う
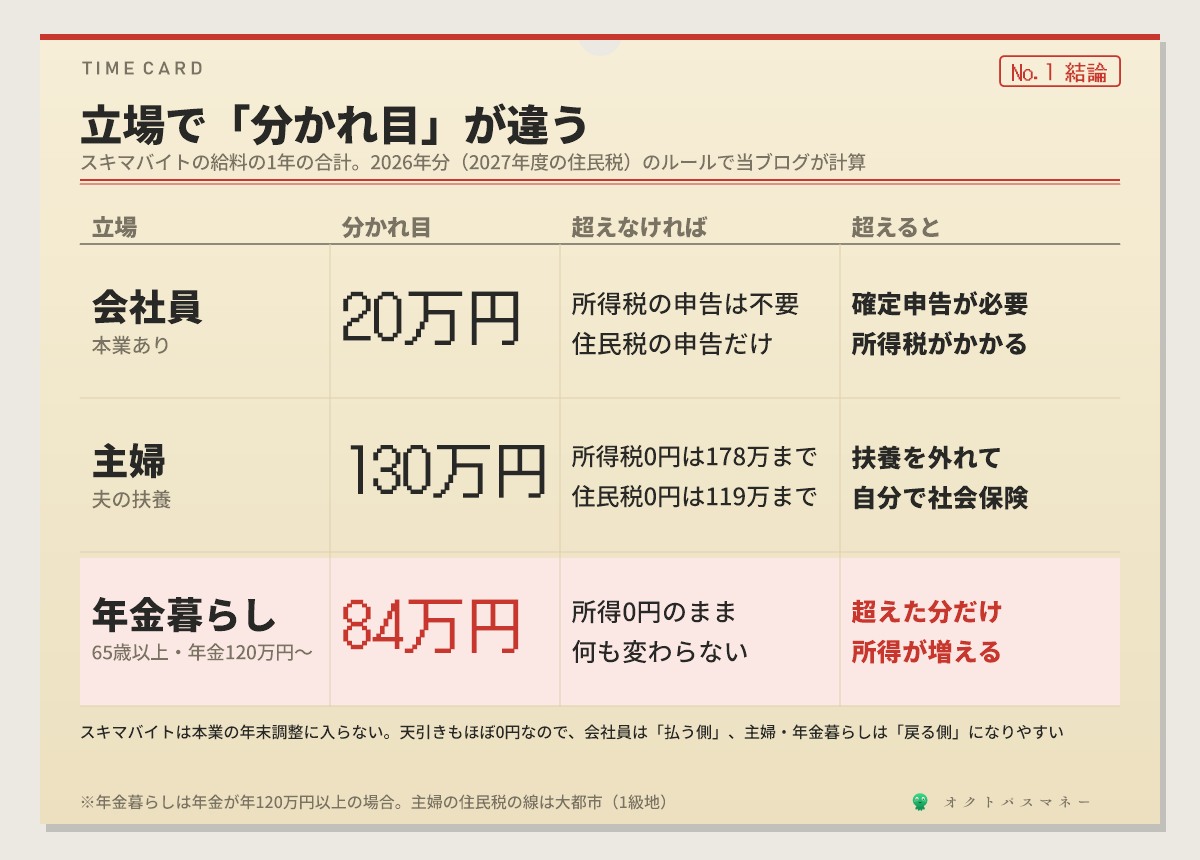
| 立場 | 分かれ目 | 超えると |
|---|---|---|
| 会社員(本業あり) | 年20万円 | 確定申告が必要。所得税がかかる |
| 主婦(夫の扶養) | 年130万円 | 扶養を外れ、自分で社会保険に入る |
| 年金暮らし(65歳以上) | 年84万円 | 所得が増え始める |
※2026年分(2027年度の住民税)のルールでの当ブログの計算。年金暮らしは、年金が年120万円以上ある場合。金額はスキマバイトの給料の1年の合計
スキマバイトの給料は「給与」。年末調整には入らない
タイミーなど多くのスキマバイトでは、働くお店と直接、雇用契約を結びます。受け取るお金は「給与」です。在宅ワークやブログのような業務委託の副業(雑所得)とは、税金の扱いが違います。業務委託の副業の基本は副業の税金の記事にまとめました。
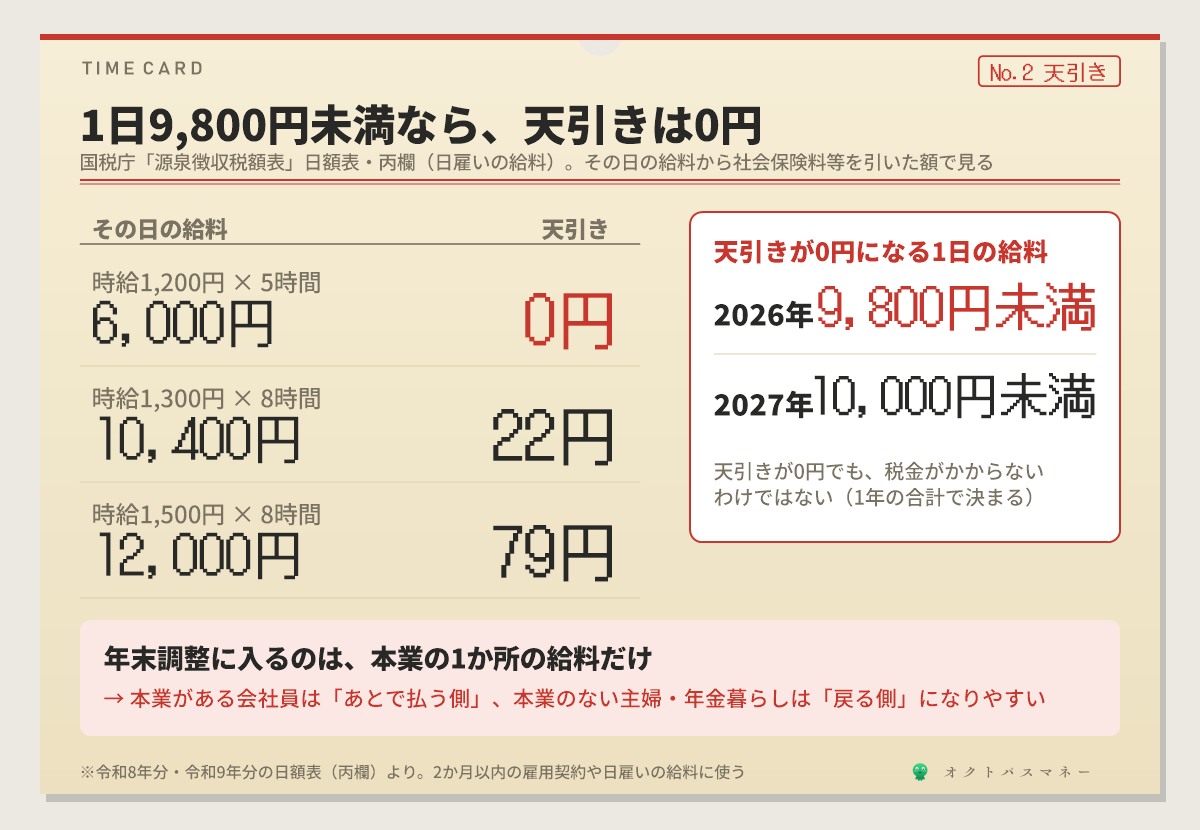
1日9,800円未満なら、天引きは0円
日雇いの給料から天引きされる所得税は、国税庁の源泉徴収税額表の「日額表・丙欄」で決まります。2026年分の表では、その日の給料が9,800円未満なら0円です(2027年分の表では10,000円未満)。
- 時給1,200円×5時間=6,000円 → 天引き0円
- 時給1,300円×8時間=10,400円 → 天引き22円
- 時給1,500円×8時間=12,000円 → 天引き79円
つまり、スキマバイトではほとんど税金が引かれていません。本業がある会社員は、あとで払う側になりやすく、本業のない主婦や年金暮らしの人は、引かれた分が戻る側になりやすい。この違いが、立場ごとの答えが分かれる出発点です。
そして、会社の年末調整で精算されるのは、本業の1か所の給料だけです。スキマバイトの分を精算したいときは、自分で確定申告をします。
会社員|20万円を1円超えると、所得税が約8,200円
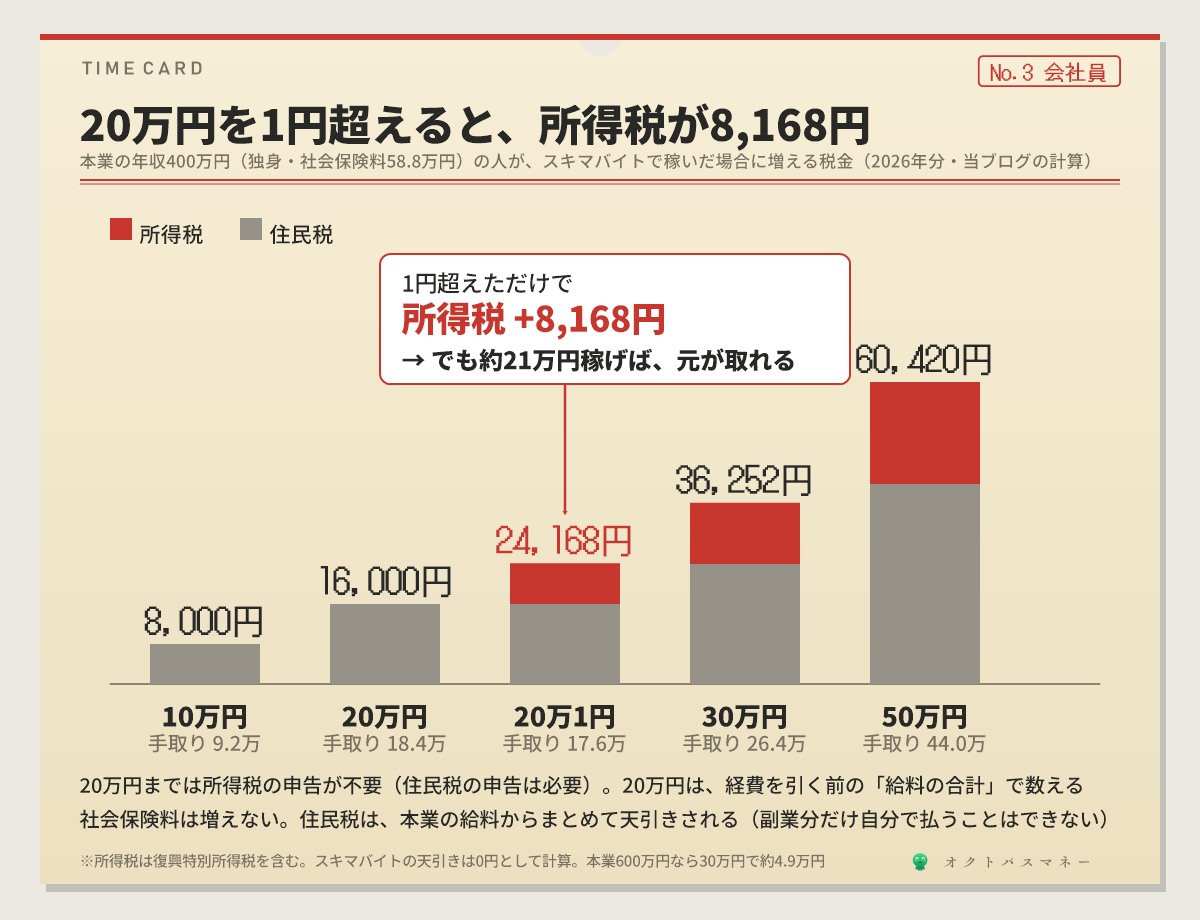
会社員の分かれ目は、国税庁のNo.1900にある、この条件です。
ここで大事なのは、「収入金額」で数えることです。業務委託の副業は経費を引いた「所得」で20万円を見ますが、スキマバイトは給料の合計そのものです。メルカリの転売などほかの所得があれば、それも足します。
年収400万円の会社員(独身・社会保険料58.8万円)で計算しました。
| スキマバイト(年) | 所得税 | 住民税 | 手元に残る額 |
|---|---|---|---|
| 10万円 | 申告不要 | 8,000円 | 9.2万円 |
| 20万円 | 申告不要 | 16,000円 | 18.4万円 |
| 20万1円 | 8,168円 | 16,000円 | 17.6万円 |
| 30万円 | 12,252円 | 24,000円 | 26.4万円 |
| 50万円 | 20,420円 | 40,000円 | 44.0万円 |
※2026年分のルール(給与所得控除・基礎控除104万円)で、本業とスキマバイトの給料を合わせて計算した差額。スキマバイトの天引きは0円とした場合。所得税は復興特別所得税を含む。
20万円を1円超えると、所得税が8,168円かかり始めます。ただ、そのあとは1万円稼ぐごとに約8,800円が手元に残るので、約21万円まで稼げば、20万円で止めたときの手取りに追いつきます。20万円を少しだけ超える、が損なだけです。
本業の年収が600万円の人(所得税10%)なら、スキマバイト30万円の税金は約4.9万円です。税率の考え方は税金の仕組みの記事にあります。
社会保険料は増えない。でも住民税は本業の給料から引かれる
スキマバイトでは社会保険に入らないので、社会保険料は増えません。本業の社会保険料も、本業の給料だけで決まります。
一方で住民税は、中野区の案内にあるとおり、2か所以上の給与は合算して、本業の給料からまとめて天引きされます。副業の給与の分だけを自分で払う方法は選べません。業務委託の副業なら「自分で納付」を選べますが、スキマバイトは給与なのでできない。本業の会社から見ると、天引きする住民税が増えます。副業が禁止の会社なら、先に就業規則を確認してください。
20万円以下でも、住民税の申告は必要
20万円以下なら所得税の確定申告は要りませんが、大津市の案内のとおり、市区町村への住民税の申告は必要です。また、医療費控除やふるさと納税(6自治体以上)で確定申告をする年は、20万円以下でもスキマバイトの分を入れて申告します。
本業が年収650万円前後の人は「崖」に注意
年末調整の記事で書いたとおり、2026年分は合計所得が489万円(給与だけなら年収665万5,556円)を超えると、基礎控除が104万円から67万円に下がり、所得税が約3.8万円増えます。スキマバイトの給料もこの合計に入ります。本業650万円の人がスキマバイトで20万円稼ぐと、合計所得は約493万円になり、崖を越えます。年末調整の書類の「合計所得の見積額」には、スキマバイトの分も入れて書くのが正しい扱いです。
主婦|先に来るのは、税金ではなく130万円
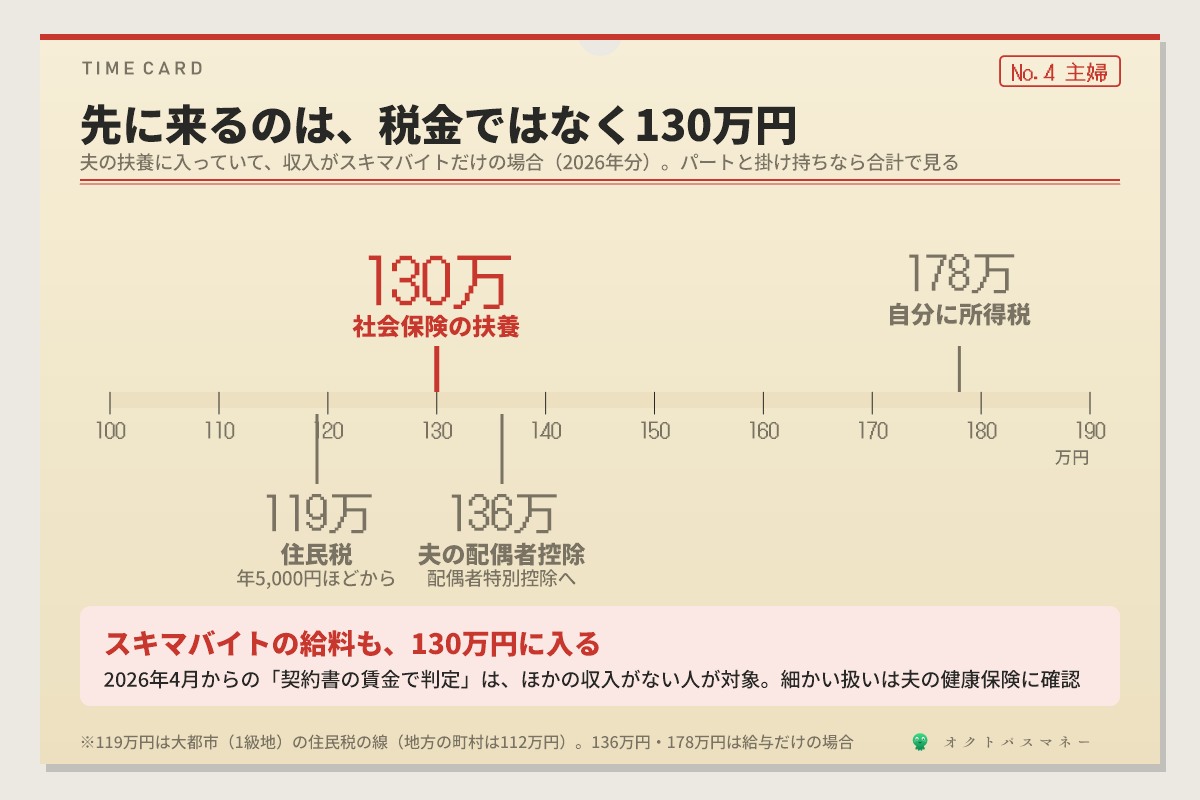
夫の扶養に入っていて、収入がスキマバイトだけの場合、年収の線は4本あります(2026年分)。
| 年収 | 超えると |
|---|---|
| 119万円 | 自分に住民税がかかる(大都市の場合。年5,000円ほどから) |
| 130万円 | 社会保険の扶養を外れ、自分で健康保険と年金に入る |
| 136万円 | 夫の配偶者控除がなくなる(配偶者特別控除に切り替わり、段階的に減る) |
| 178万円 | 自分に所得税がかかる |
119万円の住民税は、住民税がかからない年収の記事の線です(地方の町村では112万円)。136万円と178万円は扶養の壁の記事で書いた数字です。
いちばん重いのは130万円です。超えると自分で健康保険料と年金保険料を払うことになり、手取りが大きく減ります。スキマバイトの給料も、この130万円に入ります。パートと掛け持ちしている人は、パートの給料と合わせて見てください。
なお、2026年4月から、パート先の契約書の賃金で扶養を判定するルールが始まりました。ただし厚生労働省の通知では、これは「ほかの収入が見込まれない」人が対象です。スキマバイトで別に稼ぐ人は、その分も含めた1年の収入の見込みで判定されると考えてください。細かい扱いは、夫の会社の健康保険に確認するのが確実です。106万円の壁との違いは106万円の壁の記事にあります。
スキマバイトで天引きされた所得税があれば、確定申告(還付申告)で戻ります。還付申告は1月から出せて、5年前までさかのぼれます。
年金暮らし|スキマバイトは年84万円まで「所得0円」
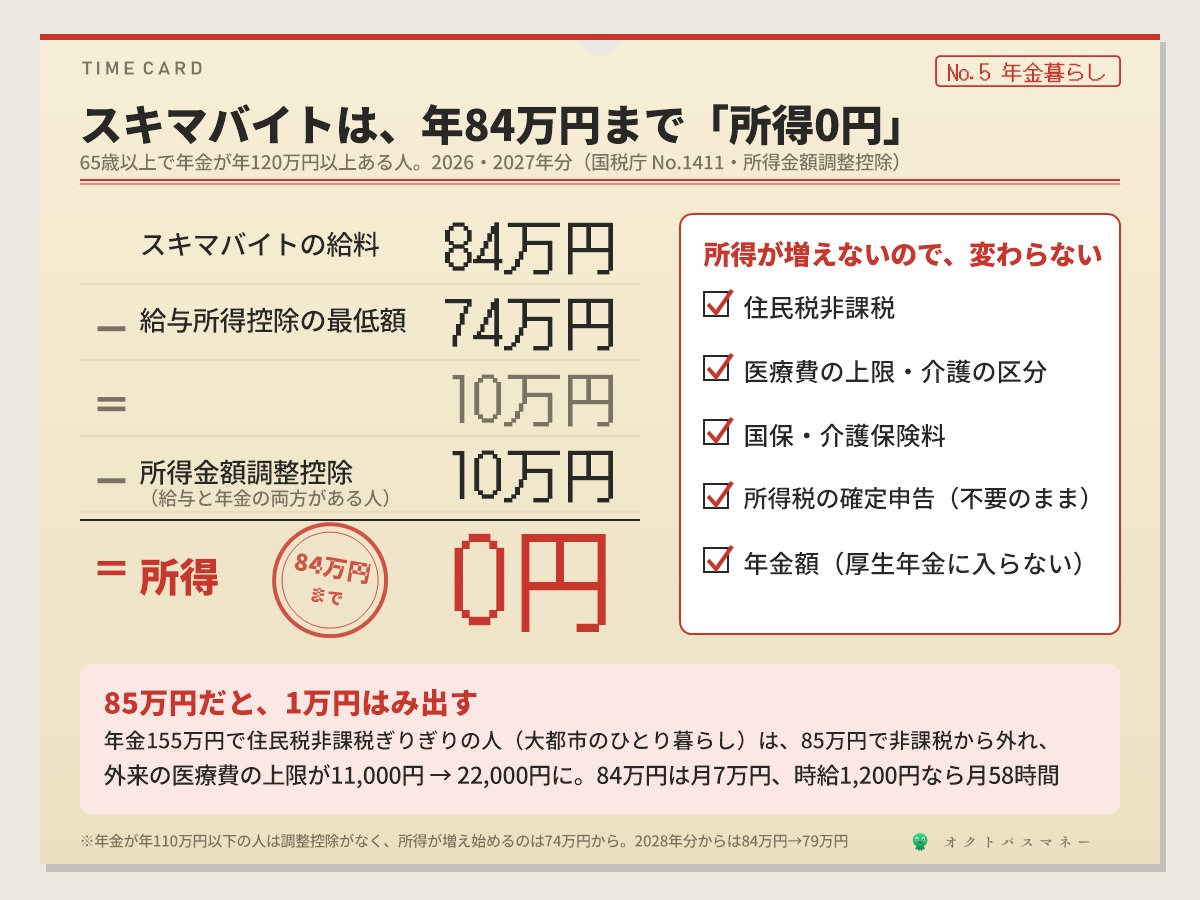
ここが、この記事でいちばん伝えたいところです。65歳以上で年金が年120万円以上ある人は、スキマバイトの給料が年84万円までなら、税金の計算上の所得が1円も増えません。
− 給与所得控除の最低額 74万円(2026・2027年分)= 10万円
− 所得金額調整控除 10万円(給与と年金の両方がある人)= 0円
所得金額調整控除は、給与と年金の両方がある人の所得を最大10万円減らす仕組みです(国税庁 No.1411)。住民税にも同じ控除があります(羽曳野市の案内)。年金の所得が10万円以上、つまり65歳以上で年金が年120万円以上あれば、10万円まるごと使えます。
所得が増えないので、変わらないものがたくさんあります。
- 住民税非課税のまま。年金155万円で非課税ぎりぎりの人(大都市のひとり暮らし)でも、84万円までは非課税です
- 医療費の上限・介護の区分・保険料も変わらない。どれも所得や住民税の課税状況で決まるからです
- 所得税の確定申告も不要。年金が400万円以下で、年金以外の所得が20万円以下の人は申告しなくていい制度があります(国税庁 No.1600)。ただし住民税の申告を求められることはあります
- 年金額も減らない。60歳から働く記事で書いた在職老齢年金は、厚生年金に入って働く人の制度です。日本年金機構によると、日々雇われる人は1か月を超えて続けて使われないかぎり、厚生年金に入りません
84万円は、月にすると7万円。時給1,200円なら月58時間、週に3日・1日4〜5時間くらいです。
85万円だと、1万円はみ出す
84万円を超えると、超えた分だけ所得が増えます。年金155万円のひとり暮らし(大都市)なら、スキマバイト85万円で所得が1万円増え、住民税非課税から外れます。昨日の記事で書いたとおり、外来の医療費の上限が11,000円から22,000円に上がるなど、区分が変わります。年金に余裕がある人(非課税の線より上の人)は、この心配はありません。
年金が年110万円以下(所得0円)の人は、調整控除がありません。そのため、所得が増え始めるのは74万円からです。一方で、年金の所得がない分、非課税の線までの余裕は大きくなります。また、2028年分からは給与所得控除の最低額が69万円になるので、この84万円は79万円になります。
いつ、何をするか
| 時期 | やること |
|---|---|
| 12月 | 本業の年末調整(スキマバイトの分は入らない) |
| 1月 | 働いたお店ごとの源泉徴収票をそろえる(アプリで受け取れるサービスもある) |
| 2027年2月16日〜3月15日 | 確定申告(会社員で20万円を超えた人)。還付申告は1月から出せる |
| 3月15日まで | 確定申告をしない人は、市区町村に住民税の申告 |
| 6月から | 住民税(会社員は本業の給料からまとめて天引き) |
お金の話でもうひとつ|キャンセルされたら休業手当
厚生労働省のスポットワークのリーフレットでは、アプリで先着順に応募した場合、応募した時点で雇用契約が成立すると考えられる、としています。その後にお店の都合で休みや早上がりになったら、お店は休業手当を払う必要があります。「直前にキャンセルされたから0円」とは限りません。
正直に言うと
会社員にとっての20万円は、「超えたら損をする壁」ではありません。超えた直後の8,168円は、約1万円多く稼げば取り返せます。20万円の手前で止めるか、21万円以上稼ぐか。中途半端に20万円を少し超えるのだけは避けたい、というのが本当のところです。
主婦の場合は、130万円の手前で止める判断は合理的だと思います。ただ、119万円(住民税)で止める必要はありません。住民税は年5,000円ほどからで、それ以上に手取りは増えます。
そして年金暮らしの人にとって、84万円までのスキマバイトは、税金も保険料も区分も「何も変わらない」収入です。こういう働き方は、ほかにあまりありません。体を動かして人と話す時間が、そのまま月7万円になる。親の年金の額と一緒に、この数字も知っておいて損はありません。
稼いだ分の使い道まで決めておくなら、こどもNISAの記事で書いたように、入ったお金をそのまま積立に回す設定がいちばん確実です。
今日やること
ひとつだけです。
スキマバイトのアプリを開いて、「今年1月からの給料の合計」を見てください。
会社員なら20万円、主婦ならパートと合わせて130万円、年金暮らしなら84万円。その線まで、あといくらあるか。年末まで残り3か月の働き方は、その数字で決まります。
まとめ
- スキマバイトの給料は「給与」。1日9,800円未満なら天引き0円(2026年)で、本業の年末調整にも入らない
- 会社員は収入20万円が分かれ目。超えると確定申告で所得税がかかるが、約21万円稼げば元が取れる
- 20万円以下でも住民税の申告は必要。住民税は本業の給料からまとめて天引きされる
- 主婦は130万円(社会保険の扶養)がいちばん重い。住民税は119万円、所得税は178万円から
- 年金暮らし(65歳以上・年金120万円以上)は年84万円まで所得0円。住民税非課税も医療費の上限も年金額も変わらない
- お店の都合のキャンセルには休業手当が出ることがある
同じ「スキマバイトで月7万円」でも、会社員なら確定申告が要り、年金暮らしの人なら何も変わりません。自分の立場の線をひとつ知っておくだけで、働き方の迷いはかなり減ります。
- 国税庁「No.1900 給与所得者で確定申告が必要な人」
- 国税庁「No.1411 所得金額調整控除」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「令和8年分 源泉徴収税額表」
- 国税庁「令和9年分 源泉徴収税額表」
- 中野区「給与や所得が複数ある場合の住民税の徴収方法について」
- 大津市「個人市民税・県民税 申告をしなければならない方について」
- 羽曳野市「所得金額調整控除」
- 日本年金機構「適用事業所と被保険者」
- 厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」
- 厚生労働省「いわゆる「スポットワーク」における留意事項等をとりまとめたリーフレット」
- パーソル総合研究所「第四回 副業の実態・意識に関する定量調査」
※本記事は2026年9月時点の公表情報にもとづきます。税額は2026年分(令和8年分の所得税・令和9年度の住民税)のルールで当ブログが計算した目安で、会社員の例は独身・給与だけ・社会保険料58.8万円、住民税は所得割10%で計算しています。年金暮らしの例は65歳以上・年金だけで暮らす方を想定しています。住民税の非課税の線は市区町村の条例で決まり、社会保険の扶養の判定は加入している健康保険によって扱いが異なることがあります。スキマバイトでも、業務委託の形で受け取るお金は給与ではなく雑所得などになります。この記事は個別の助言ではありません。
コメント