
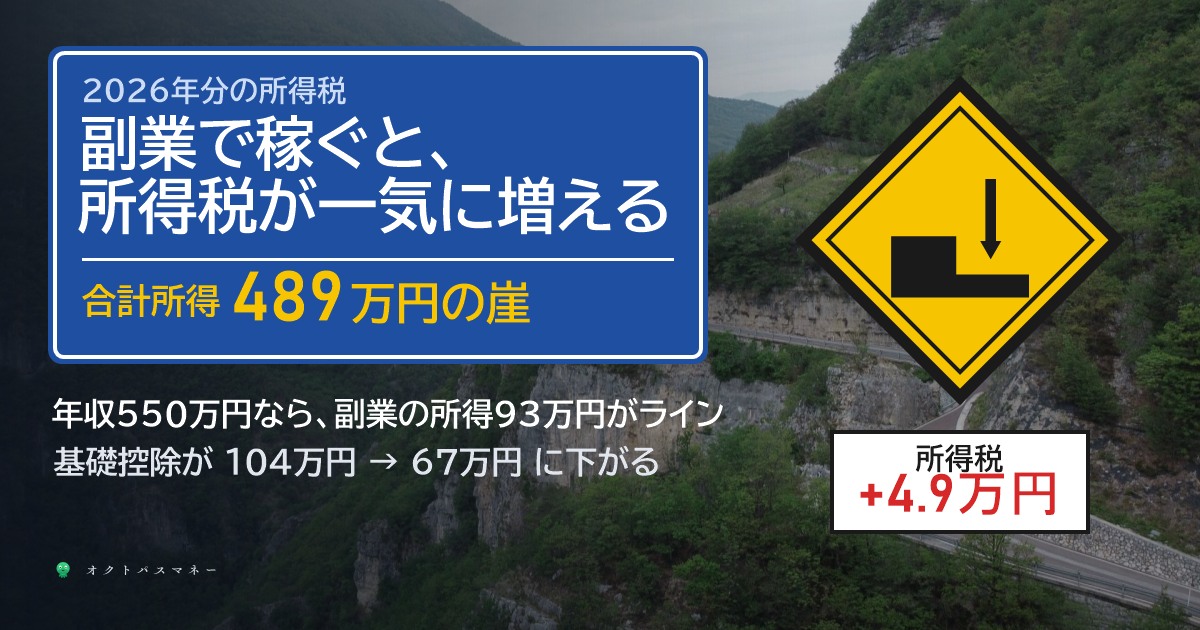
2026年分の所得税から、基礎控除が大きく変わりました。合計所得が489万円以下なら基礎控除は104万円、489万円を超えると67万円です。1円超えただけで、控除が37万円減ります。
この「合計所得」には、会社の給料だけでなく、副業の所得も入ります。つまり会社員が副業で稼ぐと、ある額を超えたところで所得税が一気に増えます。年収550万円の会社員なら、副業の所得が93万円を超えたところで、所得税が約4.9万円増える計算です。
この記事では、年収別に「副業の所得がいくらを超えると崖なのか」を計算しました。あわせて、11月に配られる年末調整の書類に副業の所得をどう書くか、崖をよけられるもの・よけられないものも整理します。
先に結論
- 給与所得と副業の所得(収入−経費)の合計が489万円を超えると、基礎控除が104万円から67万円に下がる
- 副業の所得のラインは、年収500万円なら133万円、550万円なら93万円、600万円なら53万円、650万円なら13万円
- 崖を越えると、所得税が約3.8万〜7.2万円増える(独身・ほかの控除なしの場合)。iDeCoやふるさと納税では、崖はよけられない
2026年分の基礎控除は、合計所得で決まる
所得税の基礎控除は、2026年分から次のようになりました。国税庁の表をもとにしています(国税庁 No.1199 基礎控除)。
| 合計所得金額 | 基礎控除(2026年分) |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
ポイントは「合計所得」の中身です。国税庁の用語の説明では、合計所得金額は給与所得・事業所得・雑所得などを合計した金額です(国税庁「タックスアンサー 用語集」)。ネットの仕事やせどり、講師料などの副業は、多くが雑所得か事業所得なので、合計所得に入ります。
副業の所得は、副業の収入から、そのためにかかった経費を引いた額です。給与所得は、年収から給与所得控除を引いた額で、源泉徴収票の「給与所得控除後の金額」の欄に書いてあります。給料だけで合計所得が489万円を超えるのは年収665万円台からですが、その手前の人でも、副業を足すと超えることがあります。給料だけの場合の崖は、今年の年末調整の記事で計算しています。
年収別:副業の所得が、いくらを超えると崖か
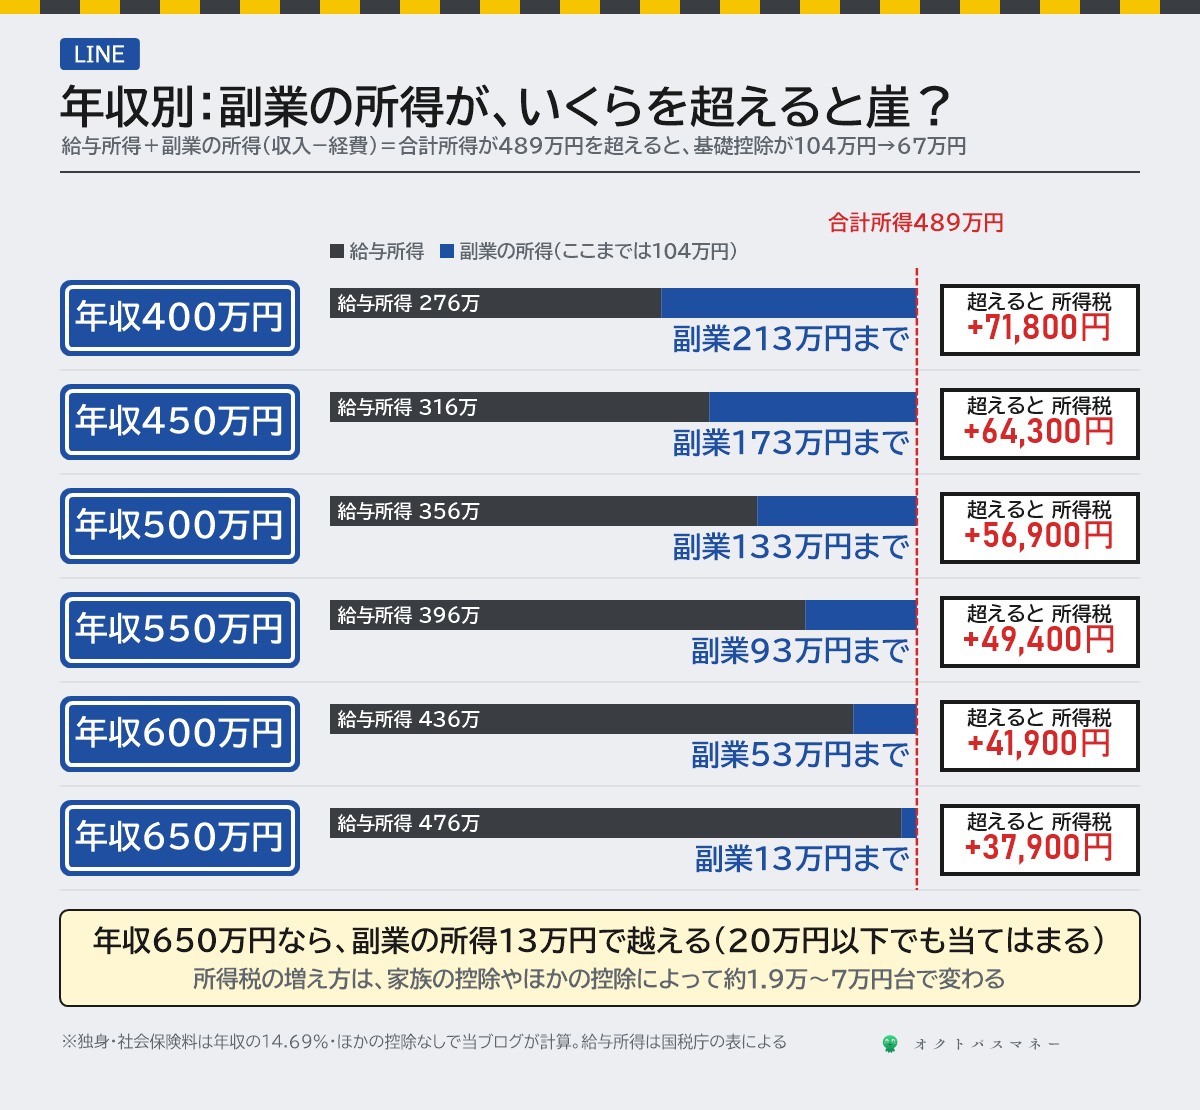
| 年収(給与) | 給与所得 | 副業の所得のライン | 超えると所得税 | 手元に残る額が戻るのは |
|---|---|---|---|---|
| 400万円 | 276万円 | 213万円 | +71,800円 | 約223万円 |
| 450万円 | 316万円 | 173万円 | +64,300円 | 約182万円 |
| 500万円 | 356万円 | 133万円 | +56,900円 | 約141万円 |
| 550万円 | 396万円 | 93万円 | +49,400円 | 約100万円 |
| 600万円 | 436万円 | 53万円 | +41,900円 | 約59万円 |
| 650万円 | 476万円 | 13万円 | +37,900円 | 約18万円 |
「副業の所得のライン」は、489万円から給与所得を引いた額です。給与所得は国税庁の給与所得控除の表で計算しました(国税庁 No.1410 給与所得控除)。所得税は独身・社会保険料は年収の14.69%・ほかの控除なしとして、国税庁の税率表で計算しています(国税庁 No.2260 所得税の税率)。
年収650万円なら、副業の所得13万円で越える
年収が高いほど、給与所得だけで489万円に近いので、少しの副業で崖を越えます。年収650万円なら、副業の所得が13万円を超えた時点で基礎控除が67万円になります。副業の所得が20万円以下なら所得税の確定申告はいりませんが、崖のほうは20万円以下でも当てはまります。
増える所得税は「37万円×税率×1.021」が目安
基礎控除が37万円減ると、税金がかかる所得が37万円増えます。増える所得税は、だいたい「37万円×その人の所得税率×1.021」です(1.021は復興特別所得税の分)。税率10%の人なら約3.8万円、5%の人なら約1.9万円です。
年収400万〜500万円の人は、副業の所得が大きいぶん、増えた37万円の一部が20%の段にかかります。そのため、表のように崖が大きくなります。ぎりぎり全部が20%の段にかかると、約7.6万円です。扶養している家族がいるなど、ほかの控除がある人は税率の段が下がり、崖が小さくなることがあります。
年収550万円の人で、崖のまわりを見る
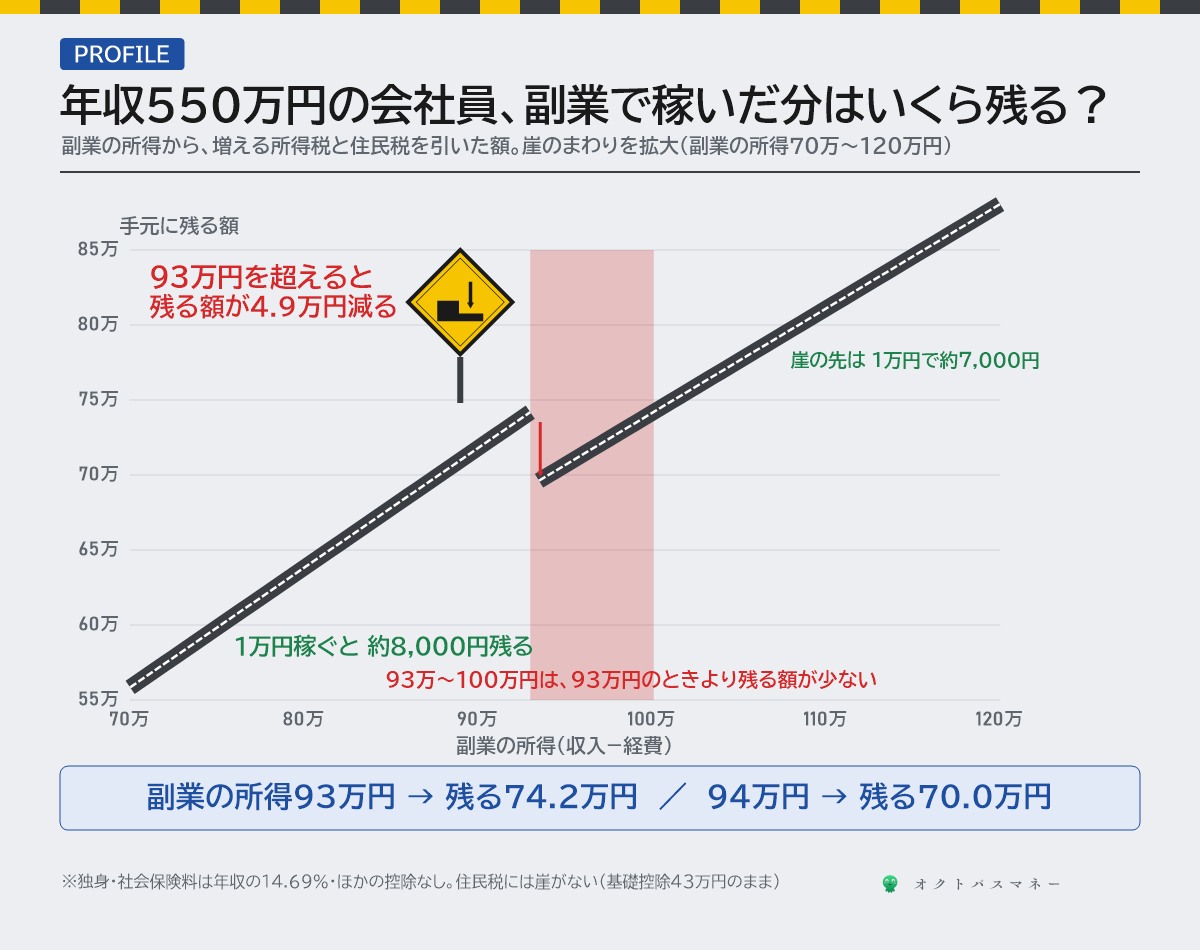
年収550万円・独身の会社員が副業をした場合、副業の所得が93万円までは、1万円稼ぐと約8,000円が手元に残ります。増える税金は、所得税(10%の段)と住民税(10%)です。
93万円を超えた瞬間、基礎控除が67万円に下がり、所得税が約4.9万円増えます。副業の所得93万円のときに手元に残るのは約74.2万円、94万円のときは約70.0万円です。1万円多く稼いで、手元に残る額が約4.2万円減ります。93万円のときと同じ額が残るようになるのは、副業の所得が約100万円になったところです。
崖の先では、所得税の段が20%に上がり、1万円稼ぐと約7,000円が残る計算になります。なお住民税の基礎控除は43万円のままで、住民税にはこの崖はありません。住民税が変わらない点は、年末調整の記事でもふれています。
11月の年末調整:基礎控除申告書に副業の所得を書く
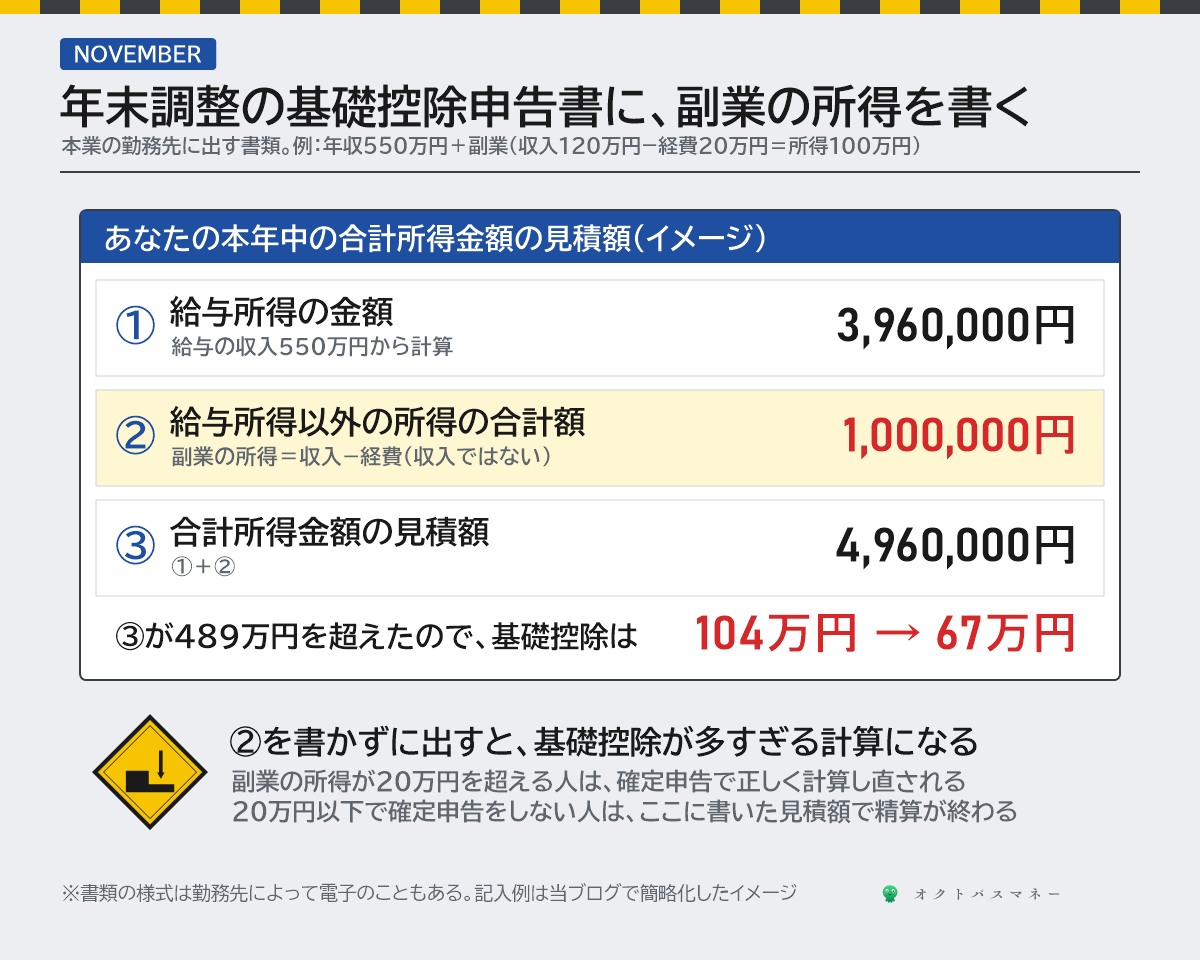
年末調整では、勤務先に「基礎控除申告書」を出します。この書類で、その年の合計所得の見積額を書き、基礎控除の額を決めます。国税庁は、基礎控除申告書を出さないと年末調整で基礎控除を受けられないとしています(国税庁「給与所得者(従業員)の方へ(令和8年分)」)。
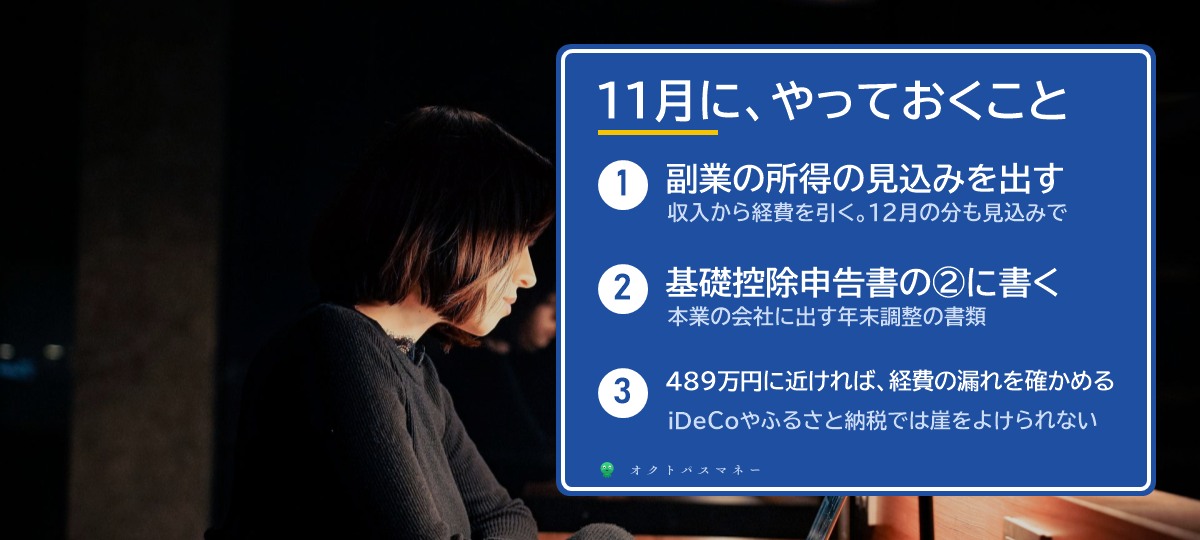
副業がある人は、見積額に副業の所得も入れます。書類には給与所得とは別に「給与所得以外の所得の合計額」を書く欄があり、ここに副業の所得(収入ではなく、収入から経費を引いた額)の見込みを書きます。まだ12月の分が決まっていなければ、これまでの実績に残りの見込みを足した概算で書きます(マネーフォワード クラウド「副業をしている人の年末調整はどうする?」)。
副業の所得が20万円を超える人
会社員で、給与以外の所得の合計が20万円を超える人は、確定申告が必要です(国税庁 No.1900 給与所得者で確定申告が必要な人)。基礎控除は確定申告で正しく計算し直されるので、年末調整の見積もりがずれていても、そこで精算されます。2026年分の確定申告は、例年どおりなら2027年2月16日から3月15日までです。
副業の所得が20万円以下の人
所得税の確定申告をしないなら、年末調整で書いた見積額で精算が終わります。年収650万円前後の人は、副業が少しでも崖を越えることがあるので、見積額に副業の所得を入れて出しておくのが確実です。なお、住民税には「20万円以下なら申告しなくていい」というルールはないので、市区町村への住民税の申告は別に必要です。住民税の申告と、会社に副業が知られにくくなる納め方は副業の税金の記事にまとめています。
副業がアルバイトなど、給与の人
副業も給与でもらっている場合は、2か所の給与を合計して給与所得を計算します(国税庁 No.1410)。給与だけで見ると、合計の年収が665万5,556円を超えたところが崖です。2か所目の給与は年末調整されないので、多くの場合は確定申告で精算します。スキマバイトの扱いはスキマバイトの税金の記事で書いています。
崖をよけられるもの、よけられないもの
| 方法 | 崖に効くか | 理由 |
|---|---|---|
| 副業の経費を漏れなく計上する | 効く | 副業の所得(収入−経費)が減り、合計所得が下がる |
| 青色申告特別控除(事業所得の人) | 効く | 事業所得を計算するときに引くので、合計所得が下がる。雑所得では使えない |
| iDeCo・企業型DCの掛金 | 効かない | 所得控除は、合計所得を出したあとに引く |
| ふるさと納税 | 効かない | 寄附金控除も所得控除 |
| 生命保険料控除・医療費控除 | 効かない | 同じく所得控除 |
経費は、副業のために使ったと説明できるものだけです。崖をよけるために必要のない買いものをすると、税金が減るより多くのお金が出ていきます。領収書やレシートを残し、パソコンや通信費のように仕事と私用で使うものは、仕事で使う割合だけを経費にします。
青色申告特別控除は、事業所得や不動産所得がある人が、帳簿をつけて申告すると受けられる控除です。いまは最大65万円で、e-Taxで申告するか電子帳簿を保存することが条件です(国税庁 No.2072 青色申告特別控除)。2027年分からは、e-Taxでの申告を条件に55万円の控除が65万円に、さらに電子帳簿を保存する人は75万円に上がる見直しが、令和8年度税制改正の大綱で示されています(財務省「令和8年度税制改正の大綱」)。副業の消費税についてはインボイスの2割特例の記事で計算しています。
このブログの考え
崖があると聞くと、「ラインの手前で稼ぐのをやめたほうがいい」と考えたくなります。でも、稼いだほうが損になるのは、ラインを越えた直後の数万円から10万円ほどの幅だけです。年収550万円なら、93万円から100万円の間です。それより先は、稼いだ分の約7割が手元に残ります。
ラインの手前で止めるかどうか考えるのは、「あと数万円で越えそう」という人だけで十分です。それ以外の人がまずやることは、副業の所得の見込みを出して、年末調整の書類に正しく書くこと。そして経費を漏れなく記録することです。
制度の作り方については、正直、残念に思うところがあります。所得に応じて控除を減らすなら、崖ではなく坂にできたはずです。2026年・2027年の2年だけの上乗せとはいえ、副業を始めたばかりの人が知らずに崖を越えることは十分ありえます。副業を探している人は、副業そのものの見きわめ方を副業詐欺の記事にまとめています。
11月は、お金の変化が重なる月です。11月2日からは3メガバンクの預金金利が0.5%に上がり(11月の預金金利の記事)、冬に向けて灯油の値段も上がっています(灯油の値段の記事)。10月の株価やセキュリティのニュースは10月のお金のニュースの振り返りで整理しました。
よくある質問
Q. 副業の「収入」が100万円なら、合計所得に100万円が入りますか?
入るのは「所得」で、収入から経費を引いた額です。収入100万円・経費30万円なら、合計所得に入るのは70万円です。確定申告をしない特定口座(源泉徴収あり)の株の利益や、NISAの利益は入りません。
Q. 年末調整の書類を出したあとで、副業の所得が見込みより増えたら?
副業の所得が20万円を超えるなら確定申告をするので、そこで正しい基礎控除で計算し直されます。20万円以下で確定申告をしない場合でも、見込みと大きく違って基礎控除の区分が変わるときは、勤務先か税務署に相談してください。
Q. この崖は、ずっと続きますか?
104万円のうち42万円は、2026年分と2027年分だけの上乗せです。2028年分からは基礎控除は62万円(合計所得132万円以下の人は99万円)になる予定で、489万円の崖もなくなります(国税庁 No.1199)。そのかわり基礎控除は、物価に合わせて2年ごとに見直されるしくみになりました。
基礎控除の額は国税庁 No.1199(令和8年4月1日現在)と「給与所得者(従業員)の方へ(令和8年分)」、給与所得控除は No.1410、所得税の税率は No.2260、確定申告が必要な人は No.1900、合計所得金額の定義は国税庁の用語集によります。青色申告特別控除の2027年分からの見直しは財務省「令和8年度税制改正の大綱」によります。基礎控除申告書の書き方は、国税庁の表と、マネーフォワード クラウドの解説(2026年10月23日作成)で確かめました。年収別の数字は、独身・社会保険料は年収の14.69%・副業は雑所得・ほかの控除なしとして、2026年分の所得税(復興特別所得税を含む)と2027年度の住民税(所得割10%・均等割5,000円・調整控除)を当ブログが計算しました。家族の控除などがある人は数字が変わります。2026年10月30日に確認しました。
※本記事は2026年10月30日時点の公表情報にもとづく一般的な解説です。税額は前提を置いた当ブログの試算で、家族構成やほかの控除、副業の所得の種類によって変わります。実際の申告は国税庁の案内を確認し、必要に応じて税務署や税理士に相談してください。この記事は広告を含みません。
コメント