iDeCo

投資・資産運用

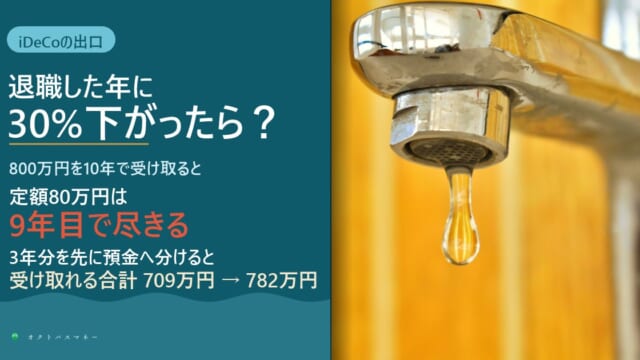
iDeCoで作った老後資金が、退職後に暴落したら?|60歳以降も運用でき、受け取りは75歳まで待てる。定額で崩すと9年目で尽きる計算と、3年分を預金に分ける備え

iDeCoは60歳を過ぎても運用を続けられ、受け取りは75歳になるまでに始めればよく、受け取り中も残りは運用が続きます。2026年12月からは条件を満たせば70歳まで掛金も出せます。60歳で800万円を10年で受け取る人が1年目に30%の下落にあうと、毎年80万円の定額は9年目で尽き(合計709万円)、残高を残りの回数で割る定率型は10年続くものの2年目は56万円に減ります(751万円)。次の3年分を先に定期預金に分けておくと合計782万円。iDeCoの中の入れ替えに税金がかからないことを生かした備え方と、受け取り1回440円の手数料もまとめました。
投資・資産運用

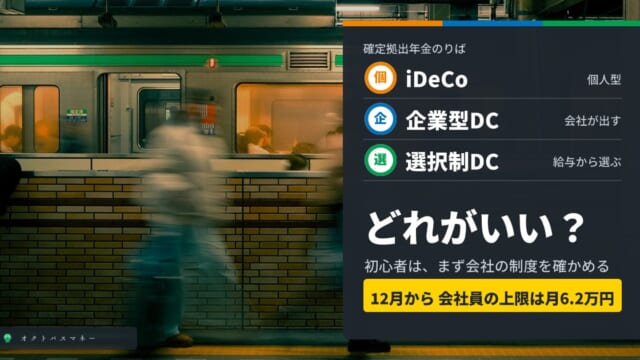
iDeCo・企業型DC・選択制DC、どれがいい?|初心者向けに整理。選択制DCに月2万円入れると、税と社会保険料は年5.5万円減り、厚生年金は30年で年3.9万円減ります

iDeCo・企業型DC・選択制DCは、どれも確定拠出年金です。違いは誰が掛金を出すかで、会社にどの制度があるかによって選べるものが決まります。3つの質問で自分に関係があるものを確かめ、会社の掛金が月1万円の人が12月からいくらまで足せるかを整理しました。選択制DCに月2万円入れると、税金と社会保険料が年約5.5万円減るかわりに、厚生年金は1年ごとに年1,315円、傷病手当金は1日447円少なくなります。厚生労働省・協会けんぽ・日本年金機構の資料で計算しました。
投資・資産運用

iDeCoと新NISAの違いをおさらい|同じ月2万円を30年。iDeCoのほうが121万円多く残る人と、66万円少なくなる人がいます

NISAとiDeCoの違いをおさらいしました。大きな違いは、入れるときの税金、60歳まで引き出せないこと、受け取るときの税金の3つです。同じ月2万円を30年積み立てると、所得税10%の人なら、退職金がなければiDeCoがNISAより約121万円多く残り、退職金2,000万円と同じ年に受け取ると約66万円少なくなりました。分かれ目は退職金です。12月からのiDeCoの上限アップ(会社員は月6.2万円)、2027年1月からの手数料の値上げ、こどもNISAまで、金融庁・厚生労働省・国民年金基金連合会の資料で確かめました。
投資・資産運用

【2000万円は本当?】老後資金、自分にいくら必要かの計算方法2026年版|不安を数字に変える

「老後2000万円問題」——このひとことに、ドキッとさせられた人は多いはずです。正直に打ち明けると、私(たこ先生)も初めてこの言葉を聞いたとき、「2000万円なんて、無理だ…」と目の前が暗くなりました。でも、お金の勉強を続けて気づいたのです...
投資・資産運用

【手取りが数十万変わる】iDeCoの受け取り方2026年版|出口戦略と「10年ルール」

iDeCoの記事はどこも「始め方」ばかりで、出口(受け取り方)の話はあまり語られません。でも実は、iDeCoで得をするか損をするかは、最後の受け取り方でひっくり返ります。iDeCoの完全ガイドで「60歳の自分への仕送り」とお話ししましたが、...
投資・資産運用

【NISAとどっちが先?】iDeCo完全ガイド2026年版|3つの節税・今年の改正・注意点まで正直に解説

iDeCoは60歳の自分への仕送り制度。掛金全額所得控除など3つの節税、年収別の節税額早見表、2026年施行の受け取り10年ルールと12月からの掛金上限アップ、NISAとの優先順位まで正直に解説。2026年最新版。
投資・資産運用

新NISAの完全ガイド2026年版|仕組み・始め方・おすすめ投資信託を徹底解説

新NISAは投資利益が非課税になる国の制度。旧NISAとの違い・2枠の仕組み・月3万円シミュレーション・証券会社の選び方・おすすめ投資信託まで、初心者向けに図解で徹底解説。2026年最新版。