持ち家と賃貸の記事で、「借りるなら、頭金と諸費用の600万円を投資に回す」と書きました。すると必ず、次の質問が来ます。
「その600万円は、一括で入れるんですか。分けて入れるんですか」
退職金、相続、満期になった保険、貯めてきた定期預金。まとまったお金が手元にあるとき、誰もが一度は止まる問いです。昨日の医療保険の記事では「月3,000円を30年で108万円」と総額で見ました。今日は逆に、総額がすでに手元にあるときの話です。
この問いには、40年分のデータで答えを出した研究があります。それを読んだうえで、300万円を自分で計算し直しました。
- 一括と分割、3回に2回は一括が勝つという研究の中身
- 300万円を年5%で10年:一括・12回・36回の差はいくらか
- 直後に−30%が来たとき、負け幅は56万円という計算
- いちばん損なのは「一括」でも「分割」でもなく「様子見」である理由
- 新NISAの年360万円という現実の制約
- 私なら「半分いま、残りを6か月」にする理由
先に結論
- 過去のデータでは、一括が3回に2回勝つ。差は10年で平均2%前後
- ただし負けるときは大きい。300万円を入れた直後に−30%が来ると、12回分割との差は56万円
- いちばん損なのは、迷って現金のまま様子見すること
- 私なら半分をいま、残りを6か月で入れる。上がっても下がっても、後悔が半分で済む
研究が言っていること|一括が68%、分割が32%
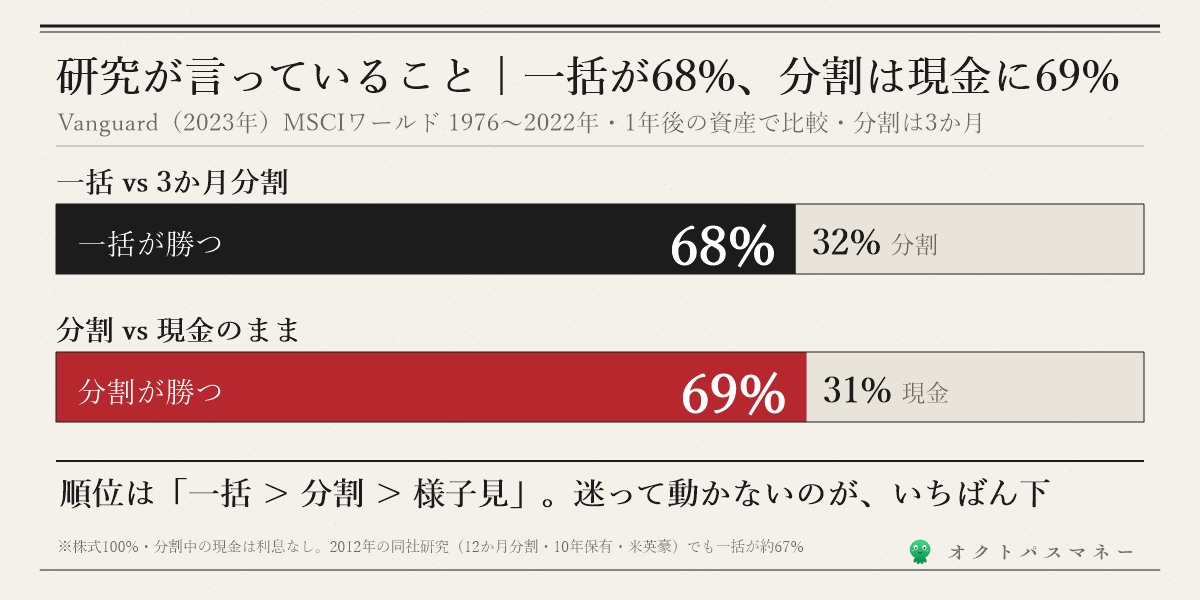
アメリカの運用会社バンガードが2023年に出した研究があります。世界株の指数(MSCIワールド)の1976〜2022年のデータで、「まとまったお金を一括で入れる」と「3か月に分けて入れる」を、1年後の資産で比べたものです。
| 比べたもの | 勝った割合 |
|---|---|
| 一括 vs 3か月分割 | 一括が68% |
| 分割 vs 現金のまま | 分割が69% |
| 一括と分割の差(株6割・債券4割、1年後) | 一括が1.8%多い |
| 同じく株100%のとき | 一括が2.2%多い |
同社が2012年に出した前の研究では、条件を「12か月分割・10年保有」にしても、アメリカ(1926〜2011年)・イギリス・オーストラリアのいずれでも一括が約67%勝っていました。分割の期間を36か月に伸ばすと、一括の勝率は約90%まで上がります。
理由は単純です。株式や債券は、長い目で見れば現金より増えてきた。だから現金で持っている期間が長いほど、増えるはずだった分を取り逃がす。分割は「リスクを減らす」のではなく、「リスクを取るのを先延ばしにする」だけ——というのが、研究のタイトルそのものです。
ここで見落としてはいけないのが、表の2行目です。分割は一括に負けますが、現金のまま持っているよりは69%勝ちます。つまり順位は「一括 > 分割 > 様子見」。迷って動かないのが、いちばん下です。
300万円で計算し直す|差は10年で10.8万円
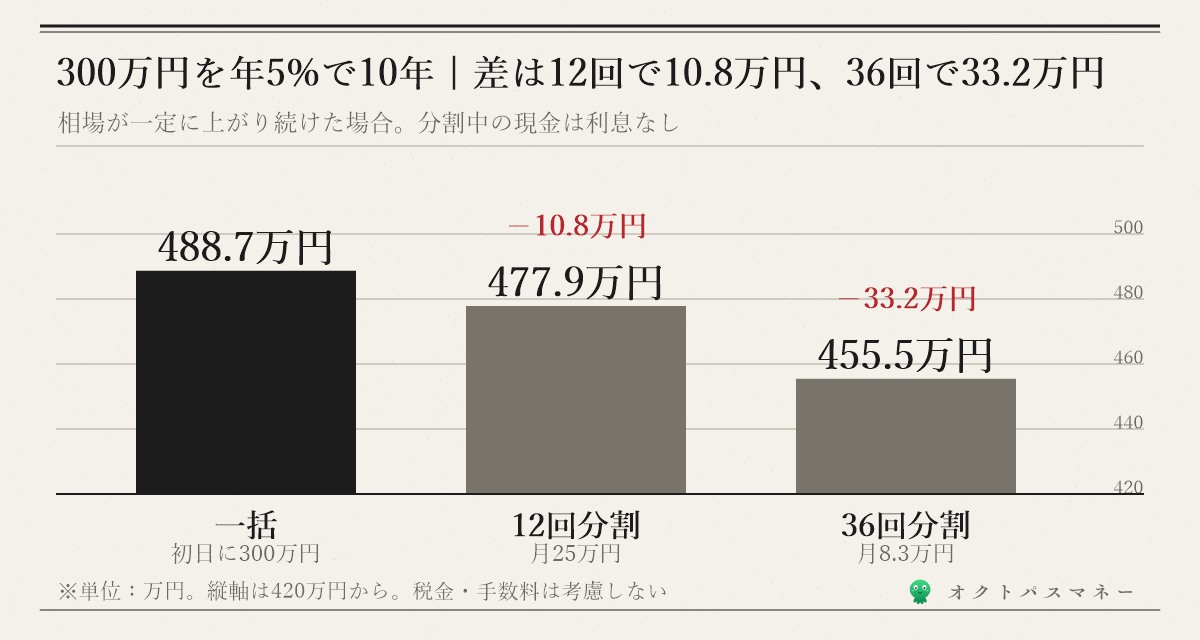
研究の数字は「%」なので、金額に直します。300万円を、年5%で10年運用した場合です(相場が一定に上がり続ける前提。分割中の現金は利息なし)。
| 入れ方 | 10年後 | 一括との差 |
|---|---|---|
| 一括(初日に300万円) | 488.7万円 | — |
| 12回分割(月25万円) | 477.9万円 | −10.8万円 |
| 36回分割(月8.3万円) | 455.5万円 | −33.2万円 |
12回に分けると、10年で約11万円の差。36回なら33万円。分ける期間が長いほど、取り逃がしが大きくなるのがわかります。
ただし、これは「上がり続けた場合」の差です。11万円は、300万円の3.6%。「一括のほうが得」と言い切るには、次の計算も見る必要があります。
負けるときは、どれだけ負けるか|直後に−30%が来たら
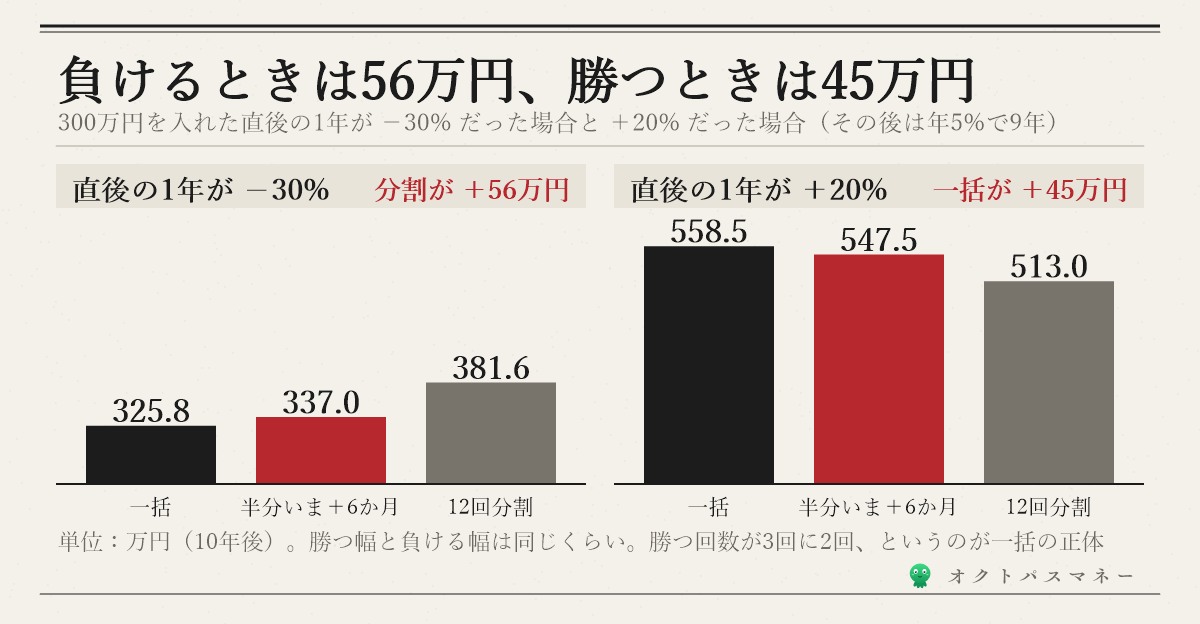
一括で入れた翌月から、相場が下がり始めたとします。1年かけて−30%まで下がり、そのあと年5%で9年回復する、というシナリオです。
| 直後の1年が | 一括 | 12回分割 | 差 |
|---|---|---|---|
| −30%(その後年5%) | 325.8万円 | 381.6万円 | 分割が+56万円 |
| +20%(その後年5%) | 558.5万円 | 513.0万円 | 一括が+45万円 |
| 一定の+5% | 488.7万円 | 477.9万円 | 一括が+10.8万円 |
−30%が来ると、一括は10年たっても325.8万円。分割は下がっていく途中で安く買えるので381.6万円。差は56万円です。
逆に、直後に+20%なら一括が45万円勝ちます。つまり「勝つときの幅」と「負けるときの幅」が同じくらいで、勝つ回数が3回に2回、というのが一括の正体です。期待値では一括が上、でも外れたときの痛みも一括のほうが大きい。
バンガードの研究も同じことを言っています。悪いほうから5%の局面では、一括のほうが分割より資産が少ない。「損をすること、後悔することを極端に嫌う人」には分割が向く——研究者自身がそう書いています。
そして、ここで思い出してほしいのが暴落の記事です。2024年8月5日の−12.4%は4週間で戻りました。−30%が1年続くのは、リーマンショック級です。10年に1度あるかないか。だから一括が3回に2回勝つのです。
いちばん損なのは「様子見」です
ここまで読んで、「じゃあ、下がるのを待ってから一括で入れよう」と思った方へ。
それは、研究の表の3番目の選択肢=現金のままです。分割にすら69%負けます。
「いまは高いから」「利上げがあるから」「円高になったら」——理由はいつでもあります。円高の記事で「1週間で5円動いても、答えは続ける」と書いたのは、待つことがいちばん高くつくからです。待っている間に上がったら、その分は永久に取り戻せません。
一括か分割かで迷うのは、健全です。迷った結果、どちらも選ばないのが、唯一の不正解です。
新NISAという、現実の制約
ここまでは理屈でした。実際には、もうひとつ壁があります。
新NISAで1年に入れられるのは360万円まで(つみたて投資枠120万円+成長投資枠240万円)です。
| 手元の額 | NISAに全部入れるには |
|---|---|
| 300万円 | 成長投資枠240万円+つみたて投資枠60万円で1年で入る |
| 600万円(持ち家の頭金相当) | 最短2年。1年目360万円、2年目240万円 |
| 1,000万円 | 最短3年。非課税で入れる以上、分割せざるを得ない |
つまり、まとまった額が大きい人ほど、「一括か分割か」は自分で選ぶ前に制度で決まっています。年360万円を超える分は、次の年まで待つ(または課税口座で入れる)しかない。
ちなみに満額投資の記事で書いたように、年360万円を使い切っている人は5.7%です。300万円あるなら、まずその年の枠を使うだけで十分な話です。
私ならこうする|半分いま、残りを6か月
研究は「理屈は一括」。計算は「負けるときは56万円」。制度は「年360万円まで」。この3つを全部のみ込んだうえで、私ならこうします。
300万円なら、150万円を今日、25万円ずつを6か月。
この入れ方を、同じ条件で計算しました。
| 直後の1年が | 一括 | 半分いま+6か月 | 12回分割 |
|---|---|---|---|
| 一定の+5% | 488.7万円 | 486.2万円 | 477.9万円 |
| −30% | 325.8万円 | 337.0万円 | 381.6万円 |
上がれば一括との差は2.5万円だけ。下がれば一括より11万円ましで済む。どちらに転んでも「あのとき全部入れていれば」「あのとき待っていれば」の後悔が半分になります。期待値は少し削りますが、途中でやめない確率は上がる。長く続けることが、いちばんの利回りです。
ただし、これを実行する前の条件が3つあります。
- ① 生活防衛資金の外のお金か。会社員なら傷病手当金があるので3〜6か月分、自営業なら6か月分以上を残してから
- ② 10年、使う予定がないお金か。3年後に使う頭金なら、そもそも株式に入れない
- ③ 入れる先が決まっているか。オルカンかS&P500かで迷っている間に入れないのは、様子見と同じ
もうひとつ、混同しやすい点を。毎月の給料から積み立てている分は、この話とは関係ありません。それは「まとまったお金がない」から毎月入れているのであって、分割を選んでいるわけではない。研究もはっきり区別しています。給料からの積立は、迷わず続けてください。
今日やること
ひとつだけです。
手元のまとまったお金を、「3年以内に使う分」と「10年動かさない分」に分けてください。
後者の金額が出たら、その半分を今月、残りを6で割った額を来月から。取り崩しの記事で「出口は定率で」と書きましたが、入口も同じです。一度決めたら、相場を見て変えない。それだけで、3回に2回は勝てます。
まとめ
- 過去のデータでは一括が3回に2回分割に勝つ。差は1年で2%前後、10年で300万円につき約11万円
- 負けるときは大きい。直後に−30%なら分割が56万円上。勝つときと負けるときの幅は同じくらい
- 順位は「一括 > 分割 > 様子見」。待つのがいちばん高くつく
- 新NISAは年360万円まで。大きな額は制度上、分割になる
- 私なら半分いま、残りを6か月。上がっても下がっても後悔が半分
- 給料からの毎月の積立は別の話。迷わず続ける
一括か分割かは、正解を当てるゲームではありません。どちらに転んでも続けられる入れ方を、先に決めておくことです。
※本記事は2026年9月時点の公表情報にもとづきます。研究の数字はVanguard社の公表資料によるもので、過去の実績であり将来の成果を保証するものではありません。300万円の試算は「年5%一定」「直後の1年で−30%または+20%、その後年5%」という仮定の計算で、税金・手数料・分割中の現金の利息は考慮していません。実際の相場はこのとおりには動きません。投資は元本割れの可能性があります。この記事は個別の助言ではありません。
コメント