傷病手当金の記事の最後に、「新しく保険に入る前に、いま持っている保険の中身を知ってください」と書きました。今日はその続きです。
医療保険とがん保険。毎月3,000円ずつ、30年払うと108万円になります。この108万円で、何が買えているのか。入院の実際の日数と自己負担額を、最新の調査で確かめてから判断します。
先に言っておくと、答えは「全員いらない」でも「全員入るべき」でもありません。要らないと言い切れる人の条件があり、それを満たさない人には別の答えがあります。
- 入院は平均16.0日・自己負担18.7万円(2025年度の最新調査)
- 自己負担の7割は20万円未満、50万円以上は6.4%
- 高額療養費で、年収500万円の人の医療費はいくらで止まるか
- 医療保険が実際にくれる額(日額8,500円×16日=13.6万円)
- 要らないと言い切れる人の3つの条件と、当てはまらない人の答え
- がん保険だけは別に考える理由
先に結論
- ① 健康保険に自分の名前で入っている(=傷病手当金がある)
- ② 生活防衛資金が100万円以上ある
- ③ 医療費の月の上限(高額療養費)を知っている
3つそろえば、医療保険は原則不要。がん保険は「先進医療特約」だけ残すか、貯金で代える。自営業・フリーランスの人は①がないので、医療保険より先に「働けない期間の収入」を考える。
ここから、なぜそう言えるのかを数字で確かめていきます。
入院の現実|平均16日、自己負担18.7万円
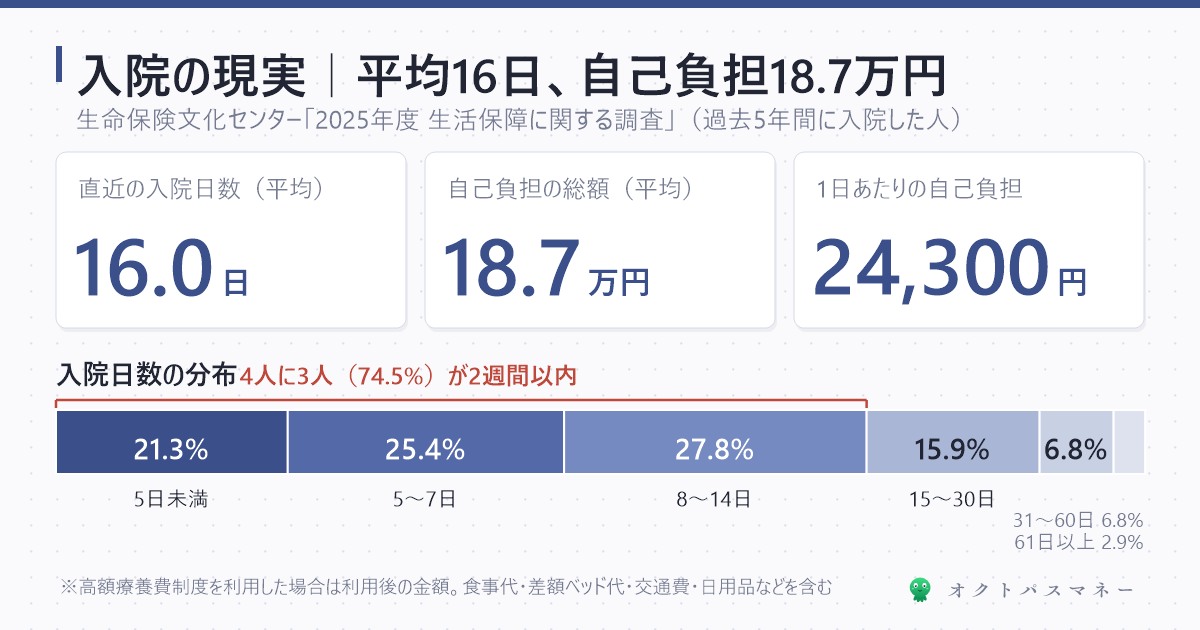
生命保険文化センターが3年ごとに行っている「生活保障に関する調査」の最新版(2025年度)に、過去5年間に入院した人の実際の数字があります。
| 項目 | 数字 |
|---|---|
| 過去5年間に入院した人の割合 | 17.7% |
| 直近の入院日数(平均) | 16.0日 |
| 入院が14日以内で終わった人 | 74.5% |
| 自己負担の総額(平均) | 18.7万円 |
| 1日あたりの自己負担(平均) | 24,300円 |
| 高額療養費制度を使った人 | 67.6% |
この「18.7万円」は、高額療養費を使ったあとの金額で、治療費だけでなく食事代・差額ベッド代・家族の交通費・衣類や日用品まで含んだ数字です。つまり、入院にまつわる出費をほぼ全部足して、平均18.7万円ということです。
入院日数は「4人に3人が2週間以内」。長期入院のイメージがある人ほど、この数字は意外に見えるはずです。
自己負担の分布|7割が20万円未満、50万円以上は6.4%
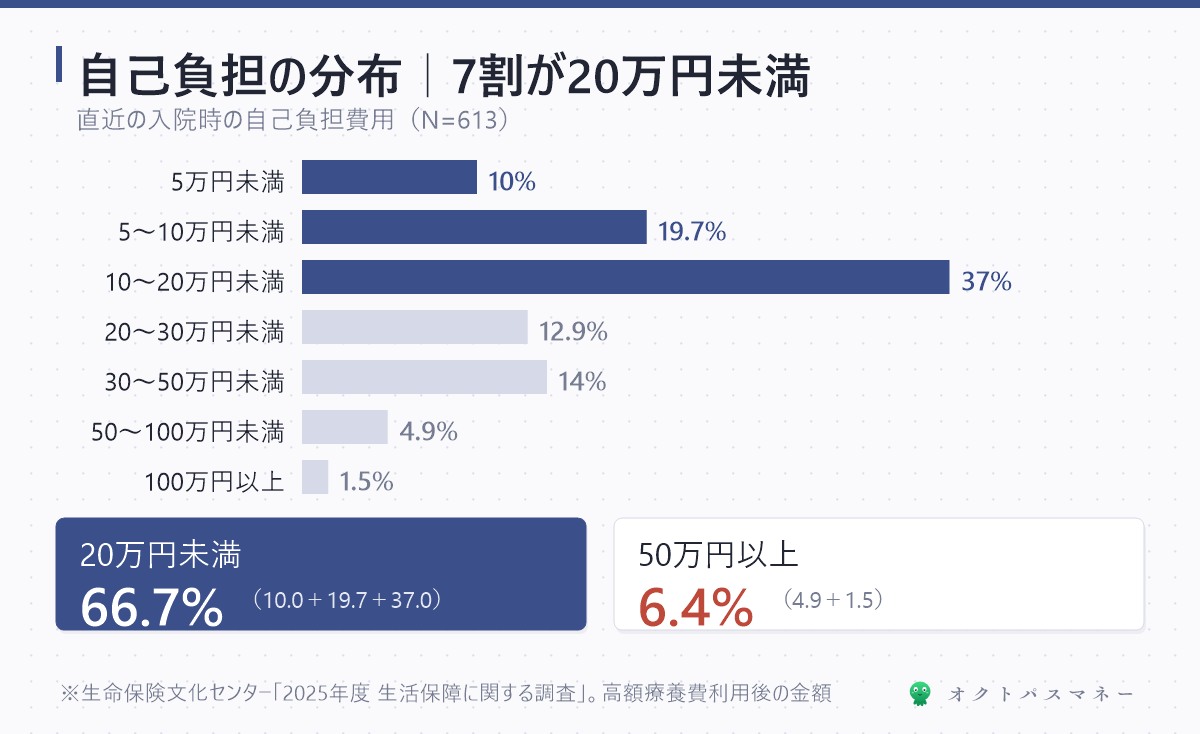
平均だけでは見えないので、分布を見ます。同じ調査の自己負担費用の内訳です。
- 5万円未満:10.0%
- 5〜10万円未満:19.7%
- 10〜20万円未満:37.0%(いちばん多い)
- 20〜30万円未満:12.9%
- 30〜50万円未満:14.0%
- 50〜100万円未満:4.9%
- 100万円以上:1.5%
足すと、20万円未満が66.7%。50万円以上は6.4%です。
ここが判断の分かれ目です。「入院したら20万円くらい出ていく」を貯金で受け止められるなら、保険で備える必要はありません。受け止められないなら、備えが要る。医療保険が要るかどうかは、健康の問題ではなく、貯金の問題だということです。
高額療養費で、医療費はどこで止まるか
なぜ入院しても自己負担が20万円前後で収まるのか。高額療養費制度が、ひと月の医療費に上限を設けているからです。
年収約370〜770万円の人の場合、2026年8月からの上限はこうなっています(詳しくは高額療養費の改正の記事にまとめています)。
| 医療費(10割) | 窓口3割なら | 高額療養費を使うと |
|---|---|---|
| 60万円(16日の入院・手術の目安) | 18万円 | 約89,000円 |
| 100万円 | 30万円 | 約93,000円 |
| 毎月続く治療(1年間) | — | 年間約53万円で止まる |
※上限は「85,800円+(医療費−267,000円)×1%」。年間上限は2026年8月に新設された仕組みで、この年収区分の目安です。
医療費が100万円かかっても、窓口で払うのは9万円ちょっと。抗がん剤や透析のように治療が長く続いても、1年で約53万円で止まります。これが「医療費は貯金で受け止められる」と言える根拠です。
ただし、高額療養費の対象にならない費用があります。
- 差額ベッド代(個室・少人数部屋を希望したとき)
- 入院中の食事代(1食510円)
- 先進医療の技術料(後述)
- 通院の交通費、家族の交通費、日用品
平均18.7万円のうち、医療費そのものは9万円前後。残りがこうした「制度の外」の出費です。個室を選ばなければ、さらに小さくなります。
医療保険は、何をしてくれるのか
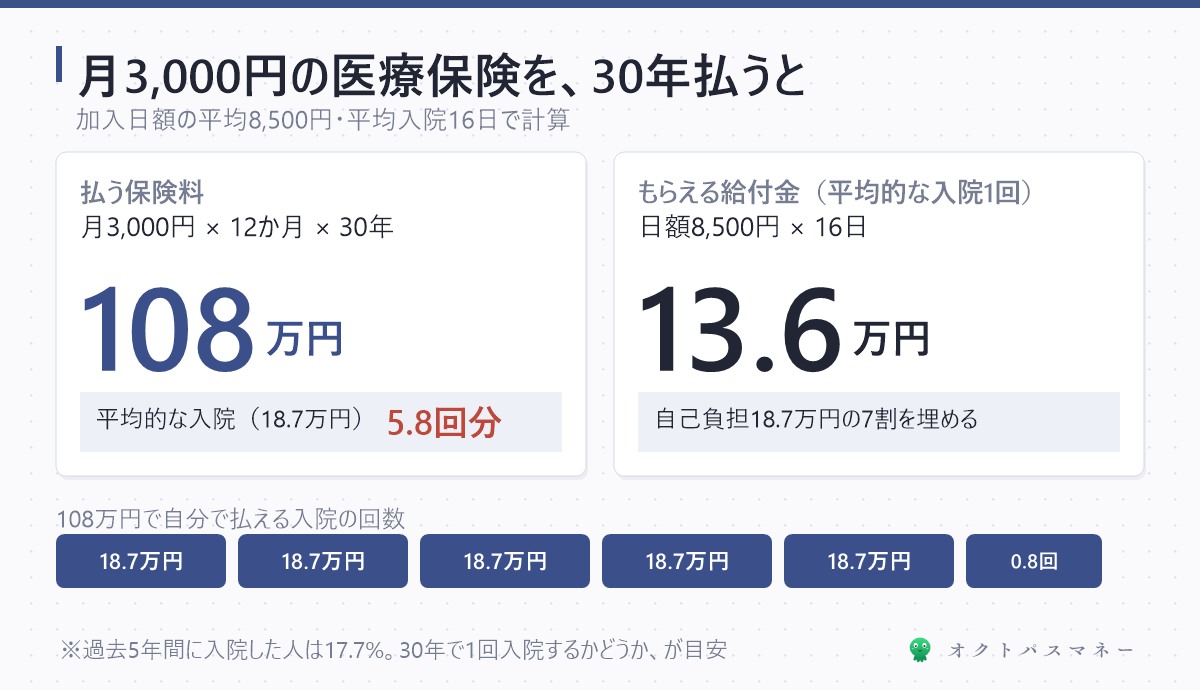
同じ調査で、疾病入院給付金が出る生命保険に入っている人は65.6%。加入している日額の平均は8,500円です。
この平均的な医療保険が、平均的な入院(16日)でくれる額を計算します。
(手術給付金がつく契約なら、これに5〜10万円ほど上乗せ)
平均の自己負担18.7万円に対して、13.6万円。7割ほどを埋めてくれる計算です。役に立たないわけではありません。
問題は、そのために払う額です。30歳で入って60歳まで払うとして、月3,000円なら——
= 平均的な入院(18.7万円)5.8回分
過去5年間に入院した人は17.7%でした。ざっくり言えば、30年で1回入院するかどうかという頻度です(年齢が上がるほど確率は上がるので、あくまで目安です)。
108万円を払って、1回の入院で13.6万円を受け取る。同じ108万円を自分で貯めていれば、入院5.8回分を自分で払える。この差が、「貯金があれば医療保険は要らない」と言われる理由です。保険会社が悪いのではなく、保険は「起きたら貯金では払えないこと」に使う道具で、入院はそこに当てはまらないというだけです。
要らないと言い切れる人、そうでない人
ここまでを踏まえて、線を引きます。
| あなたの状況 | 医療保険の答え |
|---|---|
| 会社員・公務員で、生活防衛資金が100万円以上 | 原則、要らない。医療費は高額療養費、収入は傷病手当金、残りは貯金で受け止められる |
| 会社員だが、貯金が50万円もない | 貯金が100万円になるまでの「つなぎ」として、掛け捨ての安いものを。貯まったら解約 |
| 自営業・フリーランス | 傷病手当金がない。入院より「働けない数か月の収入」が問題なので、就業不能保険か、生活防衛資金を6か月分以上に厚くする |
| 扶養内のパート・専業主婦(夫) | 傷病手当金はないが、世帯の収入が止まるわけではない。世帯の貯金で判断 |
| 健康保険組合に「付加給付」がある | 月の自己負担が2〜3万円で止まる組合もある。要らない度がさらに上がる。組合のサイトで「付加給付」を検索 |
| すでに入っていて、持病がある | 解約すると入り直せない可能性がある。保険料が家計を圧迫していないなら、無理に解約しない |
「会社員で貯金100万円以上」は、生命保険の見直しの記事で書いた「必要な保険は3つだけ(掛け捨て死亡・火災・自動車)」の前提そのものです。医療保険がその3つに入っていないのは、この理由からです。
逆に、自営業の人にとっての本当のリスクは入院費ではありません。入院16日と、その前後の療養で2〜3か月働けないことです。医療保険の日額では、そこは埋まりません。
がん保険だけは、別に考える
「医療保険は要らないけど、がんは怖い」——これはもっともな感覚です。国立がん研究センターの最新がん統計では、生涯でがんと診断される確率は男性61.1%・女性50.1%。2人に1人です。
ただ、がんの「お金」を分解すると、3つに分かれます。
| がんで出ていくお金 | 何が受け止めるか |
|---|---|
| ①手術・抗がん剤・放射線(保険診療) | 高額療養費。治療が1年続いても約53万円で止まる |
| ②働けない間の収入減 | 会社員なら傷病手当金(給料の3分の2が1年6か月)。自営業はここが穴 |
| ③先進医療の技術料(保険がきかない) | 全額自己負担。ここだけは貯金で払いにくい |
③の先進医療は、厚生労働省が認めた保険診療と併用できる治療で、技術料は全額自己負担です。生命保険文化センターのまとめによると、がん治療で使われる陽子線治療は平均約278万円、重粒子線治療は約319万円。ただし年間の実施件数はそれぞれ739件・303件で、受ける人はごくわずかです。
だから、がんへの備えでいちばん割がいいのは「先進医療特約」です。300万円の出費を、月100〜200円程度の特約でカバーできる。これは「起きたら貯金では払えないこと」に当てはまるので、保険の正しい使い方です。
一方で、月3,000〜5,000円のがん保険の本体(診断一時金100万円など)は、①と②がすでに公的制度で受け止められている会社員にとっては、医療保険と同じ理屈で優先度が下がります。貯金が300万円を超えたら、一時金はもう自分で持っているのと同じです。
正直に言うと、ここは人によって答えが変わります。「診断されたときに100万円がぽんと出る安心」に月3,000円払う価値を感じるなら、それは間違いではありません。ただ、その3,000円が家計のどこから出ているかだけは、見てから決めてください。
「保険料控除があるから得」は、ほぼ効かない
医療保険・がん保険の保険料は「介護医療保険料控除」の対象です。ただし国税庁の控除額の計算では、年間3.6万円払っても控除は2.8万円まで。所得税率10%の人で戻るのは年2,800円です。
月3,000円の保険料を「実質月2,767円」にする程度。控除を理由に入る保険ではありません。
私ならこうする
会社員で、生活防衛資金が100万円以上あるなら——
- 医療保険は入らない。入っているなら、次の更新で解約を検討する
- がん保険は、先進医療特約がついた最低限の掛け捨てに絞る。月1,000円台に収まるものを探す
- 浮いた月2,000〜4,000円は、生活防衛資金の上乗せに回す(保険料と同じ「毎月引かれる」形で先取りする)
自営業なら——
- 医療保険より先に、生活防衛資金を「6か月分以上」にする。入院の16日より、その後の3か月のほうが怖い
- それでも不安が残るなら、医療保険ではなく就業不能保険を見る。埋めるべき穴は「入院費」ではなく「収入」だから
持ち家と賃貸の記事や賃貸の35年の記事で、家を月々の額ではなく「35年の総額」で比べたのと同じです。保険料も月3,000円ではなく30年で108万円として見ると、判断が変わります。
今日やること
ひとつだけです。
いま入っている医療保険・がん保険の保険料を、月額×12×(払い終わる年齢−今の年齢)で計算してください。
その総額を、平均的な入院の自己負担18.7万円で割ってみる。「何回分の入院を、保険会社に前払いしているか」が見えます。その数字を見てから、続けるか決めれば十分です。
まとめ
- 入院は平均16.0日、4人に3人が2週間以内。自己負担は平均18.7万円、7割が20万円未満
- 医療費は高額療養費で月9万円前後、年間約53万円で止まる(年収370〜770万円)
- 平均的な医療保険(日額8,500円)が平均的な入院でくれるのは13.6万円。払うのは30年で108万円
- 「会社員+生活防衛資金100万円以上」なら、医療保険は原則要らない
- 自営業は傷病手当金がない。埋めるべきは入院費ではなく収入
- がんは先進医療特約だけ割がいい。本体は貯金300万円で代替できる
- 保険料控除で戻るのは年2,800円。入る理由にはならない
保険は「起きたら貯金では払えないこと」のために使う道具です。入院は、そこに当てはまりません。当てはまるのは、先進医療と、自営業の人の「働けない期間」です。
※本記事は2026年9月時点の公表情報にもとづきます。入院日数・自己負担額は生命保険文化センター「2025(令和7)年度 生活保障に関する調査」の平均値で、個々のケースは大きく異なります。高額療養費の上限額は年収区分・加入する健康保険により異なり、2026年8月改正後の目安を示しています。保険料の例(月3,000円等)は試算のための仮定であり、実際の保険料は年齢・保障内容・保険会社により異なります。保険の加入・解約は個別の状況によって判断が変わります。この記事は個別の助言ではありません。
コメント