お金の勉強

貯金・貯蓄

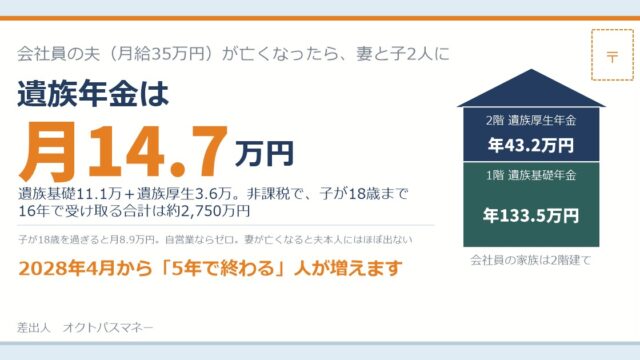
会社員の夫が亡くなったら、遺族年金は月14.7万円|月給35万円・子2人で計算。非課税で16年2,750万円。2028年4月から「5年で終わる」人が増えます

家計を支える人が亡くなったら国からいくら入るか。遺族年金は「基礎」と「厚生」の2階建て。会社員の夫(月給35万円)・子2人なら月14.7万円、非課税、16年で約2,750万円。子が18歳を過ぎると8.9万円、自営業ならゼロ。妻が亡くなると夫本人にはほぼ出ない。2028年4月の改正(5年有期給付・1.3倍・男女差解消)と、生命保険の必要額の出し方まで。
貯金・貯蓄

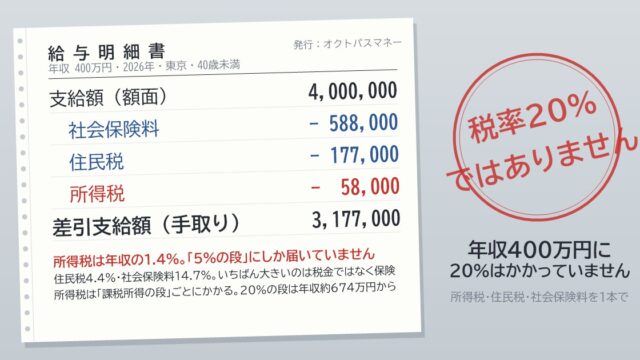
年収400万円の所得税は5.8万円。400万円全部に20%はかかりません|税率5%の段しか使っていない。住民税17.7万円・社会保険料58.8万円と並べて、給料から引かれる3つを丸ごと

「年収400万円なら税率20%で80万円」は間違い。所得税は課税所得の段ごとにかかり、年収400万円は課税所得113万円で5%の段だけ、所得税5.8万円(1.4%)。住民税は一律10%+5,000円で17.7万円、社会保険料は14.69%で58.8万円。手取り318万円。20%の段は年収約674万円から。年収300〜800万円の手取り早見表つき。
投資・資産運用

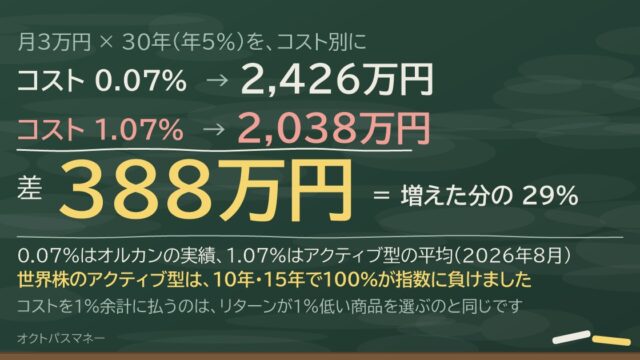
信託報酬0.07%と1.07%、月3万円を30年積み立てると差は388万円|「たった1%」が増えた分の29%を持っていきます。アクティブ型の平均が1.07%でした

投資信託の信託報酬の平均はインデックス0.33%・アクティブ1.07%(2026年8月)。オルカンは総経費率0.07%。月3万円を30年積み立てると、0.07%なら2,426万円、1.07%なら2,038万円で差は388万円=利益の29%。コスト1%はリターン1%と同じ。世界株のアクティブ型は10年・15年で100%が指数に負けた(SPIVA日本2025年末)。総経費率の調べ方まで。
貯金・貯蓄

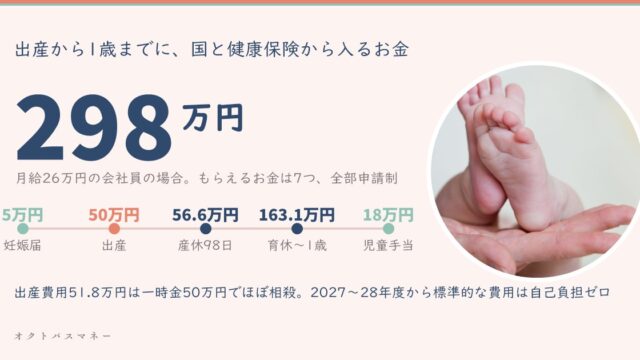
出産から1歳までに、国と健康保険から入るお金は298万円|月給26万円の会社員の場合。出産費用51.8万円は一時金50万円でほぼ相殺、育休中の手取りは84%

出産費用の平均は51.8万円、一時金50万円でほぼ相殺。2026年5月成立の改正健康保険法で2027〜28年度から標準的な費用は自己負担ゼロに。出産でもらえる7つのお金を、月給26万円の会社員で計算すると産休98日で56.6万円、育休1歳までで163.1万円、出産から1歳までの合計298万円。育休中の月17.4万円は手取りの84%です。
貯金・貯蓄

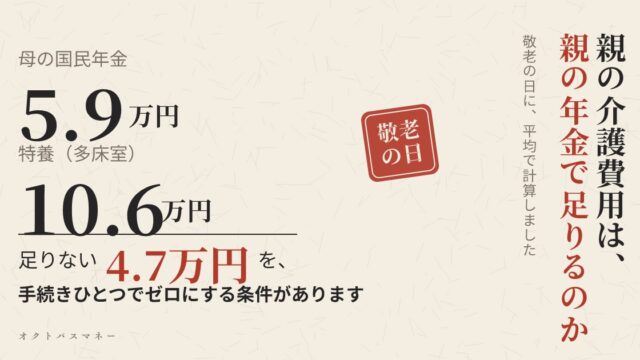
親の介護費用は、親の年金で足りるのか|特養は月10.6万円、母の国民年金は5.9万円。足りない4.7万円を手続きひとつでゼロにする条件

敬老の日。親の介護費用は誰のお金で払うのか。親の年金は平均で厚生年金15.0万円・国民年金5.9万円。特養(要介護3)は2026年8月改定で多床室10.6万円・個室14.3万円。父は年金内、母は月4.7万円不足。ただし非課税世帯・預貯金650万円以下なら補足給付で5.7万円に。払う順番、介護休業給付、世帯分離まで。
投資・資産運用

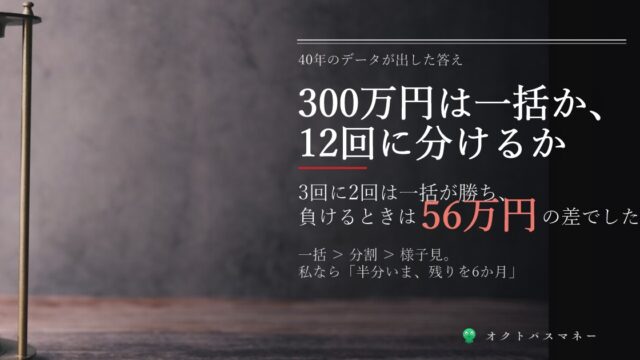
300万円は一括か、12回に分けるか|3回に2回は一括が勝ち、負けるときは56万円の差でした

退職金・相続・満期のお金、一括で入れるか分けて入れるか。バンガードの研究では一括が68%勝ち、分割も現金より69%勝つ。300万円を年5%で10年なら差は10.8万円、直後に−30%が来たら分割が56万円上。新NISA年360万円の制約と、私なら「半分いま、残りを6か月」にする理由。
節約術

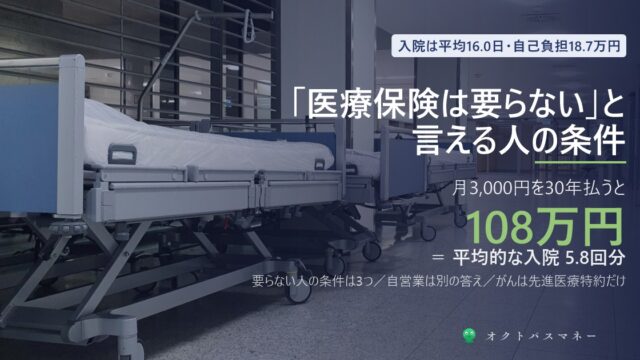
「医療保険は要らない」と言える人の条件|入院は平均16日・自己負担18.7万円。月3,000円を30年払うと108万円です

医療保険・がん保険は要るのか。2025年度の最新調査では、入院は平均16.0日・自己負担18.7万円、7割が20万円未満。高額療養費で医療費は年約53万円で止まります。月3,000円を30年払うと108万円=入院5.8回分。要らないと言い切れる3条件、自営業の答え、がんは先進医療特約だけ割がいい理由まで。
貯金・貯蓄

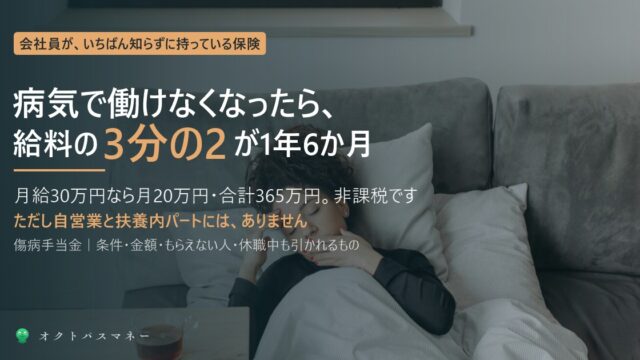
傷病手当金は給料の3分の2が1年6か月|月給30万円なら月20万円、非課税。ただし自営業と扶養内パートにはありません

病気やケガで働けなくなったとき、健康保険から給料の3分の2が最長1年6か月出る傷病手当金。月給30万円なら月20万円・合計365万円で非課税。4つの条件、月給別の金額、もらえない人(自営業・扶養内パート)、休職中も引かれ続ける社会保険料、退職後も続く条件まで。
節約術

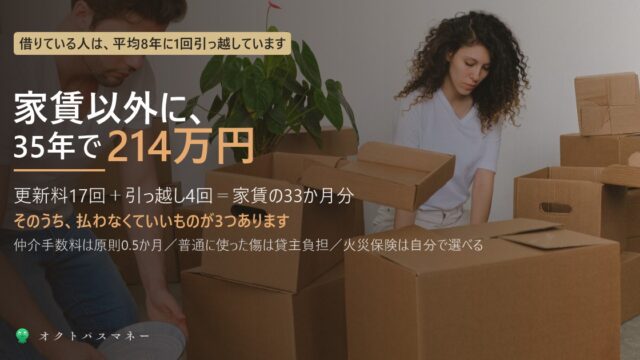
賃貸の人が35年で家賃以外に払う214万円|更新料・引っ越し4回・そのうち払わなくていいもの3つ

賃貸の人は平均8年に1回引っ越しています。家賃6.5万円で35年住むと、更新料17回と引っ越し4回で家賃以外に214万円。1回の引っ越しで戻らないお金は約26万円。そのうち仲介手数料は原則0.5か月分、普通に使った傷は貸主負担、火災保険は自分で選べます。65歳以上の3人に1人が入居を断られている現実も。
貯金・貯蓄

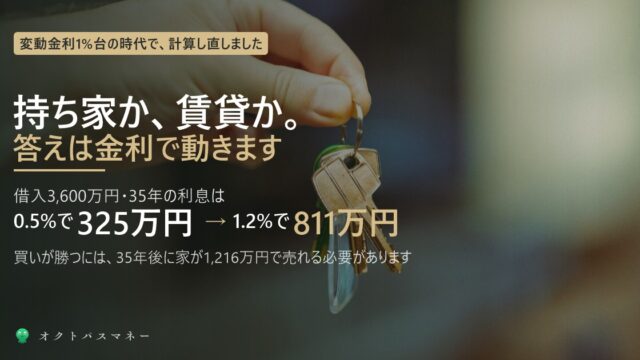
持ち家と賃貸、変動金利1.2%で計算し直しました|利息は325万円から811万円へ。買いが勝つ条件は「35年後に1,216万円」

2026年9月、大手行の変動金利は1.1〜1.5%。借入3,600万円・35年の利息は0.5%で325万円、1.2%で811万円。住宅ローン控除が利息を上回っていた時代は終わりました。持ち家と賃貸の35年総額を並べると、買いが勝つには35年後に家が1,216万円で売れる必要があり、そのハードルは金利で動きます。
投資・資産運用

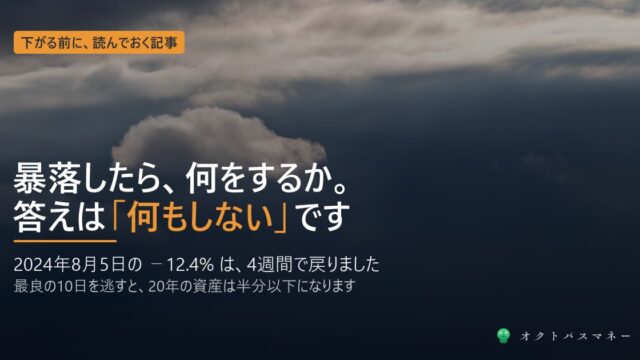
暴落したら何をするか。答えは「何もしない」です|2024年8月5日の−12.4%は、4週間で戻りました

下がる前に読んでおく記事です。2024年8月5日の−12.4%は4週間で、リーマンショックの−57%は5年5か月で戻りました。20年で最良の10日を逃すと資産は半分以下。−30%から戻るには+43%必要。積立を4か月止めると同じ21万円で3.3万円の差。暴落の日にやること3つ・やってはいけないこと3つ。
投資・資産運用

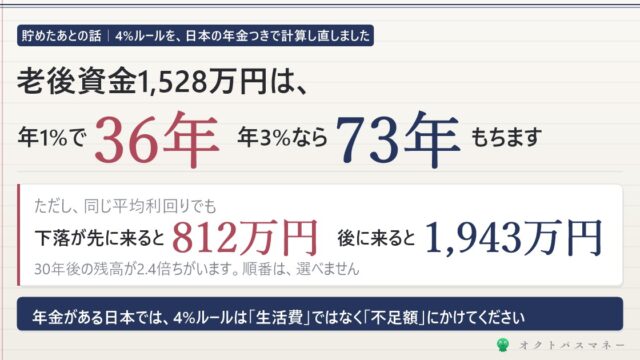
4%ルールで老後資金を取り崩すと何年もつか|1,528万円は年1%で36年、3%で73年でした

貯めたお金をどう崩すか。4%ルールは日本では「年金の不足額」にかけるのが正解です。1,528万円を毎月4.2万円ずつ崩すと、年1%の運用で36年、3%で73年。ただし同じ利回りでも下落が先に来ると812万円、後なら1,943万円。定額・定率・口座の順番・自動売却まで。