
iDeCoで老後資金を積み立ててきて、やっと60歳。そこで株価が大きく下がったら、どうすればいいのでしょうか。積み立てている途中の暴落なら、待っていれば回復を待てます。でも、受け取りを始めたあとの暴落は、下がった値段で売ることになるので、同じようにはいきません。
この記事では、まず「iDeCoは60歳を過ぎても運用できるのか」を整理します。そのうえで、60歳で800万円を10年かけて受け取る人が、1年目に30%の下落にあった場合を計算しました。毎年同じ額を受け取る「定額」と、残高に合わせて受け取る「定率」でどう違うか、そしてiDeCoならではの備え方をまとめています。
この記事のポイント
- iDeCoは60歳を過ぎても運用を続けられる。受け取りは75歳になるまでに始めればよく、受け取っている間も残りのお金は運用が続く。2026年12月からは、条件を満たせば70歳になるまで掛金も出せる
- 1年目に30%下がると、毎年80万円の定額は9年目で尽きる(受け取れた合計709万円)。残高を残りの回数で割る定率型は10年続くが、2年目は56万円に減る(751万円)
- 次の3年分を先に定期預金に分けておくと、下がった年に投資信託を売らずにすみ、合計は782万円。iDeCoの中の入れ替えに税金はかからない
iDeCoは、60歳を過ぎても運用できる?
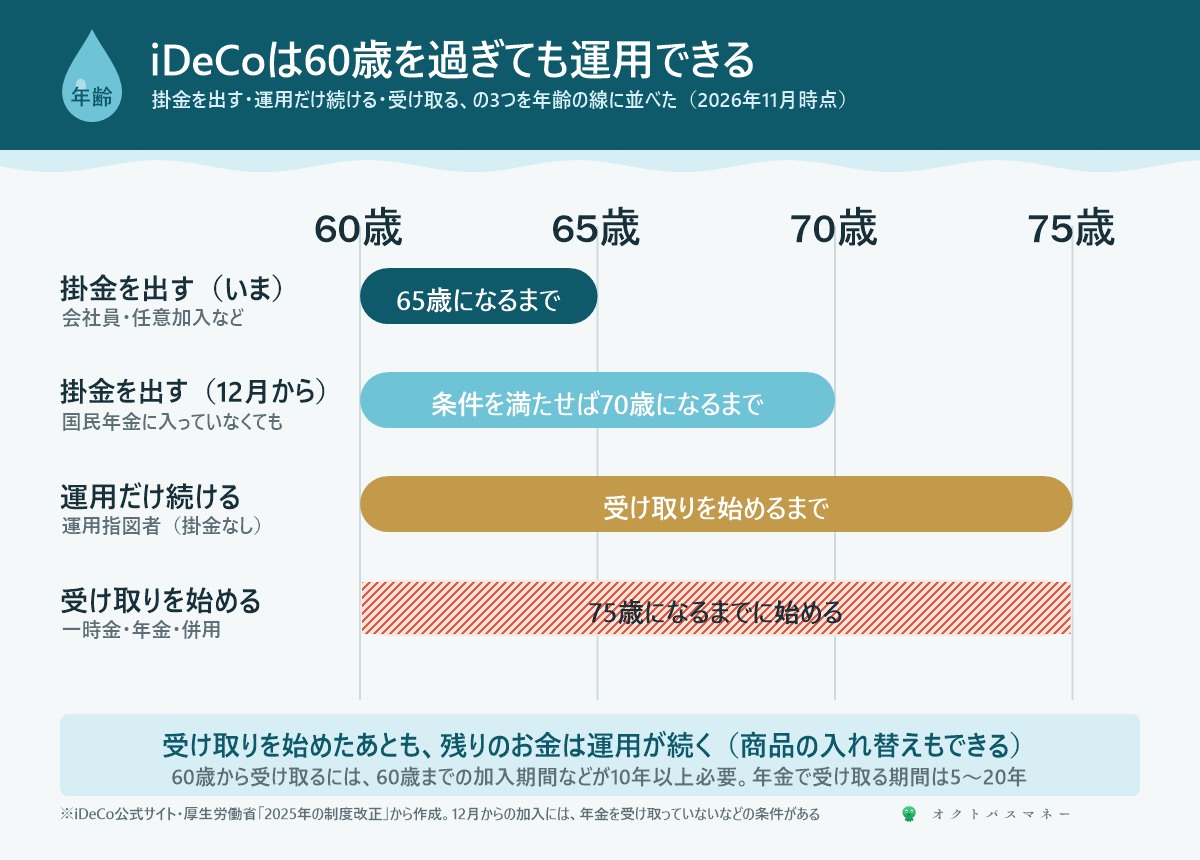
答えは「できる」です。iDeCoのお金は原則60歳から受け取れますが、受け取りを始める時期は75歳になるまでの間で選べます(iDeCo公式サイト「iDeCoの加入資格・掛金・受取方法等」)。受け取りを始めるまでは、そのまま運用が続きます。年齢ごとに、できることを3つに分けて整理します。
掛金を出せるのは、いまは65歳になるまで。12月からは70歳まで
いま60歳を過ぎて掛金を出せるのは、会社員として厚生年金に入っている人や、国民年金に任意加入している人などで、65歳になるまでです。これが2026年12月1日から変わり、国民年金に入っていなくても、条件を満たせば70歳になるまで掛金を出せるようになります(厚生労働省「2025年の制度改正」)。
対象になるのは、iDeCoに加入している人、掛金を止めて運用だけしている人、企業年金のお金をiDeCoに移す人です。ただし、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことが条件です。施行から3年間は、この条件に当たらない60歳以上70歳未満の人も新しく加入できます。掛金の上限が上がる話はiDeCoと新NISAの違いの記事でふれています。
見落としやすいのは、iDeCoを一度でも受け取ると(一括で受け取った場合も含めて)、もう加入できないことです(iDeCo公式サイト)。60歳以降も掛金を出し続けたい人は、受け取りを急がないほうが選択肢が残ります。
掛金を止めても、運用だけ続けられる
掛金を出さずに、運用だけを続ける人を「運用指図者」といいます。60歳で会社を辞めたあとも、受け取りを始めるまではこの形で運用を続けられます。かかる手数料は、三菱UFJ銀行のiDeCoの場合、信託銀行の資産管理手数料の月66円です(運営管理機関の手数料は0円。機関によって違います)(三菱UFJ銀行「iDeCoの手数料」)。
受け取っている間も、残りは運用が続く
年金として受け取る場合、期間は5年以上20年以下です。受け取りを始めたあとも、残っているお金は運用が続き、投資信託の組み合わせを変えることもできます。1回あたりの受取額は、「残高を残りの回数で割る」方法などから決まり、たとえば年2回・10年なら、初回は残高の20分の1、次は19分の1を受け取ります。受け取り方の見直しは1度だけで、受け取り開始から5年を過ぎれば、残りをまとめて一時金で受け取ることもできます(楽天証券トウシル、山崎俊輔氏、2026年3月20日)。選べる方法は運営管理機関によって違います。
退職した年に30%下がったら、どうなるか
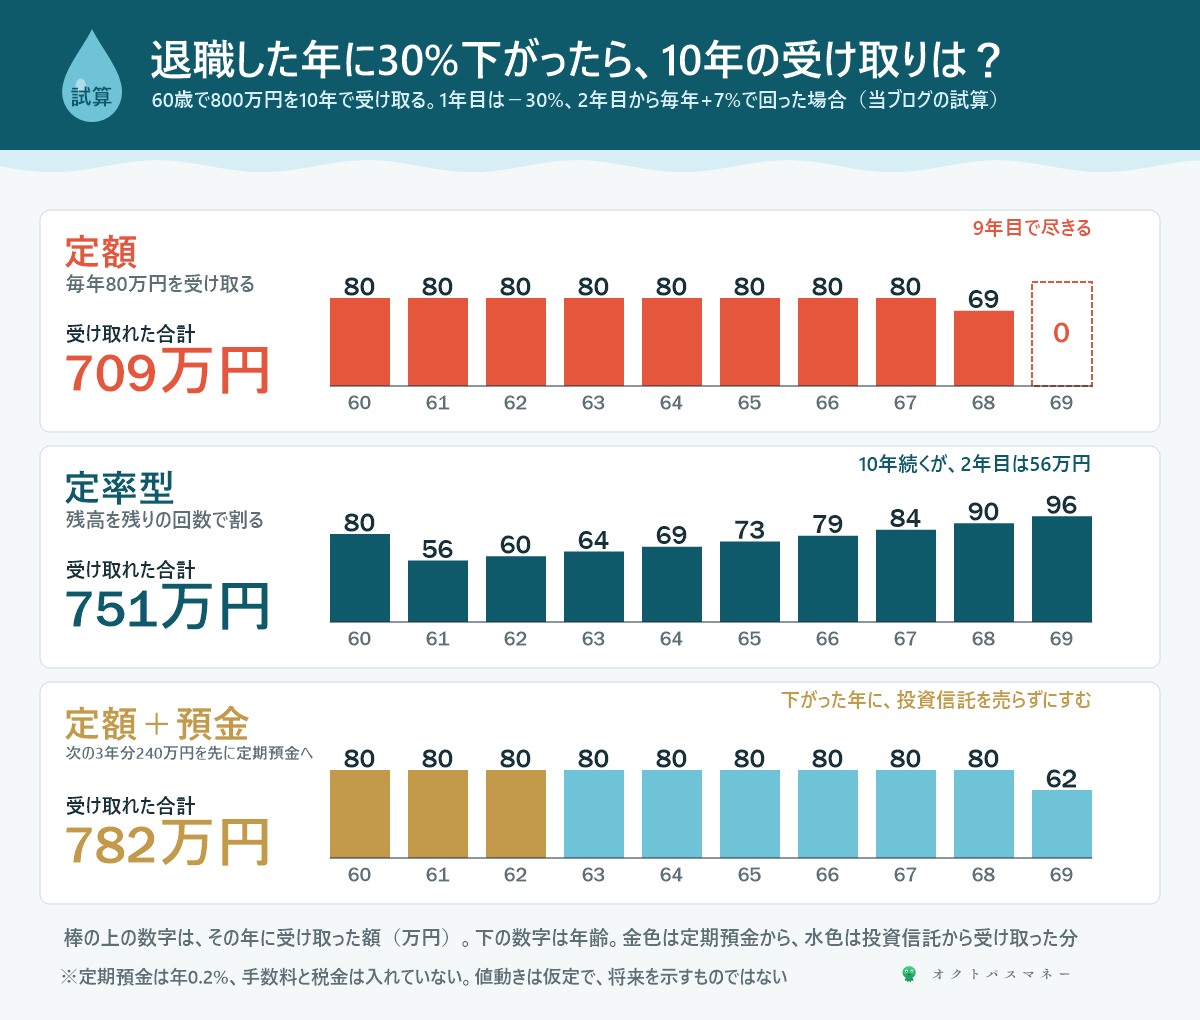
60歳でiDeCoの残高が800万円、10年で受け取る人を例にしました。値動きは「1年目に30%下がり、2年目から毎年7%上がる」と仮定しています。下がったあとに戻る、よくある形です。受け取り方は3つで比べました。
| 受け取り方 | 2年目に受け取る額 | 10年で受け取れた合計 | 起きること |
|---|---|---|---|
| 定額(毎年80万円) | 80万円 | 709万円 | 9年目で尽きる。10年目は0円 |
| 定率型(残高÷残りの回数) | 56万円 | 751万円 | 10年続く。受取額は下がってから戻る |
| 定額+次の3年分を定期預金へ | 80万円 | 782万円 | 下がった年に投資信託を売らずにすむ |
定額は「受取額を守って、残高を削る」
定額は、毎年80万円を受け取り続けます。暮らしの予定は立てやすいのですが、30%下がった年にも同じ額を売るので、安い値段でたくさんの口数を手放すことになります。そのあと7%ずつ戻っても、売ってしまった分は戻りません。結果として68歳で69万円、69歳で0円になり、受け取れた合計は709万円でした。
定率型は「残高を守って、受取額が減る」
残高を残りの回数で割る方法は、下がった年は自動的に受け取る額が減ります。2年目は56万円まで下がりますが、売る口数が少ないぶん、残高が戻るのに合わせて受取額も戻り、最後の年は96万円でした。10年間で尽きることはなく、合計は751万円です。そのかわり、下がった直後の数年は、生活費を減らすか、ほかのお金で補う必要があります。
定額と定率の考え方そのものは、4%ルールで取り崩す記事でも書きました。iDeCoで大事なのは、受け取りの方法が運営管理機関の用意したメニューから選ぶ形で、あとから変えられるのが1度だけという点です。受け取りを始める前に、どの形にするかを決めておく必要があります。
いちばん効いたのは「次の3年分を、先に預金にしておく」
3つ目は、受け取りを始める前に、最初の3年分(240万円)をiDeCoの中で定期預金に移しておく方法です。残りの560万円は投資信託のままにします。1年目に30%下がっても、最初の3年は定期預金から受け取るので、下がった投資信託を売らずにすみます。4年目に投資信託から受け取り始めるころには、値段がある程度戻っています。合計は782万円で、定額だけの場合より73万円多くなりました。
iDeCoの中で商品を入れ替えても、税金はかかりません(運用益が非課税のため)(iDeCo公式サイト「iDeCoのメリット」)。特定口座の投資信託を売って預金にすると利益に約20%の税金がかかるので、この入れ替えはiDeCoならではの使い方です。
下がらなかった年は、どうなるか
公平のために、ほかの値動きでも計算しました。毎年3%ずつ増えた場合と、最後の年に30%下がった場合です(受け取れた合計に、最後に残った分を含めています)。
| 値動き | 定額 | 定率型 | 定額+3年分を預金 |
|---|---|---|---|
| 1年目に−30%、あとは+7% | 709万円 | 751万円 | 782万円 |
| 毎年+3% | 931万円 | 917万円 | 922万円 |
| 9年間+7%、最後の年に−30% | 1,056万円 | 1,105万円 | 1,037万円 |
順調な年が続くと、定期預金に移した分は増えないので、少しだけ損をします(毎年+3%なら定額より9万円少ない)。それでも、下落が最初に来たときの差(73万円)に比べれば小さな額です。下落がいつ来るかは選べないので、「最初の数年分だけは守る」のは、安い保険料で入る保険のような備えだと考えています。
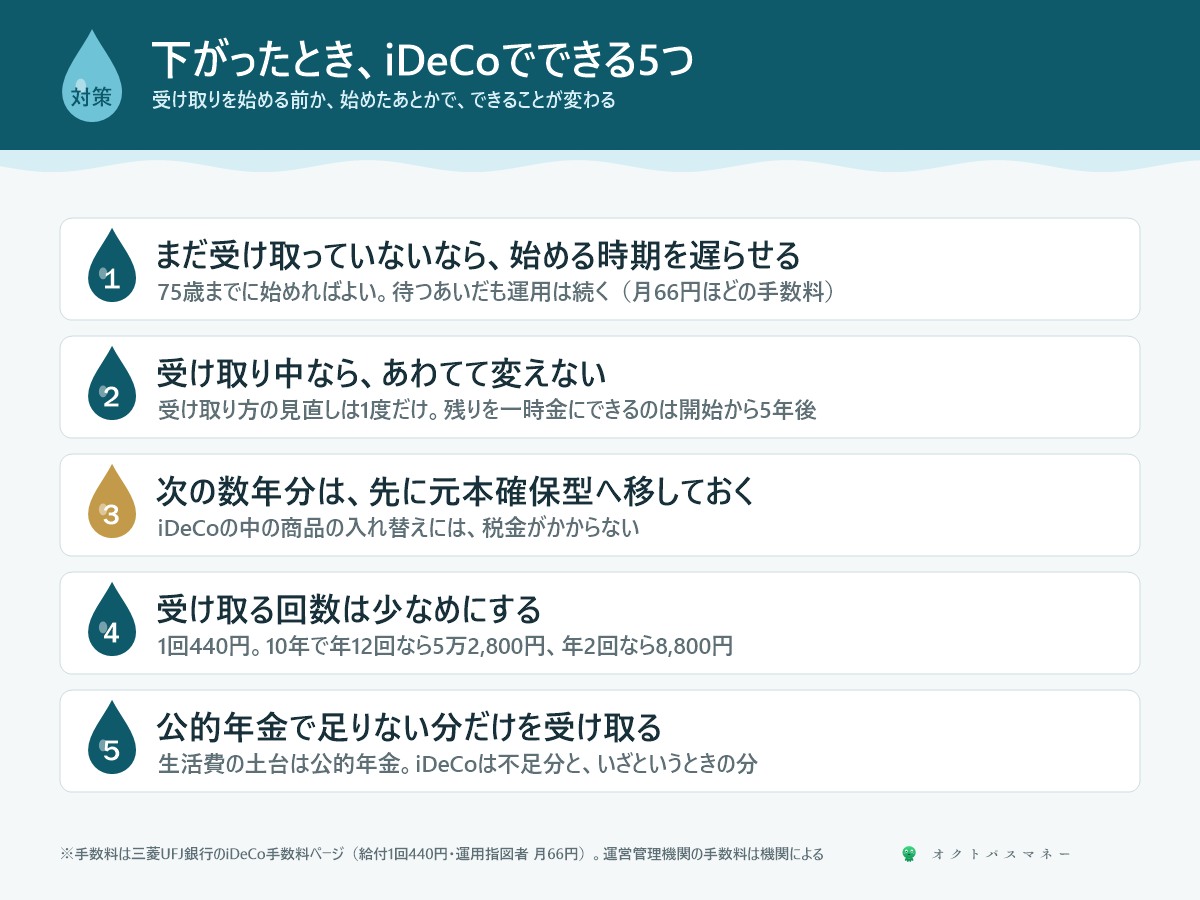
暴落したとき、iDeCoでできる5つ
1. まだ受け取っていないなら、始める時期を遅らせる
受け取りは75歳になるまでに始めればよいので、下がった直後に急いで始める必要はありません。待つあいだも運用は続きます。一時金で受け取る予定の人も、受け取る時期を少し後ろにずらせば、下がった値段で全部を手放さずにすみます。ただし、退職金との受け取りの順番で税金が変わる点はiDeCoの受け取り方の記事で確かめてください。
2. 受け取り中なら、あわてて変えない
受け取り方の見直しは1度だけです。下がった年に慌てて使ってしまうと、あとで本当に必要なときに変えられません。残りを一時金でまとめて受け取れるのも、受け取り開始から5年を過ぎてからです。積立中の暴落と同じく、まず何もしないで様子を見るのが基本です(暴落したら何もしない、の記事)。
3. 次の数年分は、先に元本確保型へ移しておく
これは下がってからではなく、下がる前にやることです。受け取りを始める数年前から、最初の数年分を定期預金などの元本確保型に移しておきます。下がってから移すと、下がった値段で売ることになるからです。
4. 受け取る回数は少なめにする
iDeCoのお金を受け取るたびに、1回440円の手数料がかかります(三菱UFJ銀行の手数料ページ)。10年間で受け取る場合、年12回なら5万2,800円、年6回なら2万6,400円、年2回なら8,800円です。毎月の生活費は公的年金でまかない、iDeCoは年に数回まとめて受け取るほうが手数料は抑えられます。
5. 公的年金で足りない分だけを受け取る
生活費の土台は公的年金です。iDeCoは、年金で足りない分と、いざというときのためのお金と考えると、下がった年に受け取る額を減らしやすくなります。年金を繰り下げる場合の考え方は年金の繰下げの記事にまとめています。老齢基礎年金を受け取っていないなどの条件を満たせば、12月からは70歳になるまでiDeCoに掛金を出せる、という点も合わせて考えたいところです。
このブログの考え
暴落は、時間をかければ取り返せることが多いものです。困るのは、時間がないお金、つまり「これから数年のうちに受け取るお金」が暴落にあたったときです。逆に言えば、数年以内に使うお金だけを先に守っておけば、残りは時間を味方にできます。
私なら、受け取りを始める3〜5年前から、最初の3年分くらいを少しずつ定期預金に移します。受け取り方は、公的年金でまかなえない分を補う額にして、下がった年は少し節約できる形を選びます。そして、受け取りを急がない。iDeCoは75歳まで待てるうえ、12月からは条件を満たせば70歳まで積み立てることもできます。60歳は「終わり」ではなく、出口の準備を始める年だと考えています。
11月は、お金の判断が続く月です。株主優待の「長く持つ条件」で株主番号が変わると数え直しになる話は株主優待の記事に、セールの前に予算を決めておく話はAmazonのブラックフライデーの記事に、長く使うほど1年あたりが安くなる計算は財布の記事に書きました。
よくある質問
Q. 60歳で一時金で全部受け取って、預金にしておくのはどうですか?
下落の心配はなくなりますが、そのあと増える見込みもなくなります。また、iDeCoを一度でも受け取ると、もう加入できません。退職所得控除の範囲で税金がかからないなら一つの方法ですが、受け取りの順番と税金の関係を確かめてから決めましょう(iDeCoの受け取り方の記事)。
Q. 定額と定率、結局どちらがいいですか?
生活費のほとんどをiDeCoでまかなう人は、定率型だと下がった年に生活が苦しくなります。公的年金で暮らしの土台ができている人なら、定率型のほうが資産は長もちします。どちらの場合も、最初の数年分を元本確保型に分けておくと、下落の影響を小さくできます。選べる方法は運営管理機関によって違うので、受け取りの手続きの前に確かめてください。
Q. 受け取る期間は、長いほうがいいですか?
期間が長いほど1回あたりの受取額は小さくなり、残ったお金が運用される時間も長くなります。そのぶん値動きの影響も長く受けます。年金で受け取る場合の税金と社会保険料の扱いは受け取り方の記事に書いています。
受け取りの開始時期・年金の期間・加入の条件はiDeCo公式サイト(国民年金基金連合会)の「iDeCoの加入資格・掛金・受取方法等」と「iDeCoのメリット」、2026年12月からの加入年齢の引き上げは厚生労働省の「2025年の制度改正」のページによります。年金受取の1回あたりの額の決まり方、受け取り中の運用、見直しと繰上一時金は、楽天証券トウシルの山崎俊輔氏の記事(2026年3月20日)で確かめました。手数料は三菱UFJ銀行のiDeCoの手数料ページによります。暴落の試算は、60歳で800万円・10年で年1回受け取り・定期預金は年0.2%として、値動きを仮定して当ブログが計算したもので、手数料と税金は入れていません。2026年11月3日に確認しました。
※本記事は2026年11月3日時点の公表情報にもとづきます。試算は値動きを仮定した当ブログの計算で、将来の運用成果を示すものではありません。受け取り方法や手数料は運営管理機関によって異なります。実際の手続きは加入している運営管理機関の案内を確認してください。この記事は広告を含みません。
コメント