
共働きの夫婦は、2025年に1,254万世帯になりました。いわゆる専業主婦世帯(358万世帯)の3.5倍です。ただし、そのうち妻がパートタイム(週35時間未満)で働く世帯が712万世帯と、フルタイムの542万世帯より多くなっています(内閣府「男女共同参画白書 令和8年版」)。共働きでも、夫婦の収入には差があるのがふつうです。
そこで悩みやすいのが、お金の分け方です。財布は一緒にするのか、別々にするのか。生活費は半分ずつか、収入に合わせるか。明治安田が既婚の男女1,620人に聞いた調査では、「お小遣い制度」を導入している夫婦は39.0%で、1か月の平均は30,680円でした。また、共働き世帯で「家計の管理」をしていると答えた人は、女性66.5%に対して男性21.2%と、管理する側にも偏りがあります(明治安田「いい夫婦の日」に関するアンケート調査(2025年11月))。
この記事では、法律の考え方を確認したうえで、夫婦のお金の分け方を4つに整理し、手取り 夫30万円・妻15万円の同じ家計で、それぞれの手元にいくら残るかを計算しました。
先に答え(3行)
- 民法は、夫婦の生活費を「資産、収入その他一切の事情を考慮して」分担すると定めている。「半分ずつ」が前提ではない
- 収入に差がある共働きで生活費を折半すると、夫の手元に15万円、妻は0円。収入の割合で出せば、2人とも手取りの同じ82%で済む
- どの分け方でも、共通の口座をつくり、共同の貯金を先取りするのがいちばん効く
法律では、夫婦のお金はどうなっている?
夫婦のお金について、民法には3つの基本的な決まりがあります(e-Gov法令検索「民法」)。
- 第760条(婚姻費用の分担):夫婦は、その資産、収入その他一切の事情を考慮して、婚姻から生ずる費用を分担する
- 第761条(日常の家事に関する債務の連帯責任):夫婦の一方が日常の家事に関して第三者と法律行為(契約など)をしたときは、もう一方も連帯して責任を負う
- 第762条(夫婦間における財産の帰属):結婚前から持っている財産や、結婚中に自分の名前で得た財産は、その人の財産(特有財産)。どちらのものかはっきりしない財産は、共有と推定する
ポイントは2つです。1つは、生活費の分担は収入などを考えて決めるのが法律の前提で、同じ額を出し合うことが求められているわけではないこと。もう1つは、自分の名前の口座に入る給料や預金は、原則としてその人のものだということです。「財布を分ける」こと自体は、法律の考え方にも沿っています。大事なのは、生活費をどう出し合うかです。
夫婦のお金の分け方は、4つ
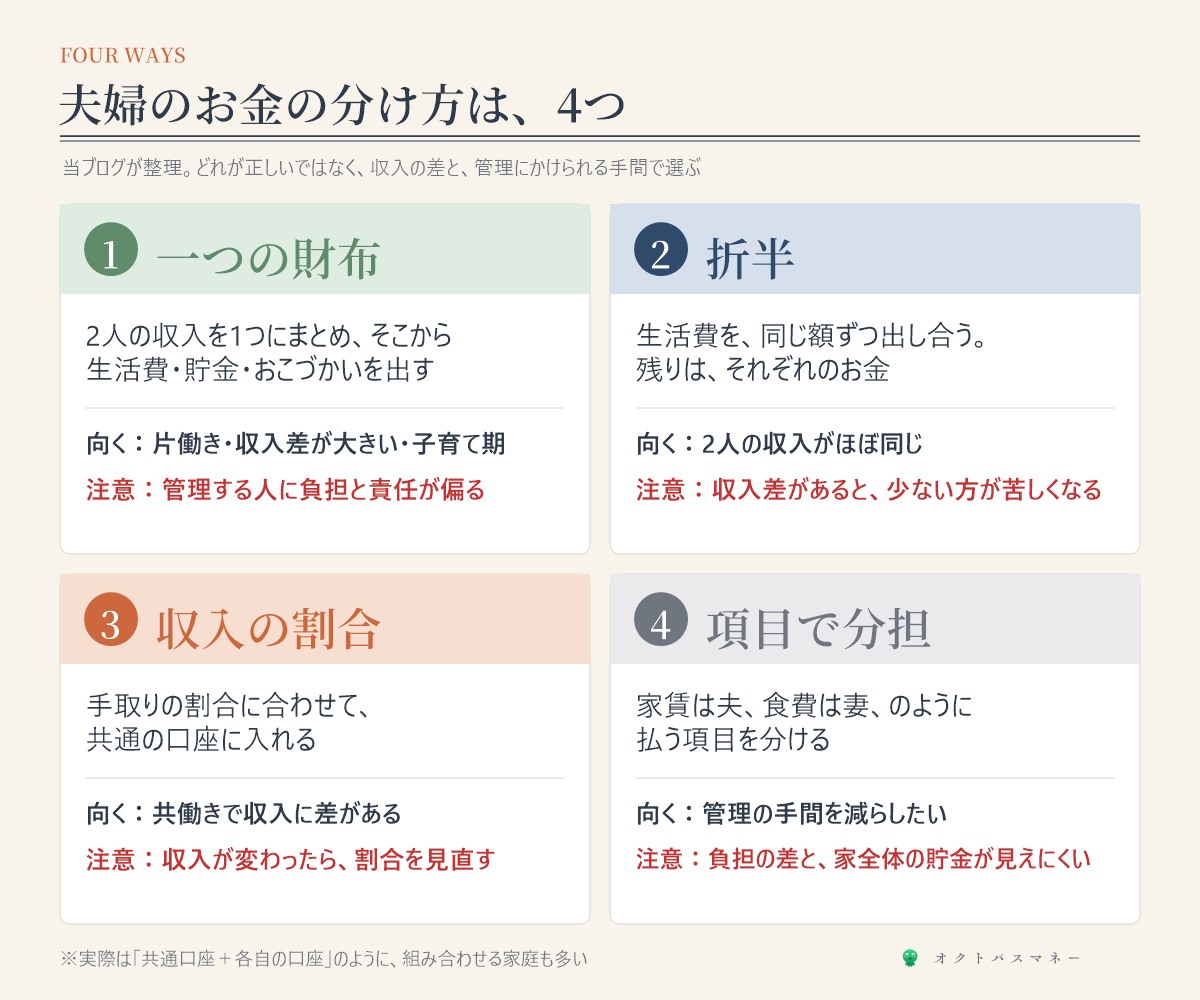
1. 一つの財布(全部まとめる)
2人の収入を1つにまとめ、そこから生活費・貯金・おこづかいを出します。家全体のお金が一目でわかり、貯金も計画しやすいのが長所です。片働きの家庭や、育休などで収入が大きく変わる時期にも向いています。ただ、管理する人に手間と責任が集中しやすく、もう一方が家計に無関心になりがちです。
2. 折半(同じ額ずつ出す)
生活費を半分ずつ出し、残りはそれぞれが自由に使います。わかりやすく、収入がほぼ同じ夫婦なら公平です。ただし、収入に差があると、収入の少ない方の手元だけが極端に少なくなります。
3. 収入の割合で出す
手取りの割合に合わせて、共通の口座に入れます。夫30万円・妻15万円なら、2対1です。民法760条の「収入を考慮して分担する」考え方にいちばん近い方法で、2人とも「手取りの同じ割合」を家計に出すので、負担感がそろいます。収入が変わったら、割合を見直す必要があります。
4. 項目で分担する
「家賃と光熱費は夫、食費と日用品は妻」のように、払う項目を分けます。口座のやりとりがなく手間は少ないのですが、項目の金額は月によって変わるため、負担の差に気づきにくく、家全体でいくら貯まっているかも見えにくくなります。
同じ家計で、4つの分け方を比べると
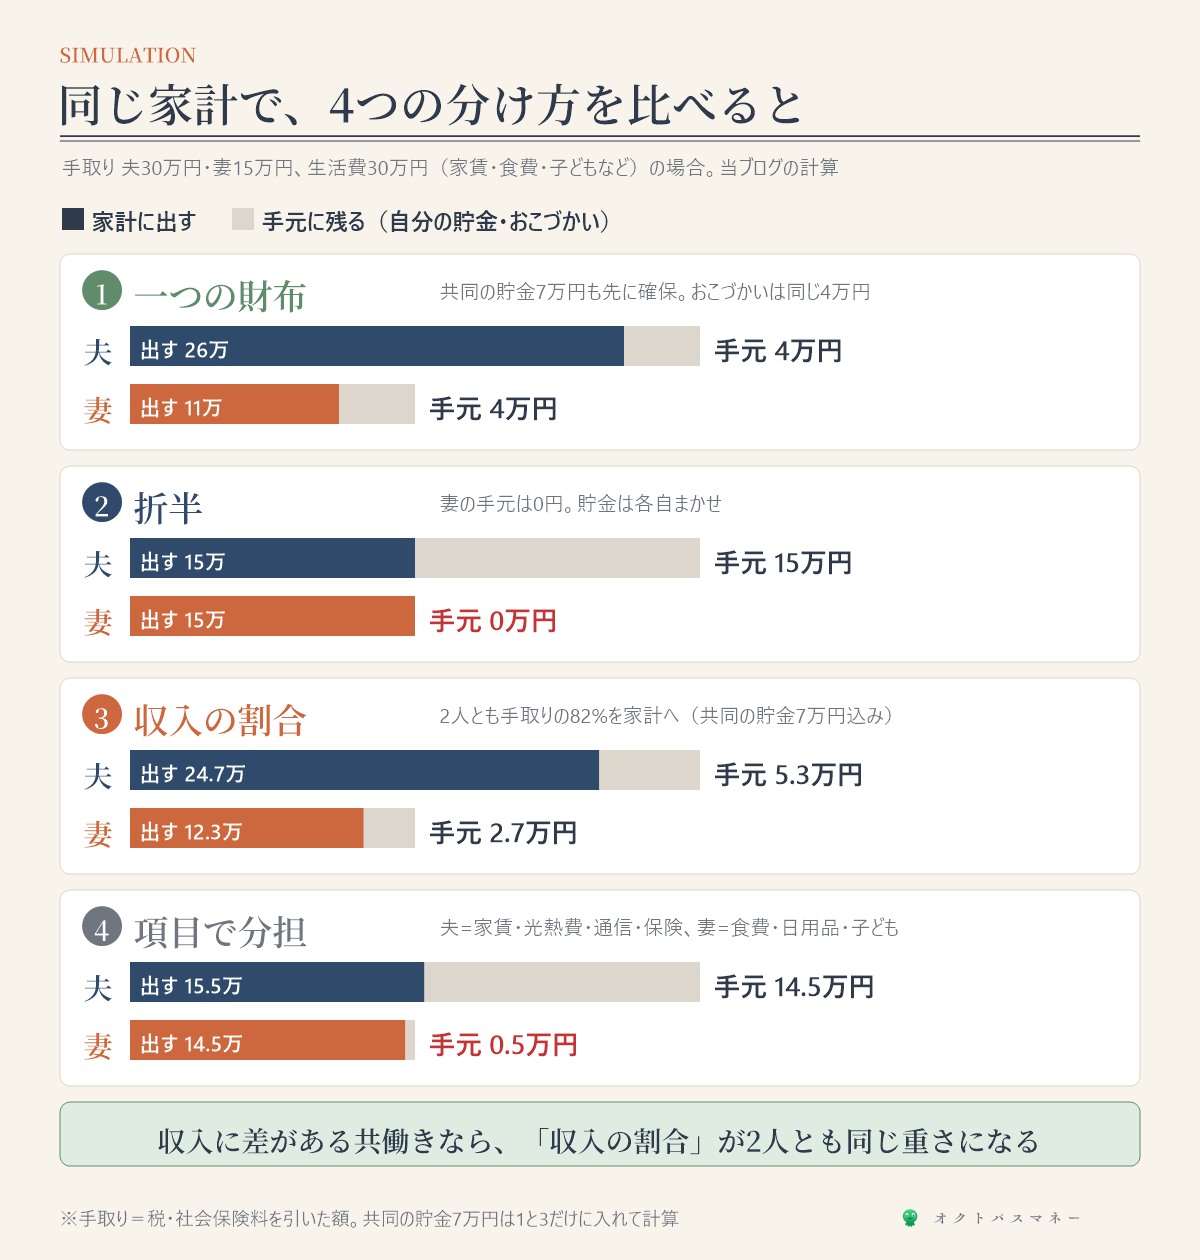
手取りが夫30万円・妻15万円(合計45万円)、生活費が月30万円(家賃10万円、食費8万円、光熱費2万円、通信1.5万円、保険2万円、日用品2万円、子ども4.5万円)の共働き家計で計算しました。
| 分け方 | 夫が出す | 妻が出す | 夫の手元 | 妻の手元 |
|---|---|---|---|---|
| 1. 一つの財布(共同の貯金7万円込み) | 26万円 | 11万円 | 4万円 | 4万円 |
| 2. 折半 | 15万円 | 15万円 | 15万円 | 0円 |
| 3. 収入の割合(共同の貯金7万円込み) | 24.7万円 | 12.3万円 | 5.3万円 | 2.7万円 |
| 4. 項目で分担 | 15.5万円 | 14.5万円 | 14.5万円 | 0.5万円 |
折半では、妻は手取りの全額を生活費に出し、手元に何も残りません。項目で分担した場合も、夫が家賃・光熱費・通信・保険(15.5万円)、妻が食費・日用品・子ども(14.5万円)を払うと、出す額はほぼ同じでも、妻の手元は0.5万円です。項目の分け方しだいで、知らないうちに折半と同じ状態になります。
収入の割合なら、2人とも手取りの82%を家計に出し、残りの18%が手元に残ります。金額は違っても、重さは同じです。しかも、生活費のほかに共同の貯金7万円も確保できています。一つの財布も、おこづかいを同じ額にすれば、手元に残るお金は同じになります。
なお、折半と項目分担では貯金を各自にまかせて計算しました。夫が15万円近く手元に残る分を、毎月どれだけ家のために貯めているかは、話し合わないと見えません。
うちはどれ? 夫婦のタイプ別の選び方
- 片働き、または育休中などで一方の収入が少ない:一つの財布。収入のない方にも、同じ額のおこづかいを
- 共働きで、収入がほぼ同じ:折半でも、収入の割合でも結果はほぼ同じ。わかりやすい方で
- 共働きで、収入に差がある:収入の割合。共働きの多くは、ここに当てはまります
- 管理の手間を減らしたい:項目で分担してもかまいませんが、共同の貯金だけは共通の口座に先取りで
どの分け方でも、「生活費をどう出すか」と「貯金を誰がどう持つか」は別の話です。生活費の分け方を決めたら、家として毎月いくら貯めるかを2人で決めてください。
共通口座で始める、5つのルール
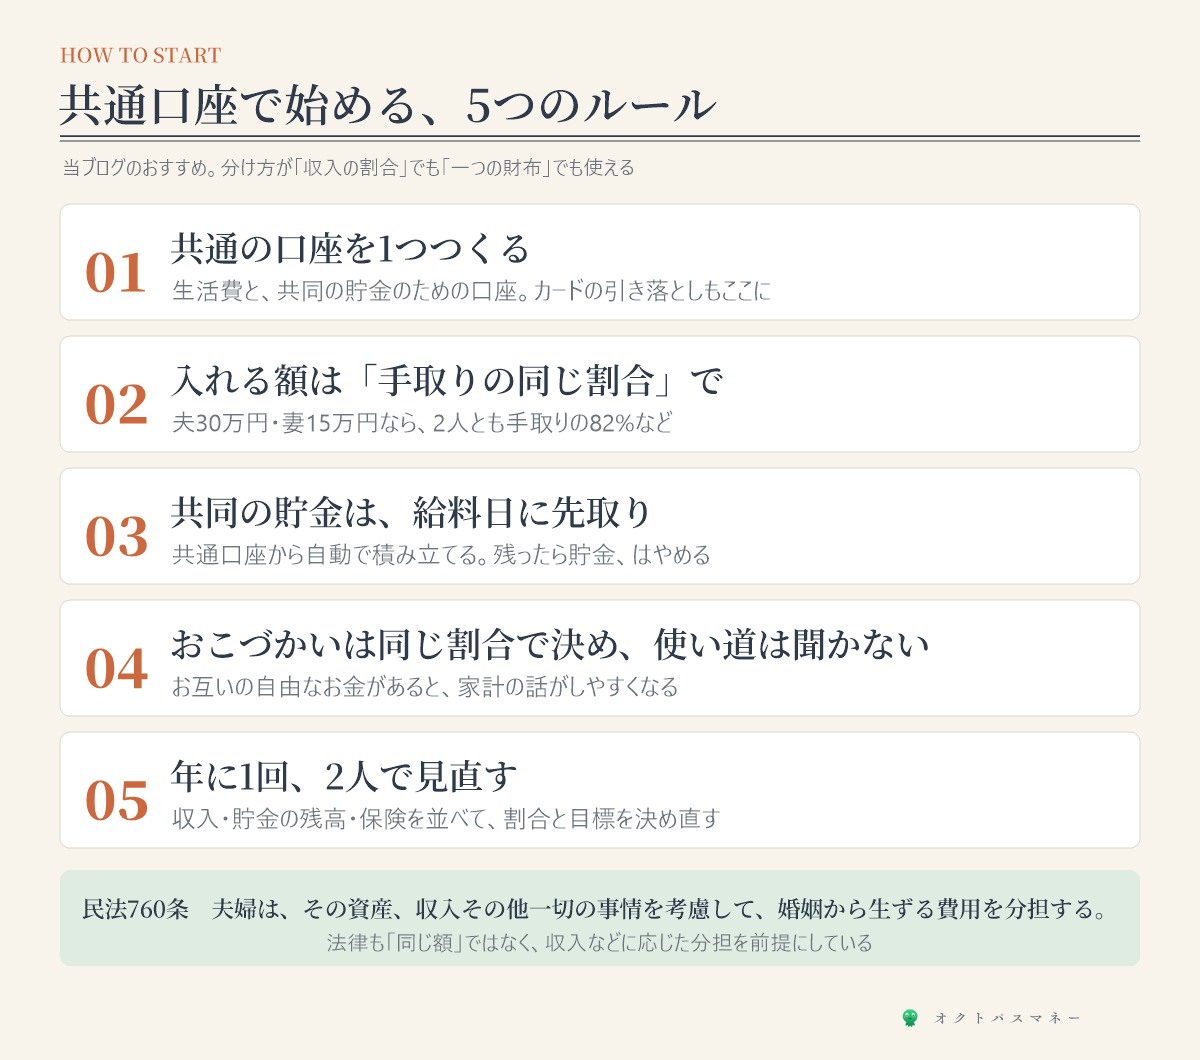
- 共通の口座を1つつくる:生活費と共同の貯金のための口座。家賃や光熱費、カードの引き落としもここにまとめると、家のお金の流れが1か所で見えます
- 入れる額は「手取りの同じ割合」で:計算の例なら、2人とも手取りの82%。昇給や転職で収入が変わったら、割合を見直します
- 共同の貯金は、給料日に先取り:共通口座から自動で積み立てる設定にします。やり方は先取り貯金の記事にまとめています
- おこづかいは同じ割合で決め、使い道は聞かない:お互いに自由なお金があると、家計の話を責め合いにせずに済みます
- 年に1回、2人で見直す:収入、貯金の残高、保険を並べて、割合と目標を決め直します。車検や帰省のような年に一度の出費は、特別費の記事のやり方で共通口座に積み立てておくと、どちらが払うかでもめません
名義と税金で、気をつけたいこと
夫婦の間でも、お金を渡せば「贈与」になることがあります。国税庁は、夫婦などの扶養義務者から生活費や教育費にあてるために受け取ったもので、通常必要と認められるものには贈与税がかからないとしています。ただし、生活費の名目で受け取っても、それを預金したり株式や不動産の購入にあてたりした場合は、贈与税がかかると説明しています(国税庁「No.4405 贈与税がかからない場合」)。贈与税には、1年間に110万円の基礎控除があります(国税庁「No.4408 贈与税の計算と税率(暦年課税)」)。
たとえば、一方の給料を、もう一方の名義の口座に毎年たくさん移して貯めていく形は、金額によっては贈与と見られるおそれがあります。共同の貯金は共通口座で、NISAなどの投資はそれぞれの名義で、それぞれの収入から積み立てるのが、すっきりした形です。
また、妻(夫)がパートで働く家庭では、収入が増えると扶養や税金の扱いが変わります。2026年からの「壁」の変化は扶養の壁の記事で計算しています。
このブログの考え
当ブログは、共働きで収入に差がある夫婦には「共通口座+収入の割合+共同の貯金の先取り」をおすすめします。財布を1つにするか分けるかより、2人とも同じ重さで家計を支えていると感じられるかのほうが、長く続くからです。
そして、分け方を決めたあとに大切なのは、家計を2人で見ることです。明治安田の2026年の調査では、夫のおこづかいの平均は36,835円で、前の年より10%以上増えました(明治安田「家計」に関するアンケート調査(2026年4月))。収入が増えたときに、おこづかいと貯金をどう増やすかも、年1回の見直しで一緒に決めると不公平感が残りません。家計簿のつけ方は家計管理の記事に、急な出費への備えは生活防衛資金の記事に書いています。スマホや車のように月々の支払いで買う大きな物は、どちらの財布から払うかと、返さなかった場合も含めた総額を2人で確認しておくと安心です(残価設定の記事)。
子どもがいる家庭なら、子どものお小遣いのルールも夫婦でそろえておきましょう。学年ごとの相場と渡し方は子どものお小遣いの記事にまとめました。
よくある質問
Q. 専業主婦(主夫)の家庭は、どう分ければいいですか?
一つの財布が基本です。民法760条は「資産、収入その他一切の事情を考慮して」費用を分担するとしています。当ブログは、家事や育児を担っていることも、その「事情」に含めて考えればよいと思います。収入のない方にもおこづかいを決め、使い道は聞かないようにすると、家計の話がしやすくなります。
Q. 相手の貯金額を知らないのは、問題ですか?
自分の名前で得たお金はその人の財産なので、すべてを明かす義務があるわけではありません。ただ、家として何年後にいくら必要かを考えるには、少なくとも「家のための貯金」がいくらあるかは2人で共有しておきたいところです。共同の貯金を共通口座にまとめておけば、それぞれの個人の貯金まで見せ合わなくても済みます。
Q. 相手がリボ払いやカードローンを使っていたら?
民法761条が夫婦の連帯責任を定めているのは、「日常の家事」に関する債務です。それ以外の借り入れも含め、家計に影響が出る前に、残高と毎月の支払いを2人で確認しておくことが大切です。リボ払いの仕組みと抜け出し方はリボ払いの記事にまとめています。
Q. 育休や転職で、収入の割合が大きく変わったら?
そのときこそ見直しどきです。収入が大きく減る期間は、一時的に一つの財布に切り替えるのも方法です。割合で出す形にしておけば、収入が戻ったら元の割合に戻すだけで済みます。
共働き世帯数は内閣府「男女共同参画白書 令和8年版」(2025年の数値)、おこづかいと家計の管理の数字は明治安田のアンケート調査(2025年11月・2026年4月公表、いずれも20〜79歳の既婚男女1,620人のインターネット調査)、民法の条文はe-Gov法令検索、贈与税の扱いは国税庁のタックスアンサーで、2026年10月に確認しました。4つの分け方の比較は、手取り 夫30万円・妻15万円、生活費月30万円、共同の貯金月7万円(一つの財布と収入の割合のみ)という前提で当ブログが計算したものです。
※本記事は2026年10月時点の公表情報にもとづきます。夫婦の財産や税金の扱いは個別の事情で変わります。贈与や相続、離婚時の財産分与などの具体的な判断は、税務署や弁護士・税理士などの専門家にご相談ください。この記事は特定の金融機関やサービスをすすめるものではなく、広告を含みません。
コメント