
10月になると、保険会社から「生命保険料控除証明書」が届き始めます。年末調整のとき、会社に出す書類にはさむ、あのはがきです。
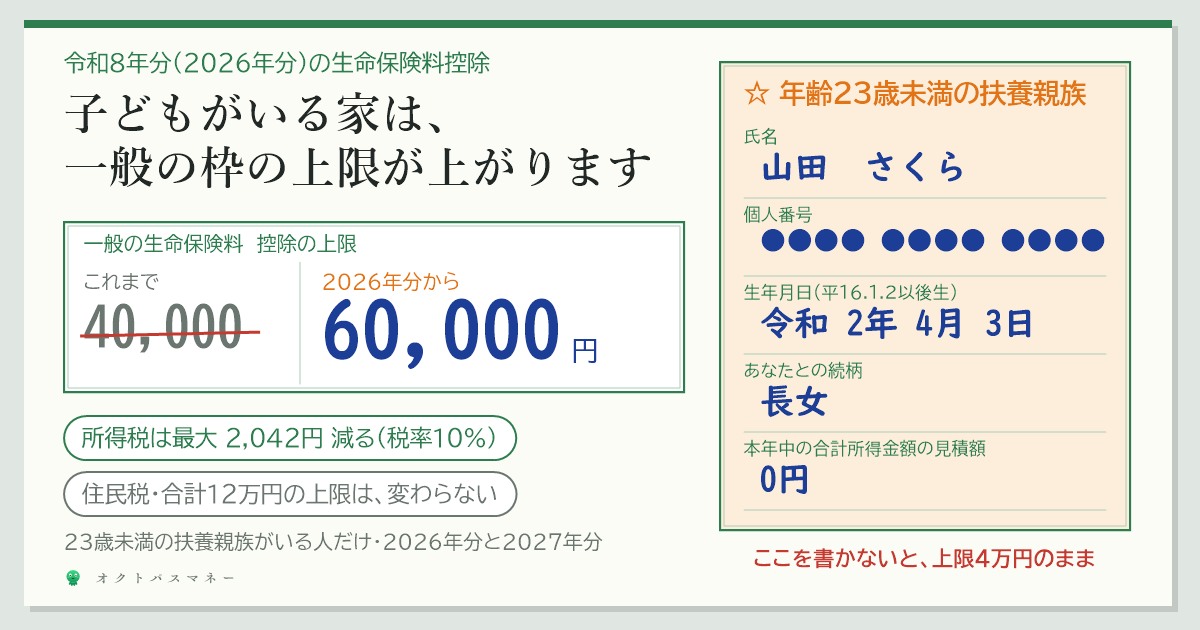
今年(2026年分)は、この生命保険料控除のルールがひとつ変わりました。23歳未満の子ども(扶養親族)がいる人だけ、「一般の生命保険料」の控除の上限が4万円から6万円に上がります。2026年分と2027年分の2年間の措置です。
ただし、増えるのは所得税だけで、住民税は変わりません。3つの枠の合計の上限(12万円)もそのままです。そして、年末調整の申告書にある新しい欄に子どもの名前などを書かないと、控除は増えません。国税庁の資料で、だれが・いくら得をするのかを計算しました。
- 保険料が月いくらなら、所得税がいくら減るか。最大は税率10%の人で2,042円
- 対象になる「23歳未満の扶養親族」の条件。0歳の子も、共働きなら夫婦の両方も対象
- 増えるのは「一般」の枠だけ。医療保険・がん保険の枠は変わらない
- 3つの枠をすでに上限まで使っている人は、1円も増えない
- 保険料控除申告書の「☆欄」の書き方と、書き忘れたときの取り戻し方
先に結論|保険料が月いくらなら、いくら減る?
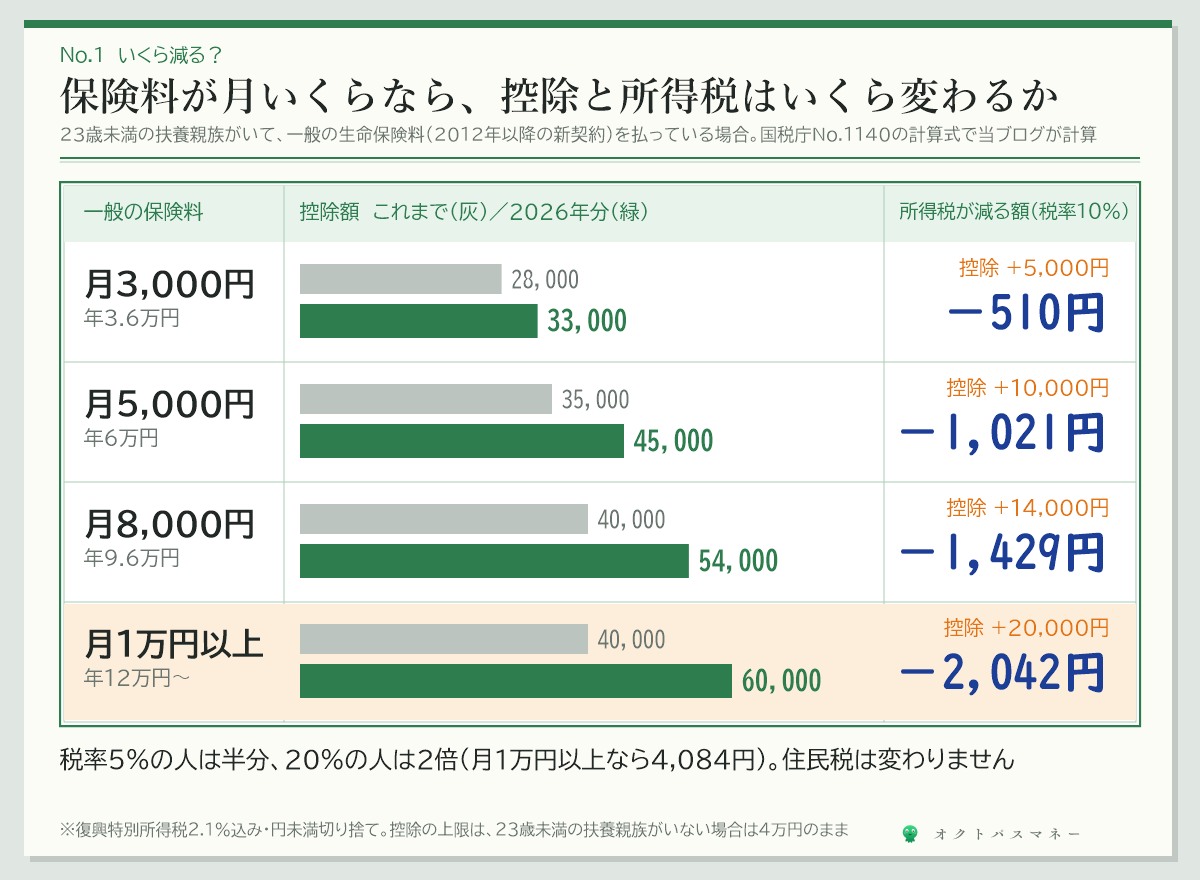
| 一般の生命保険料(新契約) | 控除額 これまで→2026年分 | 所得税が減る額(税率10%) |
|---|---|---|
| 月3,000円(年3.6万円) | 2.8万円 → 3.3万円 | 510円 |
| 月5,000円(年6万円) | 3.5万円 → 4.5万円 | 1,021円 |
| 月8,000円(年9.6万円) | 4万円 → 5.4万円 | 1,429円 |
| 月1万円以上(年12万円〜) | 4万円 → 6万円 | 2,042円 |
※23歳未満の扶養親族がいて、一般の生命保険料(2012年以降の新契約)を払っている場合。所得税率5%の人は半分、20%の人は2倍(月1万円以上なら4,084円)。復興特別所得税2.1%込み・円未満切り捨て(当ブログの計算)
控除額の計算式は、国税庁のNo.1140にあるとおりです。これまでは年8万円を超えると控除は4万円で頭打ちでしたが、今年は年12万円まで控除が伸びるようになりました。
| 年間の保険料 | これまで(計算式Ⅰ) | 23歳未満の扶養親族がいる場合(計算式Ⅱ) |
|---|---|---|
| 2万円以下 | 全額 | 全額(3万円以下まで) |
| 2万円超〜4万円 | 保険料×1/2+1万円 | 3万円超〜6万円:保険料×1/2+1.5万円 |
| 4万円超〜8万円 | 保険料×1/4+2万円 | 6万円超〜12万円:保険料×1/4+3万円 |
| それを超える | 一律4万円 | 一律6万円(12万円超) |
金額だけ見ると小さく感じるかもしれません。ただ、子どもがいる家の多くが対象になり、手続きは申告書に数行書くだけです。書かないと、この数千円はそのまま取りこぼします。
対象になるのは「23歳未満の扶養親族」がいる人
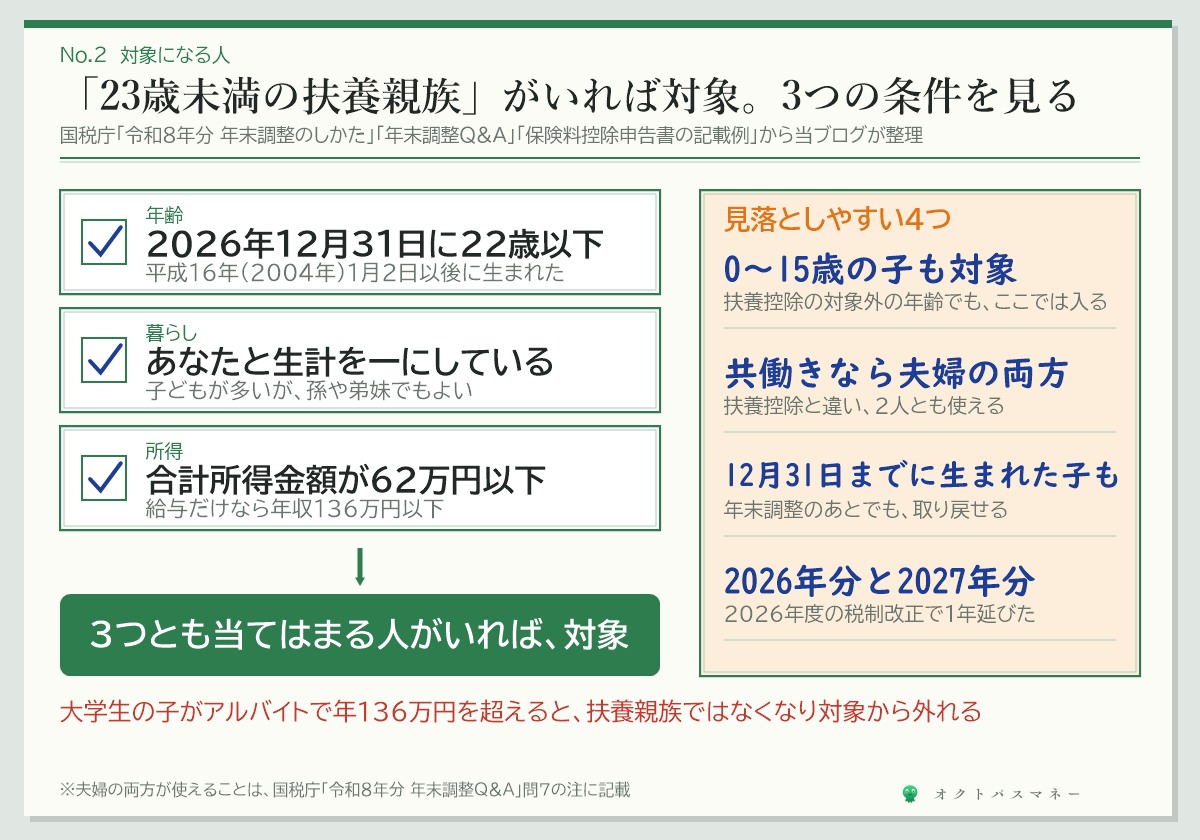
国税庁の「令和8年分 年末調整のしかた」と年末調整Q&Aから、条件をまとめるとこうなります。
- 年齢:2026年12月31日の時点で23歳未満(平成16年=2004年1月2日以後に生まれた人)
- 暮らし:あなたと生計を一にしている親族(子どもが多いですが、孫や弟妹でも構いません)
- 所得:その人の2026年の合計所得金額が62万円以下(給与だけなら年収136万円以下)
知っておきたいポイントが4つあります。
- 0〜15歳の子どもも対象です。16歳未満の子は扶養控除の対象になりませんが、この特例では「扶養親族」に入ります
- 共働きなら、夫婦の両方が使えます。扶養控除は夫婦のどちらか1人しか受けられませんが、この特例は2人とも受けられる、と国税庁のQ&Aに書かれています
- 12月31日までに生まれた子も対象です。年末調整のあとに生まれた場合は、源泉徴収票をもらうまでに会社に申し出るか、確定申告で取り戻せます
- 大学生の子がアルバイトで年136万円を超えると、対象から外れます。扶養親族の所得の条件を満たさなくなるためです(扶養の条件が136万円に上がった話は扶養の壁の記事に書いています)
この特例は、もともと2025年度の税制改正で「2026年分だけ」として作られました。それが2026年度の改正で1年延び、国税庁の改正のあらましでは2027年分まで使えることになっています。
増えるのは「一般」の枠だけ。合計12万円はそのまま
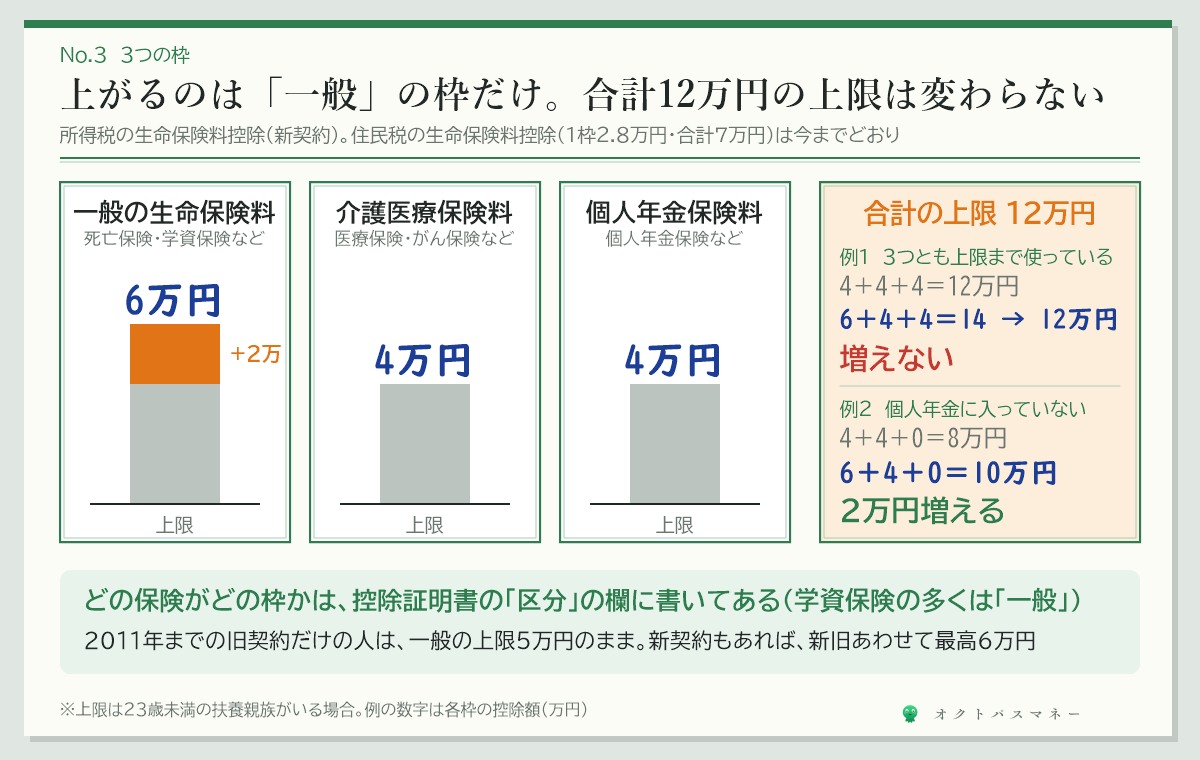
生命保険料控除には、3つの枠があります。上がるのは、このうち「一般の生命保険料」の枠だけです。
| 枠 | 主な保険 | 2026年分の上限(所得税) |
|---|---|---|
| 一般の生命保険料 | 死亡保険(定期・終身・収入保障)、学資保険など | 4万円 → 6万円(23歳未満の扶養親族がいる場合) |
| 介護医療保険料 | 医療保険、がん保険、介護保険 | 4万円のまま |
| 個人年金保険料 | 個人年金保険(税制適格特約つき) | 4万円のまま |
| 3つの合計 | — | 12万円のまま |
どの保険がどの枠に入るかは、届いた控除証明書の「区分」の欄に書いてあります。学資保険(こども保険)も、多くは「一般」の区分です。
ここで大事なのが、合計12万円の上限は変わらないことです。たとえば、一般・介護医療・個人年金の3つとも、すでに4万円ずつ使っている人は合計12万円。一般が6万円に上がっても、合計は12万円で止まるので、控除は1円も増えません。
反対に、個人年金保険に入っていない家なら、枠に余りがあります。一般の保険料が年12万円以上、介護医療が年8万円以上なら、合計は8万円から10万円に増えます。
なお、2011年までに契約した古い保険(旧契約)だけを払っている人は、旧契約のルール(一般は最高5万円)のままです。新しい契約の一般の保険料もあわせて払っていれば、新旧の合計で最高6万円になります。
住民税は変わらない
生命保険料控除は、住民税にもあります(新契約は1つの枠で最高2.8万円、合計7万円)。ただ、財務省の税制改正の大綱では、この特例は所得税だけの措置で、住民税の生命保険料控除は今までどおりです。
なので、減るのは所得税だけ。冒頭の表の「2,042円」が、税率10%の人の上限です。
申告書の「☆欄」に書かないと、控除は増えない
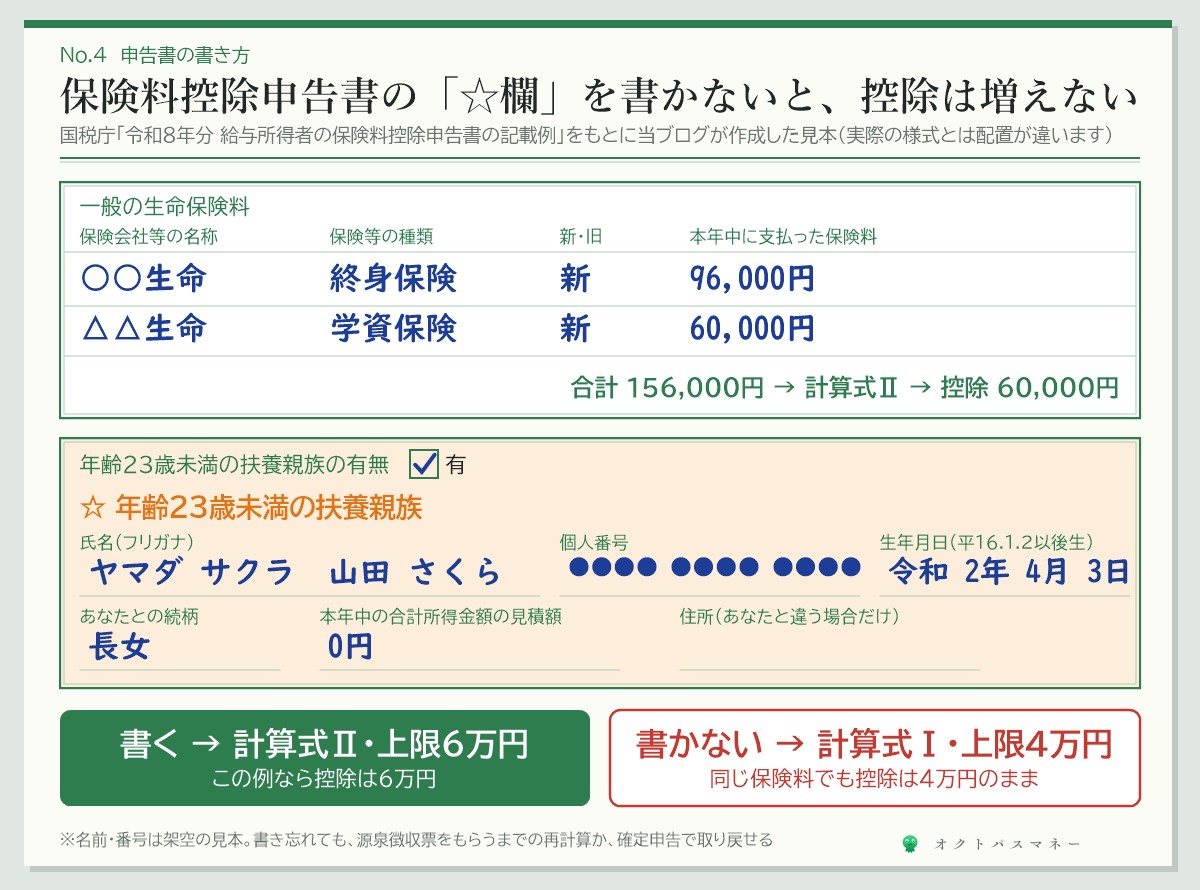
会社員は、年末調整で「給与所得者の保険料控除申告書」を出します。2026年分の申告書には、一般の生命保険料の欄の近くに「年齢23歳未満の扶養親族の有無」と、☆印の欄が新しくできました(国税庁の記載例)。
- 23歳未満の扶養親族の氏名(フリガナ)
- その人の個人番号(マイナンバー)
- 生年月日(平成16年1月2日以後生まれ)
- あなたとの続柄
- その人の本年中の合計所得金額の見積額(アルバイトをしていなければ0円)
- 住所があなたと違う場合は、その人の住所
この欄を書くと、一般の生命保険料の控除は「計算式Ⅱ」(上限6万円)で計算されます。書かなければ、今までと同じ「計算式Ⅰ」(上限4万円)のままです。会社が自動で気づいてくれるとは限りません。
年末調整をスマホのアプリやWebで出す会社でも、入れる情報は同じです。もし書き忘れて年末調整が終わっても、翌年1月に源泉徴収票をもらうまでなら会社に再計算をお願いできますし、確定申告をすれば取り戻せます。
自営業の人や確定申告をする人は、確定申告書で同じ特例を使えます。年末調整そのものの今年の変更点(基礎控除が上がって戻りが増える話)は、今年の年末調整の記事にまとめています。
10月にやること|控除証明書をそろえる
控除証明書は、多くの保険会社から10月から11月にかけて届きます。保険会社によっては、はがきではなくWebや電子データで受け取ることもできます。
- 届いた控除証明書を1か所にまとめる(家族の分も)
- それぞれの「区分」(一般・介護医療・個人年金、新・旧)を見る
- 「一般」の保険料の年額を足す。年8万円を超えていれば、今年は控除が増える可能性が高い
- 23歳未満の子どものマイナンバーと生年月日を、申告書を書く前に手元に用意する
控除の対象になるのは、あなた自身が払った保険料です。妻や子どもが契約者になっている保険でも、実際にあなたが保険料を払っていれば、あなたの控除に入れられます(国税庁のQ&A)。ただし、保険料を払っていない人が満期金などを受け取ると、贈与税や相続税の対象になることがあります。家族の間のお金の渡し方は、生前贈与の7年ルールの記事も参考にしてください。
正直に言うと
この特例は、子育て中の家庭への「おまけ」のようなものです。もらえるのは、税率10%の人で最大2,042円。知っていれば数行書くだけで取れるので、対象の人は必ず書いてください。
ただ、この控除のために保険を増やすのは、おすすめしません。たとえば一般の保険料が年6万円の人が、上限まで使おうとして年6万円の保険を足しても、控除は4.5万円から6万円へ1.5万円増えるだけ。所得税は1,531円しか減りません。払う保険料6万円に対して、戻るのは2.6%です。
保険は、税金ではなく「必要な保障があるか」で選ぶものだと思います。子どもが小さいうちの死亡保障をどれくらい持つかは、まず国から出る遺族年金の額を知ってから考えると、入りすぎを防げます。医療保険については医療保険が要らない人の条件、保険全体の見直しは生命保険の見直しの記事に書きました。
年末調整で戻ったお金は、12月の給料に上乗せされることが多いです。1年以上使う予定がないなら、個人向け国債の記事のように置き場所を決めておくと、そのまま生活費に溶けずに済みます。なお、2027年1月からは所得税に新しく「防衛特別所得税」が加わりますが、手取りが変わらない理由は防衛特別所得税の記事で計算しています。
今日やること
ひとつだけです。
届いている控除証明書を全部出して、「一般」の区分の保険料が年いくらか足してみてください。
23歳未満の子どもがいて、それが年8万円を超えていれば、今年の控除は増えます。年末調整の申告書が会社から配られたら、☆欄に子どもの名前・マイナンバー・生年月日を書く。それで終わりです。
よくある質問
Q. 子どもは5歳です。扶養控除の欄には書いていませんが、対象になりますか?
なります。16歳未満の子は扶養控除の対象ではありませんが、生計を一にしていて所得の条件を満たしていれば「扶養親族」です。保険料控除申告書の☆欄に書けば、特例を使えます。
Q. 共働きです。夫も私も使えますか?
使えます。国税庁の年末調整Q&Aで、夫婦の間に23歳未満の扶養親族である子が1人いる場合、夫婦の両方がこの特例を受けられると説明されています。それぞれの申告書の☆欄に、子どもの情報を書きます。
Q. 子どもが今年23歳になります。
判定は12月31日時点の年齢です。平成16年(2004年)1月1日以前に生まれた人は、2026年分の特例の対象外です。ほかに23歳未満の扶養親族がいなければ、今までどおり上限4万円で計算します。
Q. 医療保険の保険料もたくさん払っています。増えますか?
医療保険やがん保険は「介護医療保険料」の枠なので、上限4万円のままです。増えるのは「一般の生命保険料」の枠だけです。
Q. 2028年以降はどうなりますか?
今の法律では、2026年分と2027年分の2年間です。その後どうするかは、今後の税制改正で決まります。
まとめ
- 2026年分と2027年分は、23歳未満の扶養親族がいる人の一般の生命保険料控除の上限が4万円→6万円
- 控除が最大になるのは一般の保険料が年12万円以上のとき。所得税は税率10%の人で最大2,042円減る
- 0〜15歳の子も対象。共働きなら夫婦の両方が使える
- 介護医療・個人年金の枠、合計12万円の上限、住民税は変わらない。3つとも上限の人は増えない
- 保険料控除申告書の☆欄に子どもの氏名・マイナンバー・生年月日を書かないと増えない
- 控除のために保険を増やすのは割に合わない。戻るのは払った保険料の数%
税金の制度は、知っている人だけが得をするようにできていることが少なくありません。今年の年末調整は、申告書の新しい欄を見落とさないことから始めてください。
※本記事は2026年10月時点の公表情報(国税庁は令和8年4月1日現在法令等)にもとづきます。所得税が減る額は、控除の増加額に所得税率と復興特別所得税(2.1%)をかけた当ブログの目安で、実際の額は所得や他の控除によって変わります。保険がどの区分に当たるかは、保険会社の控除証明書で確認してください。この記事は特定の保険をすすめるものではなく、個別の助言ではありません。
コメント