
生命保険

投資・資産運用

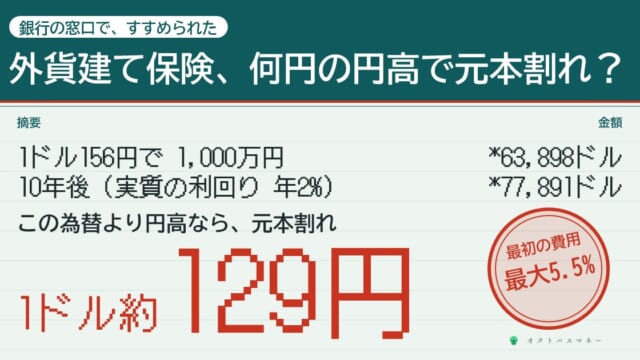
銀行の窓口ですすめられる外貨建て保険、何円の円高で元本割れ?|1ドル156円で1,000万円。利回り年2%でも、10年後に128.9円より円高なら損です

銀行の窓口ですすめられる外貨建て保険を、重要情報シートの欄に沿って読みました。ある米ドル建て商品では、保険料から最初に2.5〜5.5%が引かれ、窓口の金融機関には保険料の4.00〜1.00%の手数料が入ります。1ドル156円で1,000万円を払い込むと、費用を引いたあとの利回りが年2%でも、10年後に128.9円より円高なら元本割れ。金融庁の調査では4年以内に約6割が解約しており、目標に届いたあとの乗り換えは「ほとんどのケースで経済合理性があるとは言えない」とされています。
節約術

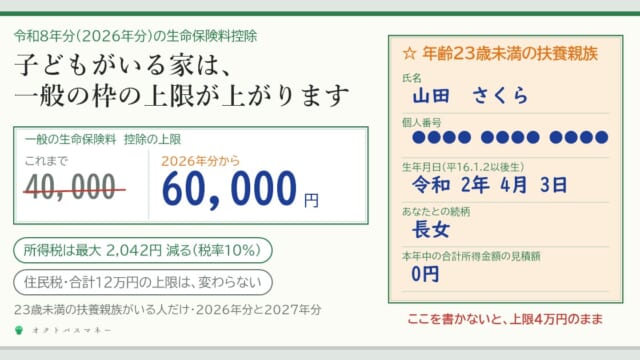
生命保険料控除は2026年分からいくら増える?|子どもがいる家は上限6万円、所得税は最大2,042円。申告書の☆欄を書かないと増えません

2026年分と2027年分は、23歳未満の扶養親族がいる人だけ、一般の生命保険料控除の上限が4万円から6万円に上がります。保険料が年12万円以上なら控除は2万円増え、所得税率10%の人で2,042円の減税。0歳の子も、共働きなら夫婦の両方も対象です。ただし介護医療・個人年金の枠、合計12万円の上限、住民税は変わりません。年末調整の保険料控除申告書の新しい☆欄に、子どもの氏名・マイナンバー・生年月日を書かないと増えない点まで、国税庁の資料で整理しました。
節約術

【2026年8月改正】高額療養費制度はこう変わる|年収別の早見表と、いま家計でできる3つの備え

もし来月、あなたが入院することになったら——医療費は、いくらかかると思いますか。「3割負担だから…100万円かかったら30万円?」そう思った方、安心してください。実際に払うのは、その半分以下です。日本には高額療養費制度という、とても強力な仕...
節約術

【固定費のラスボス】生命保険の見直し方2026年版|必要なのは実は3つだけ

その保険、入った理由を覚えていますか。社会人になりたての頃、勧められるまま契約した保険。結婚したとき「そろそろちゃんとしなきゃ」と増やした特約。気づけば毎月の保険料は1万円、2万円——年間にすれば24万円。内容を説明できないまま、お守りのよ...
節約術

【頑張らない節約】固定費の見直しで月3万円浮かせる方法2026年版|スマホ・保険・サブスク・電気

節約は食費より固定費から。スマホ・保険・サブスク・電気の4大固定費は、1回の見直しで月1.5万〜3.8万円がずっと浮き続けます。優先順位ロードマップと浮いたお金の使い道まで図解で解説。2026年最新版。