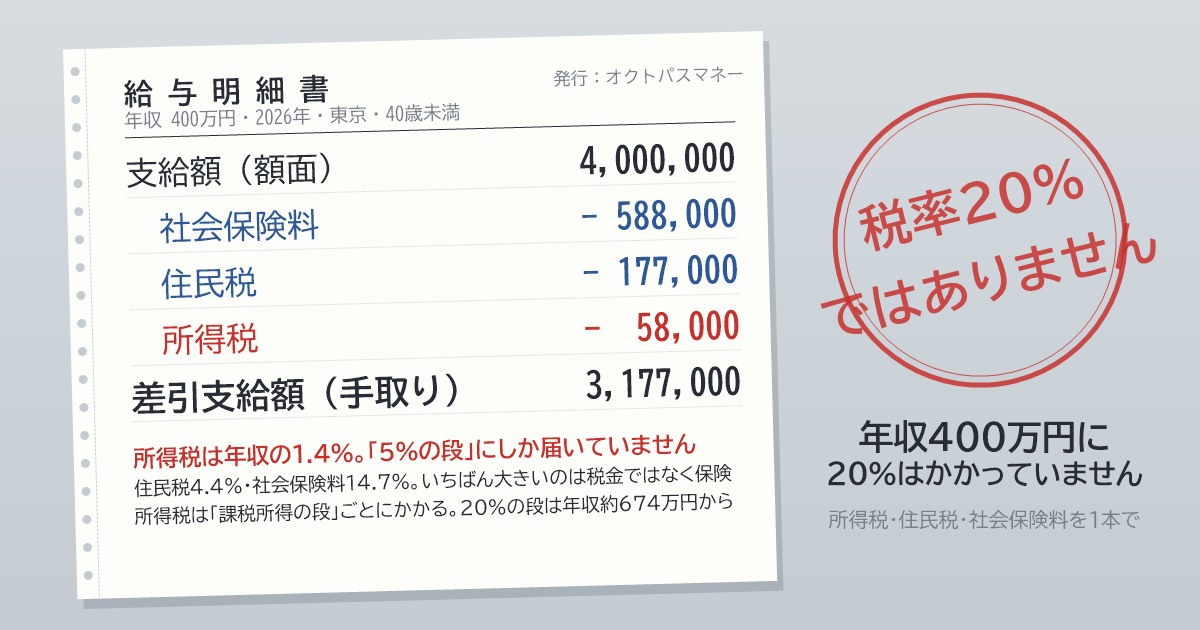
「年収400万円なら、税率は20%だから、80万円くらい税金で持っていかれる」
この計算、たぶん一度は聞いたことがあると思います。そして、間違っています。
年収400万円の会社員の所得税は、約5.8万円です。年収の1.4%。20%どころか、いちばん低い「5%の段」にしか届いていません。
給料から引かれるものは3つあります。所得税、住民税、社会保険料。この3つがどう計算されて、いくらなのか。年収400万円を例に、全部つなげて1本にしました。細かい節税の話はまた別の日に書くので、今日は「仕組みが丸ごと分かる」ことだけを目指します。
- 所得税は「年収」ではなく「課税所得」の段ごとにかかる(累進課税の本当の仕組み)
- 年収400万円 → 課税所得113万円までの3つの引き算
- 「20%の段」に1円でも入るのは年収約674万円から
- 住民税は一律10%+5,000円。所得税より大きい
- 社会保険料は14.69%(2026年度・東京・40歳未満)。3つの中でいちばん大きい
- 年収300〜800万円の手取り早見表
先に結論|年収400万円の3つの数字
| 社会保険料(健康保険・厚生年金・雇用保険) | 約58.8万円(14.7%) |
| 住民税 | 約17.7万円(4.4%) |
| 所得税 | 約5.8万円(1.4%) |
| 手取り | 約318万円(79%) |
※2026年(令和8年)分の制度、東京都、40歳未満、独身、ボーナスは月給に均した前提の概算
「税金」と思っているものの大半は、税金ではなく社会保険料です。そして税金の中では、所得税より住民税のほうが約3倍大きい。所得税は、3つの中でいちばん小さい。ここから話が始まります。
所得税は「段」にかかる|累進課税の本当の仕組み
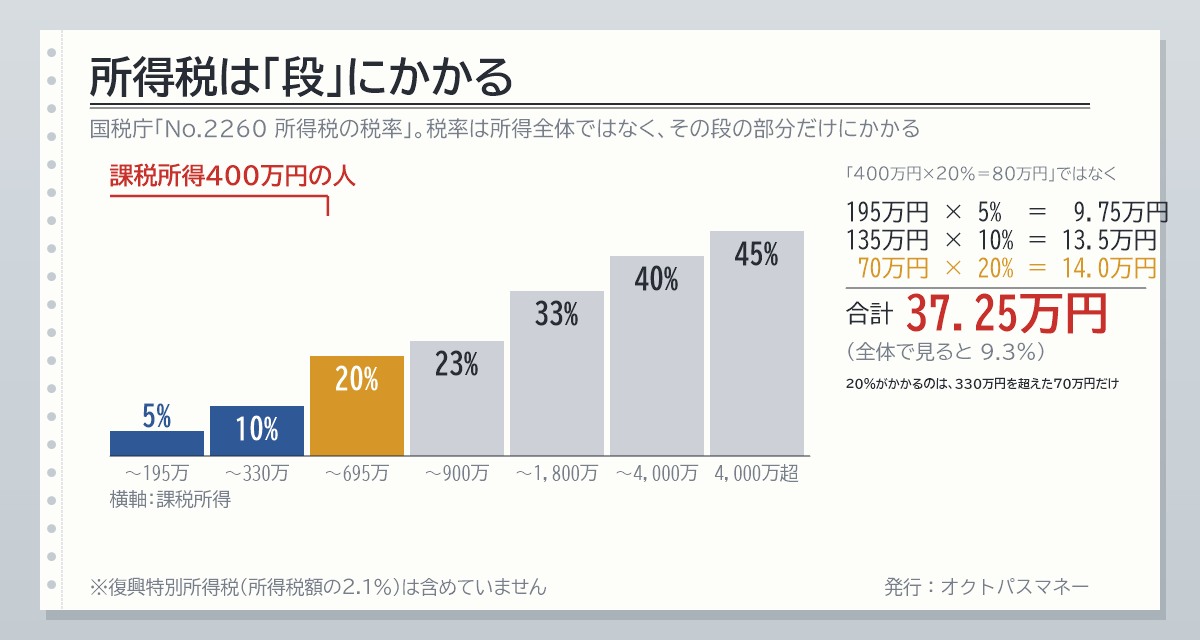
国税庁の税率表は、こうなっています。
| 課税所得 | 税率 |
|---|---|
| 195万円以下の部分 | 5% |
| 195万円超〜330万円の部分 | 10% |
| 330万円超〜695万円の部分 | 20% |
| 695万円超〜900万円の部分 | 23% |
| 900万円超〜1,800万円の部分 | 33% |
| 1,800万円超〜4,000万円の部分 | 40% |
| 4,000万円超の部分 | 45% |
大事なのは「〜の部分」という言葉です。税率は、所得の全体にかかるのではなく、階段の段ごとにかかります。
たとえば課税所得が400万円の人。「400万円×20%=80万円」ではありません。
次の135万円(195〜330万円)× 10% = 13.5万円
残りの70万円(330〜400万円)× 20% = 14万円
合計 37.25万円(80万円ではなく)
20%がかかっているのは、330万円を超えた70万円だけ。全体で見ると9.3%です。「税率20%」は、その人の所得の一部にしか使われていない。ここが、いちばん誤解されている点です。
だから「年収が上がって上の段に入ると、税金が急に増えて手取りが減る」ということも起きません。上の段の税率は、増えた分にしかかからないからです。
年収400万円は、どの段にいるのか
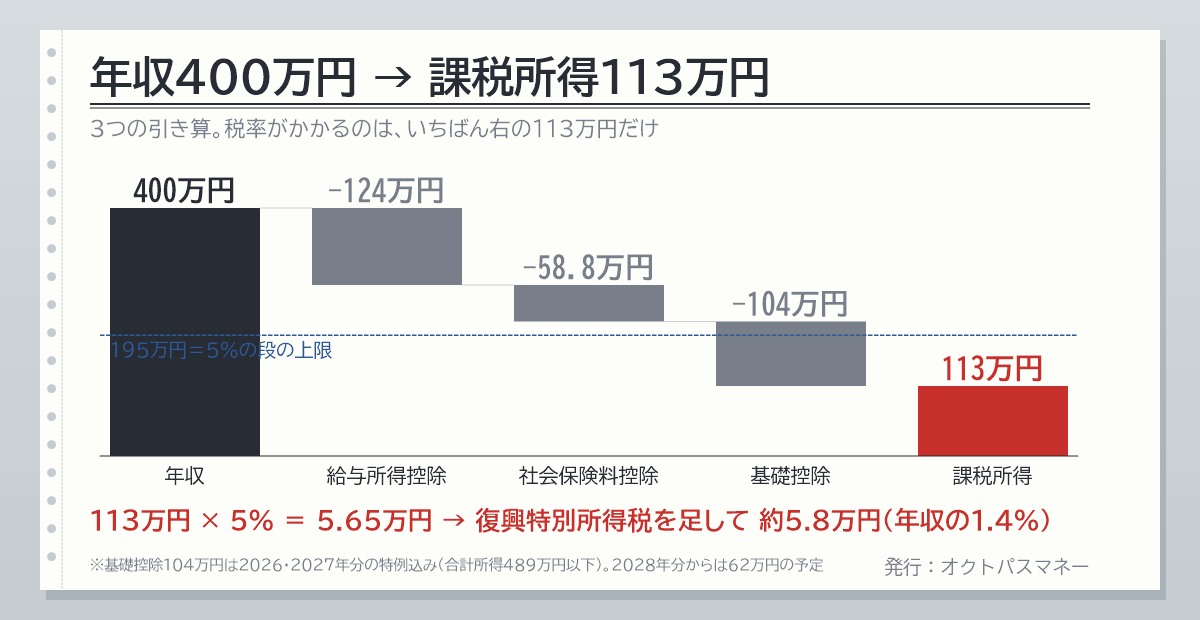
そもそも、さっきの表の「課税所得」は年収のことではありません。年収から3つを引いた残りです。年収400万円で計算します。
引き算①|給与所得控除 −124万円
会社員の「経費」にあたる部分です。年収に応じて自動で決まり、年収400万円なら「400万円×20%+44万円=124万円」。残りの276万円が「給与所得」です。
引き算②|社会保険料控除 −58.8万円
払った社会保険料(健康保険・厚生年金・雇用保険)は、全額が所得から引かれます。年収400万円なら約58.8万円。後で内訳を書きます。
引き算③|基礎控除 −104万円
誰にでもある控除です。2025年の改正で48万円から58万円に、2026年の改正で62万円に上がりました。さらに2026年分・2027年分は特例の上乗せがあり、合計所得489万円以下の人は104万円です(2028年分からは62万円、合計所得132万円以下の人は99万円の予定)。
− 給与所得控除 124万円 = 給与所得 276万円
− 社会保険料控除 58.8万円
− 基礎控除 104万円
= 課税所得 約113万円
113万円は、195万円以下。つまり5%の段の中に全部収まります。
年収400万円の所得税は、月にすると約4,800円。「20%で80万円」とは、13倍以上違います。
ちなみに、同じ計算で10%の段に1円でも入るのは年収約526万円から、20%の段は年収約674万円からです。年収600万円でも、課税所得は244万円で、まだ20%の段には届きません。
住民税|一律10%。実は所得税より大きい
次に住民税です。総務省の説明のとおり、住民税は2つでできています。
| 部品 | 中身 |
|---|---|
| 所得割 | 課税所得 × 一律10%(都道府県4%+市区町村6%)。段はない |
| 均等割 | 所得に関係なく年5,000円(4,000円+2024年からの森林環境税1,000円) |
所得税と違って、税率は一律10%。そして基礎控除が43万円と、所得税(104万円)より小さい。だから課税所得が大きくなります。
174万円 × 10% − 調整控除 2,500円 + 均等割 5,000円 = 約17.7万円
年収400万円で、住民税は所得税の約3倍。「所得税は安いのに、住民税が高い」と感じる理由はこれです。所得が同じでも、住民税のほうが控除が小さく、率が一律10%だから。
もうひとつ、住民税の特徴。「前年の所得」に対して、翌年6月から12回で引かれます。だから新社会人の1年目は住民税がなく、2年目の6月から急に手取りが減る。転職や退職で収入が下がった年も、前年ぶんの住民税は来ます。
そして親の介護の記事で出てきた「住民税非課税世帯」。給与収入がおおむね100〜110万円以下(自治体で差があります)だと、住民税は均等割もかかりません。年金だけの親が「非課税」になりやすいのは、この線があるからです。
社会保険料|3つの中で、いちばん大きい
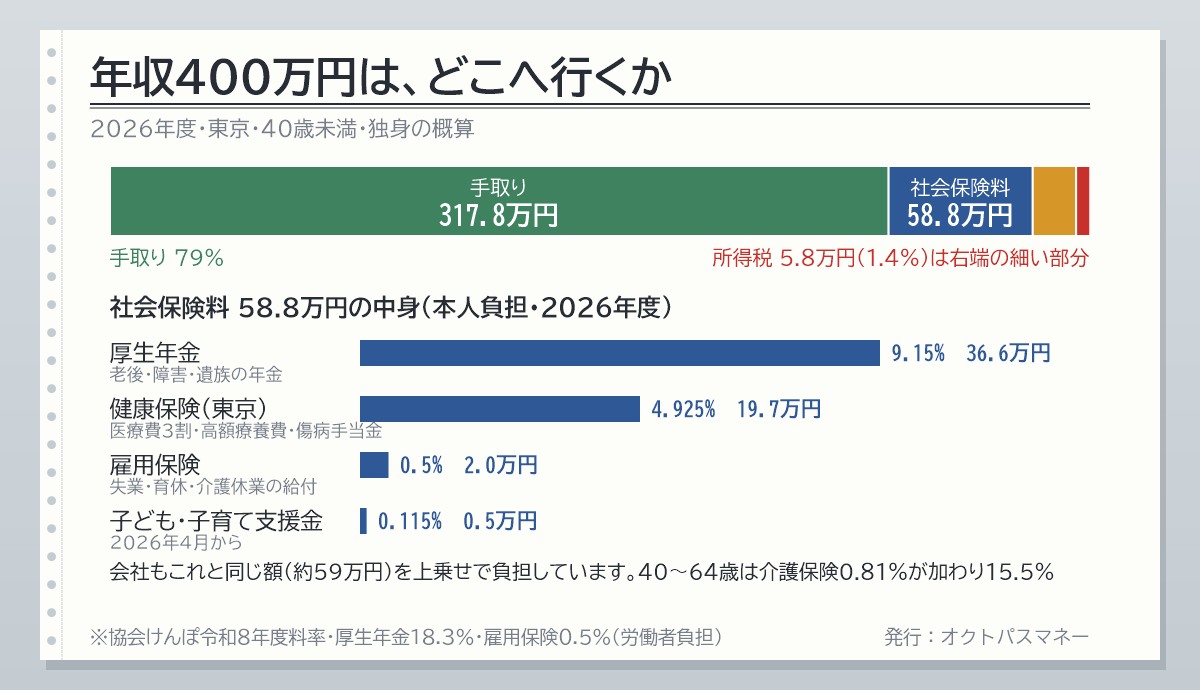
最後に、いちばん大きいもの。社会保険料は「税金」ではありませんが、給料から引かれる額としては税金2つを足したより大きい。2026年度の本人負担分(東京・40歳未満)です。
| 保険料 | 本人負担の率 | 年収400万円なら | 何の保険か |
|---|---|---|---|
| 健康保険(協会けんぽ・東京) | 4.925% | 19.7万円 | 医療費3割・高額療養費・傷病手当金・出産手当金 |
| 子ども・子育て支援金(2026年4月〜) | 0.115% | 0.5万円 | 児童手当の拡充などの財源 |
| 厚生年金 | 9.15% | 36.6万円 | 老後の年金・障害年金・遺族年金 |
| 雇用保険 | 0.5% | 2.0万円 | 失業給付・育児休業給付・介護休業給付 |
| 合計 | 14.69% | 58.8万円 | 40〜64歳は介護保険(0.81%)が加わり15.5% |
※協会けんぽの令和8年度料率(東京9.85%・介護1.62%・支援金0.23%を労使で折半)、厚生年金18.3%の折半、雇用保険(一般の事業)の労働者負担0.5%。健康保険料率は都道府県で9.44〜10.55%の差があります。実際は「標準報酬月額」の等級で計算されるので、ここは概算です。
半分以上が厚生年金です。そして、会社もこれと同じ額を払っています。年収400万円の人に、会社は年約59万円を上乗せで負担している。給与明細には出てきませんが、会社員が持っている保険の大きさはここに表れています。
出産の記事で「産休・育休中は社会保険料が免除される」と書いた、その免除される額がこの58.8万円です。年収400万円なら、1年休むと約59万円が免除されて、しかも年金は納めた扱いになる。
年収別の手取り早見表
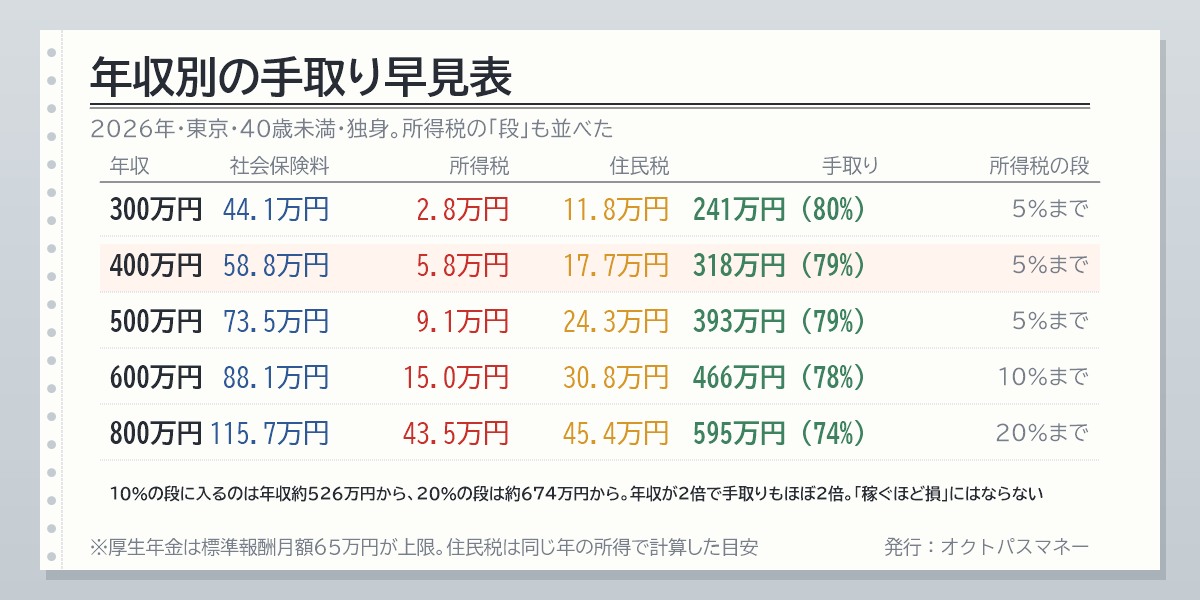
同じ前提(2026年分・東京・40歳未満・独身)で、年収別に並べます。
| 年収 | 社会保険料 | 所得税 | 住民税 | 手取り | 所得税の段 |
|---|---|---|---|---|---|
| 300万円 | 44.1万円 | 2.8万円 | 11.8万円 | 241万円(80%) | 5%まで |
| 400万円 | 58.8万円 | 5.8万円 | 17.7万円 | 318万円(79%) | 5%まで |
| 500万円 | 73.5万円 | 9.1万円 | 24.3万円 | 393万円(79%) | 5%まで |
| 600万円 | 88.1万円 | 15.0万円 | 30.8万円 | 466万円(78%) | 10%まで |
| 800万円 | 115.7万円 | 43.5万円 | 45.4万円 | 595万円(74%) | 20%まで |
※厚生年金には標準報酬月額65万円(年収約780万円)の上限があるため、800万円はその上限で計算しています。住民税は同じ年の所得で計算した目安です。
年収が2倍になっても、手取りは2倍より少し少なくなる程度。「稼ぐほど損」ではありません。ただし、年収300万円でも社会保険料は44万円。税金より先に、社会保険料が効いてきます。
給与明細で、どこを見ればいいか
ここまでの3つは、給与明細の「控除」の欄にそのまま並んでいます。
- 健康保険・厚生年金・雇用保険(+40歳以上は介護保険)→ 社会保険料。合計すると額面の約15%
- 所得税 → 毎月の概算(源泉徴収)。12月の年末調整で本当の額に精算される
- 住民税 → 前年の所得で決まった額を12等分。6月から額が変わる
「所得税」の欄が思ったより小さいのは、間違いではありません。そういう仕組みです。
減らせるのは、どこか(今日は入口だけ)
3つのうち、自分で動かせるのは「課税所得」を小さくする控除です。社会保険料は年収で決まるので、ほぼ動かせません。
- iDeCo:掛金の全額が控除。年収400万円なら、所得税5%+住民税10%=掛金の15%が戻る
- ふるさと納税:住民税と所得税から引かれる。実質2,000円
- 医療費控除・生命保険料控除・扶養控除など:年末調整と確定申告で
ここは長くなるので、それぞれ別の記事で書きます。今日は「iDeCoの節税率は”自分の所得税の段+10%”で決まる」ということだけ覚えてください。年収400万円の人の節税率は15%、年収800万円の人は30%。同じiDeCoでも、効き方は段で変わります。
正直に言うと
「年収400万円で税率20%」の誤解は、たぶん「所得税の税率表」と「手取りの減り方」を混ぜていることから来ています。手取りは額面の79%。たしかに21%減っている。でも、その21%の7割は社会保険料で、税金は3割です。
そして社会保険料は、傷病手当金や出産・育休の給付、年金の掛金です。捨てているお金ではない。昨日の信託報酬の記事で「コストは自分で選べる」と書きましたが、社会保険料は選べないかわりに、民間の保険では買えない保障がついている。ここは正直に、そう思っています。
誤解したままだと、「年収を上げると損」「副業すると税率が上がって損」と、稼ぐことにブレーキがかかります。上の段の税率は、増えた分にしかかかりません。稼いだ分は、必ず手取りも増えます。
今日やること
ひとつだけです。
直近の給与明細を出して、「所得税」「住民税」「社会保険料の合計」の3つを、額面で割ってください。
年収400万円なら、だいたい1.4%・4.4%・14.7%になるはずです。この3つの数字を1回見ておくと、「税率20%」という言葉に、もう振り回されなくなります。
まとめ
- 所得税は課税所得の「段」ごとにかかる。課税所得400万円なら80万円ではなく37万円
- 課税所得は年収から給与所得控除・社会保険料・基礎控除を引いた残り。年収400万円なら113万円
- 年収400万円の所得税は約5.8万円(1.4%)。5%の段だけ。20%の段は年収約674万円から
- 住民税は一律10%+5,000円。控除が小さいので所得税より大きい(17.7万円)。前年の所得に翌年6月から
- 社会保険料は14.69%(58.8万円)で3つの中で最大。会社も同額を負担。中身は年金・医療・雇用の保険
- 手取りは年収400万円で318万円(79%)。稼ぐほど損にはならない
- 減らせるのは控除。iDeCoの節税率は「自分の段+10%」
給料から引かれるものは、税金2つと保険1つ。いちばん大きいのは保険で、いちばん小さいのが所得税です。順番を知っておくだけで、お金の話がずいぶん見えやすくなります。
※2026年9月25日:令和8年度税制改正(2026年分から基礎控除104万円)を反映していなかったため、所得税・課税所得・手取りの数字を修正しました。
※本記事は2026年9月時点の公表情報にもとづきます。試算は令和8年分の所得税(令和8年度税制改正による基礎控除104万円を反映)、住民税は同じ年の所得を前提にした標準税率、社会保険料は協会けんぽ東京支部の令和8年度料率・厚生年金18.3%・雇用保険0.5%を年収に掛けた概算で、独身・40歳未満・扶養なし・他の控除なしの場合です。実際の額は標準報酬月額の等級、都道府県、健康保険組合、家族構成、各種控除で変わります。この記事は個別の助言ではありません。
コメント