昨日は親の介護のお金でした。今日は反対側、子どもが生まれるときのお金です。家計のいちばん上と、いちばん下。どちらも「制度を知っているかどうか」で数百万円変わります。
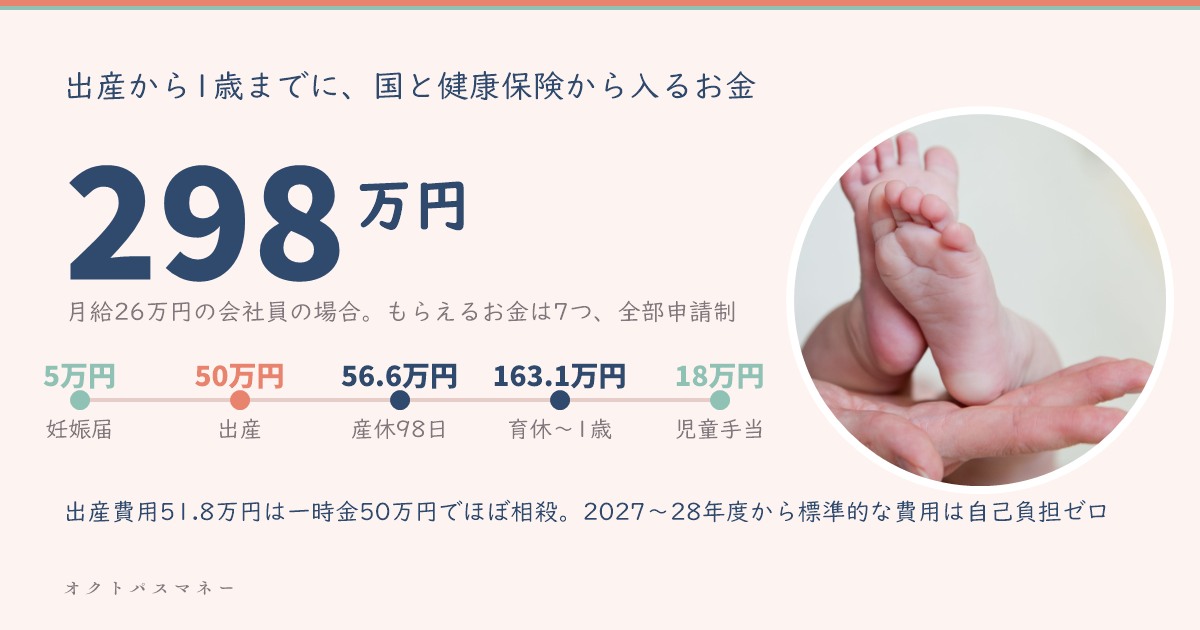
出産費用は上がり続けていて、いまは平均51.8万円。「産むだけで50万円」という話を聞いて不安になる方が多いのですが、出産から1歳までに、国と健康保険から入ってくるお金を足すと、月給26万円の会社員なら298万円になります。
出産でもらえるお金は7つあります。全部、申請しないと入りません。1つずつ、金額まで計算します。
- 出産費用の平均51.8万円と、出産育児一時金50万円の関係
- 2026年5月に成立した「出産費用の無償化」は、いつから・どこまでか
- 出産でもらえる7つのお金と、それぞれの金額
- 月給26万円の会社員が産休〜育休1年でもらう220万円の内訳
- 育休中の手取りは「給料の67%」ではなく「手取りの84%」という計算
- 出産から1歳までに入る298万円の表
先に結論
- 出産費用51.8万円は、一時金50万円でほぼ相殺。差額は約1.8万円(個室や無痛分娩は別)
- 2027〜28年度から、正常分娩の標準的な費用は自己負担ゼロになる(2026年5月29日 改正健康保険法成立)
- 会社員の妻(月給26万円)が産休98日+育休1歳まで取ると、健康保険と雇用保険から約220万円。非課税で、社会保険料も免除
- 育休中の月17.4万円は、通常の手取り20.8万円の84%。夫が産後パパ育休を28日取れば、その間は手取り10割
- 出産から1歳までの公的なお金は合計約298万円。ただし全部「申請制」
出産費用51.8万円と、一時金50万円
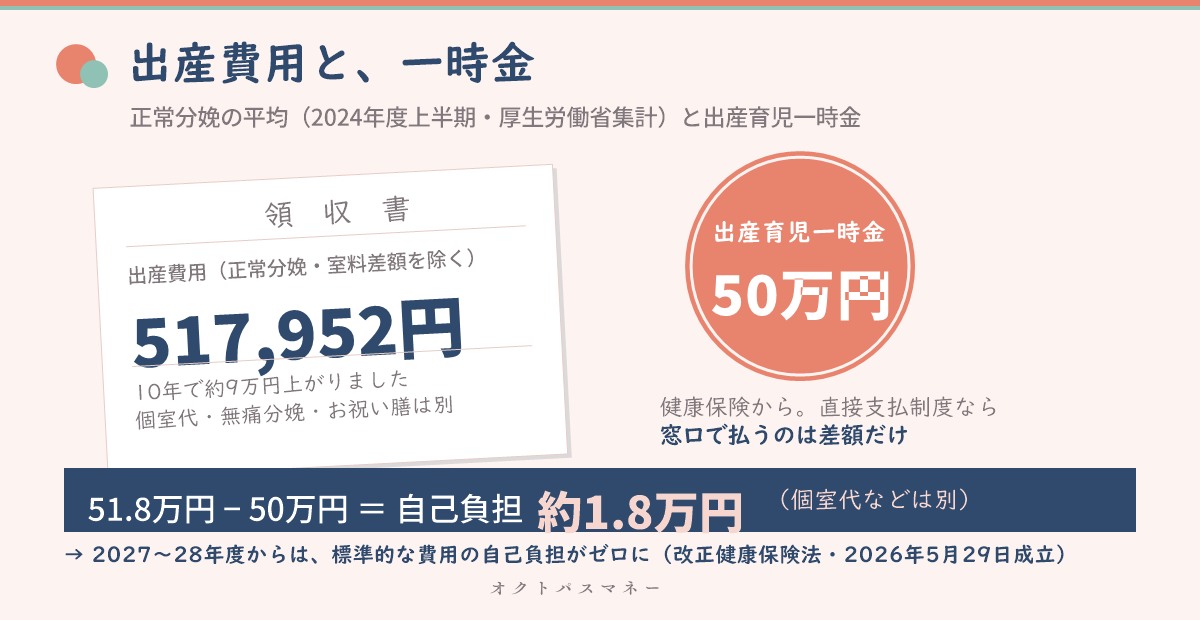
厚生労働省の集計では、正常分娩の出産費用(室料差額などを除く)の平均は、2024年度上半期で51万7,952円。10年で9万円近く上がっています。
これに対して、健康保険から出る出産育児一時金は1児につき50万円(2023年4月〜)。「直接支払制度」を使えば、病院が健康保険に直接請求するので、窓口で払うのは差額だけです。
平均的な出産なら、自己負担はこの程度。ただし個室代・無痛分娩・お祝い膳などは上乗せになります
そして、この仕組み自体が変わります。2026年5月29日に改正健康保険法が成立し、正常分娩の「標準的な費用」に自己負担がかからないようにすることが決まりました。施行は公布(6月5日)から2年以内なので、2027年度か2028年度。いま妊娠中の方は、現行の一時金50万円のままです。
無償になるのは「標準的な費用」だけです。帝王切開は今までどおり保険診療(3割負担、高額療養費の対象)、個室代や無痛分娩の追加費用は引き続き自己負担の見込みです。
出産でもらえるお金は、7つ
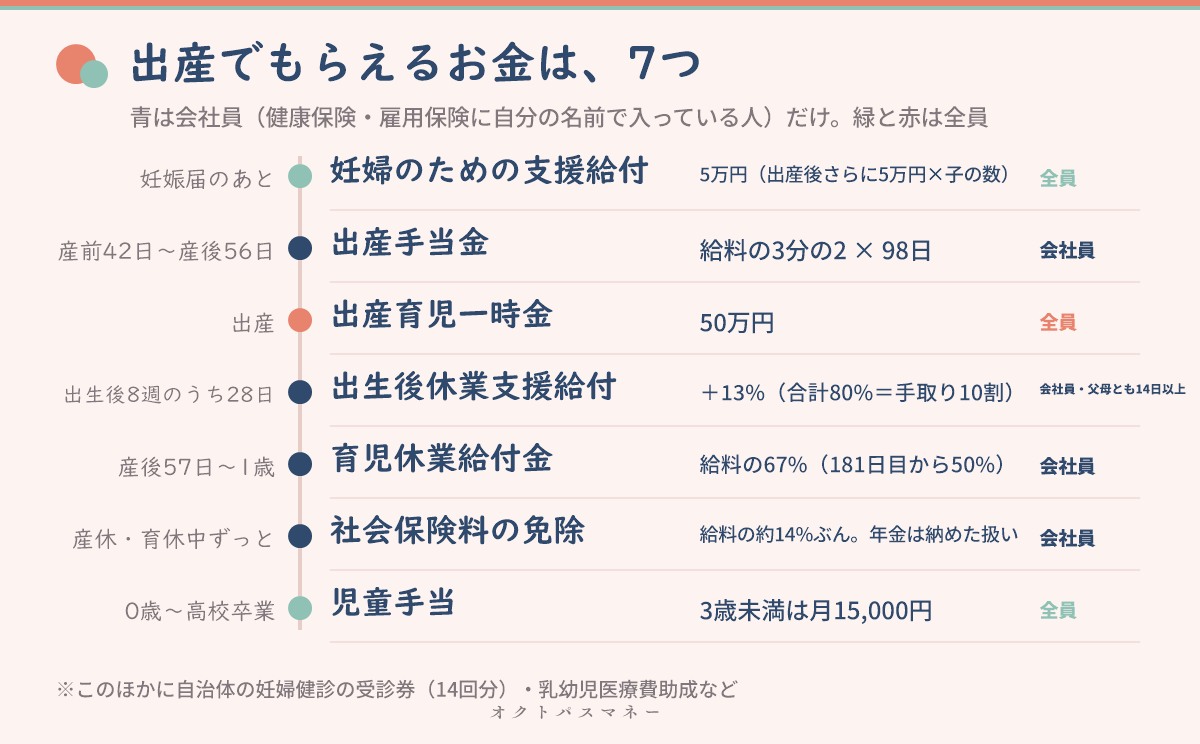
時系列で並べます。上の4つは会社員(健康保険・雇用保険に自分の名前で入っている人)だけ、下の3つは全員です。
| いつ | 何が | いくら | 誰が |
|---|---|---|---|
| 産前42日〜産後56日 | ①出産手当金(健康保険) | 給料の3分の2×98日 | 会社員の母 |
| 産後57日〜1歳 | ②育児休業給付金(雇用保険) | 給料の67%(181日目から50%) | 会社員の父母 |
| 出生後8週間のうち28日 | ③出生後休業支援給付(雇用保険・2025年4月〜) | +13%(合計80%=手取り10割) | 父母とも14日以上休むと |
| 産休・育休中ずっと | ④社会保険料の免除 | 健康保険+厚生年金の本人負担(給料の約14%) | 会社員の父母 |
| 妊娠届のあと/出産のあと | ⑤妊婦のための支援給付(2025年4月〜) | 5万円+5万円×子の数 | 全員 |
| 出産 | ⑥出産育児一時金 | 50万円 | 全員 |
| 0歳〜高校卒業 | ⑦児童手当(2024年10月〜所得制限なし) | 3歳未満は月15,000円 | 全員 |
⑤の妊婦のための支援給付は、2025年4月に法律にもとづく制度になったもので、妊娠届を出したあとに5万円、出産後(胎児の数の届出後)に5万円×人数。⑦の児童手当は、教育費の記事で「0歳から高校卒業まで全額よけると234万円」と書いた、あれです。
そしてここに自治体の分が乗ります。妊婦健診の受診券(14回分)、乳幼児の医療費助成、自治体によっては出産祝い金。これは住んでいる市区町村で差が大きいので、母子健康手帳をもらうときに窓口で「もらえるもの全部」を聞いてください。
月給26万円の会社員が、産休〜育休1年でもらう額
数字にします。妻は月給26万円(額面)の会社員。産前42日から休み、産後56日のあと育休に入って、子が1歳になる前日まで休むとします。
①出産手当金|56.6万円
5,780円 × 98日(産前42日+産後56日)= 566,440円
②③育児休業給付金+出生後休業支援給付|163.1万円
産後57日目から1歳の前日まで、308日。雇用保険の育児休業給付金は、休業前の賃金日額(26万円÷30=8,667円)に対して、最初の180日が67%、181日目からは50%です。
| 期間 | 月額 | 合計 |
|---|---|---|
| 最初の180日(67%) | 174,200円 | 1,045,200円 |
| 181日目〜1歳まで128日(50%) | 130,000円 | 554,667円 |
| 出生後休業支援給付(28日×13%) | — | 31,547円 |
| 育休の合計 | 1,631,414円 |
※出生後休業支援給付は、父母がともに出生後8週間のうちに14日以上の育休を取ると出ます(父が無職・自営業などの場合は母単独でも可)。給付には上限があり、2026年8月〜2027年7月は月332,454円(67%時)です。
④社会保険料の免除|47.8万円ぶん
産休・育休中は、健康保険料と厚生年金保険料が免除されます。本人負担分は給料の約14%なので、月給26万円なら月36,790円。13か月で約47.8万円。しかも免除された期間も、年金は納めた扱いになります。
これが、傷病手当金との最大の違いです。傷病手当金は休職中も社会保険料を払い続けますが、産休・育休は払わなくていい。
足すと、220万円
全額非課税。さらに社会保険料47.8万円が免除。
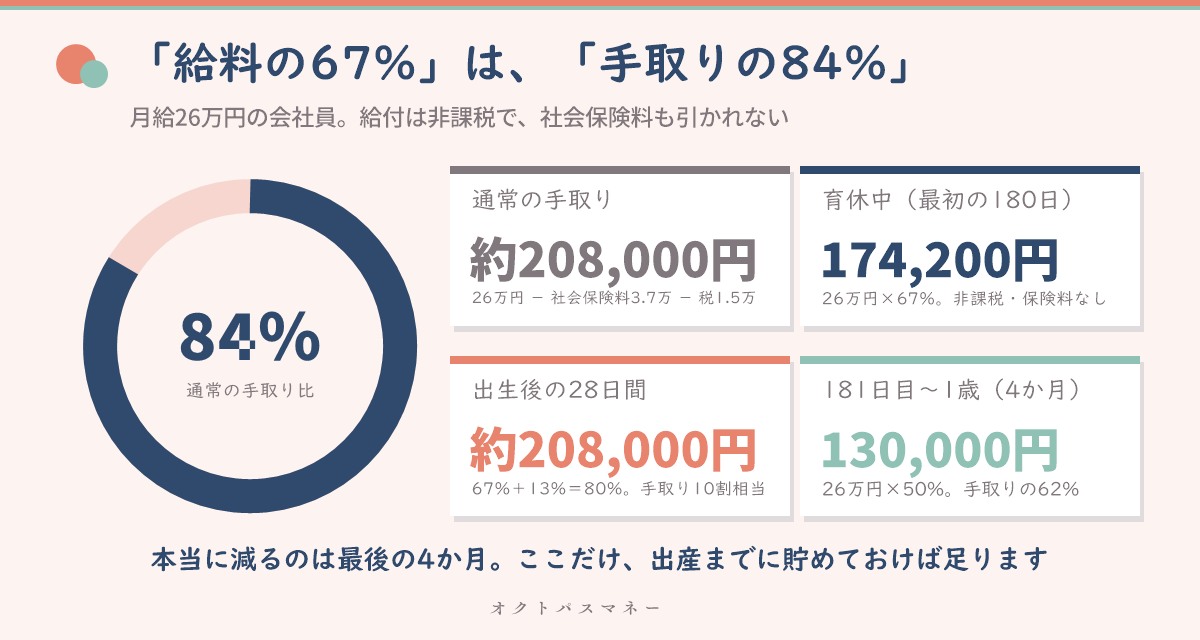
「給料の67%」は、「手取りの84%」です
「育休中は給料の3分の2に減る」と聞くと、生活が3割苦しくなるように感じます。でも比べる相手が違います。給付は非課税で、社会保険料も引かれません。だから比べるべきは額面ではなく手取りです。
| 月給26万円の場合 | 手元に残る額 | 通常比 |
|---|---|---|
| 通常の手取り(社会保険料約3.7万円+税約1.5万円を引いて) | 約208,000円 | 100% |
| 育休中(67%・非課税・保険料なし) | 174,200円 | 84% |
| 出生後28日(67%+13%=80%) | 約208,000円 | 約100% |
| 181日目以降(50%) | 130,000円 | 62% |
最初の半年は手取りの84%。出生後の28日間は、ほぼ10割。ここまでは「生活が3割苦しくなる」わけではありません。
本当に減るのは181日目以降の50%の期間です。手取りの62%。ここは、生後7か月から1歳までの約4か月。この4か月をどう乗り切るかが、家計の設計になります。
父の産後パパ育休は「取らない理由がない」
夫(月給37万円)が、出生後8週間のうちに28日の産後パパ育休を取ると、67%+13%=80%で約27.6万円(非課税・保険料免除)。手取りとほぼ同じ額が入りながら、28日家にいられる。お金の面では、取らない理由がありません。妻の出生後休業支援給付(+13%)も、夫が14日以上取ることが条件です。
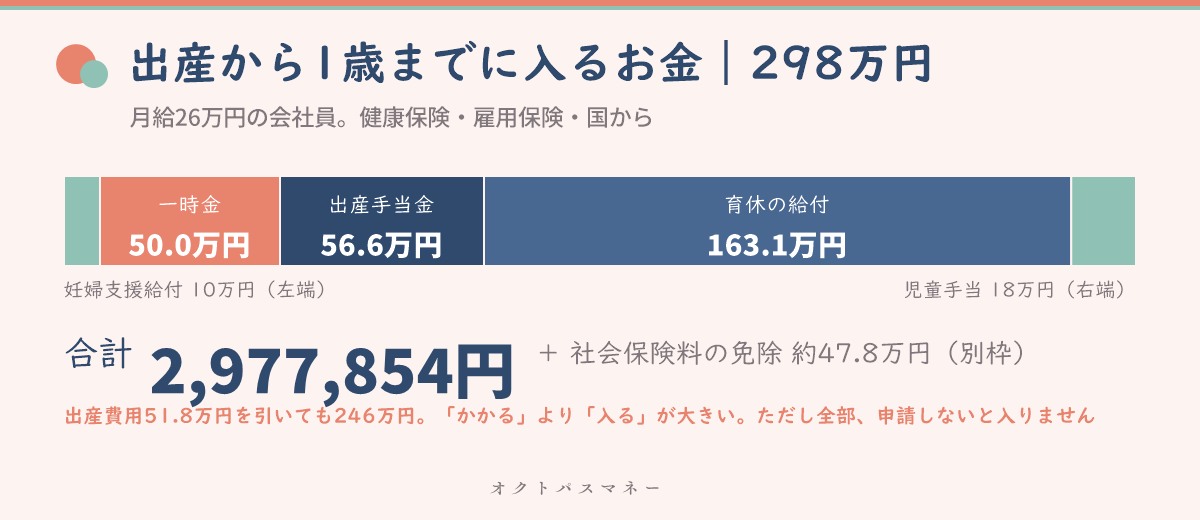
出産から1歳までに入るお金|298万円
| 入ってくるお金 | 金額 |
|---|---|
| 妊婦のための支援給付(5万円+5万円) | 100,000円 |
| 出産育児一時金 | 500,000円 |
| 出産手当金(98日) | 566,440円 |
| 育児休業給付金+出生後休業支援給付 | 1,631,414円 |
| 児童手当(0歳の12か月) | 180,000円 |
| 合計 | 2,977,854円 |
| (別枠)社会保険料の免除 | 約478,000円 |
出産費用51.8万円を引いても、246万円。「産むのにお金がかかる」の実態は、「産む前後に、働けない期間の収入をどう埋めるか」です。そして会社員なら、その大部分は制度で埋まっています。
逆に、この表の上4つ(出産手当金・育休給付・免除)は、健康保険と雇用保険に自分の名前で入っている人だけです。扶養内のパート、自営業・フリーランスの方には出ません。その場合は一時金50万円+支援給付10万円+児童手当が軸になるので、産前産後の収入減は貯金で受け止める設計が要ります。
正直に言うと
298万円入るのに、育休中に貯金が減る家庭は多いです。理由は2つ。
1つめは、振込が遅いこと。出産手当金は産後に申請してから振込まで1〜2か月。育休給付の初回は、育休開始から2〜3か月後が普通です。産休に入ってから最初のお金が入るまで、3か月近く収入ゼロの期間ができます。ここは生活防衛資金の出番です。「入る」と「振り込まれる」は別です。
2つめは、0〜2歳の保育料。国の無償化は3〜5歳が対象で、0〜2歳は住民税非課税世帯だけ。復職後の保育料は世帯の所得で決まり、自治体の差も大きい。1歳で復職する前に、自分の自治体の保育料表を見ておいてください。
そして、医療保険は要りません。医療保険の記事で書いたとおり、帝王切開になっても保険診療で高額療養費が効きます。出産のために保険に入る必要はなく、その保険料を「振込までの3か月」の貯金に回すほうが確実です。
今日やること
ひとつだけです。
自分(と配偶者)の月給に0.67をかけてください。
それが、育休中に毎月入る額です。その額で家賃と生活費が回るか。回らないなら、差額×4か月(50%の期間)を出産までに貯める。この計算だけで、育休の不安の大半は「数字」になります。
まとめ
- 出産費用の平均は51.8万円、一時金50万円でほぼ相殺。2027〜28年度から標準的な費用は自己負担ゼロ
- もらえるお金は7つ。出産手当金・育休給付・出生後休業支援・社保免除は会社員だけ、支援給付10万・一時金50万・児童手当は全員
- 月給26万円なら産休98日で56.6万円、育休1歳までで163.1万円。合計220万円、非課税
- 育休中の月17.4万円は手取りの84%。出生後28日はほぼ10割。減るのは181日目以降の4か月
- 出産から1歳までに298万円。ただし全部申請制で、振込は2〜3か月遅れる
- 夫の産後パパ育休28日は手取り10割相当。取らない理由がない
出産のお金は「かかる」より「入る」のほうが大きい。知らないと入らないお金が、298万円。母子健康手帳をもらう日に、この表を持って窓口へ行ってください。
※本記事は2026年9月時点の公表情報にもとづきます。出産費用は厚生労働省集計の2024年度上半期・正常分娩の平均(室料差額等を除く)です。出産手当金・育児休業給付の額は、標準報酬月額と休業開始時賃金日額を26万円÷30として当ブログが計算した概算で、実際は直近の賃金・加入先・上限額により異なります。手取りの比較は社会保険料率約14%・税約1.5万円の仮定です。出産費用の無償化の施行日・給付の詳細は今後の政令等で決まります。自治体の助成は市区町村により異なります。この記事は個別の助言ではありません。
コメント