
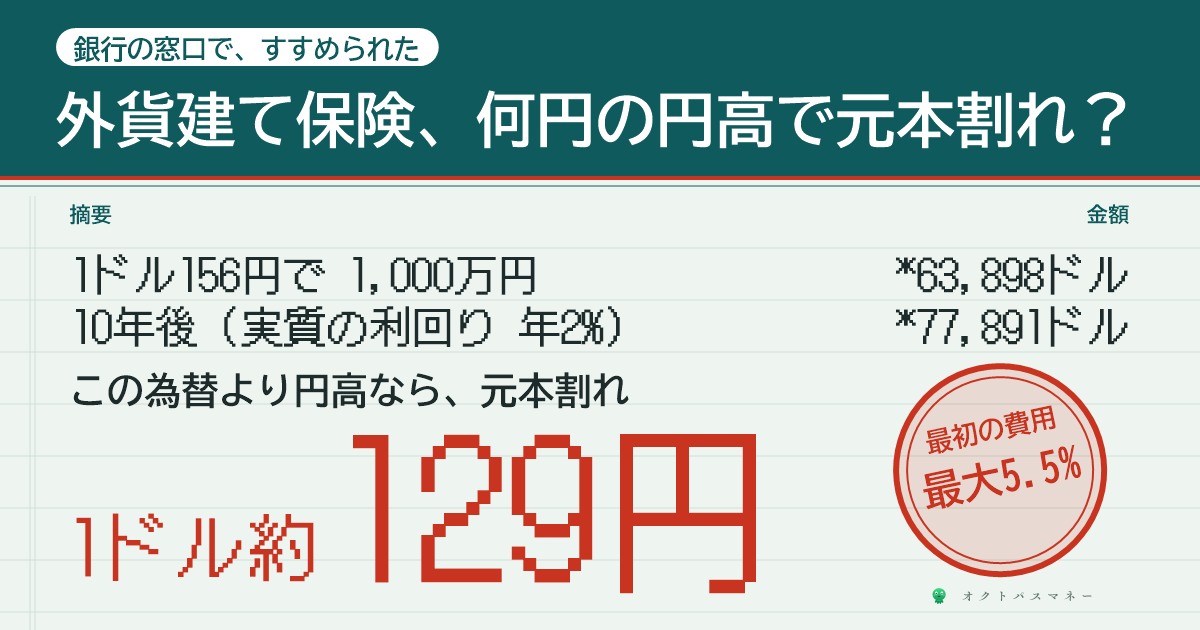
定期預金の満期や退職金の入金をきっかけに、銀行の窓口で「ドル建ての保険」をすすめられることがあります。円の預金より利率が高く、亡くなったときの保障もつく、という説明が多いはずです。
その外貨建て保険で、運用の損益がプラスになっている人の割合が下がっています。金融庁が2026年8月に公表したレポートによると、2024年3月末に約8割だった割合は、2025年3月末には7割弱になりました。理由は為替の動きなどです(金融庁「2026年 保険モニタリングレポート」)。
この記事では、窓口で渡される「重要情報シート」の欄に沿って、費用と元本割れの条件を読んでいきます。そのうえで、2026年9月の平均に近い1ドル156円で1,000万円を払い込んだ場合に、10年後に何円より円高なら元本割れするかを計算しました。
この記事の要点
| 費用 | ある米ドル建て商品では、保険料から最初に2.5〜5.5%が引かれる。窓口の金融機関には、保険会社から保険料の4.00〜1.00%の手数料が入る |
|---|---|
| 為替 | 1ドル156円で入り、費用を引いたあとの利回りが年2%なら、10年後に1ドル128.9円より円高で元本割れ。為替が動かなくても、往復の為替手数料の分は損になる |
| 乗り換え | 目標に届いて乗り換えると、最初の費用をもう一度払う。金融庁は「ほとんどのケースで経済合理性があるとは言えない」としている |
まず、数字で見る
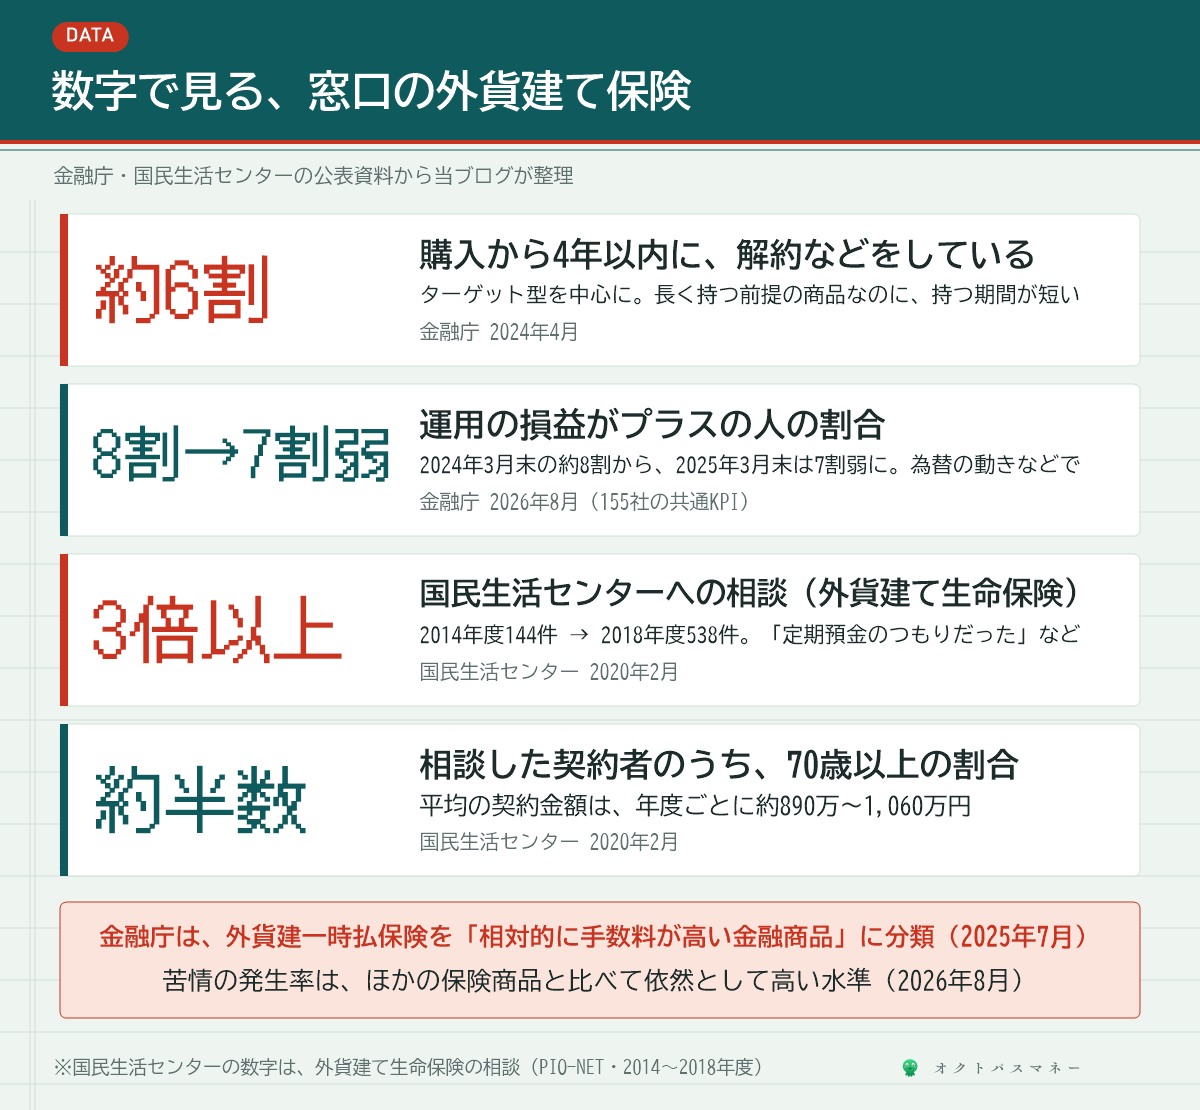
金融庁は2024年4月、外貨建一時払保険を買った人の約6割が、4年以内に解約などをしていると公表しました。長く持つ前提で作られた商品なのに、持つ期間が短くなっているという指摘です。運用を終えた契約を分析すると、利益のほとんどは円安によるもので、解約などにかかる費用(市場価格調整と解約控除)が利益を押し下げていました(金融庁「リスク性金融商品の販売会社等による顧客本位の業務運営に関するモニタリング結果(2023事務年度中間報告)」)。
同じ報告では、多くの販売会社で「元本毀損するとは聞いていない」という苦情が出ていたことも書かれています。金融庁が顧客287人の記録を調べると、全体の2割で、知識や投資経験の不足、投資方針との食い違いが心配される販売でした。苦情が出た人に限ると、その割合は3割近くになります。
国民生活センターにも、外貨建て生命保険の相談が寄せられています。2014年度の144件から2018年度は538件と3倍以上に増え、契約した人の約半数が70歳以上でした。「定期預金のつもりだった」「元本保証と繰り返し説明された」といった相談です(国民生活センター「外貨建て生命保険の相談が増加しています!」)。
金融庁は2025年7月の報告で、外貨建一時払保険を、外国株式や仕組債などと並ぶ「相対的に手数料が高い金融商品」に分類して分析しています。2026年8月のレポートでも、外貨建て保険の苦情の発生率は低い水準ながら、ほかの保険商品と比べると依然として高いとしています。
重要情報シートを、欄ごとに読む
銀行などの窓口で外貨建て保険をすすめられたら、まず「重要情報シート」をもらってください。商品の中身、リスク、費用、やめるときの条件、販売する側が受け取る手数料が、決まった順番で数枚にまとめてある書類です。保険を売る銀行などの代理店での導入率は、2025年8月時点で95%になっています(金融庁「2026年 保険モニタリングレポート」)。
ここでは、ある信用金庫が公開している、米ドル建ての個人年金保険の重要情報シート(2022年11月版)を例に、各欄で確かめたいところを見ていきます。費用の率や利率は商品や時期によって違うので、自分がすすめられた商品のシートで同じ場所を見てください。
1. 商品等の内容:預金ではなく、元本割れすることがある
シートの一番上に、「預金とは異なり、また、元本割れすることがあります」と書かれています。銀行の窓口で扱っていても、外貨建て保険は預金ではなく、保険会社の商品です。預金保険の対象でもありません。
同じ欄には「想定する購入層」も書かれています。例の商品では、「為替変動リスク(外貨建の場合)、金利変動リスクに伴う元本割れを許容できるお客さま」となっていました。元本割れすると困るお金なら、この時点で対象から外れます。
2. リスク:為替が動かなくても、損が出る
外貨建て保険の受取額を円に換えると、払い込んだときの円の金額を下回ることがあります。円高になったときだけではありません。例のシートには「為替レートの変動がなかった場合(契約時の為替レートと同じ)でも、為替手数料分の負担が生じます」と書かれています。
円をドルに替えるときは仲値(TTM)より高いレートで買い、ドルを円に戻すときは仲値より安いレートで売ることになるからです。この記事では、その差を1ドルにつき片道50銭と置いて計算しました。1,000万円なら、ドルに替えるときだけで約3.2万円です。
もう一つが金利のリスクです。利率を固定する期間の途中で解約すると、受け取る額に市場価格調整がかかります。一般に、契約したあとに金利が上がると解約したときの受取額は減り、下がると増えます。ドルのままでも、払い込んだ保険料を下回ることがあります。金融庁の2026年8月のレポートでも、市場価格調整(MVA)に関する苦情が依然として出ているとされています。
3. 費用:最初に保険料の2.5〜5.5%
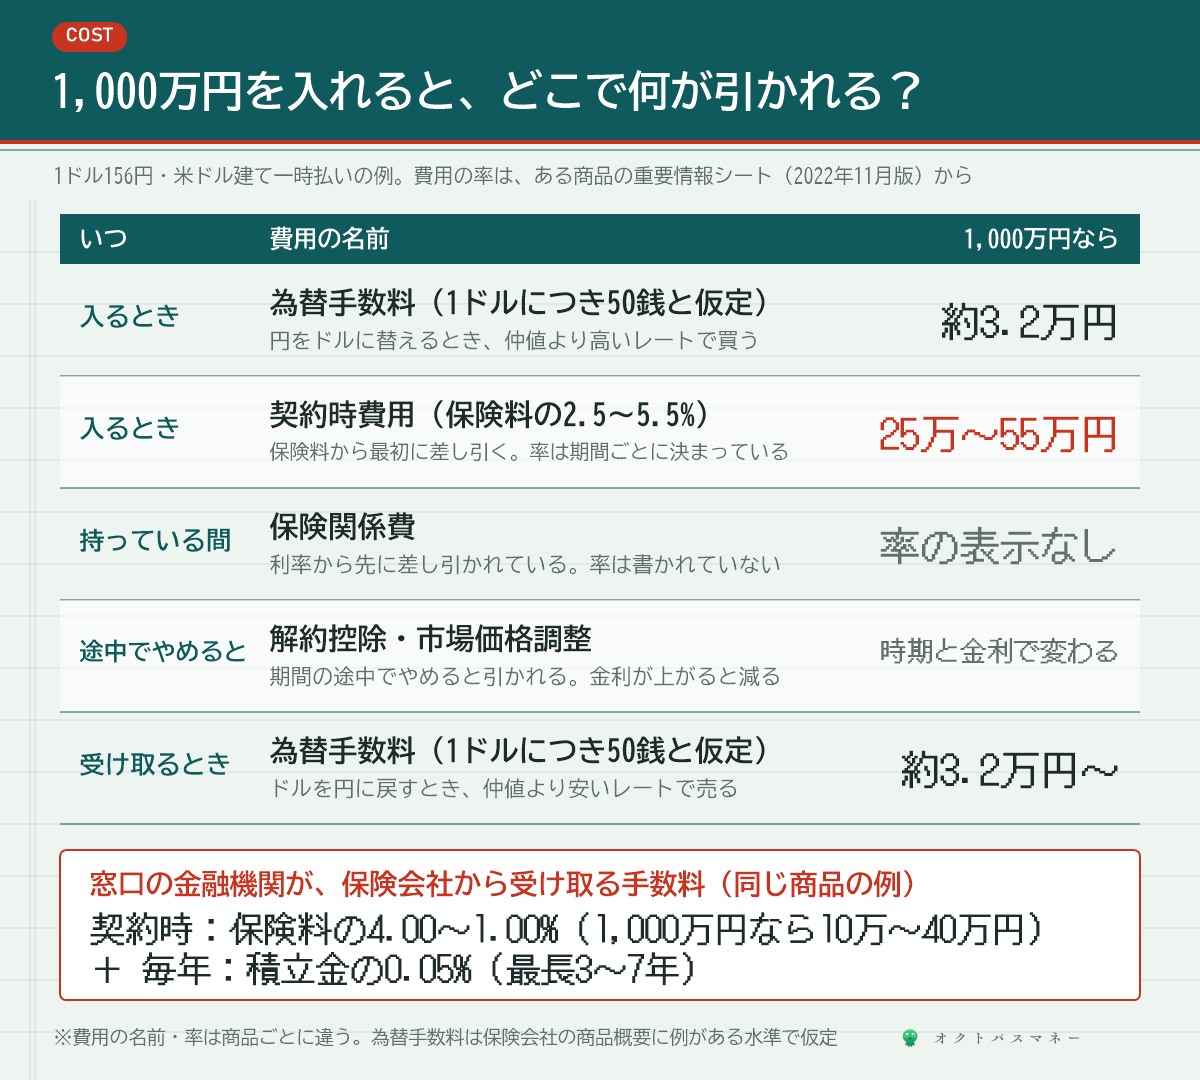
例の商品では、契約のときに、一時払保険料から基本保険金額の5.5〜2.5%(外貨建ての場合)を差し引きます。1,000万円なら25万〜55万円です。率は、利率を固定する期間ごとに決まっています。
持っている間の費用(保険関係費)は、表示される積立利率から先に差し引かれています。率は書かれていません。金融庁は2025年7月の報告で、保険会社は販売手数料を開示している一方、顧客が負担するコストの全体(保険契約関係費の総額)を開示していないと指摘し、開示に向けた業界の取り組みを求めています(金融庁「リスク性金融商品の販売・組成会社による顧客本位の業務運営に関するモニタリング結果」)。
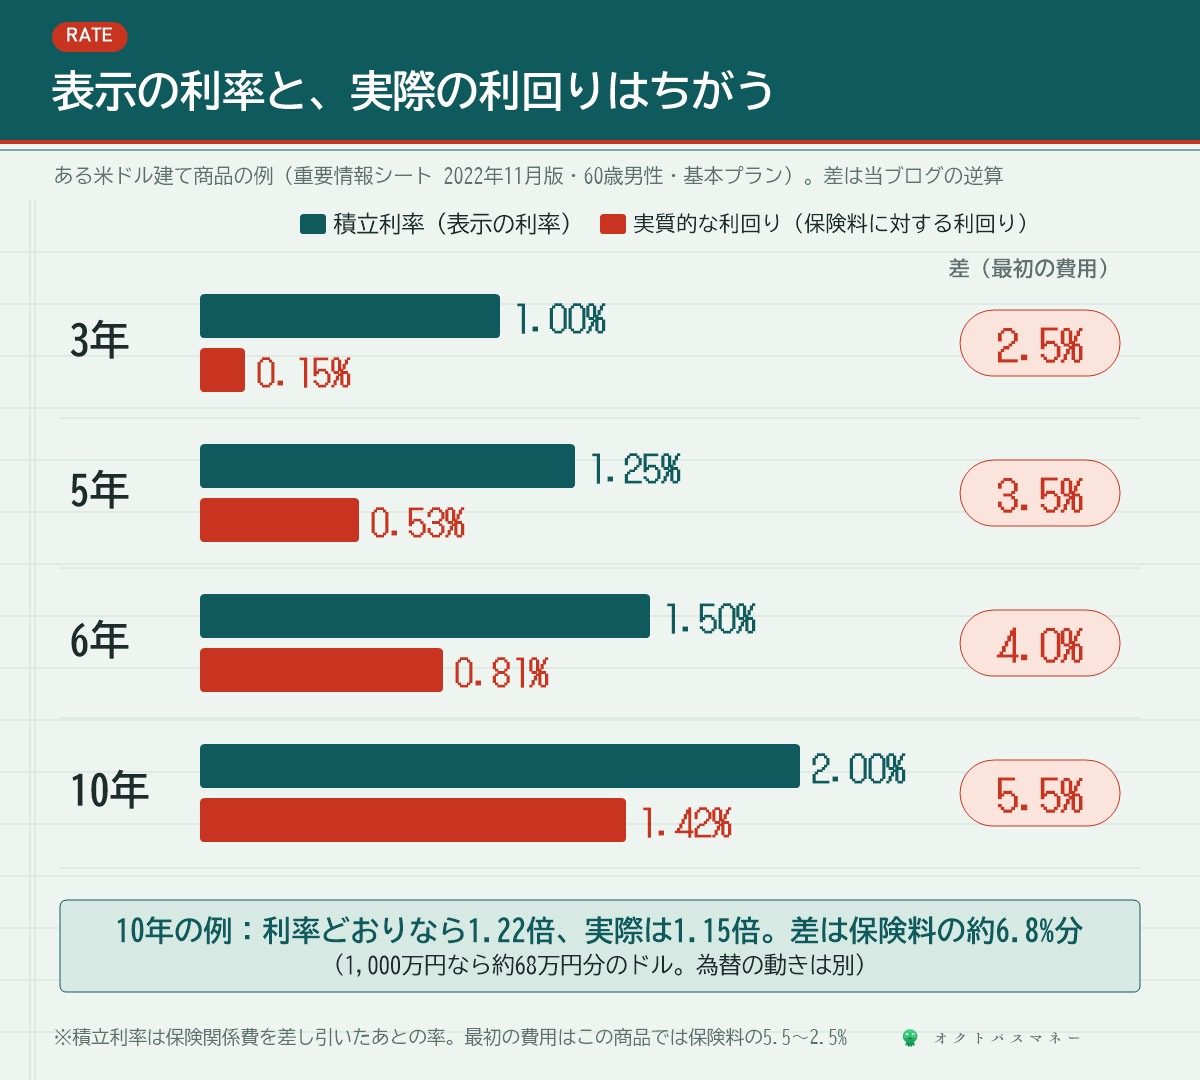
最初に引かれる費用は、利率の数字には表れません。そのため、シートには「実質的な利回り」の欄があります。払い込んだ保険料に対して、満期にいくら受け取れるかを年率にしたものです。例の商品(60歳男性・米ドル)では、利率を10年固定するプランの積立利率2.00%に対して、実質的な利回りは1.42%でした。3年なら1.00%に対して0.15%です。
この2つの数字から逆算すると、差は保険料の2.5%(3年)〜5.5%(10年)で、最初に引かれる費用の率とほぼ同じになります。10年の例では、利率どおりなら満期にドルの額が1.22倍になるところ、実際は1.15倍。差は保険料の約6.8%分です。窓口で利率を聞いたら、同じ商品の「実質的な利回り」も聞いてください。
4. 換金・解約の条件:途中でやめると不利
解約はいつでもできます。ただ例のシートでは、利率を固定する期間の途中で解約すると、市場金利の動きによってドルのままでも一時払保険料を下回ることがあると書かれています。円で受け取れば、さらに為替の影響を受けます。
商品によっては、一定の期間内に解約すると「解約控除」も差し引かれます。いつまで何%かかるかは、設計書の「解約返戻金の推移」の表で、年ごとに確かめられます。4年以内に約6割が解約しているという金融庁の数字を考えると、この欄は読み飛ばさないほうがよさそうです。
5. 利益相反の可能性:窓口が受け取る手数料
シートの後半に、販売する金融機関が保険会社から受け取る手数料が書いてあります。例の商品(米ドル建て・豪ドル建て)では、契約時に一時払保険料の4.00〜1.00%、さらに積立金額の年0.05%を最長3〜7年でした。1,000万円の契約なら、契約時だけで10万〜40万円です。
金融庁の2024年4月の報告によると、重点的に調べた販売会社はすべて、保険会社から受け取る手数料が初年度に大きい「L字型」(例:初年度5.5%、2年目以降0.1%)でした。契約後のフォローの負担に見合っていないことが、乗り換え販売につながる一因と考えられるとしています。2025年7月の報告では、商品ごとに収益の評価をしている銀行ほど、手数料が比較的高い商品を多く売っている傾向も示されました。
手数料が高いこと自体が悪いわけではありません。ただ、すすめる側にも事情があると知ったうえで話を聞くほうが、判断しやすくなります。
何円の円高で元本割れするか、計算しました
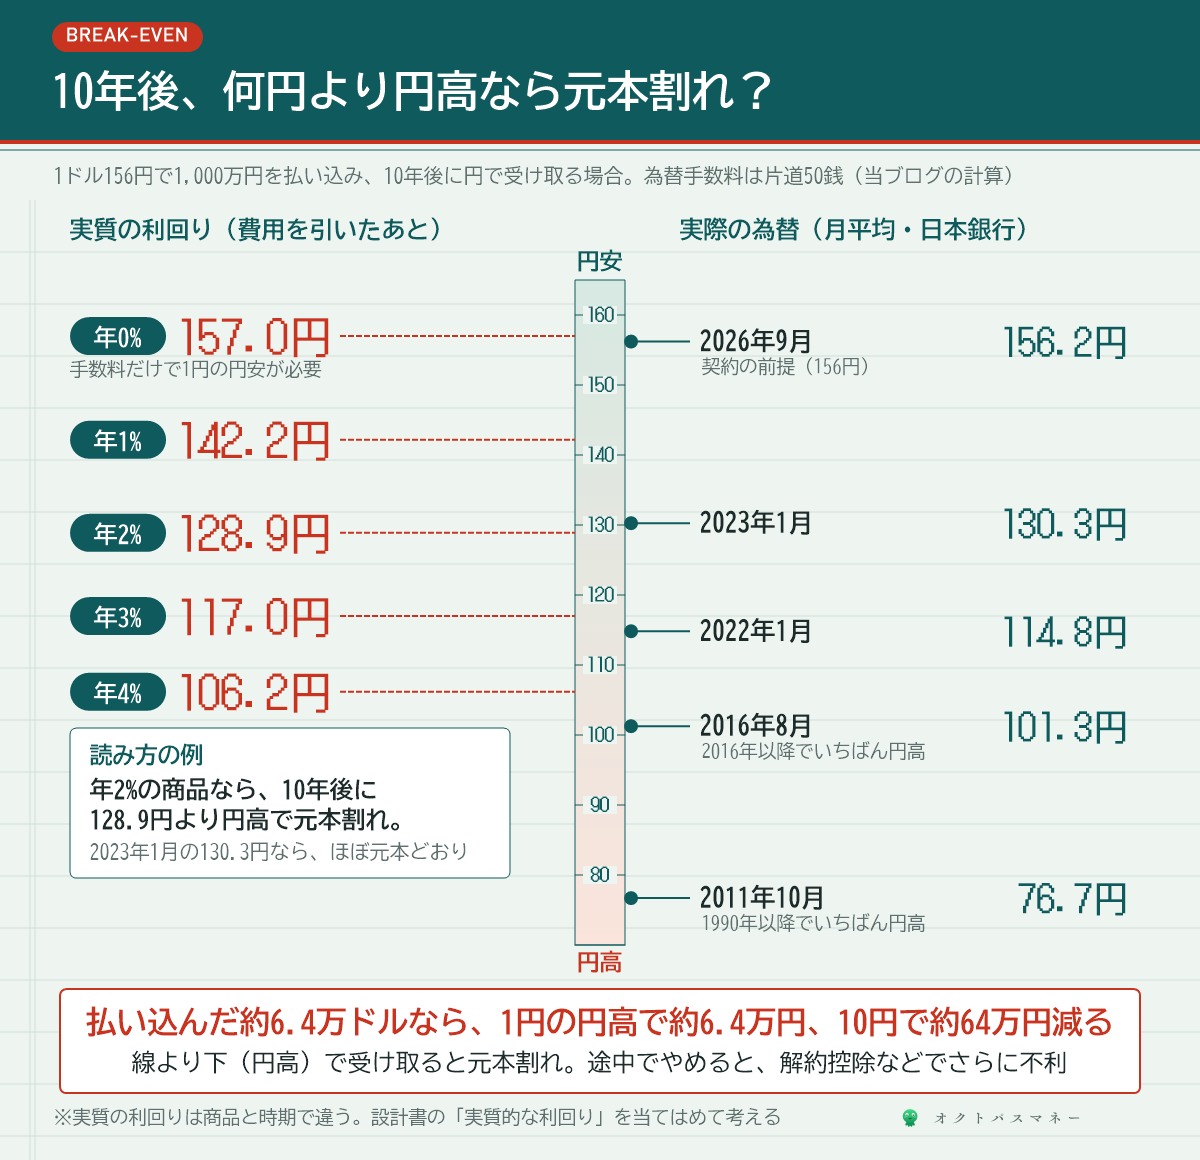
1ドル156円のときに1,000万円を払い込むと、為替手数料(50銭)を含めて156.5円でドルに替えるので、保険料は63,898ドルです。これを、費用を引いたあとの利回り(実質的な利回り)で増やし、満期に円で受け取るとします。受け取るときも50銭の手数料がかかります。元本の1,000万円を下回る為替の境目は、次のとおりです。
| 実質的な利回り(年) | 10年後のドル | 10年後、この為替より円高で元本割れ | 5年後に受け取るなら |
|---|---|---|---|
| 0% | 63,898ドル | 157.0円 | 157.0円 |
| 1% | 70,583ドル | 142.2円 | 149.4円 |
| 2% | 77,891ドル | 128.9円 | 142.2円 |
| 3% | 85,873ドル | 117.0円 | 135.5円 |
| 4% | 94,584ドル | 106.2円 | 129.1円 |
実質的な利回りが0%なら、為替が動かなくても損です。往復の手数料(1ドルにつき1円)の分だけ円安にならないと、元本に届きません。利回りが年2%あれば、10年後に128.9円までの円高には耐えられます。受け取りが5年後なら、境目は142.2円まで上がります。期間が短いほど、円高に耐えられる幅は小さくなります。
では、10年で156円から128.9円へ、2割近い円高は起きるのでしょうか。日本銀行の月平均で見ると、ドル円は2023年1月に130.3円、2022年1月に114.8円、2016年8月に101.3円でした。1990年以降でいちばん円高だったのは、2011年10月の76.7円です。1990年1月〜2016年9月の各月を起点に、10年後と比べると、それだけ円高になっていたのは321回のうち62回(約2割)でした(当ブログの計算)。過去にそうだったからといって、この先も同じとは限りません。
受け取るドルが約6.4万ドルなら、1円の円高で受取額は約6.4万円減ります。10円なら約64万円です。途中で解約すると、ここに解約控除や市場価格調整が加わります。
目標に届いたら、乗り換えをすすめられることがある
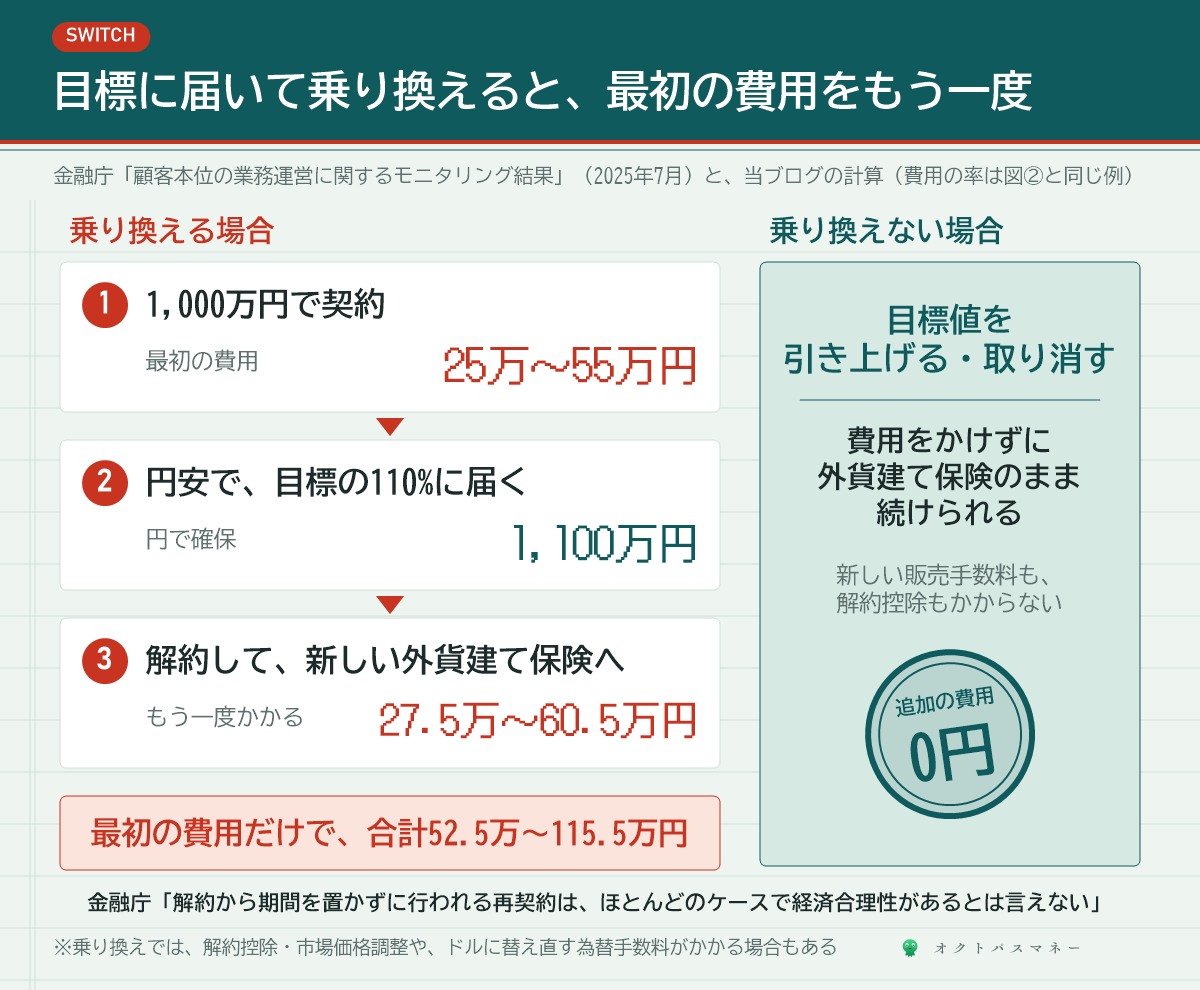
窓口で売られる外貨建て保険の多くは「ターゲット型」です。解約したときの受取額が、自分で決めた目標値(たとえば払い込んだ円の110%)に届くと、自動的に円で運用成果を確保し、円建ての終身保険などに移ります。
金融庁によると、目標値を110%以下にしている契約の割合が高い販売会社は今も多く、目標に届いて解約した人に、また外貨建ての保険を売る「乗り換え販売」が続いています。乗り換えると、解約控除や市場価格調整が差し引かれ、新しい契約の販売手数料がもう一度かかります。金融庁は、解約から間を置かない再契約は「ほとんどのケースで経済合理性があるとは言えない」としています(2025年7月)。
例の商品の率で計算すると、1,000万円で契約して最初に25万〜55万円、110%(1,100万円)に届いて乗り換えると、また27.5万〜60.5万円です。最初の費用だけで、合計52.5万〜115.5万円になります。
外貨建て保険のまま持ち続けたいなら、目標値をあらかじめ引き上げたり取り消したりすれば、費用をかけずに契約を続けられます(同)。目標に近づいたら、乗り換えの話を聞く前に、この方法を確かめてください。
契約する前に、窓口で聞く4つのこと
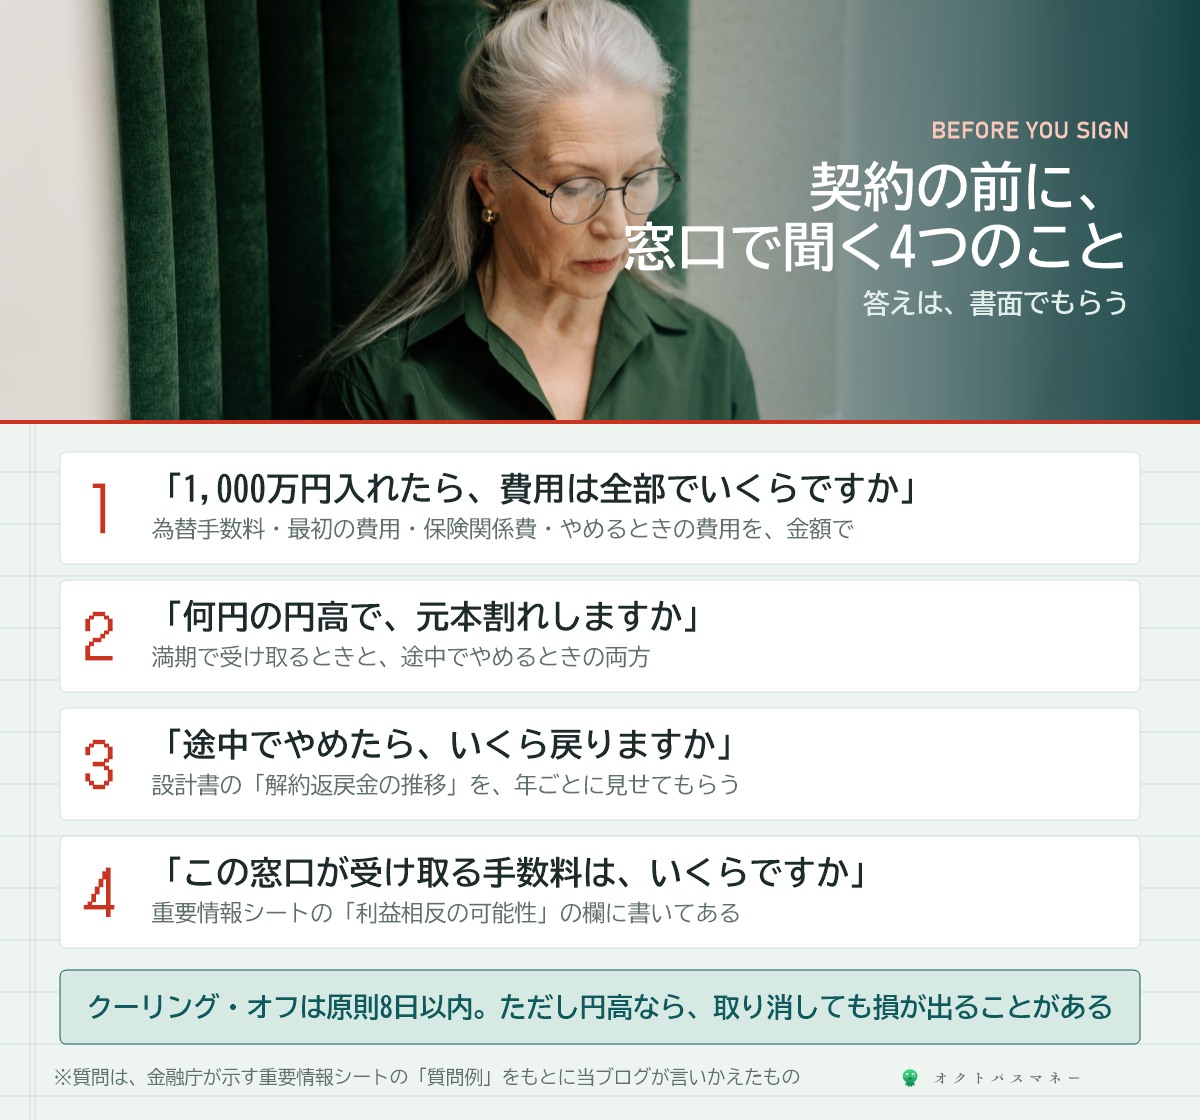
重要情報シートには、客が販売員に聞くための「質問例」も載っています。「この商品を購入した場合、どのようなフォローアップを受けることができるのか」「費用がより安い類似商品はあるか」といったものです。その中から、外貨建て保険で特に大事なものを4つに絞りました。
- 「1,000万円入れたら、費用は全部でいくらですか」 為替手数料、最初の費用、保険関係費、途中でやめたときの費用を、率ではなく金額で
- 「何円の円高で、元本割れしますか」 満期で受け取るときと、途中でやめたときの両方を
- 「途中でやめたら、いくら戻りますか」 設計書の「解約返戻金の推移」を年ごとに
- 「この窓口が受け取る手数料は、いくらですか」 シートの「利益相反の可能性」の欄で確かめられます
答えは口頭ではなく、書面や設計書で確認してください。その場で決める必要はありません。
契約したあとで考え直したくなったら、クーリング・オフがあります。例の商品では、申込日か、一時払保険料を保険会社が受け取った日の、いずれか遅い日から8日以内に、書面か電磁的記録で申し出ることができます。ただし国民生活センターには、クーリング・オフをしても円高で損失が出たという相談も寄せられています。困ったときは、消費者ホットライン「188」で近くの消費生活センターを案内してもらえます。
外貨建て保険が向く人、向かない人
- 向く人:10年以上使う予定のないお金で、円高で元本割れしても生活に困らない。将来ドルで使う予定がある。保険の仕組みと費用を、自分の言葉で説明できる
- 向かない人:数年以内に使うお金(生活費、医療や介護の費用、お孫さんの進学祝いなど)。定期預金と同じように元本が守られると思っている。「今日中に」「今月までに」と急かされている
相続のときの死亡保険金の非課税枠(500万円×法定相続人の数)を使いたい、という理由で入る人もいます。ただ、この枠は外貨建てに限らず、円建ての保険でも使えます(国税庁「No.4114 相続税の課税対象になる死亡保険金」)。
「ドルで増やしたい」が目的なら、保険の形にこだわる必要はありません。費用の差が長い期間でどれだけ効くかは、信託報酬0.07%と1.07%の記事で計算しています。元本割れを避けたいなら、個人向け国債の記事のように、円のままで金利が上がってきた商品もあります。
このブログの考え
外貨建て保険は、悪い商品というわけではありません。ただ、「保険」「ドル」「運用」の3つを1つにまとめた分、費用が見えにくい商品です。窓口で数字を聞いて、それでも納得できるなら選べばいい。説明を聞いてもわからないなら、わからないまま入らないことがいちばんの守りになります。
定期預金の満期や退職金は、家族の大きなお金です。夫婦で使い道を話すときは、夫婦のお金の分け方の記事も参考にしてください。年金を繰り下げて待つ間の生活費に充てるお金なら、為替で目減りしない置き場所のほうが安心です(年金の繰下げの記事)。お孫さんへのお小遣いや進学祝いのように、近いうちに渡すお金も同じです(子どものお小遣いの記事)。
よくある質問
Q. 「元本保証です」と言われました。本当ですか?
外貨建て保険は、円で見た元本は保証されていません。例のシートにも「本商品は、円建の元本が保証されず、損失が生じるリスクがあります」とあります。死亡保険金などがドルの額で保証されている商品はありますが、円に換えたときの額は為替で変わります。説明と書面が違うときは、書面のほうを確かめてください。
Q. もう入っています。すぐ解約したほうがいいですか?
すぐに解約するのが得とは限りません。途中で解約すると、解約控除や市場価格調整がかかる場合があり、すでに引かれた最初の費用は戻りません。まず保険証券と設計書で、いま解約したらいくら戻るか(円とドルの両方)、いつから解約控除がかからなくなるかを確かめてください。目標値をいくらに設定しているかも、保険会社に問い合わせればわかります。
Q. 親が契約していたことがわかりました。どうすればいいですか?
まず保険証券で契約日を確かめ、クーリング・オフの期間内なら早めに手続きをしてください。期間を過ぎていても、説明と契約の内容が違うと感じたら、消費者ホットライン「188」や、生命保険協会の「生命保険相談所」に相談できます。親とお金の話をするときの順番は、親と話すお金の記事にまとめています。
Q. 一時払保険料は、生命保険料控除の対象になりますか?
例のシートでは、一時払保険料は一般の生命保険料控除の対象とされています。ただし控除されるのは払い込んだ年の分だけで、上限もあります。2026年分からの控除額は生命保険料控除の記事で計算しました。1,000万円を払い込んでも控除額は上限までなので、控除を理由に選ぶほどの差にはなりません。
外貨建て保険の販売・解約・苦情の状況は、金融庁「2026年 保険モニタリングレポート」(2026年8月)、「リスク性金融商品の販売・組成会社による顧客本位の業務運営に関するモニタリング結果」(2025年7月1日)、「リスク性金融商品の販売会社等による顧客本位の業務運営に関するモニタリング結果(2023事務年度中間報告)」(2024年4月3日)、相談の状況は国民生活センター「外貨建て生命保険の相談が増加しています!」(2020年2月20日)によります。費用・利回り・販売手数料・クーリング・オフの例は、多摩信用金庫が公開している第一フロンティア生命「プレミアカレンシー3」の重要情報シート(2022年11月版)から引用しました。為替は、日本銀行の時系列統計データ(東京市場 ドル・円 スポット 17時時点/月中平均)を2026年10月21日に取得しました。元本割れの境目は、1ドル156円・為替手数料は片道50銭と仮定し、実質的な利回りで増えたドルを満期に円に換える条件で当ブログが計算したもので、税金は考慮していません。
※本記事は2026年10月時点の公表情報にもとづきます。費用や利率、為替手数料、クーリング・オフの条件は、商品・時期・販売会社によって異なります。ご自身の契約の内容は、保険証券・設計書・重要情報シートでご確認ください。この記事は特定の金融商品をすすめるものではなく、広告を含みません。
コメント