
11月は、預金の金利が上がる月です。三菱UFJ銀行・三井住友銀行・みずほ銀行の3メガバンクは、11月2日から普通預金の金利を年0.40%から年0.50%に引き上げます。ゆうちょ銀行も、11月9日から通常貯金の金利を年0.40%から年0.50%にします。日本銀行が9月18日に政策金利を1.25%程度に引き上げたことを受けたものです(日本銀行「金融市場調節方針の変更について」)。
一方で、住宅ローンの変動金利のもとになる「短期プライムレート」も上がります。この記事では、11月に金利が変わる日を整理したうえで、預金の利息がいくら増えるか、物価と比べるとどうか、住宅ローンがある家では差し引きでどうなるかを計算しました。
この記事のポイント
- 普通預金に100万円あると、1年の利息は税引前で4,000円から5,000円に。税引後では797円増える
- ただし物価は1年で2.1%上がっていて、利息では追いつかない
- 変動金利の住宅ローンがある家は、預金の利息よりローンの利息のほうが大きく増え、差し引きでマイナスになりやすい
11月、金利が変わる日
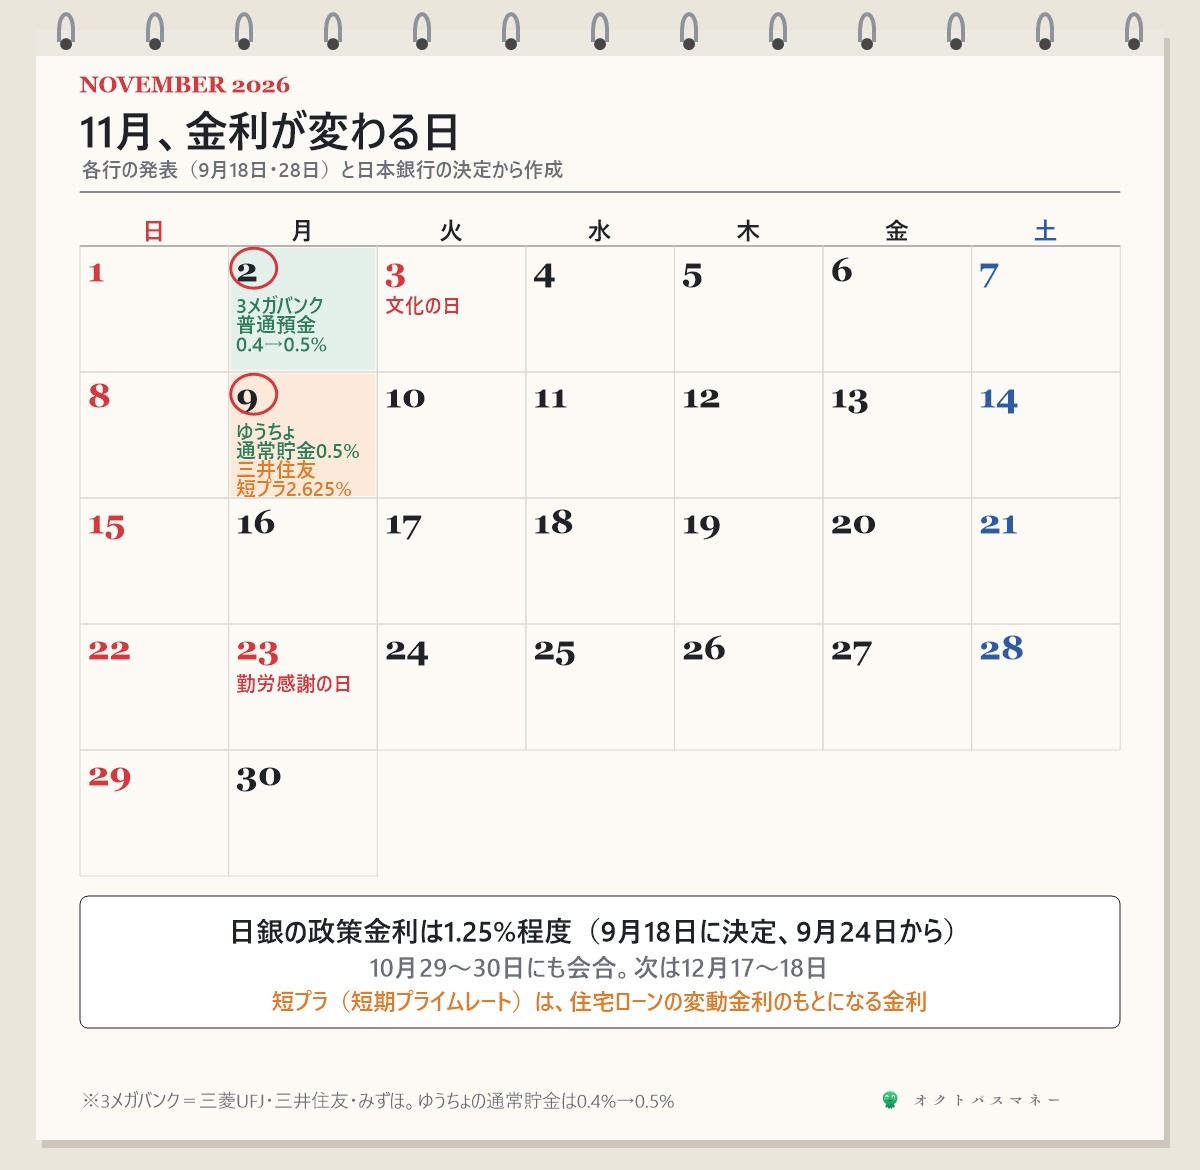
| 日付 | 変わるもの | 変更前 | 変更後 |
|---|---|---|---|
| 11月2日(月) | 三菱UFJ・三井住友・みずほの普通預金 | 年0.40% | 年0.50% |
| 11月9日(月) | ゆうちょ銀行の通常貯金 | 年0.400% | 年0.500% |
| 11月9日(月) | 三井住友銀行の短期プライムレート | 年2.375% | 年2.625% |
3メガバンクの普通預金は、いずれも9月18日に発表されました(三菱UFJ銀行、三井住友銀行、みずほ銀行)。ゆうちょ銀行の通常貯金は、同行の金利一覧で11月9日に年0.500%へ改定すると案内されています(ゆうちょ銀行「金利一覧」)。三井住友銀行の短期プライムレートは9月28日の発表です(三井住友銀行「短期プライムレートの引き上げについて」)。
定期預金については、三井住友銀行とみずほ銀行が引き上げを予定していると発表していますが、対象の商品や新しい金利は、発表の時点では決まっていません。ゆうちょ銀行も、定期性の貯金の引き上げを予定しているとしています。なお日銀は10月29〜30日にも会合を開いていて、次の会合は12月17〜18日です。
100万円の利息は、いくら増える?
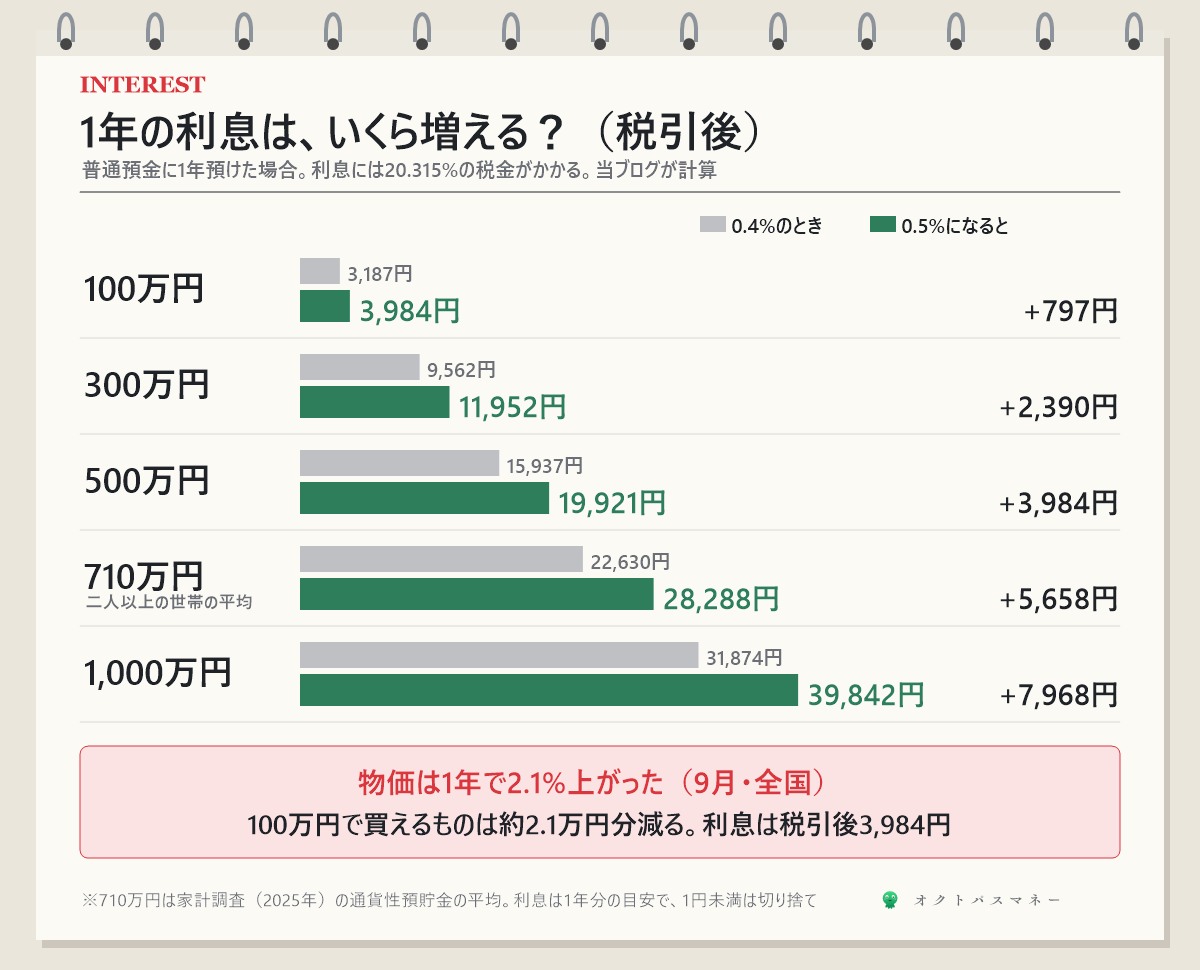
普通預金に100万円を1年間預けると、利息は年0.40%なら4,000円、年0.50%なら5,000円です(税引前)。預金の利息には20.315%の税金がかかり、受け取るときに差し引かれます(国税庁 No.1310)。税引後では3,187円から3,984円へ、797円増える計算です。
総務省の家計調査によると、二人以上の世帯が持つ普通預金などの「通貨性預貯金」は、2025年の平均で710万円でした(総務省「家計調査報告(貯蓄・負債編)2025年平均」)。これがすべて年0.50%の普通預金にあるとすると、1年の利息は税引前で3万5,500円。0.40%のときより7,100円、税引後で5,658円増えます。
金利が上がると、手続きをしなくても、すでに預けているお金にも新しい金利がつきます。三菱UFJ銀行の場合、普通預金の利息は毎日の残高で計算され、毎年2月と8月にまとめて口座に入ります(三菱UFJ銀行「よくあるご質問」)。
物価と比べると、まだ目減りする
2026年9月の消費者物価指数(全国)は、前の年の同じ月より2.1%上がりました(総務省「消費者物価指数 全国」)。物価が2.1%上がると、100万円で買えるものは1年で約2万1,000円分減る計算です。一方、普通預金の利息は税引後で3,984円です。
金利が上がったといっても、預金の利息は物価の上がり方に追いついていません。普通預金は、毎月の生活費や、病気や失業に備えるお金を置いておく場所と考えて、それ以上のお金の置き場所は別に考えるのが基本です。生活防衛資金の目安は生活防衛資金の記事で、金利が2%を超えた個人向け国債については個人向け国債の記事で取り上げています。
住宅ローンがある家は、差し引きでマイナスも
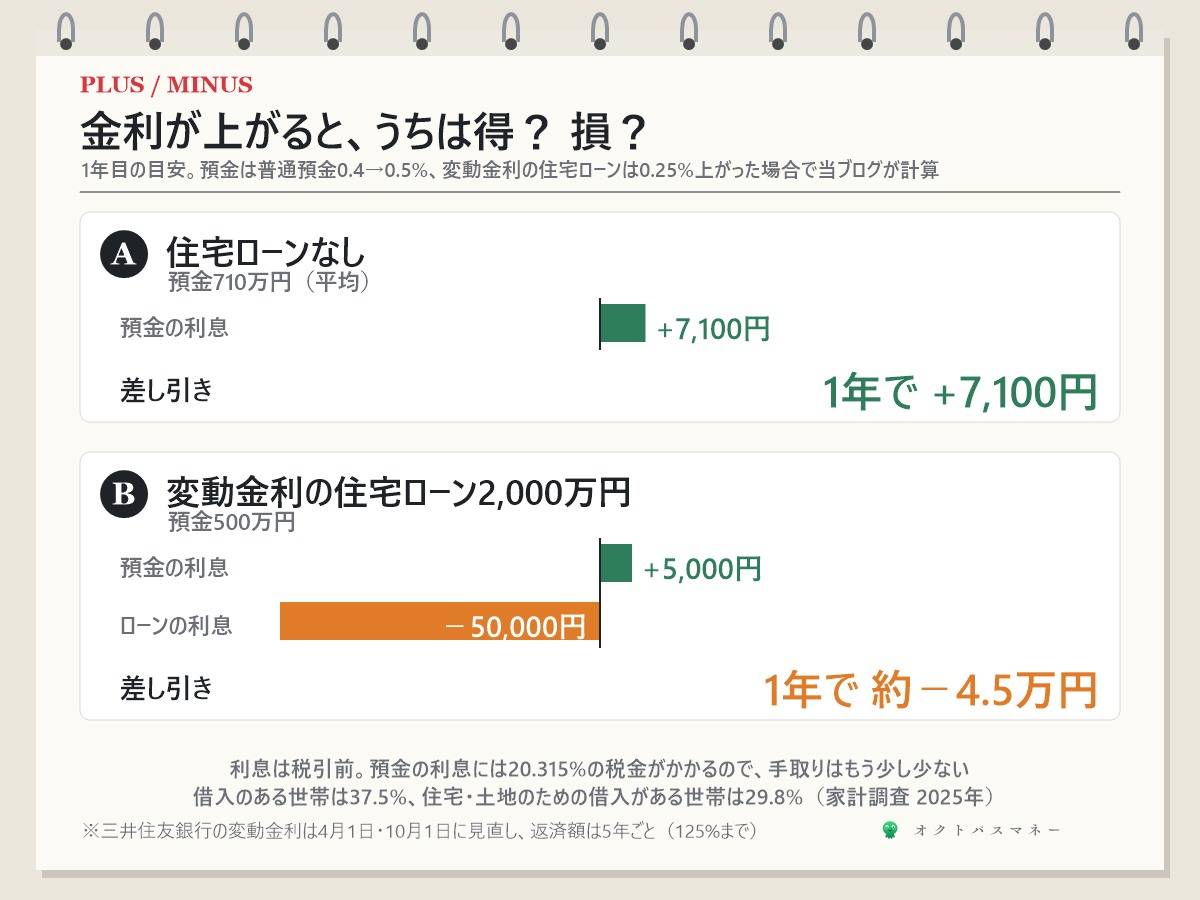
金利が上がると、預金の利息は増えますが、借りているお金の利息も増えます。三井住友銀行は、短期プライムレートを11月9日から年2.375%から年2.625%に、0.25%引き上げます。同行の住宅ローンの変動金利は、短期プライムレートに連動する長期貸出金利を基準に決まり、借りている間は年2回見直されます(三井住友銀行「金利-住宅ローン」)。
たとえば変動金利の住宅ローンが2,000万円残っていて、金利が0.25%上がると、1年の利息はおよそ5万円増えます。同じ家に預金が500万円あっても、普通預金の利息の増え方は5,000円です。差し引きすると、1年で約4.5万円のマイナスになります。
家計調査では、借入のある世帯は二人以上の世帯の37.5%、住宅・土地のための借入がある世帯は29.8%でした。住宅・土地のための借入の平均は620万円で、借入がない世帯も含めた平均です。借入がある世帯だけで割ると、1世帯あたり約2,080万円になります(当ブログの推計)。
返済額がすぐ増えるとは限らない
三井住友銀行の変動金利型(元利均等返済)では、金利は毎年4月1日と10月1日を基準日に、半年ごとに見直されます。一方で、返済額は5年ごとの見直しで、上がっても前回の返済額の125%までとされています(三井住友銀行「金利上昇時の住宅ローン返済プランの見直し方法」)。金利が上がっても毎月の返済額はしばらく同じですが、そのぶん返済額のうち利息の割合が増え、元金の減り方が遅くなります。
11月9日の引き上げは、次の見直し基準日の金利に反映されることになります。見直しの時期やルールは銀行によって違うので、借りている銀行の返済予定表と契約書で確かめてください。
金利が上がる11月に、やっておくこと
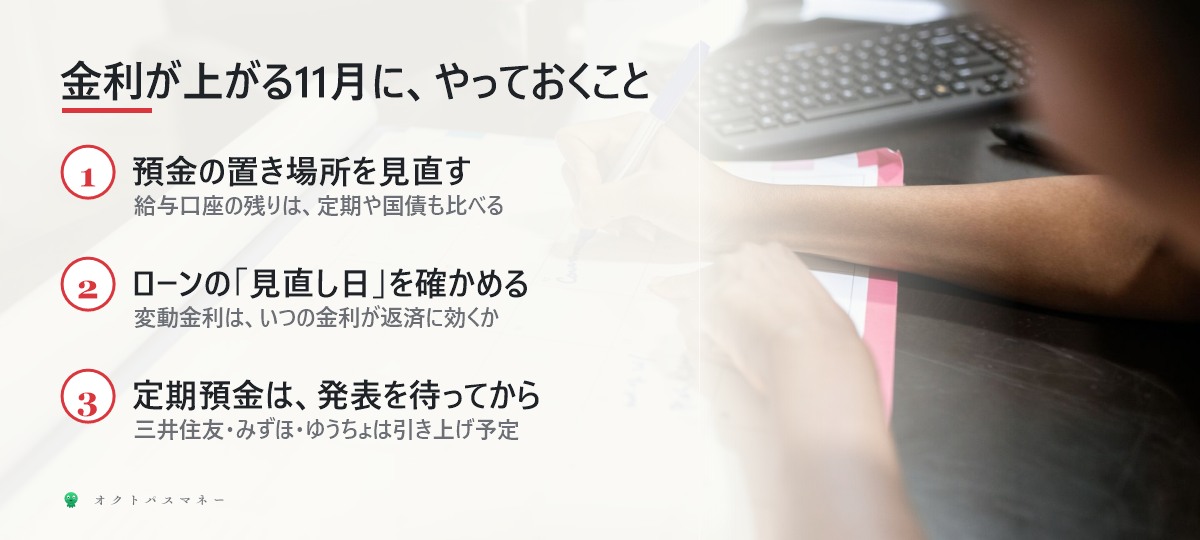
1. 預金の置き場所を見直す
給与の受け取り口座に、使う予定のないお金がたまっていないか確かめましょう。普通預金の金利は銀行によって違い、ネット銀行などではもっと高い金利をつけているところもあります(普通預金がお得な銀行の記事)。すぐ使わないお金は、定期預金や個人向け国債と比べてみる価値があります。
2. 住宅ローンの「見直し日」を確かめる
変動金利で借りている人は、返済予定表で、金利の見直し日と次に返済額が見直される時期を確かめておきましょう。持ち家と賃貸の比べ方は持ち家と賃貸の記事で、変動金利が上がったときの計算もしています。
3. 定期預金は、新しい金利の発表を待ってから
三井住友銀行・みずほ銀行・ゆうちょ銀行は、定期預金(定期性の貯金)の金利も引き上げる予定です。いま定期に預け替えるなら、新しい金利が発表されてからでも遅くありません。なお、ゆうちょ銀行の1年の定期貯金は、10月26日時点で年0.500%です。11月9日からは、通常貯金と同じ金利になります。
このブログの考え
普通預金の金利が0.5%になるのは、長く0.001%だった時代からみれば大きな変化です。それでも、100万円で1年に約4,000円(税引後)。物価の上がり方には届きません。金利が上がったことは、預金を増やす理由ではなく、お金の置き場所を見直すきっかけと考えるのがよさそうです。
そして、住宅ローンがある家にとっては、金利の上昇は収入より支出のほうに大きく効きます。返済額がすぐには変わらなくても、利息は確実に増えていきます。今回の引き上げが、いつ自分の返済に反映されるのかを、一度確かめておきましょう。
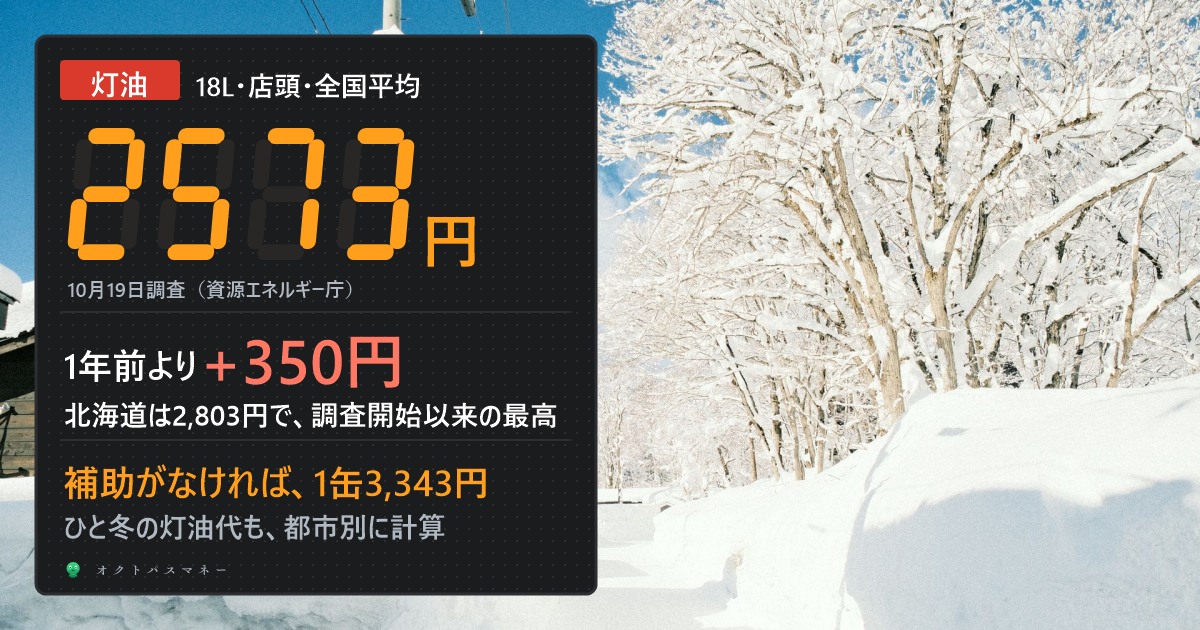
11月は、冬に向けて出費も増える時期です。灯油は18Lで全国平均2,573円と1年前より350円高く(灯油の値段の記事)、パートで働く人は年末のシフトを決める時期でもあります(年末の働き控えの記事)。医療費控除とセルフメディケーション税制のどちらを使うかも、年内に準備しておくと安心です(医療費控除の記事)。
よくある質問
Q. 新しい金利にするのに、手続きは必要ですか?
必要ありません。普通預金は、毎日の店頭の金利が適用される変動金利です(三菱UFJ銀行「普通預金規定」)。ゆうちょ銀行も、すでに預けている通常貯金に、11月9日以降は新しい金利がつくと案内しています(ゆうちょ銀行「よくあるご質問」)。
Q. 利息にかかる税金は、確定申告が必要ですか?
預金の利息は、受け取るときに所得税・復興特別所得税15.315%と住民税5%、合わせて20.315%が差し引かれ、それで納税が終わります(源泉分離課税)。確定申告はできません(国税庁 No.1310)。
Q. 日銀がまた金利を上げたら、預金の金利も上がりますか?
今回は、日銀の9月の引き上げを受けて、各行が預金の金利を見直しました。今後も日銀の決定に合わせて見直される可能性がありますが、上げるかどうかや時期は、それぞれの銀行が決めます。日銀の会合の結果は、日本銀行のサイトで公表されます(日本銀行「金融政策決定会合の運営」)。
金利の変更は、三菱UFJ銀行・三井住友銀行・みずほ銀行の2026年9月18日の発表、三井住友銀行の9月28日の発表(短期プライムレート)、ゆうちょ銀行の金利一覧(10月26日現在)とよくある質問によります。政策金利は日本銀行の9月18日の公表文、会合の日程は日本銀行のサイトによります。家計の貯蓄と借入は総務省「家計調査報告(貯蓄・負債編)2025年平均」(二人以上の世帯)、物価は総務省「消費者物価指数」(2026年9月分)によります。利息の額は1年間同じ残高を預けた場合の目安で、税引後は20.315%を差し引き1円未満を切り捨てて当ブログが計算しました。住宅ローンの利息の増え方は、残高2,000万円で金利が0.25%上がった場合の1年目の目安です。2026年10月28日に確認しました。
※本記事は2026年10月28日時点の公表情報にもとづきます。金利は銀行や商品、預け入れ額によって異なり、今後も変わることがあります。住宅ローンの金利の見直しの方法は銀行や契約によって違います。この記事は特定の銀行や商品をすすめるものではなく、広告を含みません。
コメント