
11月から12月は、パートやアルバイトで「年収を超えないように」とシフトを減らす相談が増える時期です。今年は最低賃金が10月1日から12月2日にかけて順に上がり、全国加重平均は1,177円(前年度から56円増)になりました(厚生労働省)。同じ時間だけ働いても、年収は去年より増えます。
一方で、2026年は「壁」のルールそのものが大きく変わった年でもあります。税の壁は上がり、社会保険の扶養は「契約」で判定されるようになり、勤務先の社会保険は「週20時間」が基準になりました。この記事では、年末にシフトを減らす前に確かめたいことを、壁ごとに「何で決まるか」から整理しました。
この記事のポイント
- 1〜12月の稼ぎで決まるのは、税の壁と会社の手当だけ。社会保険は「契約」と「週の労働時間」で決まる
- 配偶者のパートは、2026年分は年収169万円まで夫の控除が満額の38万円。超えても少しずつ減るだけ
- 12月に働いた分の給料が1月に支給されるなら、来年の収入として数える
壁ごとに、何で決まるかがちがう
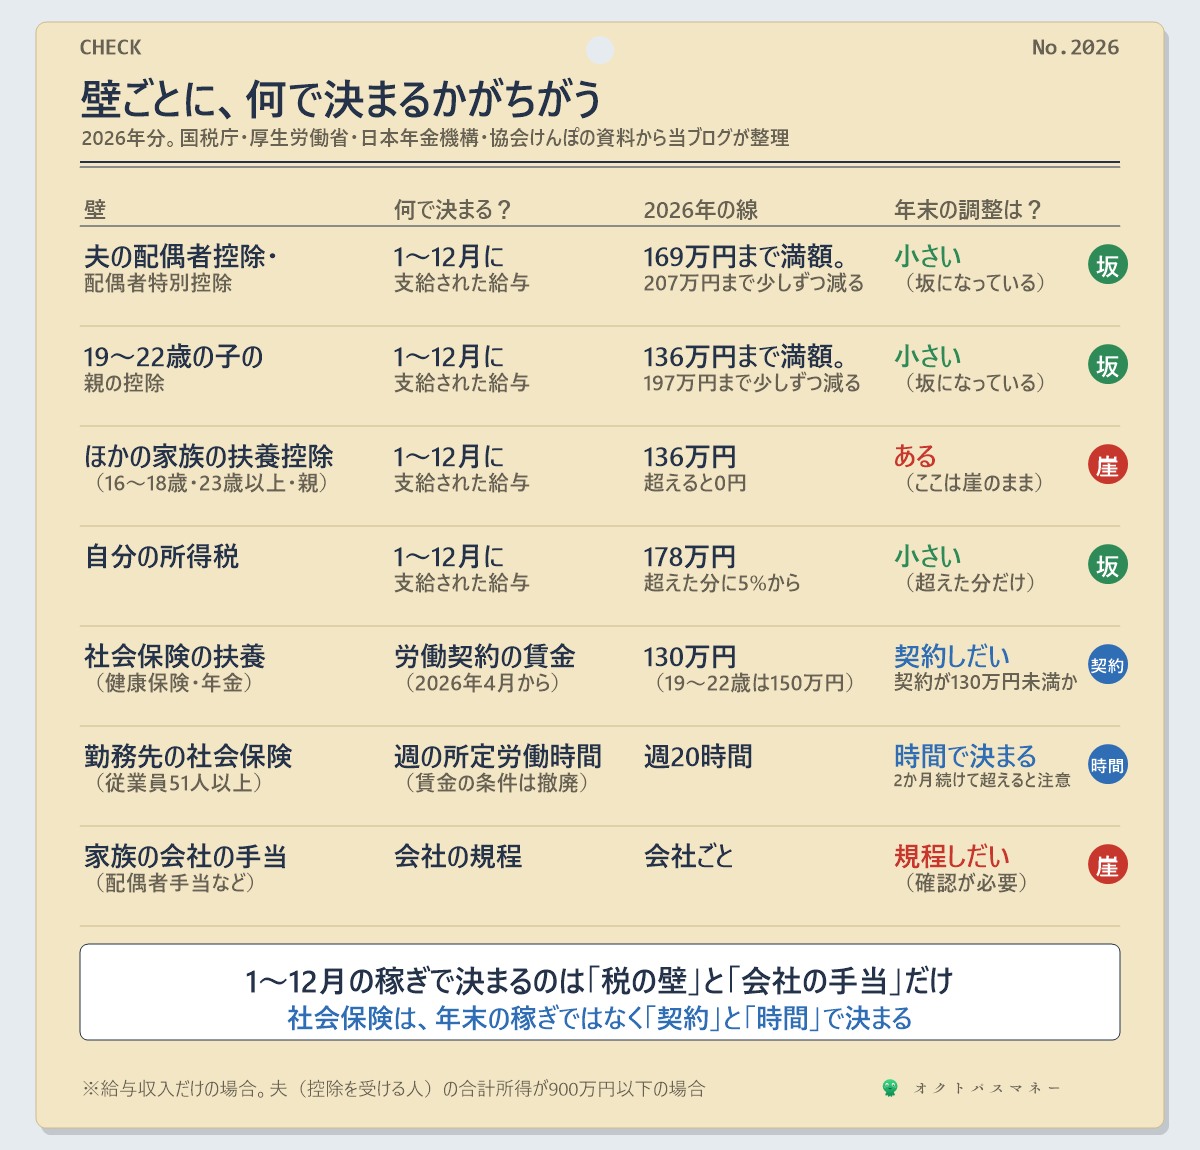
「年収の壁」とひとことで言っても、壁ごとに判定の物差しがちがいます。年末にシフトを減らして効果があるのは、1〜12月の稼ぎで決まる壁だけです。物差しは大きく分けて4つあります。
1〜12月の給与で決まる:税の壁
所得税の扶養や控除は、その年の1月1日から12月31日までに支給された給与で判定します。2026年分は、扶養に入れるのが年収136万円まで、自分に所得税がかかるのが178万円を超えてからです(国税庁 No.1180、No.1199)。くわしい数字の変わり方は、扶養の壁が136万円に上がる記事にまとめています。
ただし、税の壁のほとんどは「坂」になっています。配偶者と19〜22歳の子は、136万円を超えても控除が少しずつ減るだけです。いきなり控除が0円になる「崖」が残っているのは、16〜18歳の子や23歳以上の子、親など、配偶者以外で19〜22歳でもない家族です。
契約で決まる:社会保険の扶養(130万円)
健康保険と年金の扶養(いわゆる130万円の壁)は、2026年4月から判定のしかたが変わりました。労働条件通知書などに書かれた賃金から見込んだ年収が130万円未満(19〜22歳は150万円未満、60歳以上は180万円未満)なら、原則として扶養と認められます(日本年金機構)。
厚生労働省の通知では、確認のときに、最初は想定していなかった臨時の収入で結果的に130万円以上になっていても、社会通念上妥当な範囲なら扱いを変える必要はないとしています(厚生労働省の通知)。つまり、見るべきなのは年末の稼ぎより、契約の中身です。
時間で決まる:勤務先の社会保険(51人以上)
従業員51人以上の勤務先では、2026年10月に「月8.8万円以上」という賃金の条件がなくなり、週の所定労働時間が20時間以上かどうかで加入が決まるようになりました(厚生労働省「適用拡大Q&A」)。年収をいくらに抑えても、契約が週20時間以上なら加入の対象です。くわしくは106万円の壁の撤廃の記事で説明しています。
契約が週20時間未満でも、実際の労働時間が2か月続けて週20時間以上になり、その後も続くと見込まれる場合は、3か月目から加入の対象になります(同Q&A)。年末に一時的に増えるだけなのか、この先も続くのかが分かれ目です。
会社ごとに決まる:家族の会社の手当
配偶者手当などの家族手当は、支給する会社が独自に条件を決めています。「配偶者の年収が103万円以下」のように、以前の税の壁に合わせた金額を条件にしている場合もあるので、家族の勤務先の規程を確かめておきましょう。
配偶者は、年収169万円まで夫の控除が満額
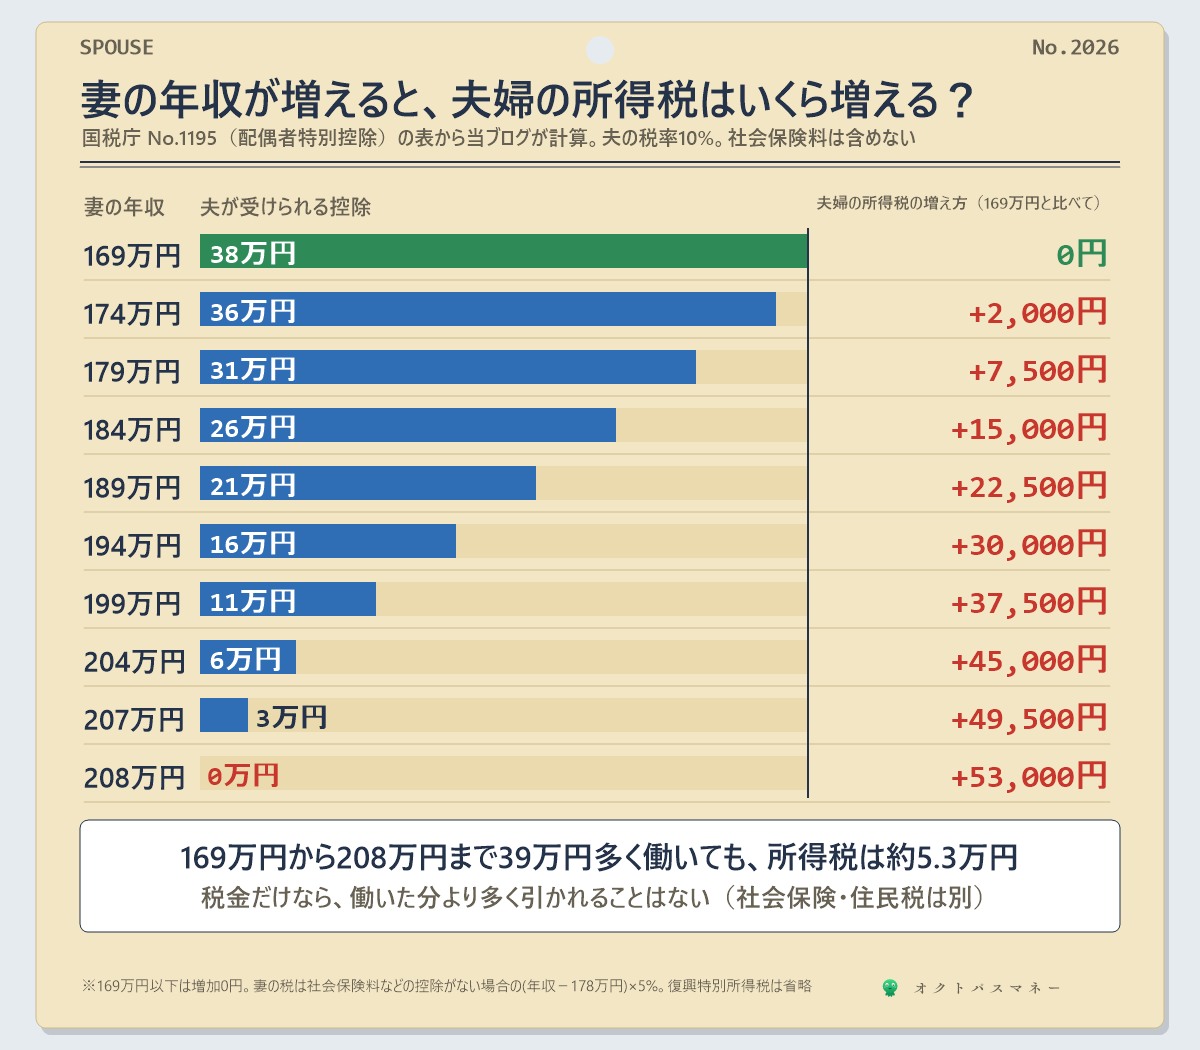
夫が配偶者控除・配偶者特別控除を受ける場合、2026年分は、妻の合計所得が95万円以下なら控除は満額の38万円です(夫の合計所得が900万円以下の場合)。給与だけなら、給与所得控除の74万円を足して年収169万円までにあたります(国税庁 No.1195、No.1410)。136万円を超えると「配偶者控除」から「配偶者特別控除」に名前が変わりますが、金額は同じ38万円です。
169万円を超えると控除は段階的に減り、年収207万円で3万円、208万円で0円になります。夫の所得税の税率が10%の場合、妻が169万円から208万円まで39万円多く働いたときの夫婦の所得税の増え方は、妻自身の所得税を足しても約5.3万円です。税金だけを見るなら、働いた分より多く引かれることはありません。
ただし、この計算には社会保険料と住民税が入っていません。妻が勤務先の社会保険に入る場合や、契約の年収が130万円以上で扶養を外れる場合は、保険料の負担のほうがずっと大きくなります。住民税は、自治体や家族の人数で線が変わります。住民税がかからない年収については、住民税の記事にまとめています。
12月に働いた分は、来年の収入になることも
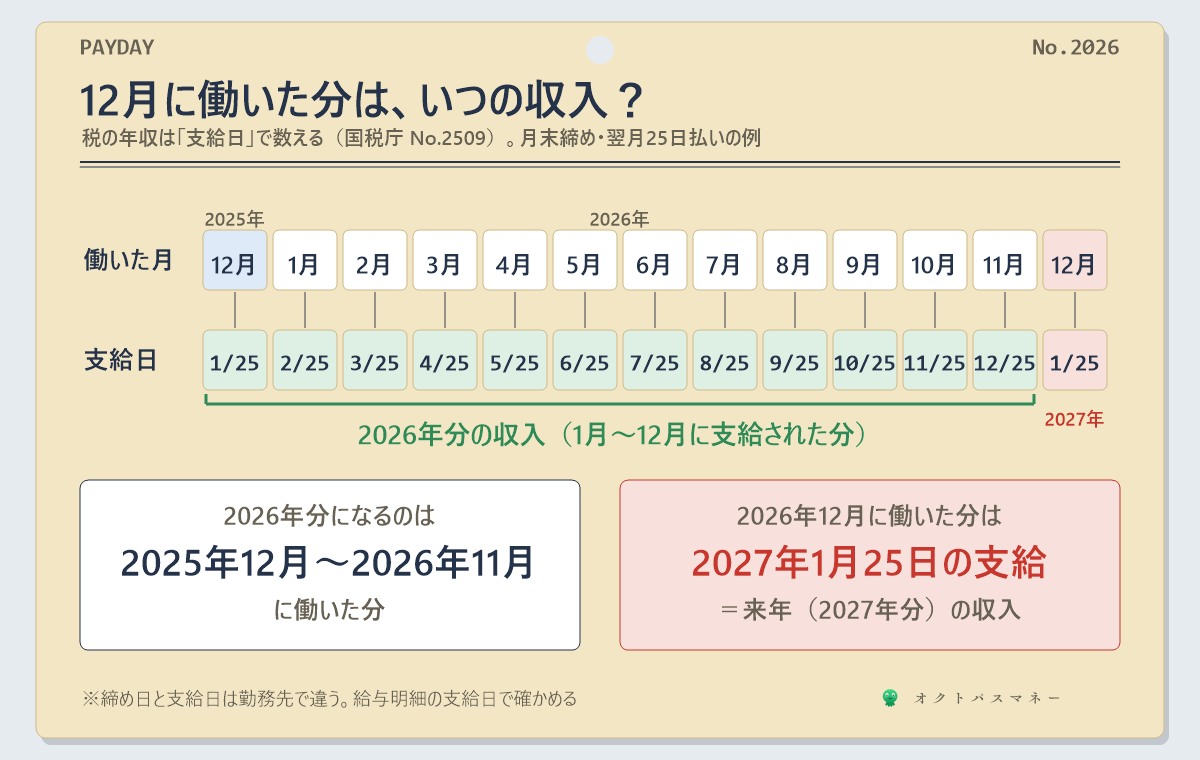
税の年収を数えるときは、働いた月ではなく給与の支給日で数えます。支給日が決まっている給与は、その支給日の年の収入です(国税庁 No.2509)。
たとえば月末締め・翌月25日払いの職場なら、2026年分の収入になるのは、2026年1月25日から12月25日に支給される分です。働いた月でいうと、2025年12月から2026年11月の分にあたります。2026年12月に働いた分は2027年1月25日の支給なので、来年の収入として数えます。
「12月はシフトを入れられない」と思っていた人も、支給日しだいで、12月の勤務は今年の壁に関係しないことがあります。締め日と支給日は職場によって違うので、給与明細で確かめてください。
壁まで、あと何時間働ける?
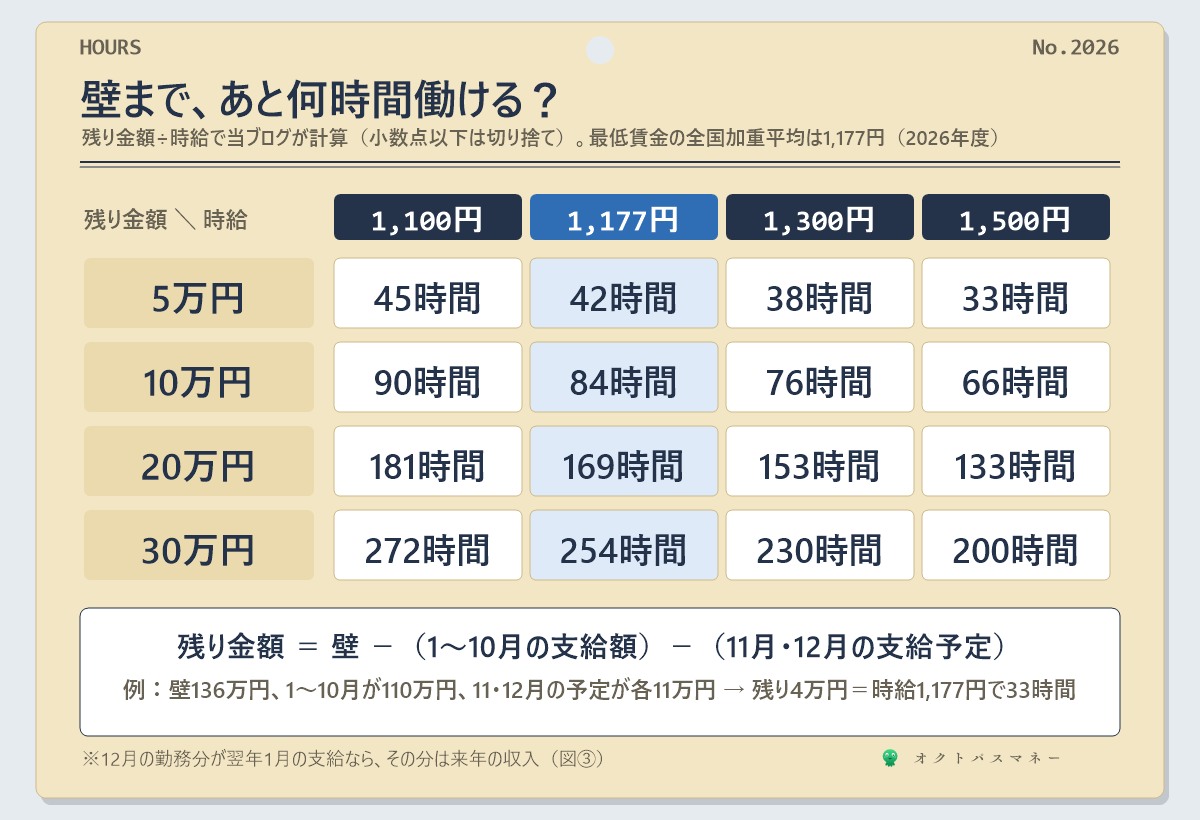
税の壁まであとどれくらい働けるかは、次の順で計算できます。
- 1月から10月までの給与明細の「支給額」を足す(交通費などの扱いは明細の区分を確認)
- 11月と12月に支給される予定の額を足す(10月・11月に働いた分など)
- 自分に関係する壁(136万円、169万円、178万円など)から、1と2を引く
- 残りの金額を時給で割る
たとえば、壁が136万円で、1〜10月の支給が110万円、11月と12月の支給予定が11万円ずつなら、残りは4万円です。時給1,177円なら約33時間で、12月に支給される分の勤務を少し増やせる計算になります。
なお、この計算は税の壁のためのものです。社会保険の扶養は契約の年収で、勤務先の社会保険は週の労働時間で決まるので、残りの金額だけでは判断できません。
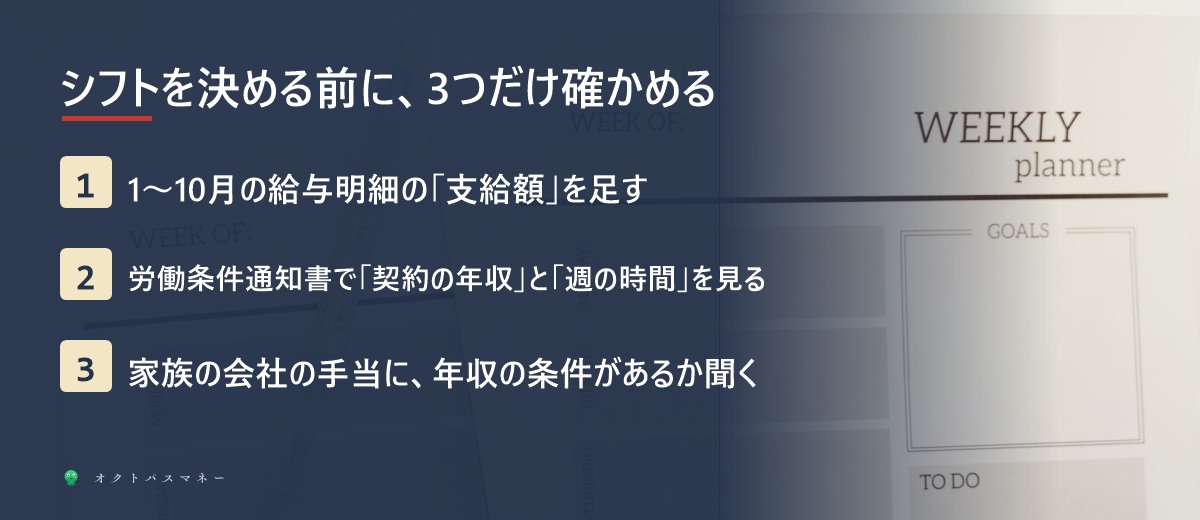
シフトを決める前に、確かめる3つ
1. 給与明細の「支給額」を足す
税の壁は、1〜12月に支給された額で決まります。手元の給与明細を1月分から並べて、支給額を足してみてください。11月と12月の支給予定も足せば、今年の年収の見込みが出ます。
2. 労働条件通知書で「契約の年収」と「週の時間」を見る
社会保険の扶養は契約の賃金で見込んだ年収、勤務先の社会保険は週の所定労働時間で決まります。時給×週の時間×52週で、契約の年収のめやすが出ます。時給が上がって契約の年収が130万円を超える場合は、年末のシフトではなく、契約そのものを見直すかどうかを勤務先と相談することになります。
3. 家族の会社の手当の条件を聞く
配偶者手当などに年収の条件があるかは、家族の勤務先の規程で決まります。手当の額によっては、税よりも影響が大きくなることがあります。年末調整の書類で、配偶者の見込みの年収を書く欄もあるので、あわせて確かめておきましょう。
このブログの考え
年末にシフトを減らすのは、働く人にとっては収入を、職場にとっては人手を減らすことになります。2026年は、税の壁が上がり、配偶者の控除は169万円まで満額になり、社会保険は契約と時間で決まるようになりました。年末の数週間のシフトで調整する意味がある人は、去年よりかなり少なくなっています。
減らす前に、自分に関係する壁がどれで、それが何で決まるのかを確かめてみてください。崖が残っている人(16〜18歳の子や親の扶養など)や、家族の会社の手当に条件がある人は、計算したうえで調整すれば十分です。
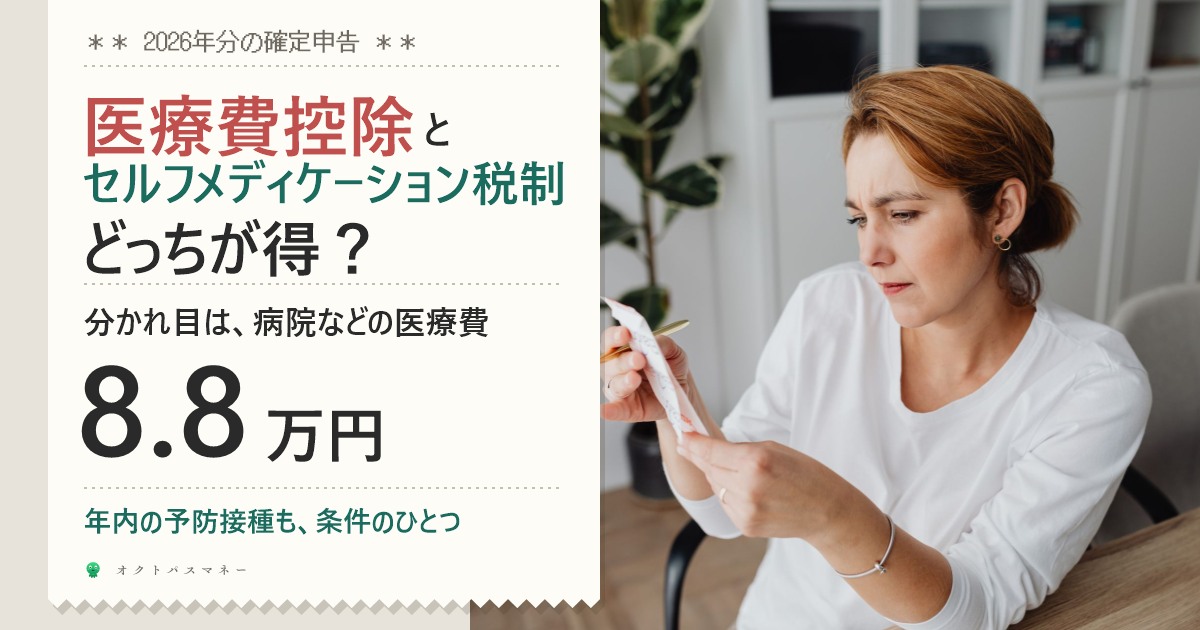
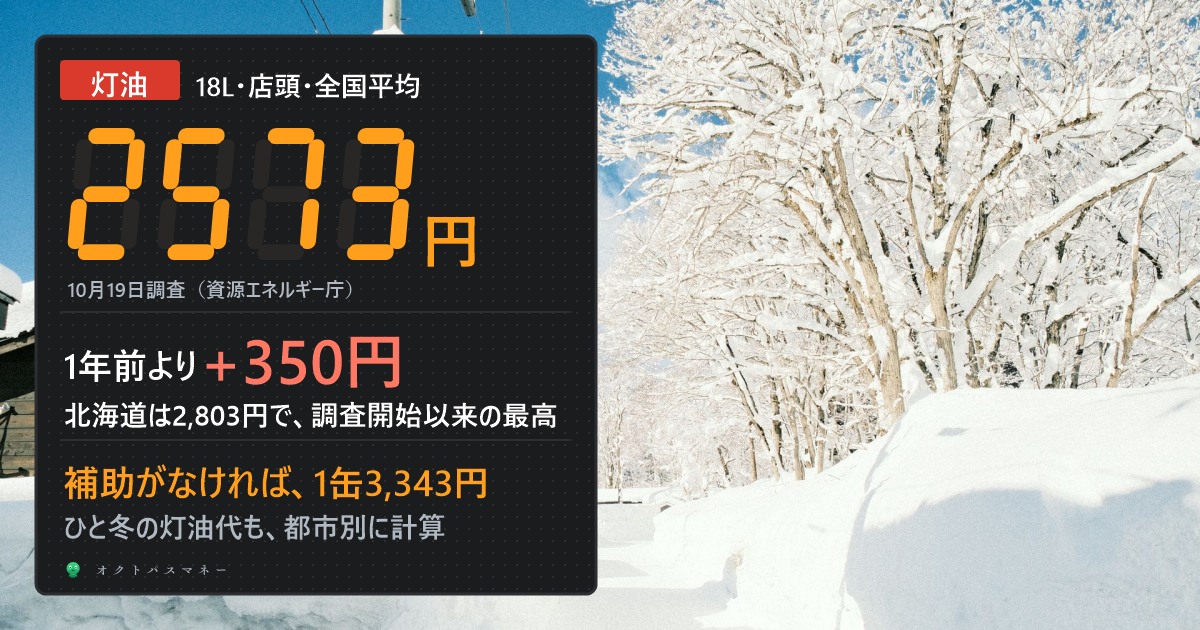
年末は、ほかにもお金の確認が重なる時期です。医療費控除とセルフメディケーション税制のどちらを使うかは、医療費控除の記事で計算しています。冬の電気代は、補助がなければ1〜3月で約7,300円増える計算です(冬の電気代の記事)。日用品の値上がりへの備え方は、日用品の節約の記事にまとめています。
よくある質問
Q. 契約は130万円未満ですが、年末に人手が足りず多く働きました。扶養は外れますか?
契約の賃金で見込んだ年収が130万円未満なら、想定していなかった臨時の収入で結果的に130万円以上になっても、社会通念上妥当な範囲であれば扶養の扱いは変わらないとされています(厚生労働省の通知)。また、人手不足による労働時間の延長などで一時的に収入が増えた場合は、勤務先の証明をつけることで、原則として連続2回まで扶養の認定が受けられる特例もあります(協会けんぽ)。判断は加入している健康保険が行うので、心配なときは問い合わせてください。
Q. 2か所で働いています。年収は合算しますか?
税の年収は、2か所の給与を合わせた額で判定します(国税庁 No.1410)。2か所目の給与は年末調整の対象にならないので、確定申告が必要になる場合があります。くわしくはスキマバイトの税金と扶養の記事で説明しています。
Q. 大学生の子どものアルバイトは、いくらまで大丈夫ですか?
19〜22歳の子は、年収136万円までは親の控除が満額の63万円で、197万円まで少しずつ減ります。社会保険の扶養は、19〜22歳は150万円未満が基準です(日本年金機構)。控除を受けるには、年末調整で特定親族特別控除の申告をします。くわしくは扶養の壁の記事をご覧ください。
Q. 交通費(通勤手当)は、130万円に入りますか?
社会保険の扶養を契約の内容で判定する場合、賃金には諸手当や賞与も含まれます(日本年金機構)。通勤手当の金額が契約の書類で分からないと、この方法での認定ができないこともあるので、労働条件通知書の手当の欄を確かめておきましょう。
税の壁は、国税庁タックスアンサー No.1180(扶養控除)、No.1195(配偶者特別控除)、No.1199(基礎控除)、No.1410(給与所得控除)、No.2509(給与の収入すべき時期)の令和8年分の金額によります。社会保険の扶養は、厚生労働省の通知(令和7年10月1日、令和8年4月1日から適用)、日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」、協会けんぽ「被扶養者の認定における特例について」によります。勤務先の社会保険は厚生労働省「適用拡大Q&A」、最低賃金は厚生労働省の2026年9月の発表によります。妻の年収ごとの夫婦の所得税の増え方は、No.1195の表と、妻の税を(年収−178万円)×5%として当ブログが計算しました(夫の税率10%、夫の合計所得900万円以下、社会保険料・住民税・復興特別所得税は含めていません)。あと何時間働けるかの表は、残り金額を時給で割り、小数点以下を切り捨てました。2026年10月26日に確認しました。
- 国税庁「No.1180 扶養控除」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「No.1199 基礎控除」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.2509 給与所得の収入金額の収入すべき時期」
- 厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」(令和7年10月1日)
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
- 協会けんぽ「被扶養者の認定における特例について」
- 厚生労働省「社会保険適用拡大特設サイト 適用拡大Q&A」
- 厚生労働省「全ての都道府県で地域別最低賃金の改定額が答申されました」
※本記事は2026年10月26日時点の公表情報にもとづきます。給与収入だけの場合の計算で、ほかの収入がある人や、勤務先・健康保険によって扱いが異なる場合があります。実際の判断は、勤務先、加入している健康保険、税務署で確認してください。この記事は広告を含みません。
コメント