
新NISAが始まって3年目。「ポイントの条件が変わったから、別の証券会社にしたい」「銀行で始めたけれど、買える投資信託が少ない」と、NISAの口座を置く会社を見直す人が出てきています。
NISAの口座は1人1つですが、口座を置く金融機関は、1年ごとに変えられます。そして、来年(2027年分)の変更の受付は、今年の10月1日から始まっています(国税庁「NISA口座の新規開設又は変更に関する手続等について」)。
この記事は、引っ越しの段取り表のように、乗り換えの手続きを「いつ・どこに・何を出すか」の順に並べました。国税庁・金融庁・日本証券業協会の公表資料で確かめた内容です。
段取りのポイント(3行)
- いまからの手続きは、2027年分からの変更になる。年内に届出書を出せば、1月から新しい口座で積み立てられる
- 1月1日以降に前の口座のNISAで1回でも買うと、その年は変えられない。年をまたぐなら、積立の設定に注意
- 今持っている投資信託は新しい口座に移せない。前の口座で、非課税のまま持ち続けられる
荷造りの前に、確かめる3つのこと
□ 今年、今の口座でもう買ったか
金融機関を変える届出書は、変えたい年の前年10月1日から、その年の9月30日までに出す決まりです。ただし、届出書を出す日より前に、その年の分を前の口座で買っていると、その年は変更できません(国税庁)。
2026年分の受付は9月30日で終わっているので、いまから手続きをすると、すべて2027年分からの変更になります。今年、毎月積み立ててきた人も、慌てる必要はありません。今年の分は今の口座で最後まで使い、来年から新しい口座、という流れです。
□ 2つの枠を、別々の会社に分けようとしていないか
「つみたては今の会社、個別株は別の会社」のように、同じ年に、つみたて投資枠と成長投資枠を別々の会社に置くことはできません(国税庁・金融庁「よくある質問」)。乗り換えるときは、2つの枠をまるごと引っ越すことになります。
□ 何のために乗り換えるのか
理由として多いのは、次の3つだと思います。
- ポイント:クレジットカードの積立で、還元率の高い会社に移りたい
- 商品:銀行で始めたが、買いたい投資信託やETFが扱われていない
- 使いやすさ:アプリが使いにくい、家族と同じ会社にそろえたい
このうち、ポイントが理由の人は、あとで計算する「年いくら得になるか」を見てから決めるのがおすすめです。商品が理由の人は、乗り換える価値が大きいことが多いです。
やることは4つ。どこに、何を出すか
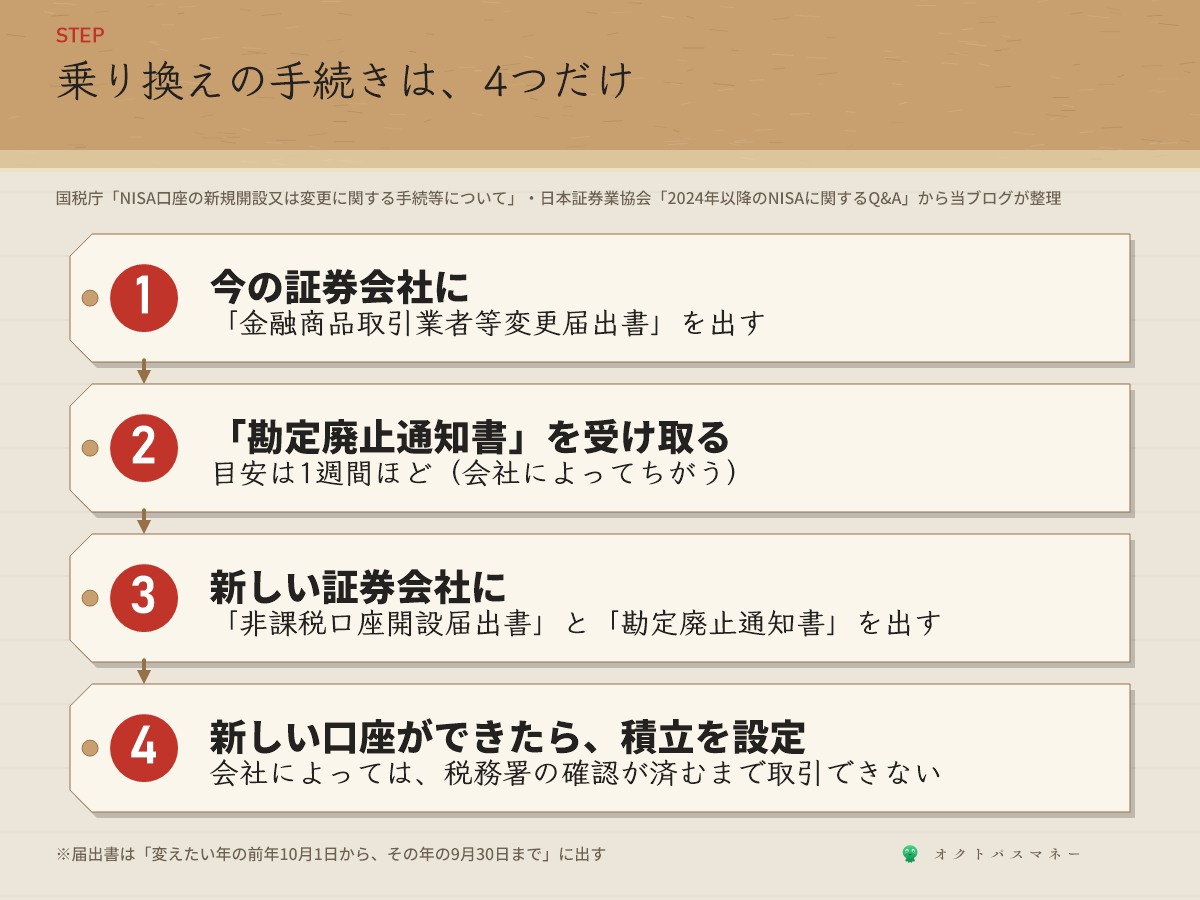
手続きは、今の会社で書類をもらい、新しい会社に出す、の2往復です(日本証券業協会「2024年以降のNISAに関するQ&A」Q55・Q57)。
| 順番 | どこで | やること | 知っておくこと |
|---|---|---|---|
| 1 | 今の会社 | 「金融商品取引業者等変更届出書」を出す | 出し方は会社ごとの案内に沿って |
| 2 | 今の会社から | 「勘定廃止通知書」を受け取る | おおむね1週間程度。紙ではなくデータで受け取る会社もある |
| 3 | 新しい会社 | 「非課税口座開設届出書」と「勘定廃止通知書」を出す | 証券口座がまだなければ、口座開設もいっしょに |
| 4 | 新しい会社 | NISA口座ができたら、積立を設定する | 会社によっては、税務署の確認が取れるまで取引が制限される |
4番目の「税務署の確認」は、NISA口座が2つ重なって開かれていないかを、新しい会社が税務署を通じて確かめるものです。日本証券業協会のQ&Aによると、申し込みから口座ができるまでの日数は会社ごとに違うので、新しい会社の案内で確認しておくと安心です。
年内に終わらせる段取り
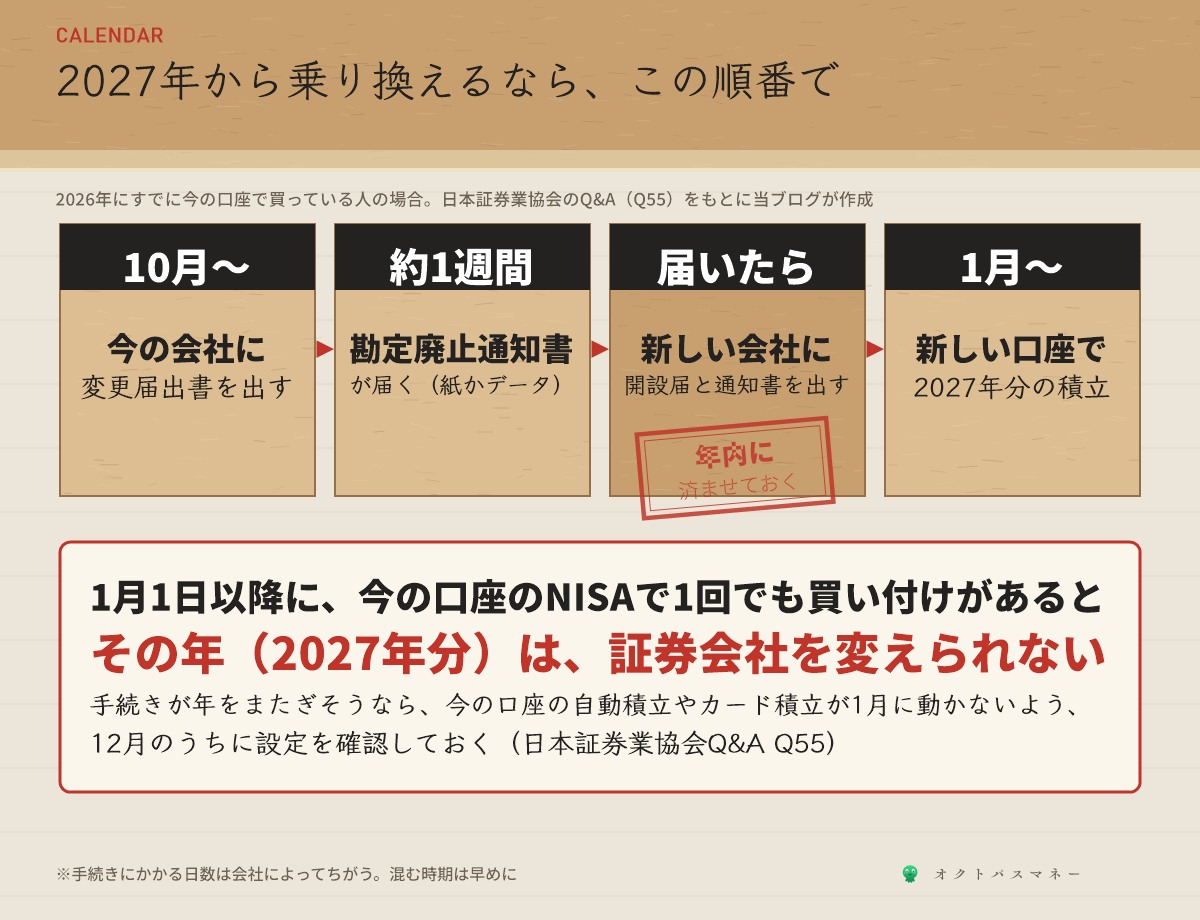
いちばん気をつけたいのは、手続きが年をまたぐときです。日本証券業協会のQ&Aは、変えたい年の1月1日以降に、前の金融機関のNISA口座で買い付けがあった場合、その年分は金融機関を変更できないとしています(Q55)。
たとえば、毎月1日に自動で積み立てる設定のまま年を越し、1月1日以降に今の口座で買い付けが入ってしまうと、2027年分の乗り換えはできず、新しい口座を使えるのは2028年からになります。1年分の予定がずれてしまうわけです。
これを避ける段取りは、シンプルです。
- 変更届出書は、年内に出す。会社によって日数が違うので、12月の後半に駆け込むより、11月中を目安にすると余裕があります
- 今の口座の積立設定を確認する。乗り換えたあとは、前の口座のNISAでは新しく買えなくなります(Q56)。設定が残ったときの扱いは会社ごとに違うので、自分で止めておくと安心です
- クレジットカードの積立も忘れない。カード積立は、カードの締め日に合わせて前の月に設定を変える必要がある会社もあります
新しい会社では、SBI証券の始め方や楽天証券の始め方の記事で書いた設定を、もう一度やり直すことになります。
今持っている投資信託は、引っ越せない
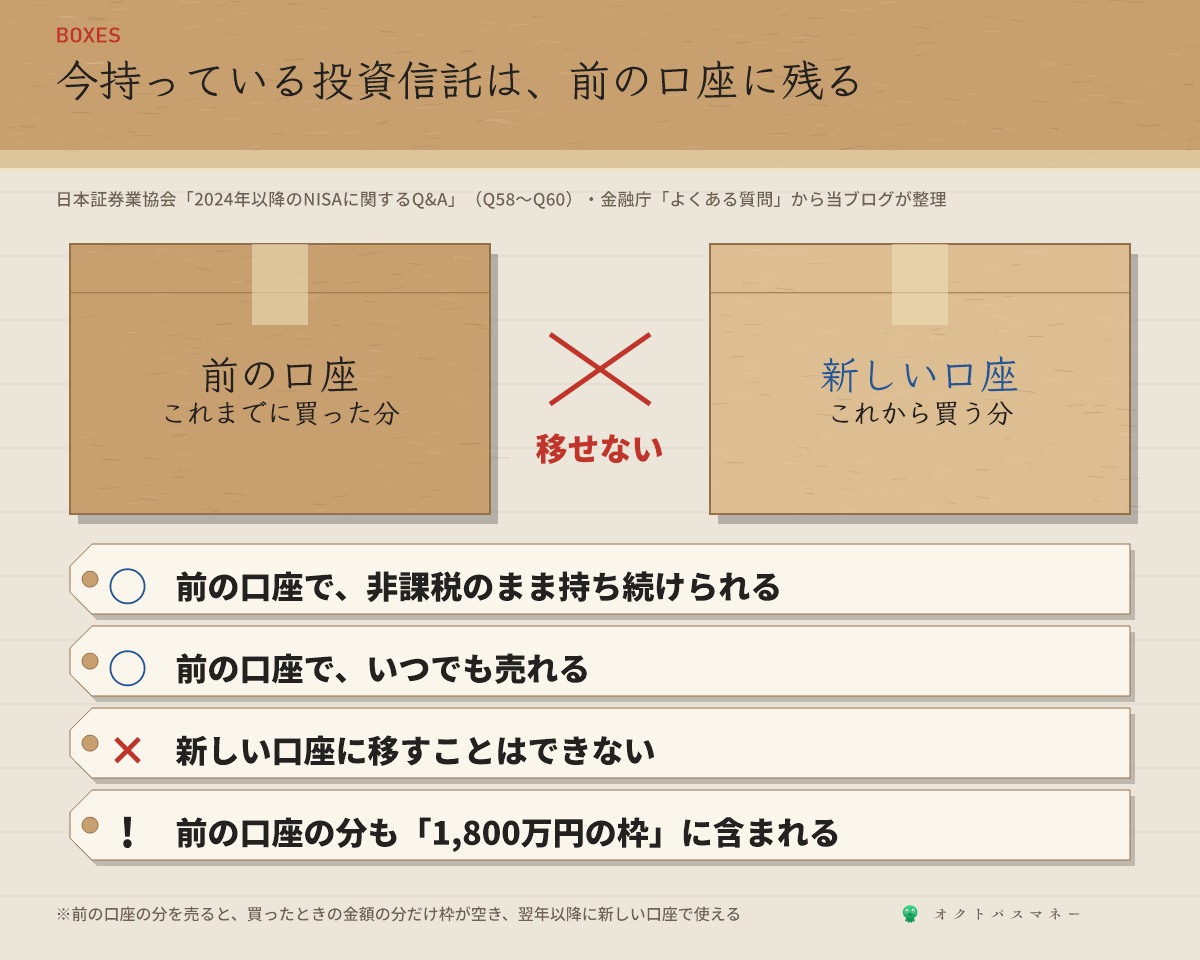
引っ越しといっても、運べる荷物はありません。前の口座で買った投資信託や株は、新しい口座に移せません(Q60)。そのかわり、前の口座で非課税のまま持ち続けられ、いつ売っても利益に税金はかかりません(Q58)。
注意したいのは、生涯で使える1,800万円の枠(非課税保有限度額)は、2つの口座の合計で数えることです(Q59)。枠の残りは、国税庁がまとめて管理しています。
計算してみると
2024年1月から2026年12月まで、A社のつみたて投資枠で毎月5万円を積み立てた人が、2027年からB社に乗り換えるとします。
- A社で使った枠:5万円 × 36か月 = 180万円(買ったときの金額で数える)
- B社で使える枠:1,800万円 − 180万円 = 残り1,620万円(1年の上限は、これまでどおり360万円)
- A社の180万円分は、値上がりしていても、非課税のまま持ち続けられる
日本証券業協会のQ&Aには、もっと極端な例も載っています。A銀行に成長投資枠で1,200万円、B証券に500万円(すべてつみたて投資枠)持っている人は、合計1,700万円。成長投資枠の上限1,200万円は使い切っているので、その年B証券で買えるのは、つみたて投資枠の100万円分まで、というものです。
なお、前の口座で売った分は、買ったときの金額の分だけ枠が空き、翌年以降に新しい口座で使えます(Q59)。枠の仕組みそのものは新NISAを満額投資できている人の割合の記事でも説明しています。
ポイントのための乗り換えは、どれくらい得?
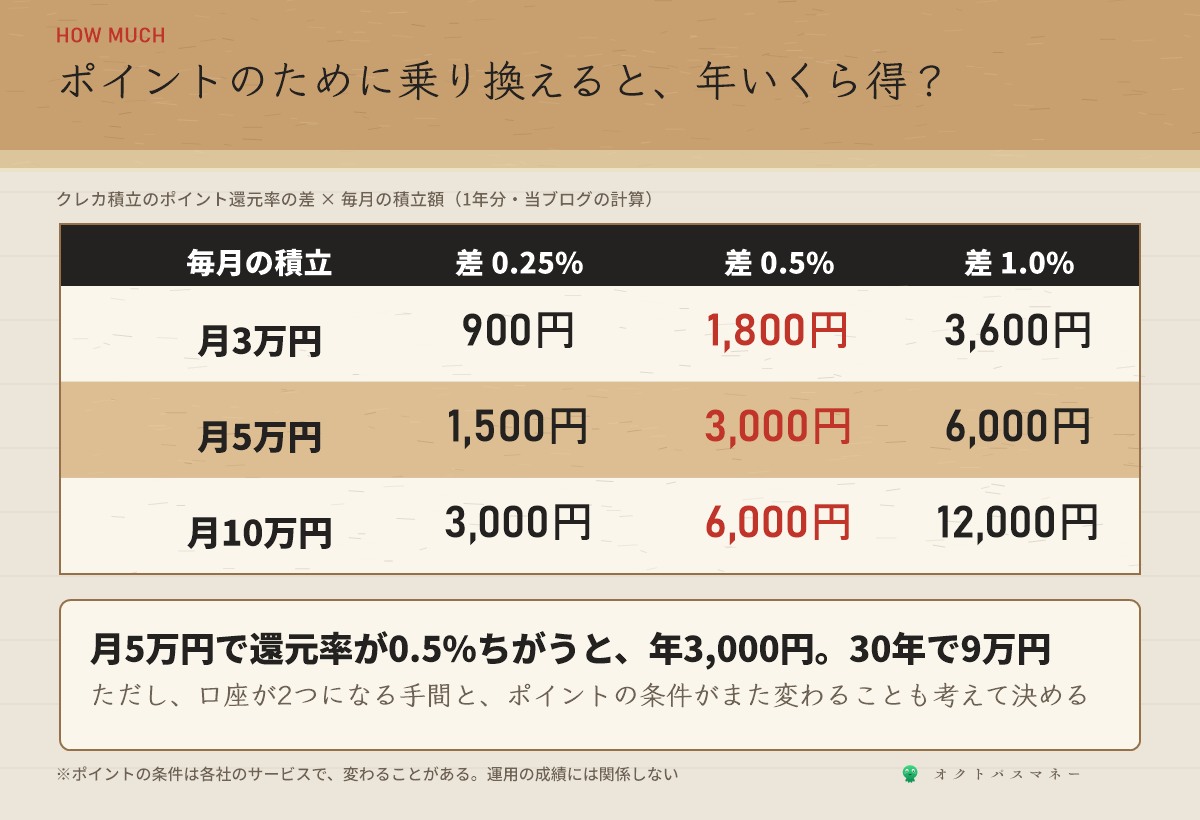
クレジットカードの積立のポイントは、毎月の積立額 × 還元率の差 × 12か月で、1年分の差が計算できます。月5万円で、還元率が0.5%違うと、年3,000円。30年続けば9万円です。
9万円は小さくありません。ただ、ポイントの条件は国の制度ではなく、各社のサービスです。楽天証券の記事でも書いたとおり、条件は何度も見直されてきました。乗り換えた先の条件が、数年後に変わることもあります。
もう一つ、比べておきたいのが投資信託そのもののコストです。楽天オルカンとeMAXIS Slimの記事で計算したように、同じ指数の低コストの投資信託どうしなら、保有中のポイントや信託報酬の差は100万円あたり年数百円ほどです。反対に、信託報酬が年1%を超える投資信託を持っているなら、年0.1%未満のものとの差は100万円で年9,000円以上になるので、ポイントより先に商品を見直すほうが効果は大きくなります。
乗り換えたほうがいい人、そのままでいい人
乗り換えを考えていい人
- 銀行や郵便局でNISAを始めて、買いたい商品がない人。銀行のNISAはふつう投資信託だけで、個別株やETFは買えません
- 手数料の高い投資信託しか選べない人。信託報酬の低いインデックスファンドを扱う会社に移る価値は大きいです
- 毎月の積立額が大きく、ポイントの差が年数千円以上になる人。どの会社が合うかは証券口座の選び方の記事にまとめています
そのままでいい人
- 今の口座で、買いたい投資信託がそろっている人。何を買うかは新NISAで結局どれを買うかの記事を参考にしてください
- 差が年数百円〜千円台の人。口座が2つになる手間のほうが大きくなりがちです
- 条件が変わるたびに乗り換えたくなりそうな人。毎年動くと、口座がどんどん増えていきます
このブログの考え
NISAの乗り換えは、手続きさえ間違えなければ、損をするものではありません。前の口座の分は非課税のまま残り、枠も合計で数えられるだけです。
そのうえで当ブログは、「ポイントだけのための乗り換え」は、急がなくていいと考えています。資産を増やすのは、ポイントよりも、毎月の積立を続けることと、暴落でも売らないことです(資産1,000万円までの道筋の記事)。月5万円の積立を、手続きのもたつきで3か月止めてしまうと、それだけで15万円。還元率0.5%の差でもらえるポイントの50年分です。
乗り換えると決めたら、年内に届出書を出し、1月の積立が前の口座で動かないようにする。この2つだけ守れば、引っ越しはほぼ終わりです。新しい口座で何に投資するかは、iDeCoと企業型DCの記事で書いた制度ごとの使い分けや、金(ゴールド)の記事で書いた「主役と控え」の考え方もあわせて決めてみてください。
よくある質問
Q. 前の口座の投資信託は、売ったほうがいいですか?
売る必要はありません。前の口座で非課税のまま持ち続けられます。売って新しい口座で買い直すこともできますが、買い直す分はその年の年間投資枠を使い、売った分の枠が空くのは翌年です。売ってから買い直すまでの間に値段が動くこともあるので、口座を1つにまとめたいだけなら、無理に売らなくてかまいません。
Q. 乗り換えたあと、また元の会社に戻せますか?
戻せます。金融機関の変更は1年単位でできるので、同じ手続きで、翌年以降にまた変えられます(Q56)。ただ、変えるたびに口座が分かれていくので、管理する手間は増えます。
Q. 引っ越しで住所が変わったら、どこに届け出ますか?
NISA口座を開いているすべての金融機関に「非課税口座異動届出書」を出す必要があります(国税庁)。乗り換えた人は、前の会社にも届け出が必要です。口座を置いた会社は、メモに残しておくと忘れません。
Q. 今年(2026年)の分を、今から変えることはできますか?
できません。2026年分の変更届出書は、9月30日で締め切られています。いまから出す届出書は、2027年分の変更になります。
Q. 銀行から証券会社に変えることもできますか?
できます。証券会社どうしだけでなく、銀行や郵便局から証券会社へ、その反対も、同じ手続きで変えられます(Q55)。銀行の窓口で始めた人が、ネット証券に移るケースもこの手続きです。
Q. 手続きを忘れて1月に前の口座で買ってしまったら?
その年(2027年分)の変更はできなくなります。2027年は今の口座で使い、2028年分の変更として、2027年10月1日以降に改めて手続きをする形になります。
手続きの期限と、前の口座で買っている年は変更できないことは、国税庁「NISA口座の新規開設又は変更に関する手続等について」で確認しました。手続きの流れ、日数の目安、前の口座の分の扱い(非課税のまま・移せない・枠に含まれる)は、日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月版)のQ55〜Q60、2つの枠を同じ年に別々の会社に置けないことは国税庁と金融庁「よくある質問」によります。枠の計算とポイントの差の計算は、これらをもとに当ブログが行ったものです。数値は2026年10月時点のものです。
※本記事は2026年10月時点の公表情報にもとづきます。手続きの方法やかかる日数、積立設定の扱い、ポイントの条件は金融機関によって異なり、変更されることがあります。実際の手続きは、今の金融機関と新しい金融機関の案内をご確認ください。この記事は特定の金融機関や商品をすすめるものではなく、個別の助言ではありません。投資の判断はご自身でお願いします。
コメント