
親から子へ、毎年110万円ずつお金を渡す。「110万円までなら贈与税がかからないから、相続税の節税になる」と聞いて、続けている家は多いと思います。
その効き目が、2027年1月から弱くなり始めます。亡くなる前の一定期間に受けた贈与は、相続財産に「足し戻して」相続税を計算するルールがあり、その期間が3年から7年に延びるからです。2024年以降の贈与が対象で、2027年から1年ずつ伸び、2031年に7年になります。
計算すると、財産1億円・子2人の家で、8年間に2人へ合計1,760万円を渡しても、相続税が減るのは63万円でした。ただし、そもそも相続税がかかるのは、亡くなった人の約1割です。自分の家に関係があるかどうかから、国税庁の資料で順番に整理しました。
- 相続税がかかるのは10.4%。基礎控除は「3,000万円+600万円×相続人の数」
- 7年ルールの中身。110万円以下の贈与も足し戻される
- 毎年110万円を渡した場合、亡くなった年ごとに足し戻される額
- 財産1億円・子2人なら、相続税は770万円→707万円(7年ルール)、506万円(相続時精算課税)
- 孫への贈与、教育費を「その都度」払う方法、名義預金の注意
先に結論|毎年110万円を渡すと、いくら足し戻される?
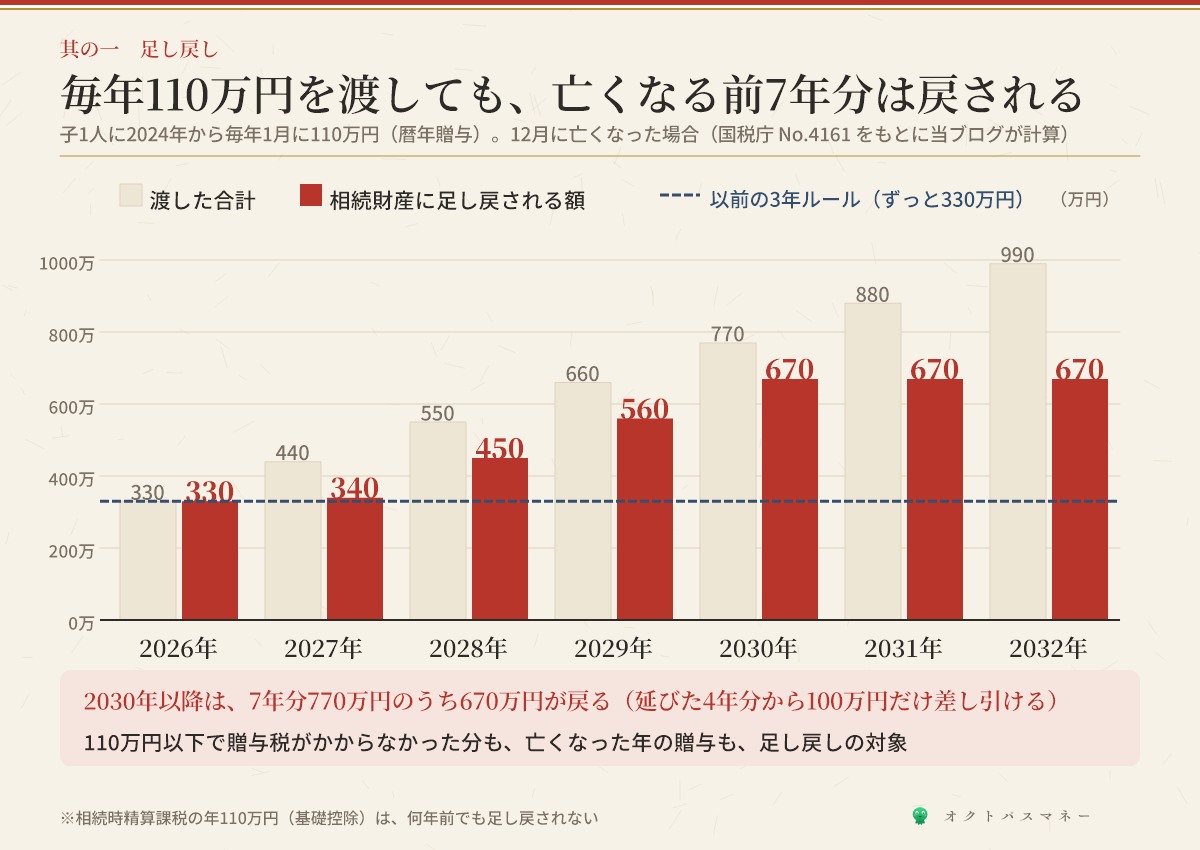
| 亡くなった年(12月) | 渡した合計 | 足し戻される額 |
|---|---|---|
| 2026年 | 330万円 | 330万円 |
| 2027年 | 440万円 | 340万円 |
| 2028年 | 550万円 | 450万円 |
| 2029年 | 660万円 | 560万円 |
| 2030年以降 | 770万円〜 | 670万円 |
※子1人に2024年から毎年1月に110万円(暦年贈与)。延びた4年分から100万円を差し引いた当ブログの計算。以前の3年ルールなら、足し戻されるのはずっと330万円でした
2030年以降に亡くなると、亡くなる前7年分のうち670万円が相続財産に戻ります。110万円の贈与を続けても、その効き目は「7年より前に渡した分」と「100万円」だけ、ということです。
そもそも、相続税がかかる家は約1割
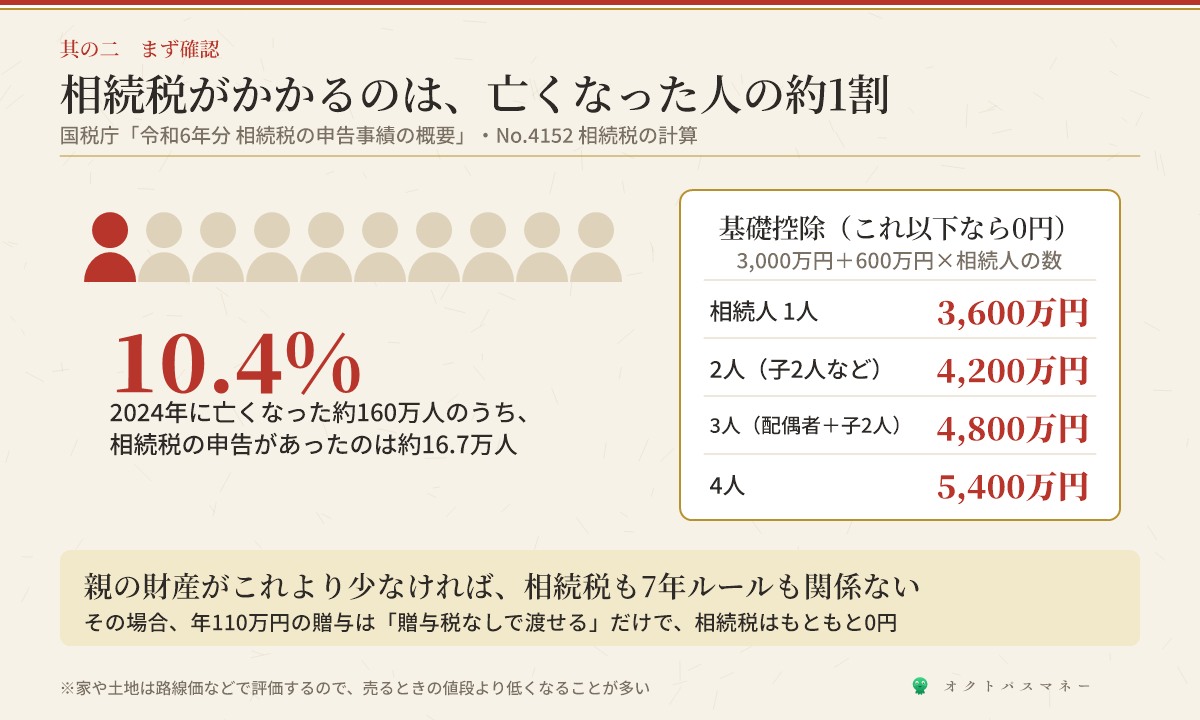
話の前に、いちばん大事な確認です。国税庁の統計では、2024年に亡くなった約160万人のうち、相続税がかかったのは約16.7万人。課税割合は10.4%でした。
相続税には、基礎控除があります。
| 法定相続人の数 | 基礎控除(これ以下なら相続税0円) |
|---|---|
| 1人 | 3,600万円 |
| 2人(例:子2人) | 4,200万円 |
| 3人(例:配偶者と子2人) | 4,800万円 |
| 4人 | 5,400万円 |
親の財産(預貯金・家・土地・株など)の合計がこれより少なければ、相続税はかからないので、7年ルールも関係ありません。その場合、毎年110万円の贈与は「贈与税がかからずにお金を渡せる」だけの話で、渡しても渡さなくても相続税は0円です。
家や土地は、相続税の計算では路線価などで評価するので、売ったときの値段より低くなることが多いです。まずは、ざっくりの合計で十分です。
7年ルールの中身
国税庁のNo.4161による、足し戻す期間はこうです。
| 亡くなった日 | 足し戻す贈与 |
|---|---|
| 〜2026年12月31日 | 亡くなる前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から亡くなった日まで(1年ずつ伸びる) |
| 2031年1月1日〜 | 亡くなる前7年以内 |
知っておきたいポイントは4つです。
- 110万円以下の贈与も足し戻す。贈与税がかからなかった分も、亡くなった年の贈与も含まれます
- 延びた4年分からは、合計100万円まで差し引ける(2027年1月2日以後の相続から)。亡くなる前3年より前の贈与が対象です
- 足し戻されるのは、相続や遺贈で財産をもらう人だけ。財産を相続しない孫への贈与は、原則として足し戻されません。ただし孫が遺言で財産をもらったり、生命保険金の受取人になっていたりすると対象になることがあります
- 足し戻した贈与に贈与税を払っていれば、その分は相続税から差し引かれる
このルールの狙いは、亡くなる直前の「駆け込み贈与」で相続税を減らすことを難しくすることです。早くから少しずつ渡す贈与まで否定するものではありません。
家族の例|財産1億円・子2人なら、いくら変わるか
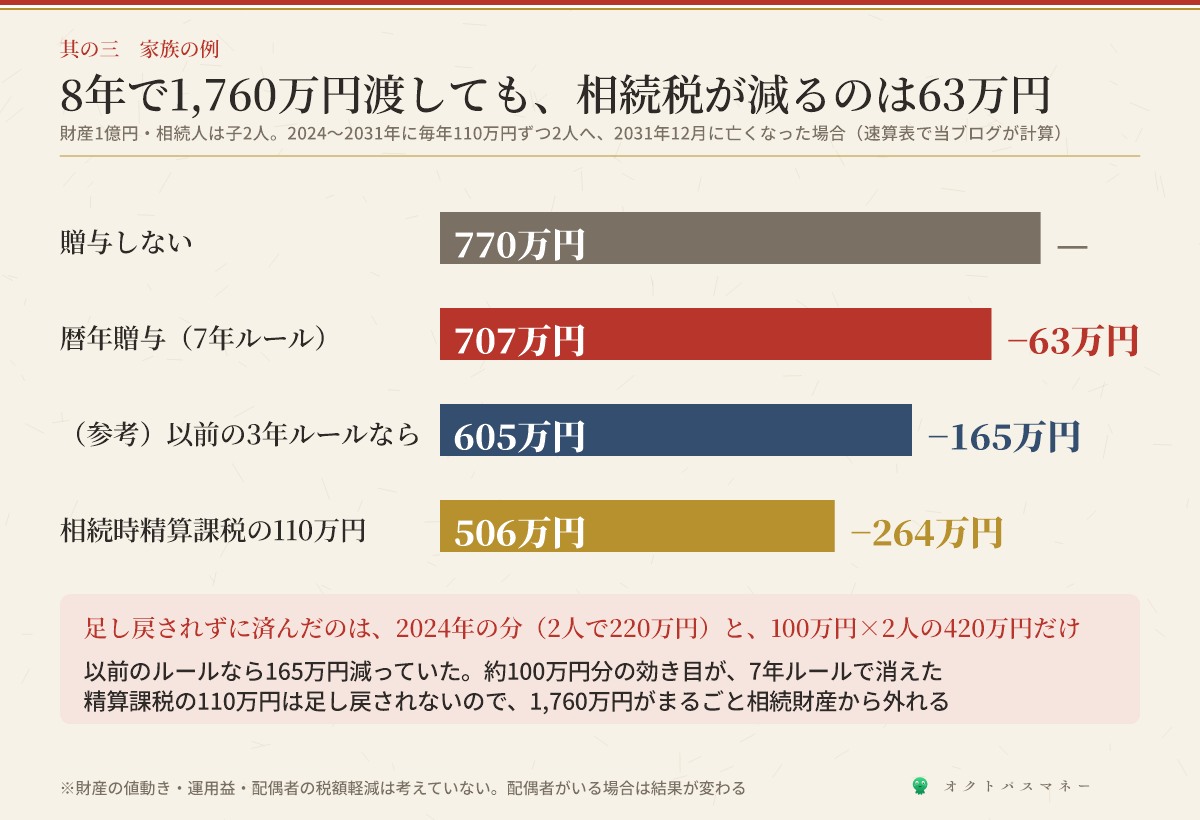
財産1億円、相続人は子2人の家で、2024年から2031年まで8年間、子どもそれぞれに毎年110万円(2人で合計1,760万円)を渡し、2031年12月に亡くなったとします。相続税の速算表で計算しました。
| 渡し方 | 相続税(2人の合計) | 贈与なしとの差 |
|---|---|---|
| 贈与しない | 770万円 | — |
| 暦年贈与(7年ルール) | 707万円 | −63万円 |
| (参考)以前の3年ルールなら | 605万円 | −165万円 |
| 相続時精算課税の110万円 | 506万円 | −264万円 |
※財産の値動きや、贈与したお金の運用益は考えない当ブログの計算。配偶者がいる場合は配偶者の税額軽減などで結果が変わります。
1,760万円を渡しても、7年ルールのもとでは、足し戻されずに済むのは「2024年の分(2人で220万円)」と「100万円×2人」の420万円だけ。だから相続税は63万円しか減りません。以前のルールなら165万円減っていたので、約100万円分の効き目が消えたことになります。
もうひとつの選択肢|相続時精算課税の「110万円」
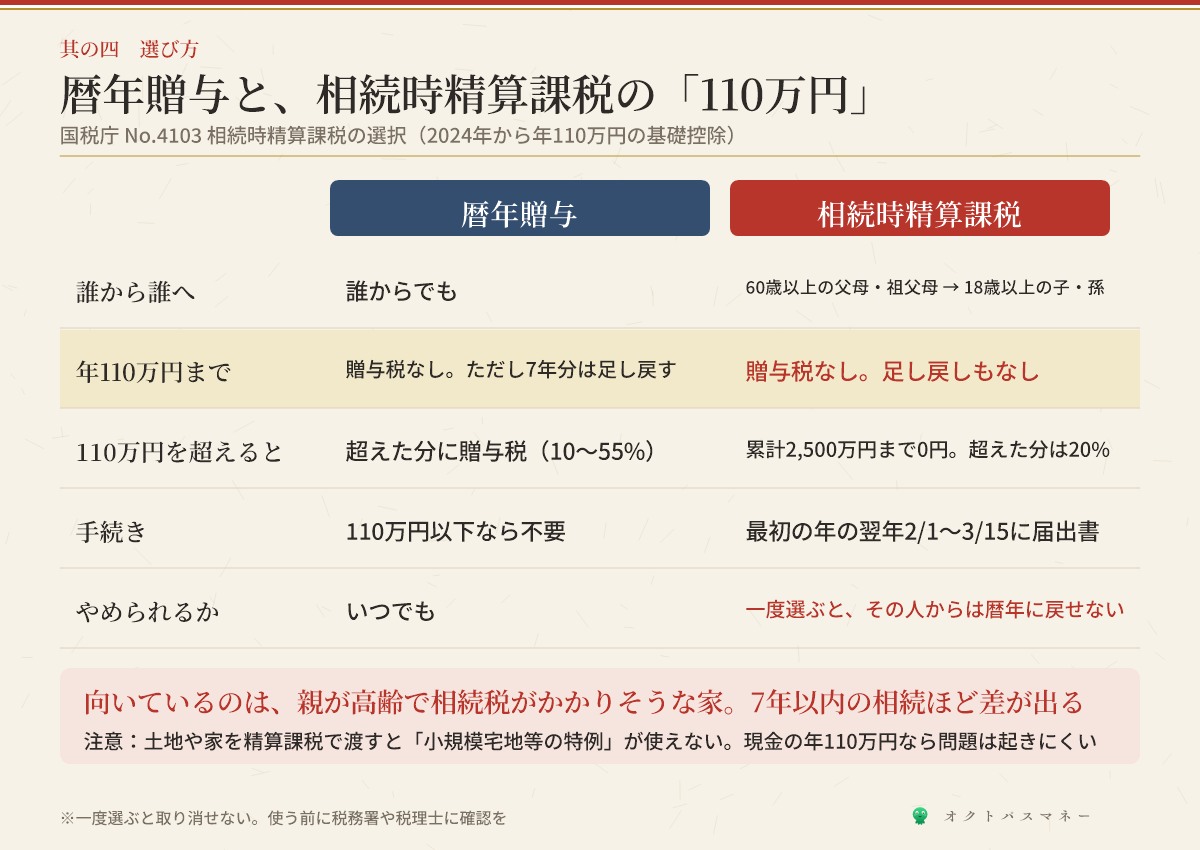
2024年から、もうひとつの贈与のしかた「相続時精算課税」にも、年110万円の基礎控除ができました。こちらの110万円は、何年前の贈与でも相続財産に足し戻されません。上の例で相続税が506万円まで下がったのは、このためです。
| 暦年贈与 | 相続時精算課税 | |
|---|---|---|
| 誰から誰へ | 誰からでも | 60歳以上の父母・祖父母から、18歳以上の子・孫へ |
| 年110万円まで | 贈与税なし。ただし亡くなる前7年分は足し戻す | 贈与税なし。足し戻しもなし |
| 110万円を超えると | 超えた分に贈与税(10〜55%) | 累計2,500万円までは贈与税なし。超えた分は20%。超えた分は相続のときに足し戻す |
| 手続き | 110万円以下なら不要 | 最初の年の翌年2月1日〜3月15日に届出書 |
| やめられるか | いつでも | 一度選ぶと、その人からの贈与は暦年贈与に戻せない |
向いているのは、親が高齢で、相続税がかかりそうな家です。7年以内に相続が起きる可能性が高いほど、暦年贈与の110万円は足し戻され、精算課税の110万円は残ります。
反対に、気をつけたい点もあります。一度選ぶと暦年贈与に戻せないこと。そして、土地や家を精算課税で渡すと、相続のときに使える「小規模宅地等の特例」(自宅の土地の評価を下げる特例)の対象から外れることです。現金を毎年110万円ずつ、という使い方なら、こうした問題は起きにくいと思います。
教育費は「その都度」なら非課税。一括贈与の特例は終了
国税庁のNo.4405のとおり、親や祖父母が、子や孫の生活費や教育費を、必要なときにその都度直接払う分には、そもそも贈与税がかかりません。学費や教材費を祖父母が学校に直接払う、といった形です。ただし、教育費の名目でもらって貯金したり投資したりすると、贈与税の対象になります。
なお、まとめて最大1,500万円まで非課税で渡せた「教育資金の一括贈与」の特例は、令和8年度の税制改正で延長されず、2026年3月31日で終わりました。それまでに入れたお金は引き続き非課税ですが、これから新しく入れることはできません。教育費がどれくらいかかるかは教育費の記事にまとめています。これから孫の教育費を助けたいなら、「その都度払う」か、年110万円の範囲で渡してこどもNISAに入れる、という形になります。
気をつけたい「名義預金」
親が子どもの名前で口座を作り、通帳も印鑑も親が持ったまま、毎年110万円ずつ入れている。これは、贈与ではなく親の財産(名義預金)とみなされることがあります。贈与は「あげます」「もらいます」がそろって初めて成り立つからです。
- 子ども本人の口座に振り込み、子どもが自分で使える状態にする
- 毎年、贈与の日付と金額がわかる記録(振込の記録や、簡単な贈与契約書)を残す
親の口座が認知症などで使えなくなる前に話しておくことは、親と話すお金の記事にまとめています。
正直に言うと
7年ルールは、亡くなる直前の駆け込み贈与をしにくくするための改正です。「毎年110万円渡しておけば安心」という時代は終わったと思います。
ただ、相続税がかかるのは約1割です。残りの9割の家にとって大事なのは、税金より「親が最後まで困らないお金を残しておくこと」のほう。親の介護費用の記事で書いたように、介護が長引けば、親自身のお金はいくらあっても足りないことがあります。節税のために早く渡しすぎて、親の手元が苦しくなるのは本末転倒です。
そのうえで私なら、親の財産が基礎控除を超えそうで、親が70代以上なら、現金の年110万円は相続時精算課税を検討します。親がまだ若く、7年以上先の話になりそうなら、暦年贈与でも十分効きます。どちらにしても、一度選ぶと戻れない制度なので、始める前に税務署か税理士に確認してください。
親の年金額やお金の流れは、60歳から働く記事や年金暮らしの人のスキマバイトの記事とあわせて、一度家族で確認しておくと話が早いです。渡されたお金の置き場所に迷ったら、1〜5年使わないお金なら個人向け国債の記事も参考にしてください。
今日やること
ひとつだけです。
親の財産を「預貯金・家と土地・株や投資信託・生命保険」に分けて、ざっくり合計してみてください。
その合計が「3,000万円+600万円×相続人の数」より少なければ、7年ルールは気にしなくて大丈夫です。超えそうなら、年内に一度、相続時精算課税を使うかどうかを家族で話してください。今年から精算課税を使うなら、届出の期限は来年3月15日です。
まとめ
- 相続税がかかるのは亡くなった人の10.4%。基礎控除は3,000万円+600万円×相続人の数
- 暦年贈与の足し戻し期間は3年→7年。2027年から1年ずつ伸び、2031年に7年になる
- 110万円以下の贈与も足し戻す。延びた4年分からは合計100万円を差し引ける
- 毎年110万円を渡しても、2030年以降に亡くなると670万円が足し戻される
- 財産1億円・子2人・8年で1,760万円渡しても、相続税は770万円→707万円。精算課税の110万円なら506万円
- 相続しない孫への贈与、教育費の「その都度」払いは足し戻しの対象外。教育資金の一括贈与は2026年3月で終了(それまでに入れた分は非課税のまま)
生前贈与は、「毎年110万円」を続けるかどうかより、うちに相続税がかかるのか、親が何歳かで答えが変わります。まずは親の財産のざっくりの合計から始めてください。
※本記事は2026年9月時点の公表情報(国税庁は令和8年4月1日現在法令等)にもとづきます。足し戻す額と相続税額は、毎年1月に現金110万円を贈与し12月に亡くなった場合の当ブログの計算で、財産の評価額の変化や運用益、配偶者の税額軽減、小規模宅地等の特例などは考えていません。相続時精算課税は一度選ぶと取り消せないため、実際に使う前に税務署や税理士に確認してください。この記事は個別の助言ではありません。
コメント