
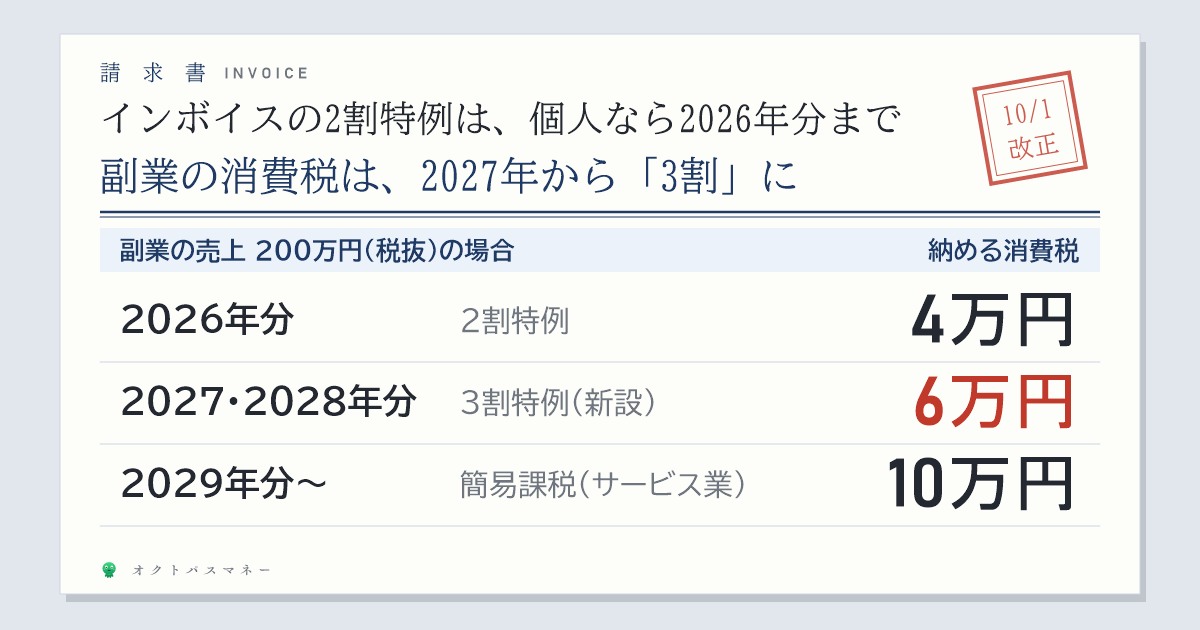
「インボイスの2割特例は、2026年9月で終わり」。そう書かれた記事をよく見かけます。
でも、副業やフリーランスの個人なら、2026年分(1〜12月)はまるごと2割特例が使えます。変わるのは2027年分からで、納める消費税は売上の税額の3割になります。
そして10月1日からは、インボイスに登録していない人と取引する会社の側のルールも変わりました。登録している人にも、していない人にも関係する改正です。同じ10月1日に変わったお酒の税金の話は酒税の記事にまとめました。
副業の売上が年200万円(税抜)なら、納める消費税は2026年4万円 → 2027年6万円 → 2029年から10万円。国税庁の資料で確認して、どう判断すればいいかまで計算しました。
- 個人の2割特例は2026年分まで。2027・2028年分は3割特例
- 売上別の納税額(100万円・200万円・300万円・500万円)
- 登録していない人の取引先は、10月から控除できる割合が80%→70%に
- 「登録して払う」と「登録せず取引先がかぶる」は、同じ額になるように作られている
- 登録をやめるなら12月17日まで。2029年からの簡易課税の選び方
先に結論|副業の消費税は、こう変わる
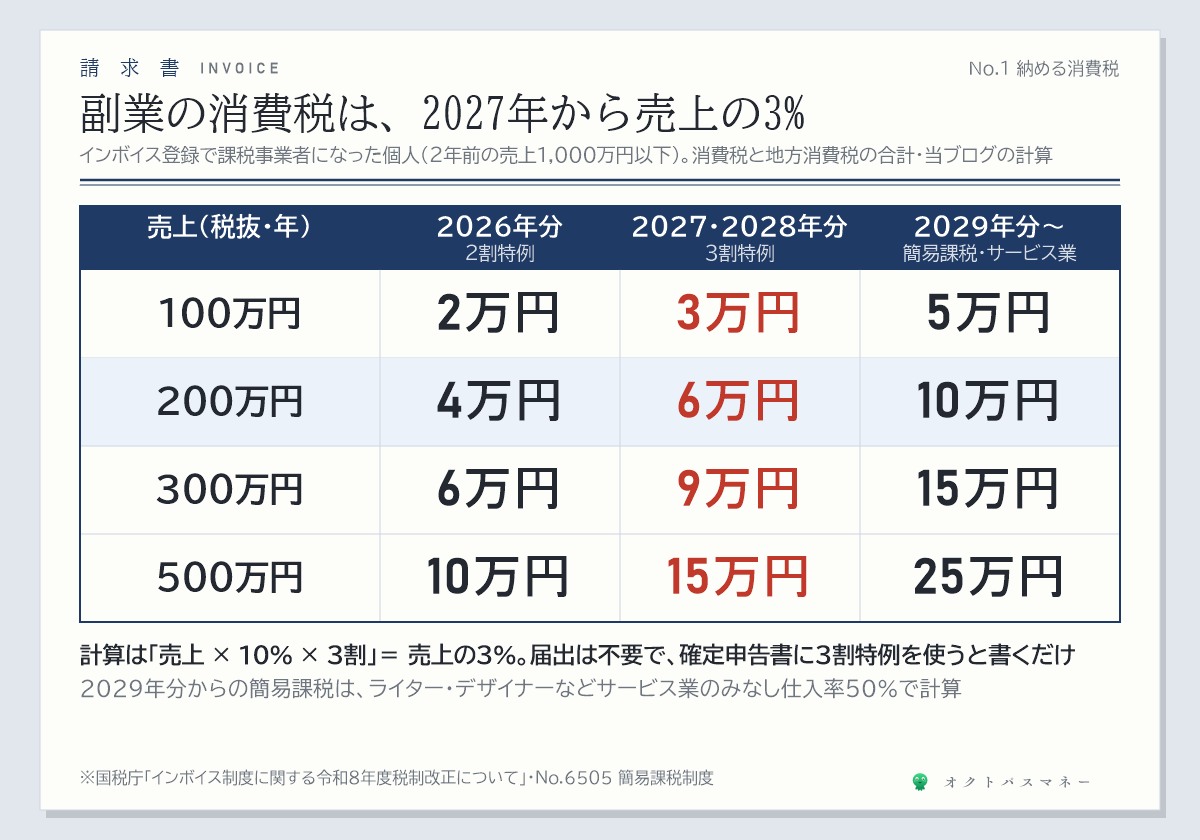
| 副業の売上(税抜・年) | 2026年分 2割特例 |
2027・2028年分 3割特例 |
2029年分〜 簡易課税(サービス業) |
|---|---|---|---|
| 100万円 | 2万円 | 3万円 | 5万円 |
| 200万円 | 4万円 | 6万円 | 10万円 |
| 300万円 | 6万円 | 9万円 | 15万円 |
| 500万円 | 10万円 | 15万円 | 25万円 |
※インボイス登録をきっかけに課税事業者になった個人の場合(2年前の売上が1,000万円以下)。消費税と地方消費税の合計。当ブログの計算
2割特例は「9月で終わり」ではない
国税庁の令和8年度税制改正特集では、2割特例は「令和8年9月30日までの日の属する課税期間で終了」と書かれています。
ここがよく誤解されるところです。個人の消費税の「課税期間」は1月〜12月の1年です。2026年9月30日は、2026年1月〜12月の課税期間に「属して」います。だから、個人は2026年分の申告(2027年3月)まで、2割特例が使えます。正確には「2026年9月30日を含む1年分までは使える」という意味で、9月末でぴったり終わるのは、9月末に決算を迎える会社などに限られます。
そして2027年分と2028年分には、新しく3割特例ができました(国税庁のリーフレット)。
- 対象:インボイス登録をきっかけに免税事業者から課税事業者になった個人(会社は対象外)
- 中身:納める消費税を、売上にかかる消費税の3割にできる
- 手続き:事前の届出は不要。確定申告書に「3割特例を使う」と書くだけ
計算はとても単純で、売上(税抜)× 10% × 3割 = 売上の3%です。2割特例のときは売上の2%でした。経費の領収書を集めて計算する必要はありません。消費税・所得税・住民税の関係は税金の仕組みの記事にあります。
登録していない人の取引先は、10月から「70%」
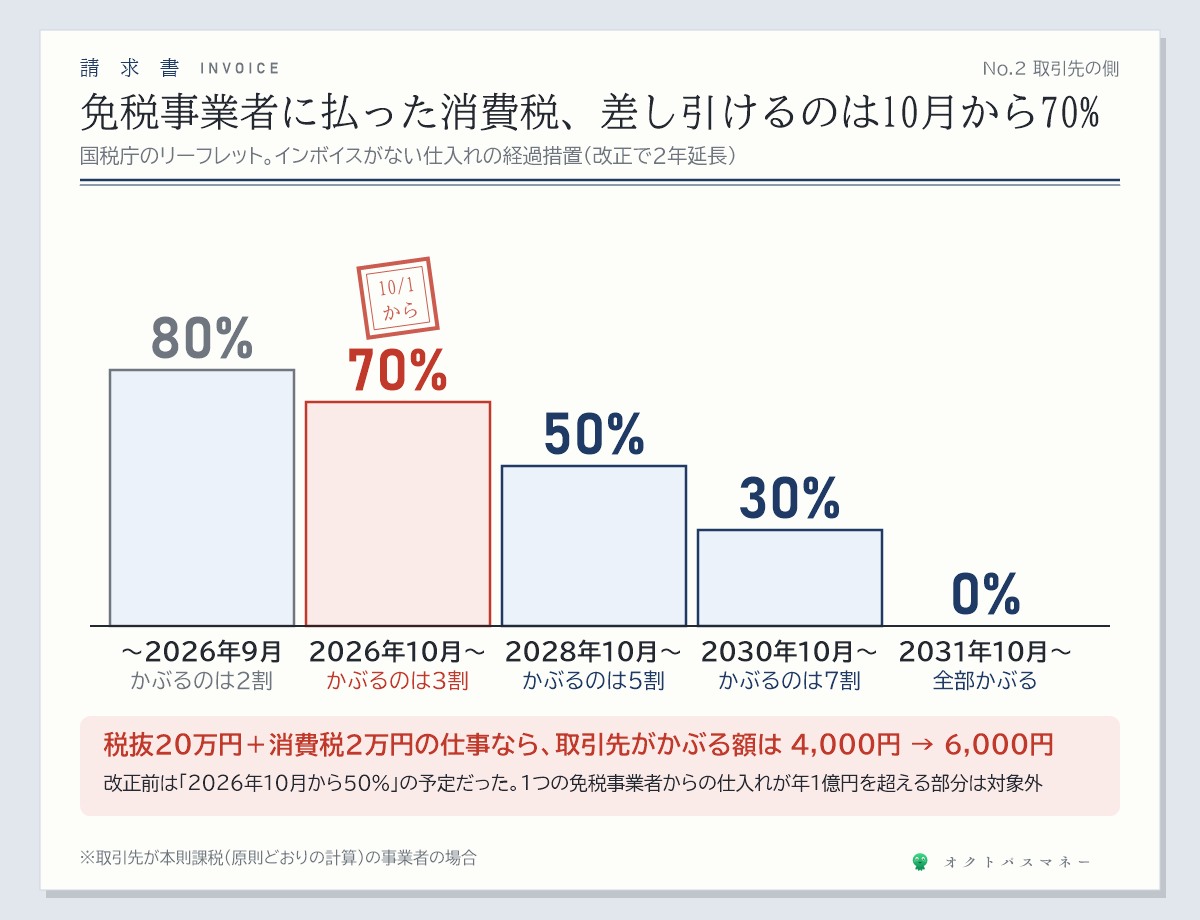
インボイスに登録していない人(免税事業者)に仕事を頼んだ会社は、払った代金に含まれる消費税を、一部しか差し引けません。その割合が、10月1日から下がりました。
| 期間 | 取引先が差し引ける割合 | 取引先がかぶる割合 |
|---|---|---|
| 2026年9月まで | 80% | 2割 |
| 2026年10月〜2028年9月 | 70% | 3割 |
| 2028年10月〜2030年9月 | 50% | 5割 |
| 2030年10月〜2031年9月 | 30% | 7割 |
| 2031年10月から | 0% | 全部 |
※国税庁のリーフレットより。改正前は「2026年10月から50%」の予定でしたが、2年延長して70%の段が入りました。1つの免税事業者からの仕入れが年1億円を超える部分は対象外です。
たとえば税抜20万円の仕事を、消費税込み22万円で請け負っているとします。取引先はこれまで2万円のうち1.6万円を差し引けましたが、10月からは1.4万円。取引先の負担が2,000円増えます。これが、10月から「値下げしてほしい」と言われる可能性がある理由です。
「登録して払う」と「取引先がかぶる」は、同じ額
ここが、この記事でいちばん伝えたいところです。2割特例と80%、3割特例と70%。この2つは、ぴったり対になっています。
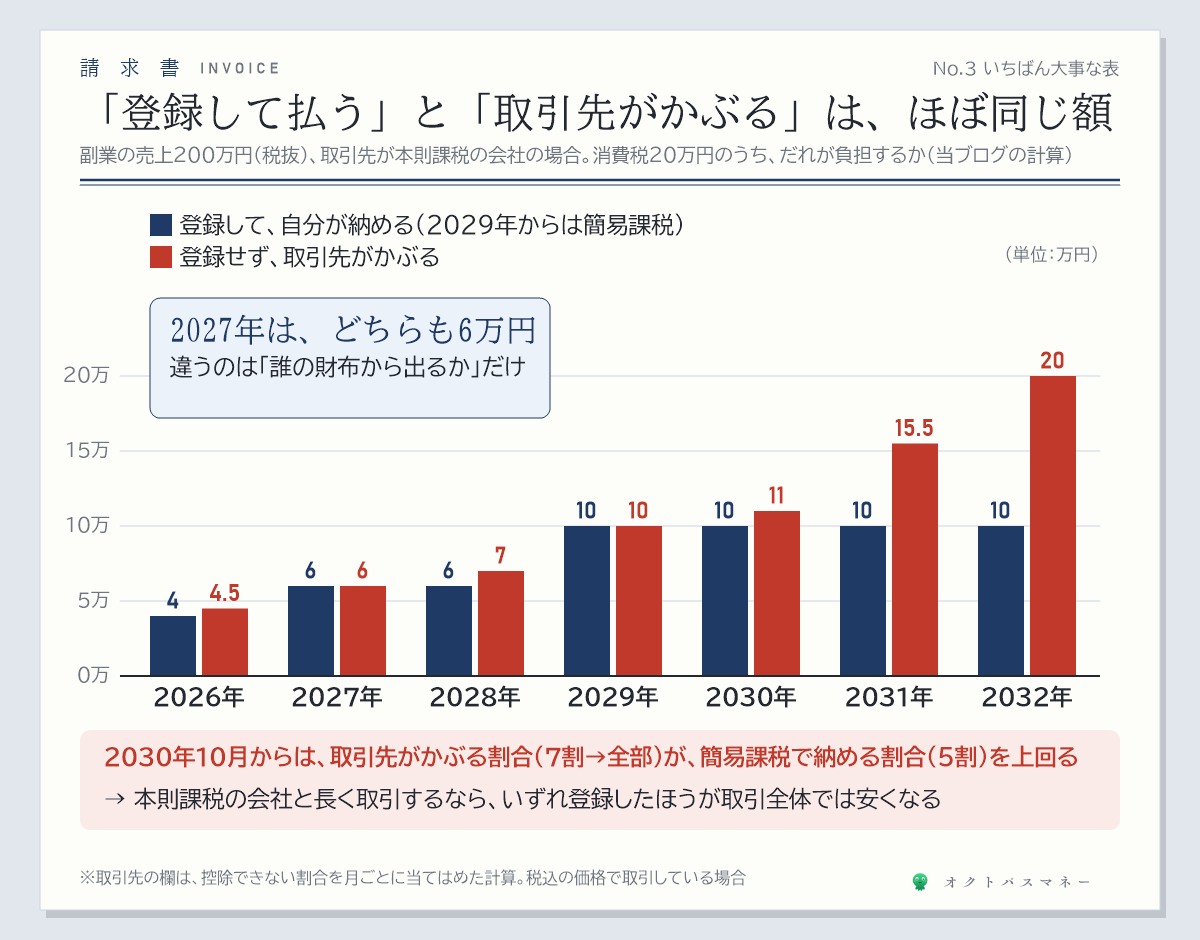
売上200万円(税抜)の副業で、取引先が普通に消費税を計算している会社(本則課税)だとします。消費税20万円のうち、誰がいくら負担するかを並べました。
| 年 | 登録して 自分が納める |
登録せず 取引先がかぶる |
|---|---|---|
| 2026年 | 4万円 | 4.5万円 |
| 2027年 | 6万円 | 6万円 |
| 2028年 | 6万円 | 7万円 |
| 2029年 | 10万円 | 10万円 |
| 2031年 | 10万円 | 15.5万円 |
| 2032年 | 10万円 | 20万円 |
※2029年以降の「自分が納める」は簡易課税(サービス業・みなし仕入率50%)の場合。取引先の欄は、控除できない割合を月ごとに当てはめた当ブログの計算。
2027年は、登録して自分が6万円を納めても、登録せず取引先が6万円をかぶっても、取引全体で消える消費税は同じ6万円です。違うのは「誰の財布から出るか」だけ。だから取引先との話し合いは、「この6万円をどう分けるか」の話になります。
そして2030年10月以降は、取引先がかぶる割合(7割→全部)が、簡易課税で自分が納める割合(5割)を上回ります。本則課税の会社と長く取引するなら、いずれ登録したほうが取引全体では安くなる計算です。
取引先が「消費者」なら、話は別
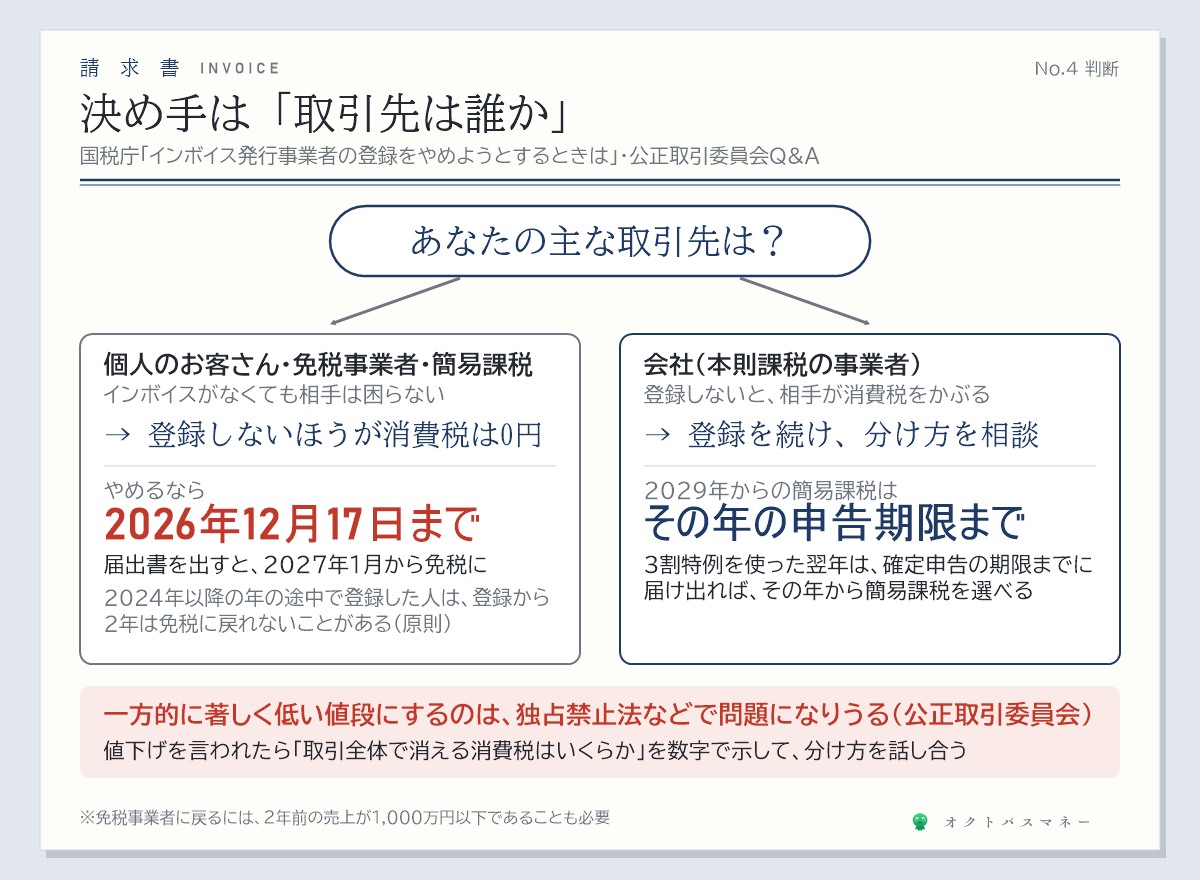
いっぽうで、取引先が個人のお客さん(消費者)、免税事業者、簡易課税の事業者なら、そもそもインボイスがなくても相手は困りません。この場合は、登録しない(免税事業者でいる)ほうが、消費税は0円のままです。ハンドメイド作品を個人に売る、個人向けのレッスンをする、といった副業がこれに当たります。副業の種類は副業19選の記事に、在宅でできるものは在宅副業の記事にまとめています。
一方的な値下げは、法律で問題になりうる
10月から取引先の負担が増えるので、値下げの相談が来るかもしれません。公正取引委員会のQ&Aでは、話し合って双方が納得した値段なら問題ないとしたうえで、買い手の都合だけで一方的に著しく低い値段にすると、独占禁止法の「優越的地位の濫用」などにあたるおそれがあるとしています。
値下げを言われたら、上の表のように「取引全体で消える消費税はいくらか」を数字で示して、分け方を話し合うのが現実的です。
やめる・切り替えるなら、この2つの期限
登録をやめるなら、2026年12月17日まで
国税庁の案内では、登録をやめるには「登録の取消しを求める旨の届出書」を、やめたい年の初日から数えて15日前の日までに出します。2027年1月からやめるなら、2026年12月17日が期限です。過ぎると、やめられるのは2028年1月からになります。
ただし、2024年以降の年の途中で登録した人は、原則として登録から2年を経過する日の属する年までは、登録をやめても免税事業者に戻れません(2023年中に登録した人は、この縛りはありません)。免税に戻るには、2年前の売上が1,000万円以下であることも必要です。
2029年からの簡易課税は、あとから選べる
3割特例が終わる2029年分からは、原則どおりの計算(本則課税)か、簡易課税を選びます。簡易課税は、売上の税額に業種ごとの「みなし仕入率」をかけて納税額を出す方法で、ライターやデザイナーなどのサービス業は50%です(国税庁 No.6505)。
経費の少ない副業なら、簡易課税のほうが納税は少なくなることが多いです。そして今回の改正で、2割特例や3割特例を使った人は、次の年の確定申告の期限までに届け出れば、その年から簡易課税を選べるようになりました。2029年分なら、2030年の申告のときに決めればいいということです。
正直に言うと
インボイスは「登録するか、しないか」の二択で語られがちですが、数字で見ると、本則課税の会社と取引するかぎり、消費税はどちらを選んでも誰かが払うようにできています。2割と80%、3割と70%がぴったり対になっているのは、そのためだと思います。
だから考えるべきは、「登録すると損か」ではなく、「取引先は誰か」と「その負担をどう分けるか」です。取引先が個人のお客さんなら、登録しないのが素直な答え。会社が相手なら、2027年の6万円をどう分けるかを、今のうちに相談しておくのがいちばん揉めません。
なお、給料として受け取る副業(スキマバイトの記事で書いたタイミーなど)は、消費税とは関係ありません。定年後に業務委託で働く人は、60歳から働く記事の年金の話とあわせて考えてください。
今日やること
ひとつだけです。
去年1年間の請求書を並べて、取引先を「会社」と「個人のお客さん」に分けてください。
会社からの売上が大半なら、登録を続けて、2027年からの3割をどう分けるか相談する。個人のお客さんが大半で、2023年中に登録していたなら、12月17日までに登録をやめる選択肢もあります。所得税の側の基本は副業の税金の記事にあります。
まとめ
- 2割特例は「2026年9月30日の属する課税期間」まで。個人は2026年分がまるごと2割
- 2027・2028年分は3割特例。売上200万円なら納税は4万円→6万円。届出不要、申告書に書くだけ
- 免税事業者から仕入れた会社が差し引ける割合は、10月から80%→70%、2028年10月から50%
- 「登録して払う」と「登録せず取引先がかぶる」はほぼ同じ額。2030年以降は登録したほうが取引全体で安くなる
- 取引先が消費者なら、登録しないのが素直。やめるなら2026年12月17日まで(2024年以降の登録は2年縛りに注意)
- 2029年からの簡易課税は、その年の分の申告期限までに届け出れば選べる
インボイスは、登録するかどうかより、取引先が誰で、消費税を誰がどれだけ負担するかの話です。数字をひとつ持っておくだけで、取引先との話し合いはずっと楽になります。
※本記事は2026年9月時点の公表情報にもとづきます。納税額は、消費税と地方消費税を合わせた10%の税率で、売上(税抜)から当ブログが計算した目安です(軽減税率の売上は含みません)。2割特例・3割特例は、インボイス登録などにより免税事業者から課税事業者になった方で、基準期間の課税売上高が1,000万円以下などの要件があります。取引先の負担は、取引先が本則課税の事業者で、税込の価格で取引している場合の計算です。登録の取りやめや簡易課税の選択は、個別の状況によって結論が変わるので、税務署や税理士に確認してください。この記事は個別の助言ではありません。
コメント