「60歳を過ぎて働くと、年金が減らされる」。そう聞いて、働く時間を抑えている人がいます。
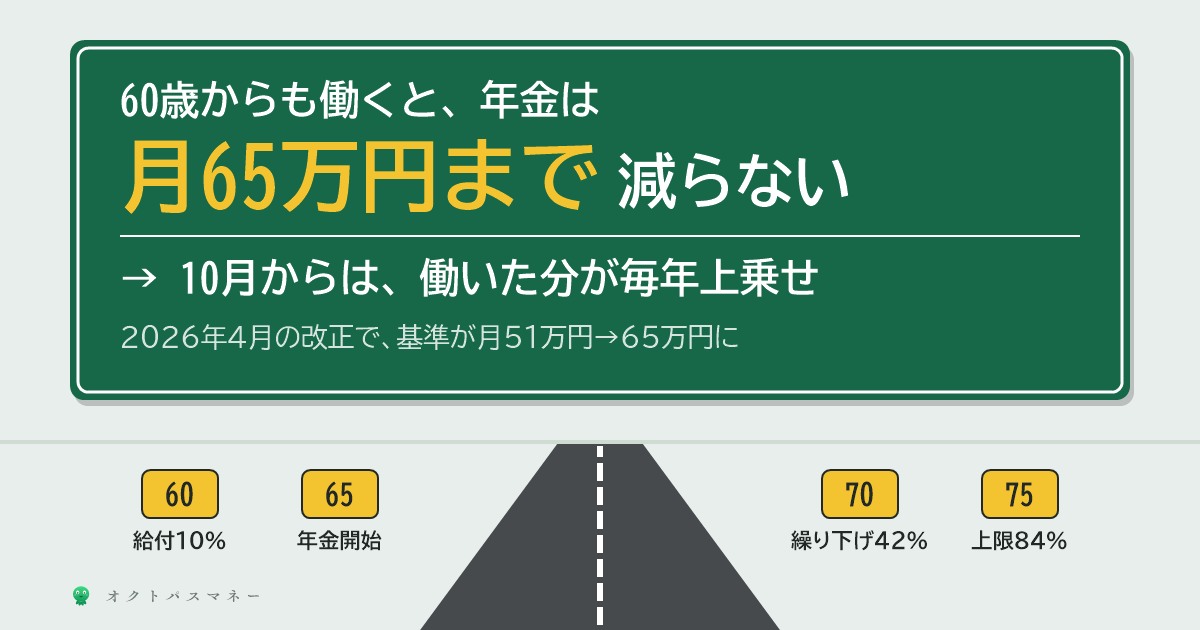
その心配は、2026年4月でほぼなくなりました。年金が減るのは「給料と厚生年金の合計が月65万円を超えたとき」だけになったからです。月給50万円・年金15万円の人は、去年までなら年84万円が止まっていましたが、今はゼロです。
しかも、65歳以降に働いた分は、毎年10月に年金へ上乗せされます。この記事が出る翌日、10月分からです。
60歳から75歳までに、働き方と年金にかかわる制度は5つあります。順番に、数字で並べました。
- 年金が減る「在職老齢年金」は、月65万円まで気にしなくていい
- 65歳以降に働くと、毎年10月に年金が増える(月給30万円なら1年で年19,732円)
- 60〜64歳で給料が下がったら、最大10%の給付がある
- 繰り下げると70歳で42%増。元が取れるのは81歳11か月
- 繰り下げの落とし穴。加給年金年42万円と、住民税非課税の線
先に結論|60歳からの5つの制度
| 60〜64歳 | 給料が60歳時点の75%未満に下がると、高年齢雇用継続給付(最大で給料の10%) |
| 65歳〜 | 年金を受け取りながら働いても、給料+厚生年金が月65万円までは減らない(在職老齢年金) |
| 毎年10月 | 65〜69歳で厚生年金に入って働くと、前の1年の分が年金に上乗せ(在職定時改定) |
| 70歳 | 厚生年金の加入が終わる。繰り下げていれば42%増 |
| 75歳 | 繰り下げの上限。84%増 |
①年金が減るのは「月65万円」を超えてから
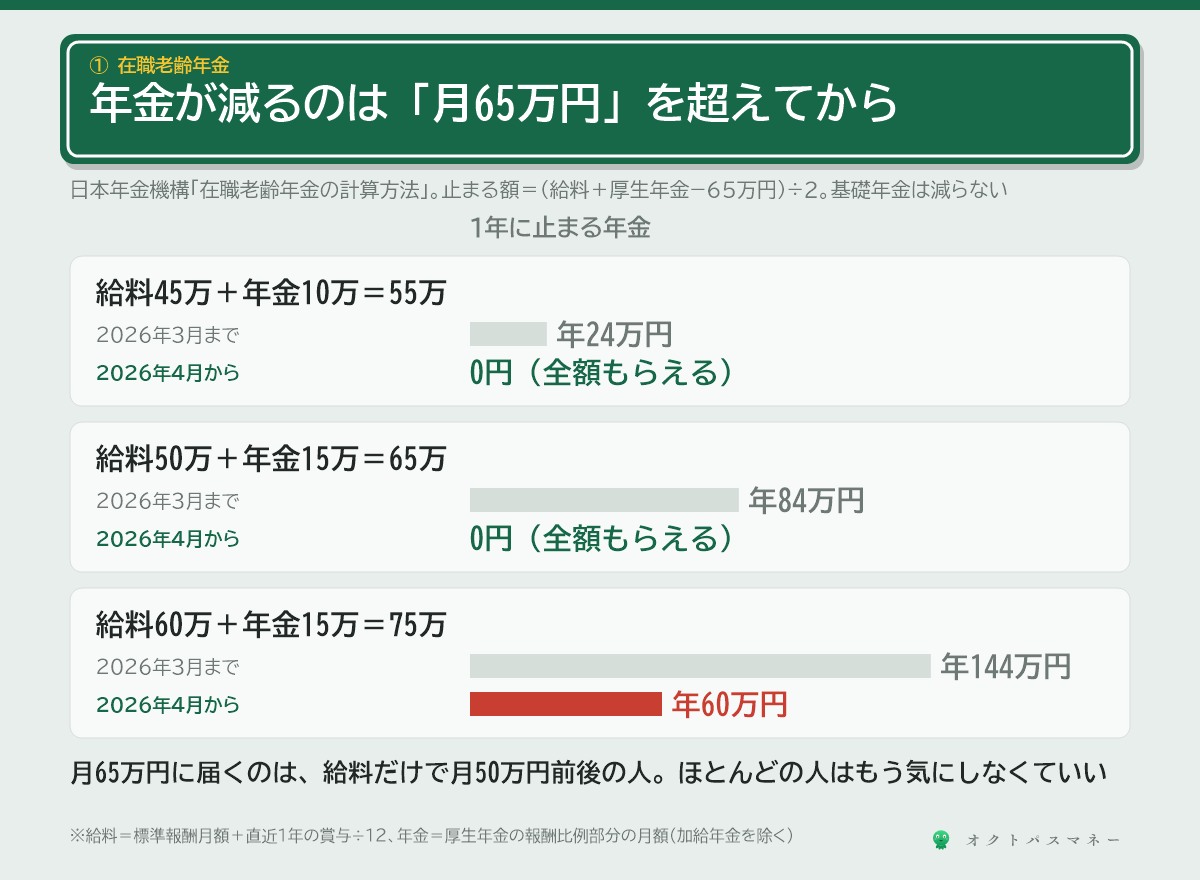
65歳以降に厚生年金に入って働きながら年金を受け取ると、給料と年金の合計によって年金の一部が止まります。「在職老齢年金」という仕組みです。
日本年金機構の案内のとおり、2026年4月から、その基準が月51万円 → 月65万円に上がりました。
給料=標準報酬月額+直近1年の賞与÷12。厚生年金=報酬比例部分の月額(加給年金を除く)。合計が65万円以下なら全額もらえる
計算のしかたは日本年金機構の計算方法のページにあります。大事なのは、減るのは厚生年金の部分だけで、老齢基礎年金は1円も減らないことです。
| 給料+厚生年金 | 2026年3月まで | 2026年4月から |
|---|---|---|
| 45万円+10万円=55万円 | 年24万円止まる | 0円 |
| 50万円+15万円=65万円 | 年84万円止まる | 0円 |
| 60万円+15万円=75万円 | 年144万円止まる | 年60万円 |
月65万円は、給料だけで月50万円前後になる人でないと届きません。ほとんどの人にとって、在職老齢年金はもう気にしなくていい制度になりました。「働くと年金が減るから」と時間を抑える理由は、なくなったと考えてください。
②働いた分は、毎年10月に上乗せされる
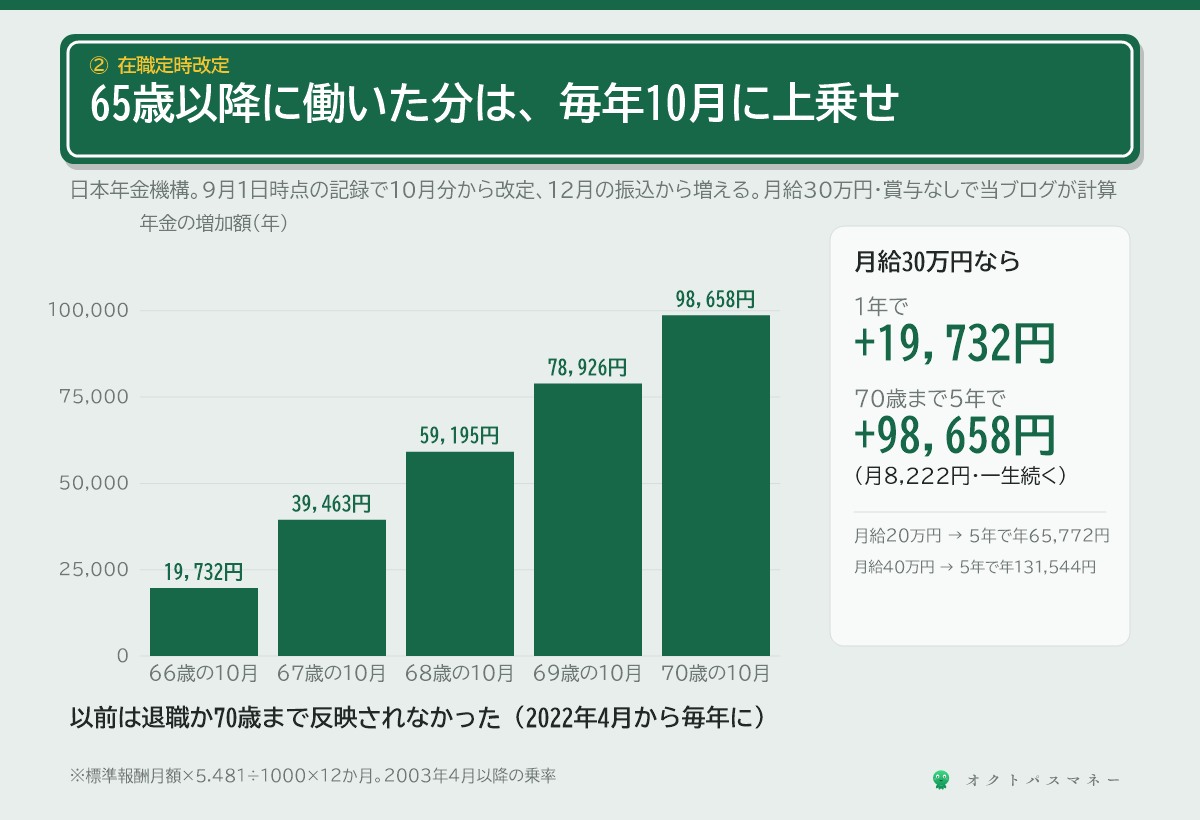
以前は、65歳以降に働いて払った厚生年金保険料は、退職するか70歳になるまで年金に反映されませんでした。2022年4月からは違います。
「在職定時改定」といって、65〜69歳で厚生年金に入って働いている人は、毎年9月1日の加入記録で、10月分から年金額が見直されます。年金は偶数月に前の2か月分が振り込まれるので、増えた額が届くのは12月の振込からです。
どれくらい増えるか。厚生年金の記事で書いた計算式(標準報酬月額×5.481÷1000×加入月数)で出します。
| 65歳以降の月給 | 1年働くと増える年金 | 5年(70歳まで)働くと |
|---|---|---|
| 20万円 | 年13,154円 | 年65,772円(月5,481円) |
| 30万円 | 年19,732円 | 年98,658円(月8,222円) |
| 40万円 | 年26,309円 | 年131,544円(月10,962円) |
※賞与なし、2003年4月以降の乗率で当ブログが計算。増えた額は、その後ずっと続きます。
月給30万円で70歳まで働くと、年金が一生、年約10万円増えます。90歳まで受け取れば20年で約200万円。給料とは別に、年金そのものが育っていく感覚です。
③60〜64歳で給料が下がったら「高年齢雇用継続給付」
定年後の再雇用で、給料が大きく下がる人は多いと思います。その場合は雇用保険から高年齢雇用継続給付が出ます。
ただし、厚生労働省の案内のとおり、2025年4月1日以降に60歳になった人は、上限が給料の15%から10%に下がりました。
- 条件:60〜64歳で、給料が60歳時点の75%未満に下がった
- 給料が60歳時点の64%以下なら、その月の給料の10%
- 64%〜75%の間なら、10%より少ない額
たとえば60歳のときに月40万円、再雇用で月24万円(60%)になった人なら、月2.4万円。5年で144万円です。会社が申請してくれることが多いですが、申請しないと出ないので、再雇用の手続きのときに確認してください。
④繰り下げると増える。元が取れるのは82歳前
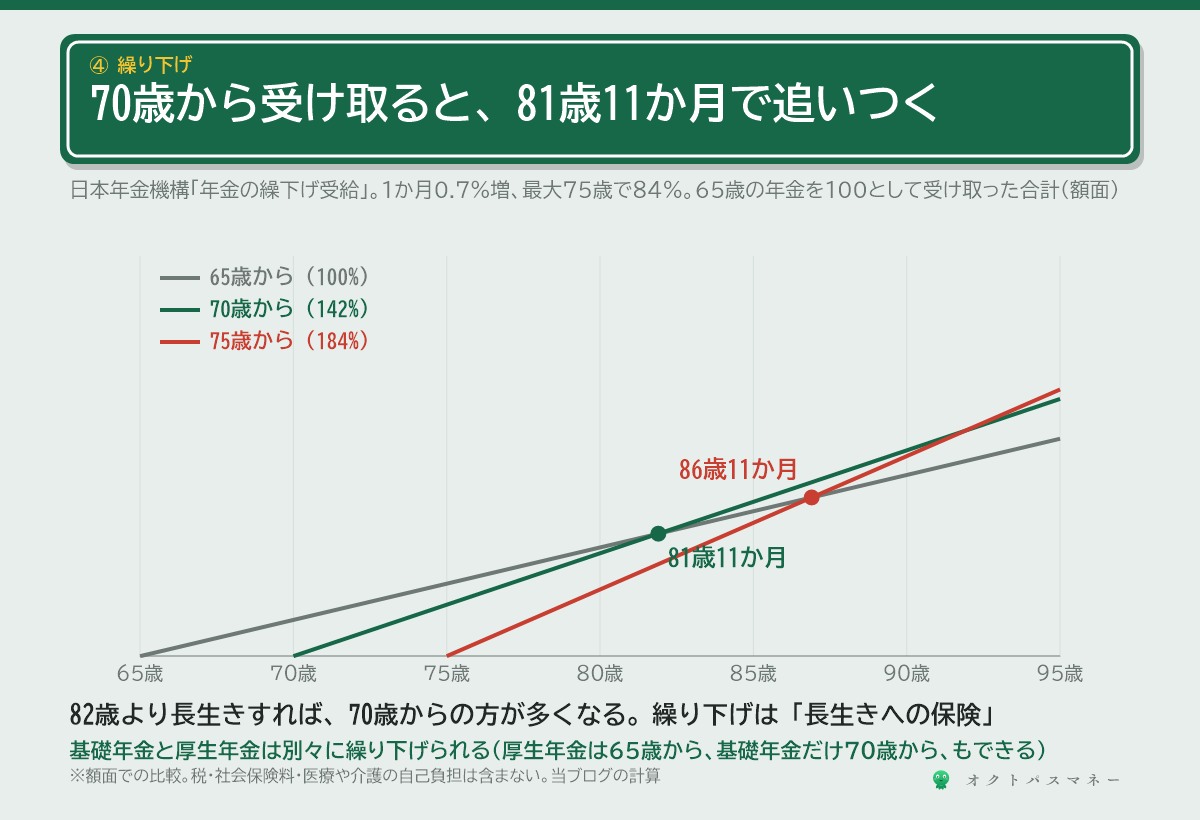
年金は、65歳より遅く受け取り始めると増えます。日本年金機構の繰下げのページによると、1か月遅らせるごとに0.7%。最大75歳まで遅らせられます。
| 受け取り始める年齢 | 年金額 | 65歳開始に追いつく年齢 |
|---|---|---|
| 65歳 | 100% | — |
| 70歳 | 142% | 81歳11か月 |
| 75歳 | 184% | 86歳11か月 |
※額面(税・保険料を引く前)での比較。当ブログの計算。
82歳より長生きすれば、繰り下げたほうが受け取る合計は多くなります。繰り下げは「得か損か」というより、長生きしたときに年金が足りなくなるのを防ぐ保険だと考えると、判断しやすいと思います。老後資金を自分でいくら用意するかは老後資金の計算方法の記事に、貯めたお金の取り崩し方は4%ルールの記事にまとめています。
そして、あまり知られていないのが、老齢基礎年金と老齢厚生年金は、別々に繰り下げられることです(日本年金機構)。厚生年金は65歳から、基礎年金だけ70歳から、という選び方もできます。
⑤繰り下げの落とし穴2つ
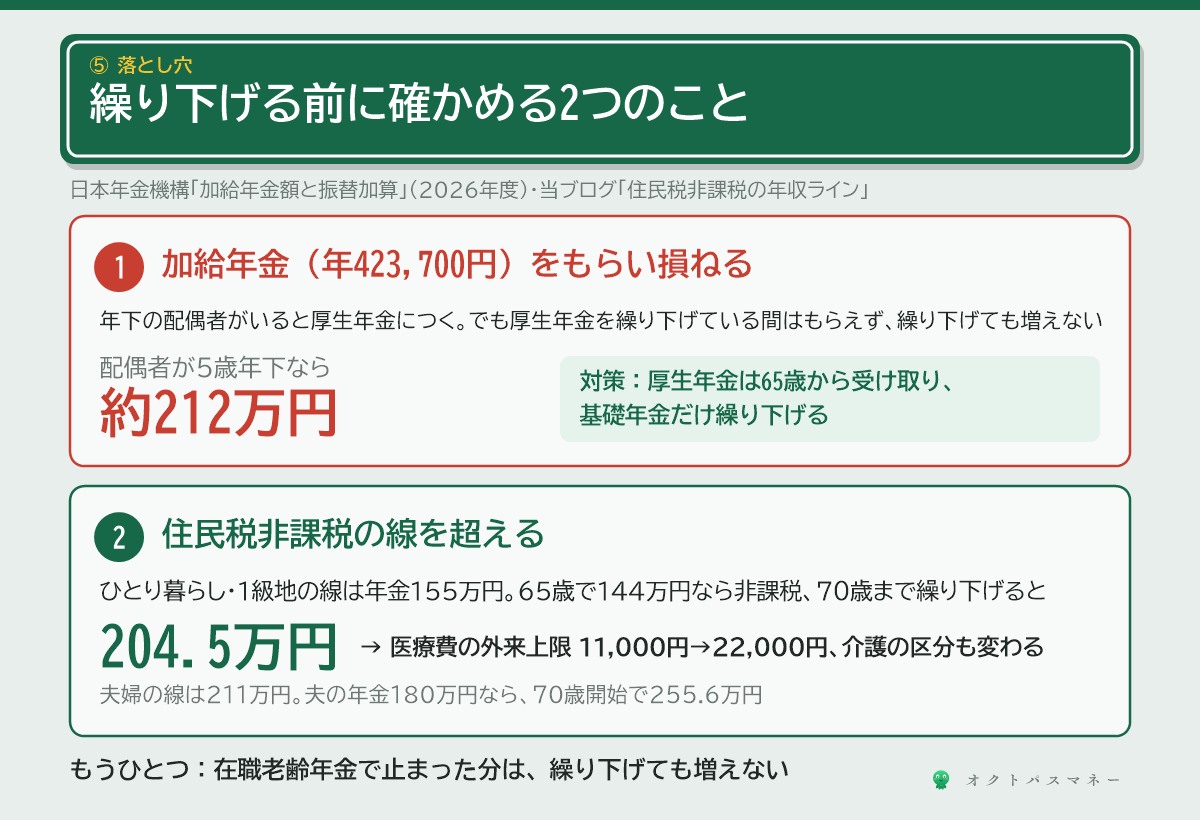
落とし穴1|加給年金(年42万円)をもらい損ねる
厚生年金に20年以上入っていた人が65歳になったとき、65歳未満の配偶者がいると、厚生年金に「加給年金」がつきます。2026年度の額は、配偶者の分で年423,700円(特別加算を含む)。
ところが、厚生年金を繰り下げている間、加給年金はもらえません。しかも加給年金そのものは、繰り下げても増えません。配偶者が5歳年下なら、5年分で約212万円を受け取らないことになります。
年下の配偶者がいる人は、厚生年金は65歳から受け取って加給年金をもらい、基礎年金だけ繰り下げる、という組み合わせを一度考えてみてください。
落とし穴2|住民税非課税の線を超える
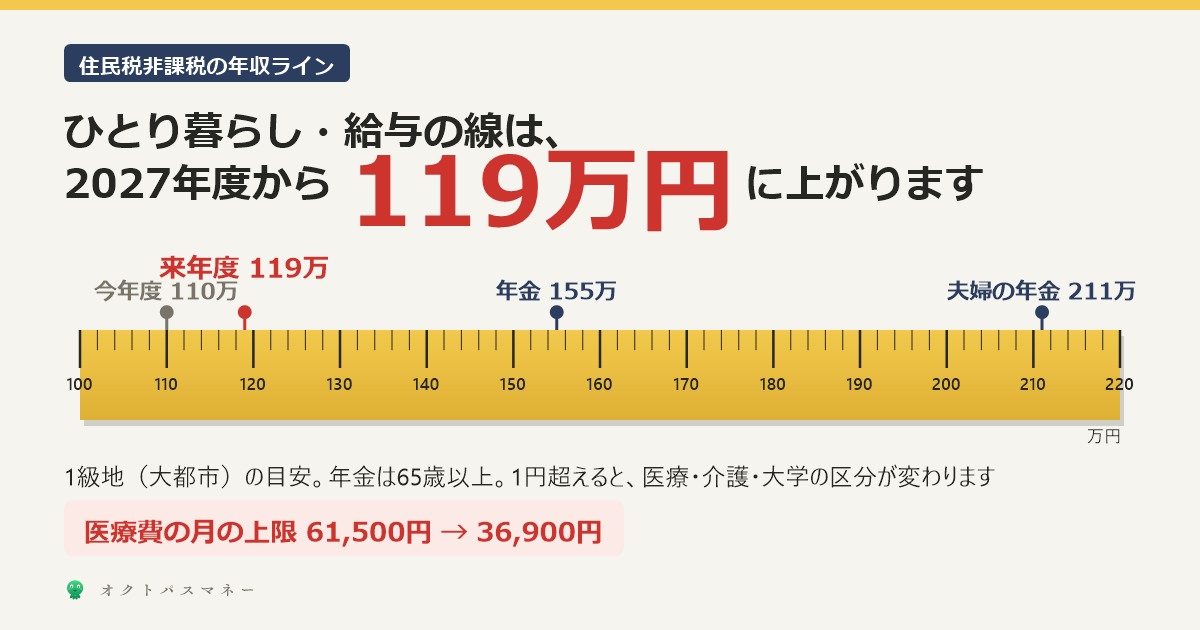
昨日の住民税非課税の記事で、65歳以上のひとり暮らしは年金155万円(1級地)までなら住民税がかからない、と書きました。
年金が年144万円の人なら、65歳から受け取れば非課税です。でも70歳まで繰り下げると年204.5万円。155万円の線を超えるので、医療費の上限(外来 月11,000円→22,000円)や介護の区分が変わります。夫婦で夫の年金が年180万円なら、70歳開始で255.6万円になり、夫婦の線(211万円)を超えます。
繰り下げの「42%増」は額面の話で、税金・保険料・医療と介護の区分まで入れると、手元に残る増え方はもっと小さくなることがあります。繰り下げる前に、増えたあとの年金額が線のどちら側に来るかを確かめてください。
もうひとつ。働いていて、在職老齢年金で止まった分は、繰り下げても増えません(日本年金機構)。65万円の基準に届く人は少ないですが、給料の高い人は覚えておいてください。
正直に言うと
60歳からの制度は、ここ数年でかなり「働く人に得」な方向に変わりました。在職老齢年金の65万円、毎年10月の在職定時改定。どちらも、働くほど年金が減るのではなく、働くほど年金が増える方向です。
いっぽうで、高年齢雇用継続給付は15%から10%に縮みました。国としては「60代前半の給料は、給付ではなく会社が払う給料で」という方向です。
私なら、65歳以降も働けるうちは厚生年金に入って働きます。年金は、配偶者の年齢と自分の貯金の量を見て、厚生年金と基礎年金を分けて受け取り方を決めます。全部まとめて「65歳か70歳か」で考えるより、選べる幅はずっと広いです。
なお、年金にかかる所得税も、会社員と同じく年末調整の記事で書いた基礎控除の引き上げの対象で、2026年分は12月の年金の支払いで精算されます。孫の教育資金を考えている人には、こどもNISAという選択肢も2027年からできます。
今日やること
ひとつだけです。
「ねんきん定期便」か「ねんきんネット」で、65歳時点の年金見込額を、基礎年金と厚生年金に分けて見てください。
それぞれに1.42をかけると、70歳まで繰り下げたときの額です。増えたあとの額が、住民税非課税の線(ひとり暮らし155万円・夫婦211万円)のどちら側に来るか。配偶者が年下なら、加給年金の年42万円がつくか。この2つを見るだけで、繰り下げるかどうかの答えはかなり絞れます。
まとめ
- 在職老齢年金の基準は2026年4月から月65万円。給料50万円+年金15万円なら、年84万円止まっていたのがゼロに。基礎年金は減らない
- 65〜69歳で働くと、毎年10月分から年金が増える(在職定時改定)。月給30万円なら1年で年19,732円、5年で年約10万円
- 60〜64歳で給料が75%未満に下がると高年齢雇用継続給付。2025年4月以降に60歳の人は最大10%
- 繰り下げは1か月0.7%。70歳で142%(元が取れるのは81歳11か月)、75歳で184%
- 厚生年金を繰り下げると加給年金(年42.37万円)がもらえない。基礎年金と厚生年金は別々に繰り下げられる
- 繰り下げで年金が増えると、住民税非課税の線を超えて医療・介護の区分が変わることがある
60歳からの働き方は、「年金が減るから抑える」時代から、「働いた分だけ年金が増える」時代に変わりました。そのうえで、受け取り方は厚生年金と基礎年金を分けて考える。これだけで、選べる答えはずっと増えます。
※本記事は2026年9月時点の公表情報にもとづきます。在職老齢年金の基準額(月65万円)は毎年度、賃金の変動に応じて改定されます。在職定時改定の増加額は、標準報酬月額×5.481÷1000×12か月(賞与なし)で当ブログが計算した目安です。繰り下げの損益分岐は額面での比較で、税・社会保険料・医療や介護の自己負担は含みません。加給年金には配偶者の年齢や収入などの要件があります。この記事は個別の助言ではありません。
コメント