資産形成

投資・資産運用

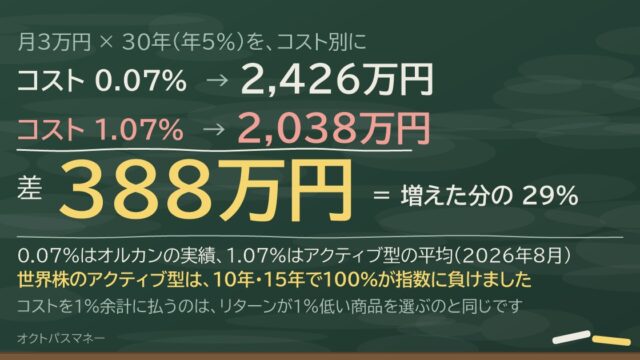
信託報酬0.07%と1.07%、月3万円を30年積み立てると差は388万円|「たった1%」が増えた分の29%を持っていきます。アクティブ型の平均が1.07%でした

投資信託の信託報酬の平均はインデックス0.33%・アクティブ1.07%(2026年8月)。オルカンは総経費率0.07%。月3万円を30年積み立てると、0.07%なら2,426万円、1.07%なら2,038万円で差は388万円=利益の29%。コスト1%はリターン1%と同じ。世界株のアクティブ型は10年・15年で100%が指数に負けた(SPIVA日本2025年末)。総経費率の調べ方まで。
投資・資産運用

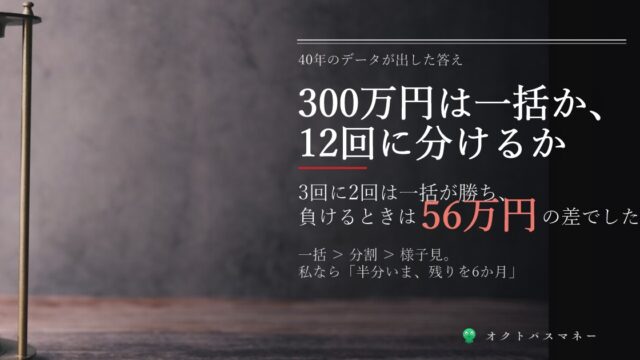
300万円は一括か、12回に分けるか|3回に2回は一括が勝ち、負けるときは56万円の差でした

退職金・相続・満期のお金、一括で入れるか分けて入れるか。バンガードの研究では一括が68%勝ち、分割も現金より69%勝つ。300万円を年5%で10年なら差は10.8万円、直後に−30%が来たら分割が56万円上。新NISA年360万円の制約と、私なら「半分いま、残りを6か月」にする理由。
投資・資産運用

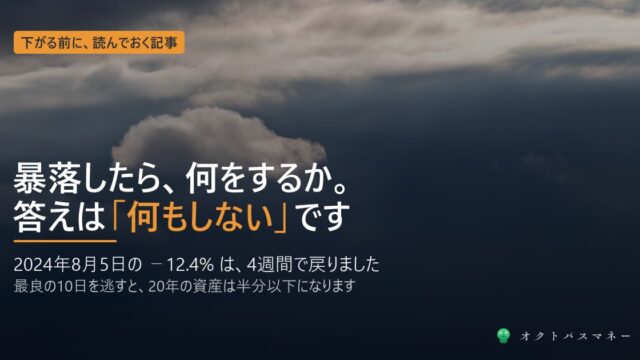
暴落したら何をするか。答えは「何もしない」です|2024年8月5日の−12.4%は、4週間で戻りました

下がる前に読んでおく記事です。2024年8月5日の−12.4%は4週間で、リーマンショックの−57%は5年5か月で戻りました。20年で最良の10日を逃すと資産は半分以下。−30%から戻るには+43%必要。積立を4か月止めると同じ21万円で3.3万円の差。暴落の日にやること3つ・やってはいけないこと3つ。
投資・資産運用

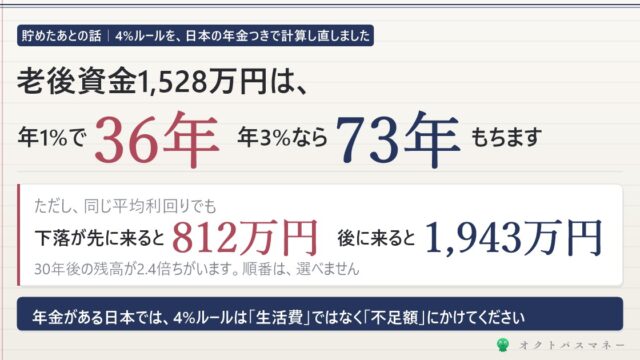
4%ルールで老後資金を取り崩すと何年もつか|1,528万円は年1%で36年、3%で73年でした

貯めたお金をどう崩すか。4%ルールは日本では「年金の不足額」にかけるのが正解です。1,528万円を毎月4.2万円ずつ崩すと、年1%の運用で36年、3%で73年。ただし同じ利回りでも下落が先に来ると812万円、後なら1,943万円。定額・定率・口座の順番・自動売却まで。
貯金・貯蓄

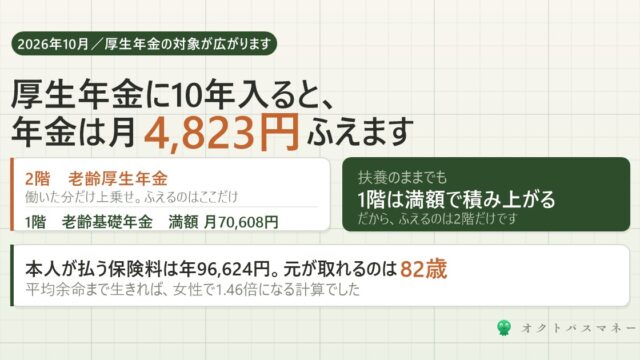
厚生年金に10年入ると、年金は月4,823円増えます|元が取れるのは82歳でした

2026年10月から厚生年金の対象が広がります。手取りが減る話ばかりですが、増えるほうを年金機構の式で計算しました。月8.8万円で10年なら月4,823円。元が取れるのは約82歳です。
投資・資産運用

9月18日、日銀が利上げする見通し|預金の得は年2,000円、ローンの負担は年4万円です

2026年9月18日の日銀金融政策決定会合で、政策金利が1.00%から1.25%へ引き上げられる見通しです。市場は約9割織り込んでいます。ただし家計に効いてくる時期は項目ごとにバラバラで、円は当日、預金は1か月、住宅ローンの基準金利は10月、返済額は5年ルールで最大5年後。預金100万円の得は年1,992円、ローン3,000万円の負担は年40,317円と約20倍の差があります。それでも悪いニュースではない理由もまとめました。
貯金・貯蓄

お金持ちの特徴4つ|1万人調査でわかった、3人に1人は高収入ではありませんでした

資産1億円超の人1万人への調査と、厚生労働省の統計から共通点を4つ取り出しました。3人に1人は一度も高収入だった年がなく、79%は遺産を受け取らず、平均28年かけて到達しています。そして4つめが健康。健診の未受診率には所得によって2.7倍の差がありました。4つのうち、今日から動かせるのはこれだけです。
副業・収入アップ

4つのFIRE、会社員が目指すならサイドFIRE一択です|月10万円の副業は3,000万円の資産と同じ

ファットFIRE・リーンFIRE・バリスタFIRE・サイドFIREの4つを、必要な資産額で並べて比べました。生活費が月25万円の人なら1億2,000万円から4,500万円まで開きます。鍵は「月10万円の収入は3,000万円の資産と同じ働きをする」こと。会社員が副業と投資を並行し、副業が軌道に乗ってから辞めるという順番を提案します。2026年10月の社会保険改正がバリスタFIREに与える影響も。
貯金・貯蓄

老後2000万円問題、いまの数字は1,528万円です|9年ぶんの家計調査で計算し直しました

2019年に話題になった「老後2000万円問題」。あの数字は2017年の家計調査の平均に360か月をかけただけのものでした。同じ計算式を9年ぶんに当てはめると、2020年はプラス40万円の黒字、2025年は1,528万円。同じ式でこれだけ動きます。数字の出どころ、いまの内訳、そしてこの数字が答えていない4つのことをまとめました。
投資・資産運用

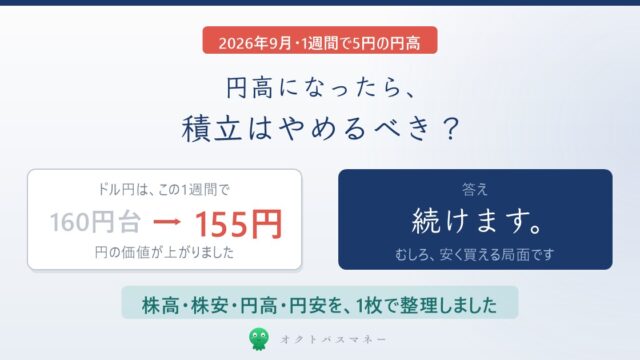
円高になったら積立はやめるべき?|1週間で5円動きました。それでも答えは「続ける」です

2026年9月、ドル円は1週間で160円台から155円台へ。オルカンやS&P500の評価額が減って見えるのはこのためです。ただし円高は、これから買う人にとっては値下げと同じ。1万円で買えるドルは62.5ドルから64.5ドルへ3.2%増えます。円高・円安の意味、株高株安との組み合わせ4つ、そして為替を気にしなくて済む設計のしかたをまとめました。
貯金・貯蓄

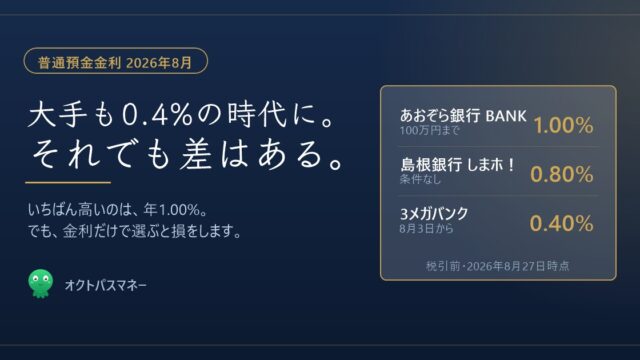
普通預金がお得な銀行はどこ?2026年版|いちばん高いのは年1.00%です

普通預金の金利がお得な銀行を比較しました。あおぞら銀行BANKが年1.00%、島根銀行しまホ!が0.80%、3メガバンクも34年ぶりに0.40%へ。生活防衛資金をためる場所の選び方と、楽天証券・SBI証券それぞれに合う銀行を解説します。
貯金・貯蓄

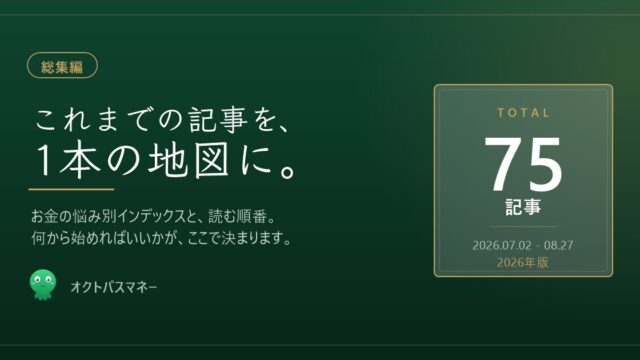
【総集編】お金の記事75本まとめ2026年版|読む順番と、悩み別インデックス

オクトパスマネーの全75記事を1本の地図にまとめました。お金は「守る→備える→増やす→稼ぐ」の順番で整えます。75記事を書いてわかった7つの原則と、悩み別の完全インデックスつき。