お金の勉強

貯金・貯蓄

子どものお小遣い、いくら渡す?|真ん中は小学生500円・中学生2,000円・高校生5,000円。12年で約30万円、年齢別の渡し方とルール

子どものお小遣いの真ん中(中央値)は、小学生が月500円(高学年は1,000円)、中学生2,000円、高校生5,000円。小1から高3まで続けると合計約30万円で、高校の3年間が6割を占めます。2026年の民間調査では物価高で増額する家庭も。渡し方は「決まった額を決まった日に」が基本です。年齢別のルールと、小学生でも平均既支払額が10万円をこえたゲームの無断課金への備えまで、公的な調査をもとにまとめました。
節約術

「月々1,948円」のiPhone、返さないと月8,184円に|残価設定の罠を、スマホと車の総額で比べました

ドコモのiPhone 18 Pro(256GB)は、乗り換えなら「月々1,948円」。ただしこれは総額241,230円の約19%で、残りの196,416円は24回目にまとめてあります。2年で返せば合計4.5万〜8.9万円ですが、返さずに使い続けると241,230円で、Appleで買うより21,430円高くなります。返却時の利用料(最大22,000円)が0円になるのは次も同じ会社で買うときだけ。4社の条件、総務省で進む残価ルールの見直し、残価にも手数料がかかる車の残クレまで、総額で比べました。
節約術

リボ払い30万円、月1万円ずつ返すと手数料は約6.5万円|払っても減らない「使いながら」の沼と、知らないうちに自動リボになる4つの入口

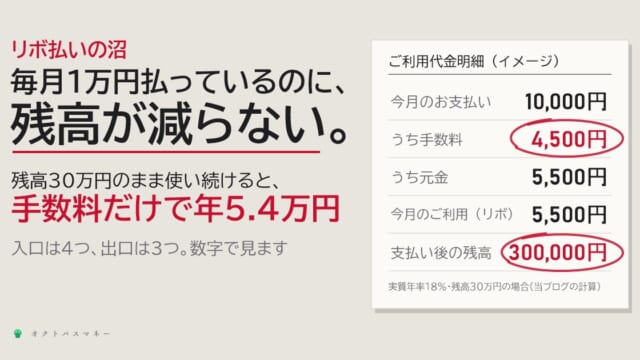
三井住友カードは2026年3月31日から、新しく入会した人などのリボ払い手数料を実質年率15.0%から18.0%に引き上げました。30万円を年18%のリボ払いにすると、元金1万円ずつで2年半・手数料約6.5万円、元金5,000円ずつなら5年・約13.3万円。毎月1万円払いながら同じだけ使い続けると、残高30万円のまま手数料だけで年5.4万円かかります。自動リボ・リボ専用カード・あとからリボ・特典という4つの入口と、明細の見方から始める3つの抜け出し方をまとめました。
貯金・貯蓄

個人情報の流出とフィッシング、なぜ増えた?|AIで偽メールが量産される時代に、スマホでできる対策7つ

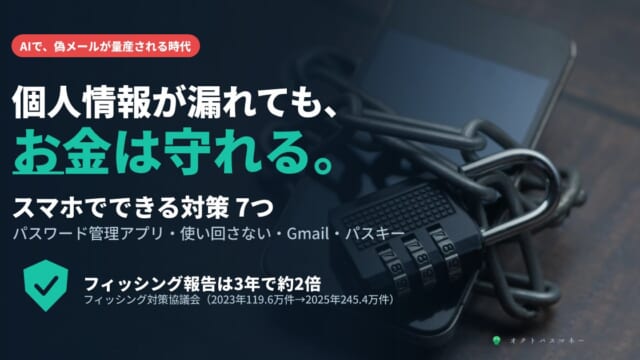
フィッシングの報告は2023年の約119.6万件から2025年は約245.4万件と、3年で約2倍に増えました。2026年5〜6月にはプロバイダー向けメールで約762万人分のメールボックスが読める状態になり、AIで文面を作った偽メールも見つかっています。いちばん効くのは、GoogleパスワードマネージャーやiPhoneの「パスワード」アプリを使い、パスワードを使い回さないこと。登録用メールのGmailへの集約、パスキー、リンクから開かないことまで、スマホでできる対策7つと、漏れたときにやることをまとめました。
節約術

三井住友カード(NL)とOlive、どっちがいい?|ポイントの差は年1,200〜4,800円。決め手は給与を受け取る銀行

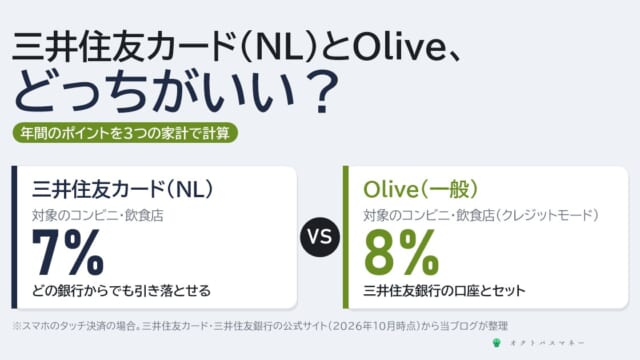
三井住友カード(NL)とOliveは、年会費無料・ふだんの還元率0.5%・クレカ積立0.5%が同じ。違うのは、対象のコンビニ・飲食店(NL 7%、Oliveのクレジットモード8%)、Oliveの選べる特典、振込・ATM、引き落とし口座です。3つの家計で1年分を計算すると、ポイントはOliveが年1,200〜4,800円多くなりました。ただしOliveはデビットモードだと対象店で1.5%に下がります。2026年5月から始まったOlive限定上乗せプランは、NLで積み立てていてもOlive口座があれば対象です。
節約術

自炊の食費は「たんぱく質20gの値段」で下がる|豆腐88円・卵103円・鶏もも196円。東京の店頭価格で計算しました

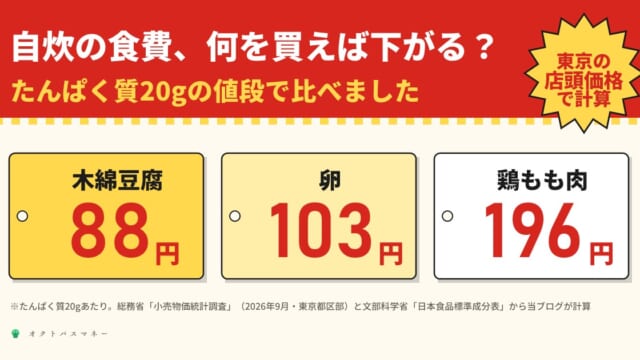
自炊しているのに食費が下がらないなら、見直すのは何を買うか。総務省の小売物価統計(2026年9月・東京都区部)と文部科学省の食品成分表から、たんぱく質20gを取る値段を計算すると、木綿豆腐88円・卵103円・鶏もも肉196円・国産豚バラ418円でした。丸ごとの魚は100gが安く見えても割高。お米は1年で17%下がりご飯1杯は約57円、もやしは1年を通してほぼ同じ値段、はくさい・ほうれんそうは安い月の約2倍まで動きました。売り場ごとの選び方と、かさ増しの計算をまとめました。
投資・資産運用

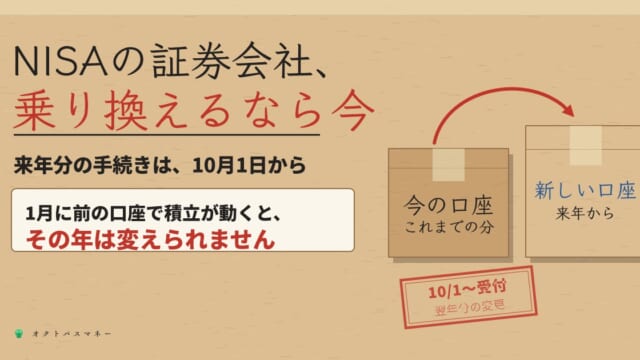
NISAの証券会社、乗り換えるなら年内に|手続きは4つ。1月に前の口座で積立が動くと、その年は変えられません

NISAの口座を置く金融機関は1年ごとに変えられ、2027年分の変更の受付は2026年10月1日から始まっています。手続きは、今の会社に変更届出書を出して勘定廃止通知書を受け取り、新しい会社に出すだけ。ただし、1月1日以降に前の口座のNISAで1回でも買うと、その年は変更できません。今持っている投資信託は移せず、前の口座で非課税のまま残り、1,800万円の枠は2つの口座の合計で数えます。国税庁・金融庁・日本証券業協会の資料をもとに、年内に終える段取りと、ポイントの差が年いくらになるかを計算しました。
投資・資産運用

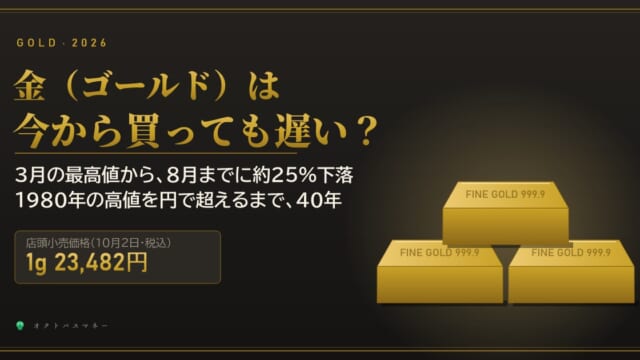
金(ゴールド)は今から買っても遅い?|3月の最高値から約25%下落。1980年の高値を円で超えるまで40年かかりました

金(ゴールド)の値段は2026年3月に1グラム3万円の手前まで上がり、8月までに約25%下がりました。田中貴金属の50年分のデータでは、1980年の最高値を円で超えたのは2020年で、40年かかっています。金は利息も配当も生まない一方、株とは違う理由で動き、2022年は株が下がる中で上がりました。延べ棒・純金積立・金ETF・投資信託の手数料と税金を比べ、10gの延べ棒は買ってすぐ売ると約6%減ること、NISAの成長投資枠なら金ETFの利益に税金がかからないことを計算しました。
貯金・貯蓄

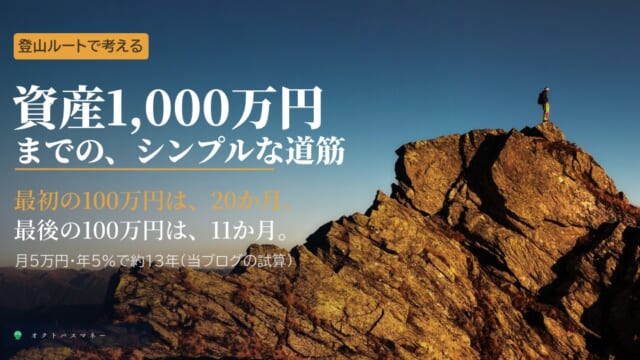
資産1,000万円をためるシンプルな道筋|月5万円なら約13年。最初の100万円に20か月、最後の100万円は11か月で登れます

資産1,000万円までの道のりを、5つの区間の登山ルートとして整理しました。毎月の積立額を先に決め、最初の100万円は預金で生活防衛資金に、そのあとはNISAで自動の積立に。月5万円なら預金だけで16年8か月、年5%で運用すると12年11か月で、100万円ごとにかかる月数は20か月から11か月へ短くなります。9合目で30%の暴落が来ても、売らなければ遅れは2年7か月でした。J-FLECの調査では、二人以上の世帯の約45%がすでに1,000万円以上を持っています。
投資・資産運用

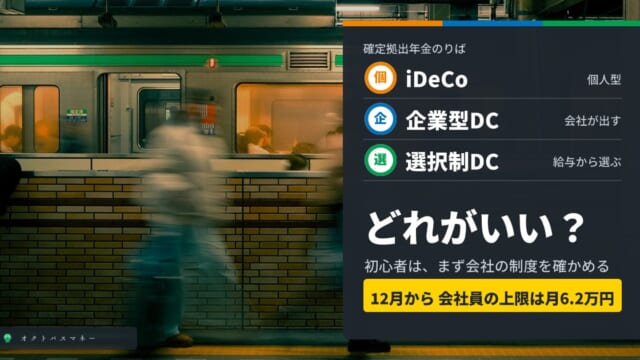
iDeCo・企業型DC・選択制DC、どれがいい?|初心者向けに整理。選択制DCに月2万円入れると、税と社会保険料は年5.5万円減り、厚生年金は30年で年3.9万円減ります

iDeCo・企業型DC・選択制DCは、どれも確定拠出年金です。違いは誰が掛金を出すかで、会社にどの制度があるかによって選べるものが決まります。3つの質問で自分に関係があるものを確かめ、会社の掛金が月1万円の人が12月からいくらまで足せるかを整理しました。選択制DCに月2万円入れると、税金と社会保険料が年約5.5万円減るかわりに、厚生年金は1年ごとに年1,315円、傷病手当金は1日447円少なくなります。厚生労働省・協会けんぽ・日本年金機構の資料で計算しました。
投資・資産運用

iDeCoと新NISAの違いをおさらい|同じ月2万円を30年。iDeCoのほうが121万円多く残る人と、66万円少なくなる人がいます

NISAとiDeCoの違いをおさらいしました。大きな違いは、入れるときの税金、60歳まで引き出せないこと、受け取るときの税金の3つです。同じ月2万円を30年積み立てると、所得税10%の人なら、退職金がなければiDeCoがNISAより約121万円多く残り、退職金2,000万円と同じ年に受け取ると約66万円少なくなりました。分かれ目は退職金です。12月からのiDeCoの上限アップ(会社員は月6.2万円)、2027年1月からの手数料の値上げ、こどもNISAまで、金融庁・厚生労働省・国民年金基金連合会の資料で確かめました。
副業・収入アップ

その副業、詐欺かも?|SNS型投資詐欺は半年で797.9億円、前年の約2.3倍。「タスク副業」「投資グループ」を見分ける8つのサイン

SNS型投資詐欺の被害は2026年1〜6月で797.9億円、前年同期の約2.3倍でした(警察庁)。国民生活センターは「いいねを押すだけ」のタスク副業トラブルが20〜30代で急増していると注意を呼びかけています。手口はほぼ同じで、最初に少額を稼がせてから「手数料」「違約金」「連帯責任」で大きく払わせる形。見分ける8つのサイン、被害1件を月3万円の副業で取り戻すと何年かかるか、払ってしまったときに連絡する順番(振込先の銀行・#9110・188)まで、公的機関の資料でまとめました。