
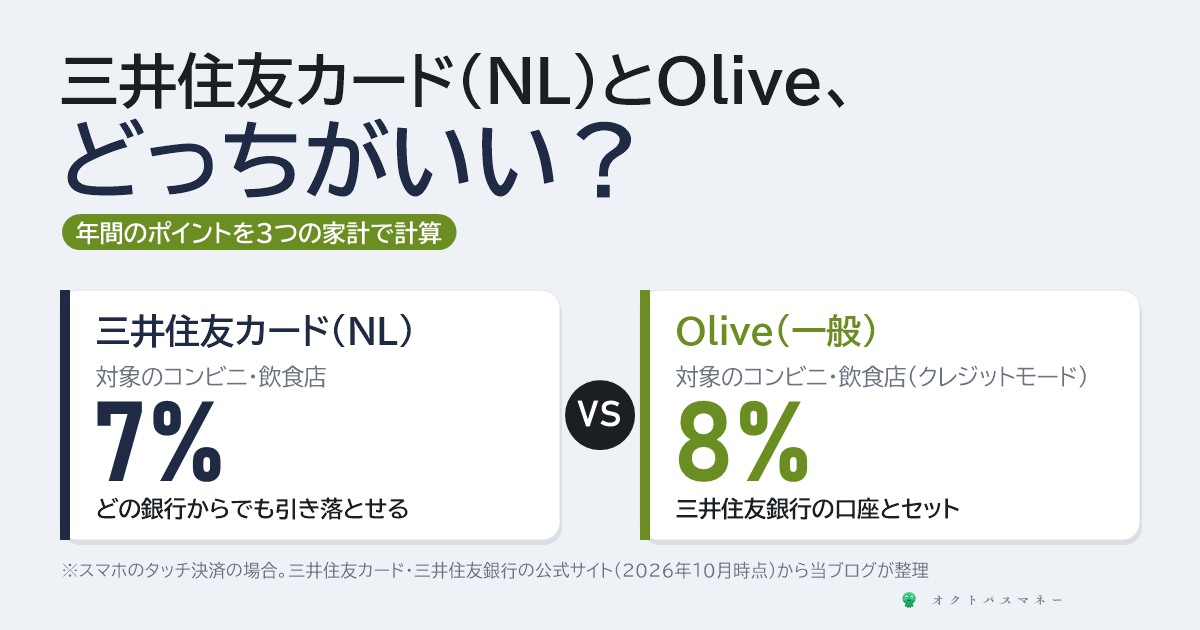
年会費が無料の三井住友カード(NL)と、三井住友銀行の口座とカードが1枚になったOlive。どちらも「コンビニで7%」「Vポイントが貯まる」と紹介されることが多く、何が違うのかわかりにくい2枚です。
Oliveは800万アカウントを超え(三井住友銀行「Olive」)、2026年5月の買付分からは、Oliveの預金残高に応じてクレカ積立のポイントが上乗せされる仕組みも始まりました。この記事では、両社の公式サイトの条件(2026年10月時点)をもとに、3つの家計で1年分のポイントを計算して比べます。
先に答え(3行)
- ポイントはOliveが同じか多い。3つの家計で計算すると、差は年1,200〜4,800円
- 決め手はポイントより、三井住友銀行を給与の受け取り口座にできるか
- Oliveはデビットモードのままだと、対象のコンビニ・飲食店で1.5%に下がる。クレジットモードにしておく
1. 同じところと、違うところ
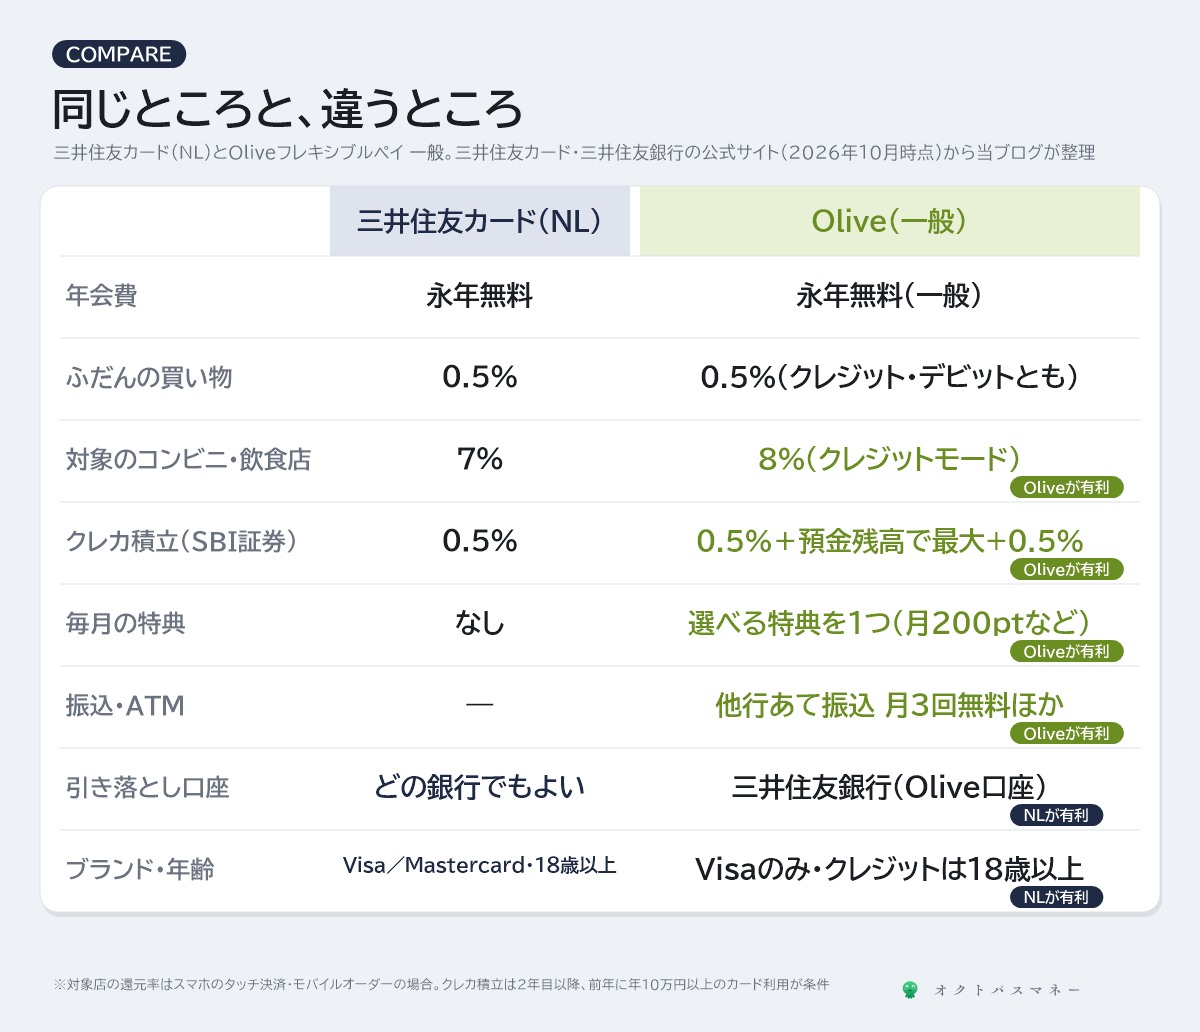
まず、同じところから。年会費はどちらも永年無料(Oliveは一般ランク)。ふだんの買い物の還元率はどちらも0.5%(200円で1ポイント)で、SBI証券のクレカ積立もどちらも0.5%です(三井住友カード「三井住友カード(NL)」)。海外旅行傷害保険(最高2,000万円)も、どちらにもついています。
違うところは、次の5つです。
- 対象のコンビニ・飲食店:スマホのタッチ決済で払うと、NLは7%、Oliveのクレジットモードは8%(三井住友銀行「Olive 一般」)
- 毎月の特典:Oliveは「選べる特典」を毎月1つ受け取れる(給与受取で200ポイントなど)
- 振込・ATM:Oliveは他行あての振込が月3回まで無料、三井住友銀行のATMの時間外手数料も無料
- 引き落とし口座:NLはどの銀行からでも払える。Oliveは三井住友銀行の口座とセット
- ブランドと年齢:NLはVisaかMastercardを選べ、18歳以上(高校生を除く)。OliveはVisaのみで、クレジットモードは18歳以上
対象のコンビニ・飲食店は、セブン‐イレブン、ローソン、ミニストップ、マクドナルド、すき家、サイゼリヤ、ガストなどです(三井住友銀行「Vポイントアッププログラム」)。カードを差し込んだり、カードそのものをかざしたりした場合は対象外で、スマホのタッチ決済かモバイルオーダーで払う必要があります。
2. 3つの家計で、1年分を計算すると
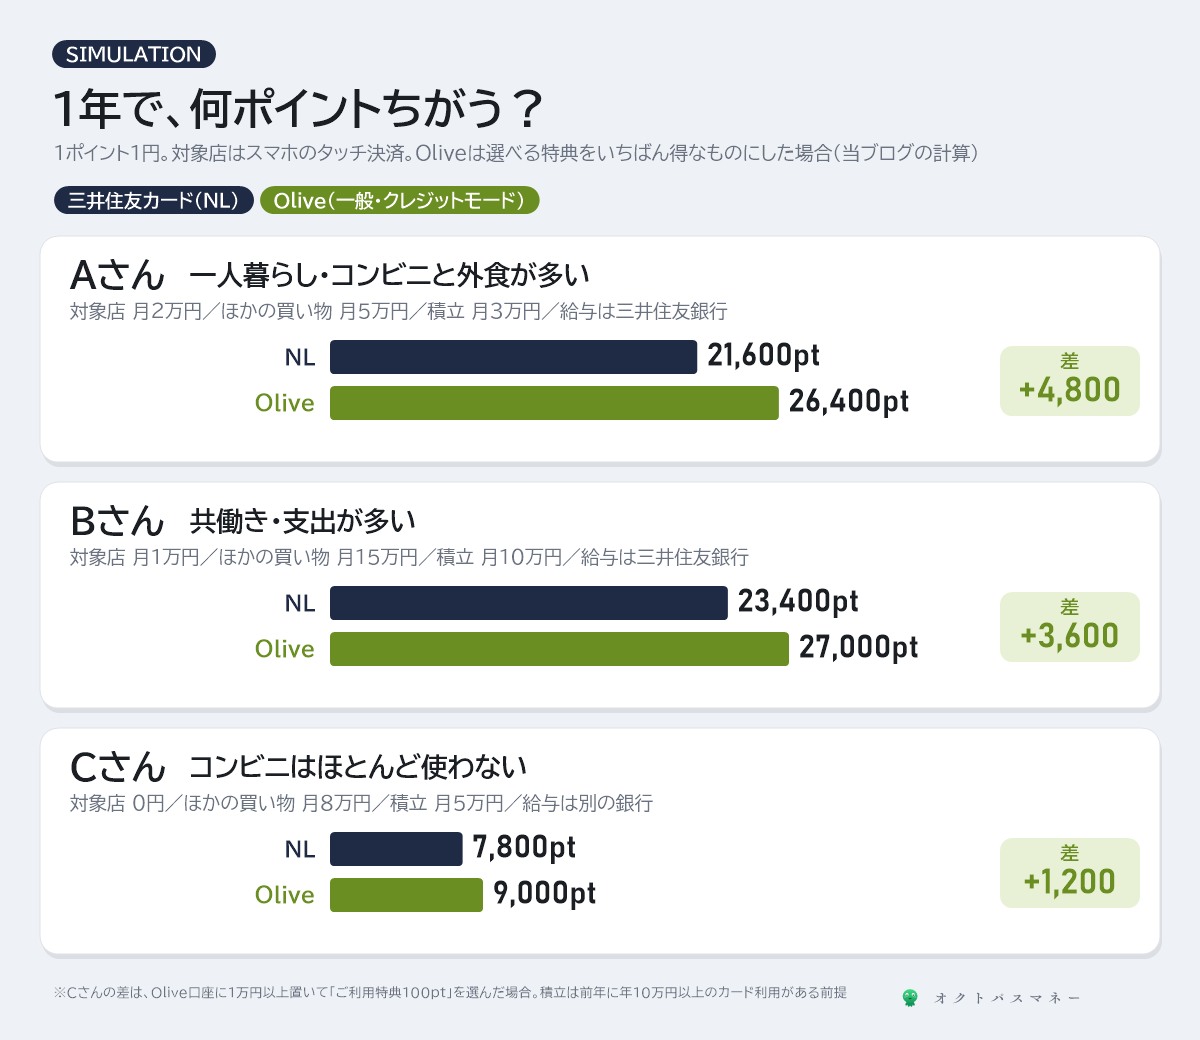
1ポイント1円として、対象のコンビニ・飲食店ではスマホのタッチ決済で払い、クレカ積立は2年目以降の条件(前年に年10万円以上のカード利用)を満たしている前提で計算しました。Oliveは、選べる特典をその人にとっていちばん得なものにしています。
Aさん:一人暮らし・コンビニと外食が多い(差 +4,800円)
対象店で月2万円、ほかの買い物で月5万円、クレカ積立が月3万円、給与は三井住友銀行。NLは対象店で16,800、ほかの買い物で3,000、積立で1,800の合計21,600ポイント。Oliveは対象店が19,200に増え、給与受取の特典(月200ポイント)が2,400加わって26,400ポイントです。
Bさん:共働き・支出が多い(差 +3,600円)
対象店で月1万円、ほかの買い物で月15万円、クレカ積立が月10万円、給与は三井住友銀行。NLは23,400ポイント、Oliveは27,000ポイント。支出が多くても、差がつくのは対象店の1%と特典の分だけなので、差はAさんより小さくなります。
Cさん:コンビニはほとんど使わない(差 +1,200円)
対象店は0円、ほかの買い物で月8万円、クレカ積立が月5万円、給与は別の銀行。NLは7,800ポイント。Oliveは、口座に1万円以上置いて「ご利用特典(月100ポイント)」を選ぶと9,000ポイントです。ただしそのために、三井住友銀行の口座を持つ必要があります。
3人とも、ポイントはOliveのほうが多くなりました。Oliveには、NLの特典にない「対象店の+1%」と「選べる特典」が加わるからです。ただ、差は年1,200〜4,800円。メインの銀行を変えるかどうかを左右するほどの金額かは、人によって違います。
3. Oliveの「選べる特典」は、どれを選ぶ?
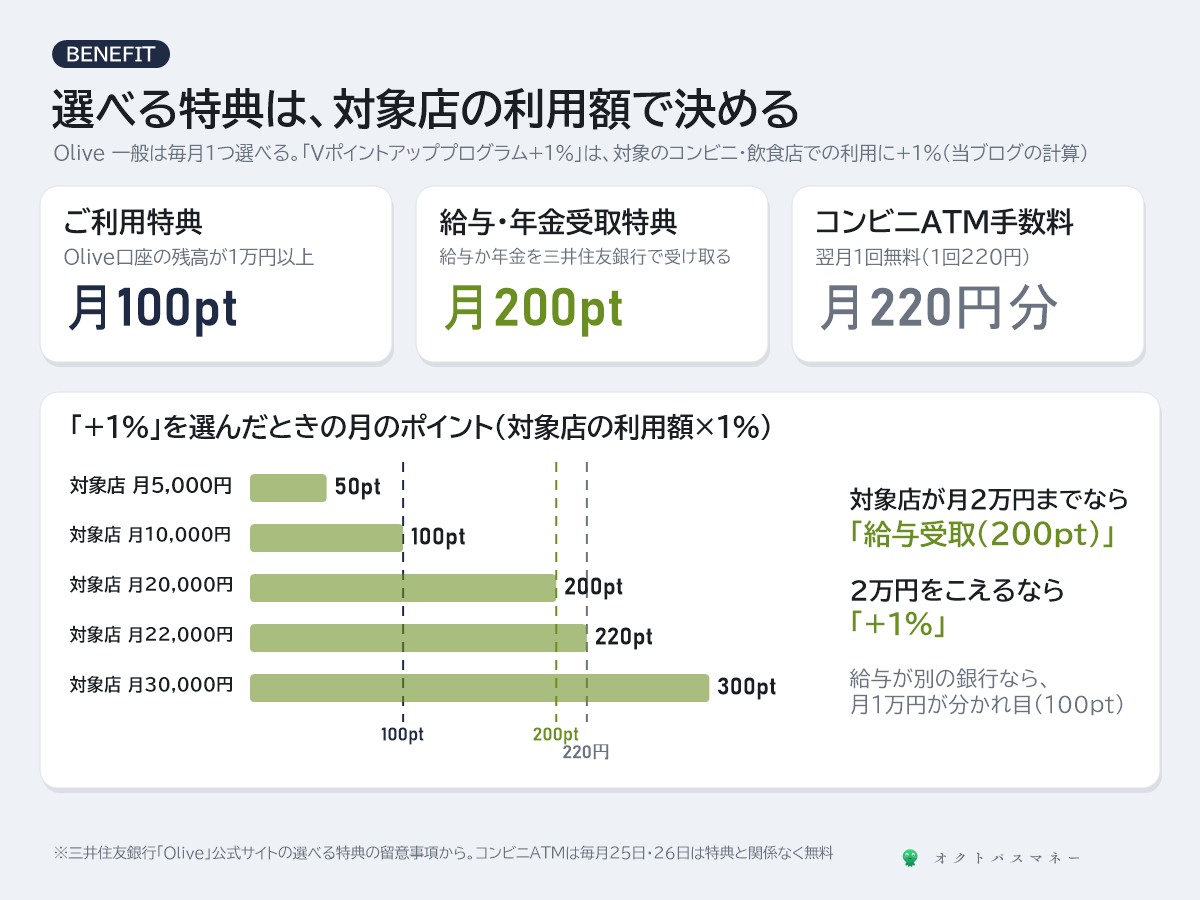
Olive 一般は、毎月次の4つから1つを選べます。
- 給与・年金受取特典:給与か年金を三井住友銀行で受け取ると、月200ポイント
- Vポイントアッププログラム+1%:対象のコンビニ・飲食店での還元率が+1%
- ご利用特典:月末の口座残高が1万円以上なら、月100ポイント
- コンビニATM手数料:翌月1回無料(1回220円)
「+1%」で月200ポイントもらうには、対象店で月2万円使う必要があります。対象店が月2万円までなら給与受取、それをこえるなら+1%が得です。給与が別の銀行なら、月1万円が分かれ目になります。なお、コンビニATMは選べる特典とは別に、毎月25日・26日は無料です。
4. 落とし穴:Oliveは「モード」で還元率が変わる
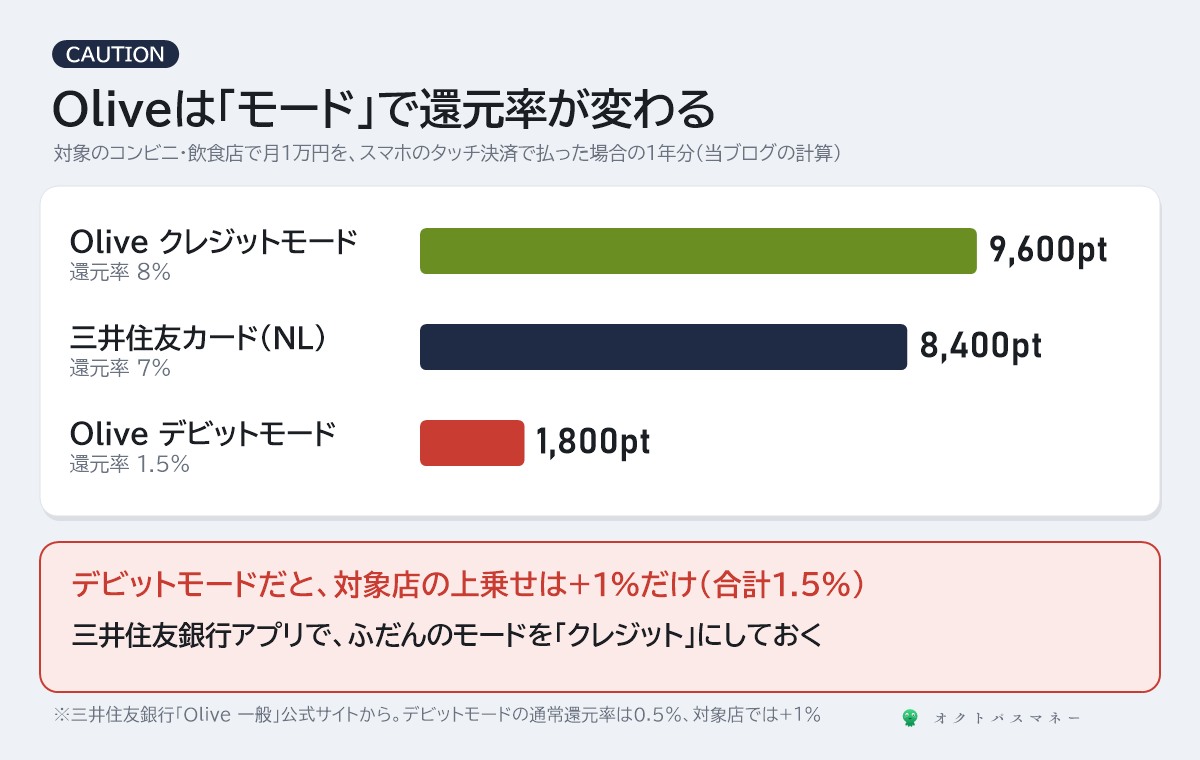
Oliveは1枚のカードで、クレジット・デビット・ポイント払いを切り替えて使います。通常の還元率はどのモードも0.5%ですが、対象のコンビニ・飲食店の上乗せは、デビットモードだと+1%だけです。家族ポイントも、デビットモードは対象外です。
対象店で月1万円払う場合、クレジットモードなら年9,600ポイント、デビットモードなら年1,800ポイント。同じOliveでも、モードの設定だけで年7,800ポイント違います。NL(年8,400ポイント)より少なくなってしまうので、三井住友銀行アプリで、ふだん使うモードを確認しておきましょう。
5. クレカ積立は「Olive口座があれば」NLでも上乗せされる
2026年4月10日の積立設定締め切り分(5月買付分)から、「三井住友カード つみたて投資」にOlive限定上乗せプランが始まりました。Oliveの円普通預金の残高に応じて、クレカ積立のポイントが上乗せされます(三井住友カード「Olive限定上乗せプラン」)。
| Olive口座の残高(毎月8日時点) | 上乗せ | 積立 月5万円なら(年) | 積立 月10万円なら(年) |
|---|---|---|---|
| 100万円以上 | +0.1% | 600円 | 1,200円 |
| 300万円以上 | +0.3% | 1,800円 | 3,600円 |
| 500万円以上 | +0.5% | 3,000円 | 6,000円 |
ポイントは、積立に使うカードがOliveでなくても、Olive口座を持っていれば対象になることです。NLで積み立てている人も、Olive口座に残高があれば上乗せを受けられます(SMBC IDとVpass IDの連携が必要)。
ただ、100万円を置いて年600〜1,200円です。上乗せのためだけに大きなお金を移すより、生活防衛資金をもともと三井住友銀行に置いている人が「ついでに受け取る」くらいの特典だと考えています。なお、三井住友銀行の普通預金金利は年0.4%です(2026年10月14日時点、三井住友銀行「円預金金利」)。
また、クレカ積立のポイントは「前年に年10万円以上のカード利用」が条件で、2026年3月1日からは au PAY や Kyash などへのチャージもこの利用額に数えられなくなりました(三井住友カード「三井住友カードつみたて投資」)。積立の設定はSBI証券の始め方の記事にまとめています。
このブログの考え
ポイントだけで見れば、Oliveが同じか多くなります。それでも当ブログは、どちらにするかは「どの銀行をメインにするか」で決めればいいと考えています。差は年数千円で、銀行を決める理由としては小さいからです。
- Oliveが向く人:給与をすでに三井住友銀行で受け取っている人、受け取り口座を移してもいい人。ポイントも手数料も、Oliveのほうが有利です
- NLが向く人:メインの銀行を変えたくない人(住信SBIネット銀行や楽天銀行などで、すでに仕組みができている人)、Mastercardを選びたい人、カードと銀行を分けておきたい人
- 迷ったら:NLで始めてかまいません。あとからOliveを作っても、NLを解約する必要はありません
どちらを選んでも、いちばん効くのは対象店でスマホのタッチ決済を使うことです。カードを差し込むと0.5%のまま、スマホでかざすと7〜8%。この差のほうが、NLとOliveの差よりずっと大きくなります。食費全体の見直しは自炊の食費の記事、カード選び全体は年会費無料カードの記事に書いています。
貯まったVポイントは、SBI証券で1ポイント1円として投資信託の購入に使えます。何を買うかは新NISAで結局どれを買うかの記事に、金(ゴールド)のような「控え」の資産の考え方は金の記事にまとめました。NISAの証券会社を変える予定がある人は、NISAの乗り換えの記事の段取りもあわせて確認してください。
よくある質問
Q. NLを持っています。Oliveに切り替えたほうがいいですか?
給与を三井住友銀行で受け取っている(受け取ってもいい)なら、検討する価値があります。Oliveを作るとカード番号が変わるので、SBI証券のクレカ積立に使うカードを変える場合は、毎月10日の締め切りまでにカードの登録をし直してください。
Q. NLとOliveを両方持つことはできますか?
できます。Olive口座があれば、NLでのクレカ積立もOlive限定上乗せプランの対象になります。ただし、対象店の8%はOliveのクレジットモードで払った分だけで、NLで払えば7%です。2枚を使い分けるより、ふだん払うカードは1枚に決めたほうが管理はラクです。
Q. 18歳未満でも使えますか?
NLは18歳以上(高校生を除く)が対象です。Oliveは18歳未満でも、デビットモードとポイント払いモードなら使えます。クレジットモードは18歳以上からです(高校生は、満18歳の3月1日以降の手続きで審査の対象になります)。
Q. ゴールドにしたほうがいいですか?
カードを年100万円以上使う人なら、ゴールド(NL)やOlive ゴールドは、翌年以降の年会費が永年無料になり、クレカ積立の還元率も上がります。ただし、クレカ積立の金額は、年100万円の利用額には数えられません。判断のしかたはSBI証券の始め方の記事で計算しています。
Q. Vポイントは、PayPayポイントにできますか?
2026年3月24日から、VポイントとPayPayポイントを1ポイント=1ポイントで交換できるようになりました(交換には一部制限があります)。PayPayをよく使う人には、使い道が広がっています。
カードの条件は、三井住友カード「三井住友カード(NL)」「三井住友カードつみたて投資」「Olive限定上乗せプラン」と、三井住友銀行「Olive」「Olive 一般」「Vポイントアッププログラム」「円預金金利」の各公式ページで、2026年10月に確認しました。3つの家計の計算は、1ポイント1円、対象店はスマホのタッチ決済、クレカ積立は前年に年10万円以上のカード利用がある、Oliveは選べる特典をいちばん得なものにする、という前提で当ブログが行ったものです。入会キャンペーンのポイントは、時期で変わるため計算に入れていません。
※本記事は2026年10月時点の公表情報にもとづきます。ポイントの還元率や特典の条件は、各社の判断で変更されることがあります。お申し込みの前に、必ず公式サイトで最新の条件をご確認ください。この記事は特定のカードや金融機関をすすめるものではなく、広告を含みません。
コメント