もし、家計を支えている人が明日いなくなったら。残った家族に、国からいくら入るのか。
この数字を知っている人は、ほとんどいません。知らないまま「万一のために」と生命保険に入り、知らないまま保険料を払い続けている。昨日の記事で、年収400万円の人が厚生年金に年36.6万円払っていると書きました。その掛金で買っているものの一つが、今日の話です。
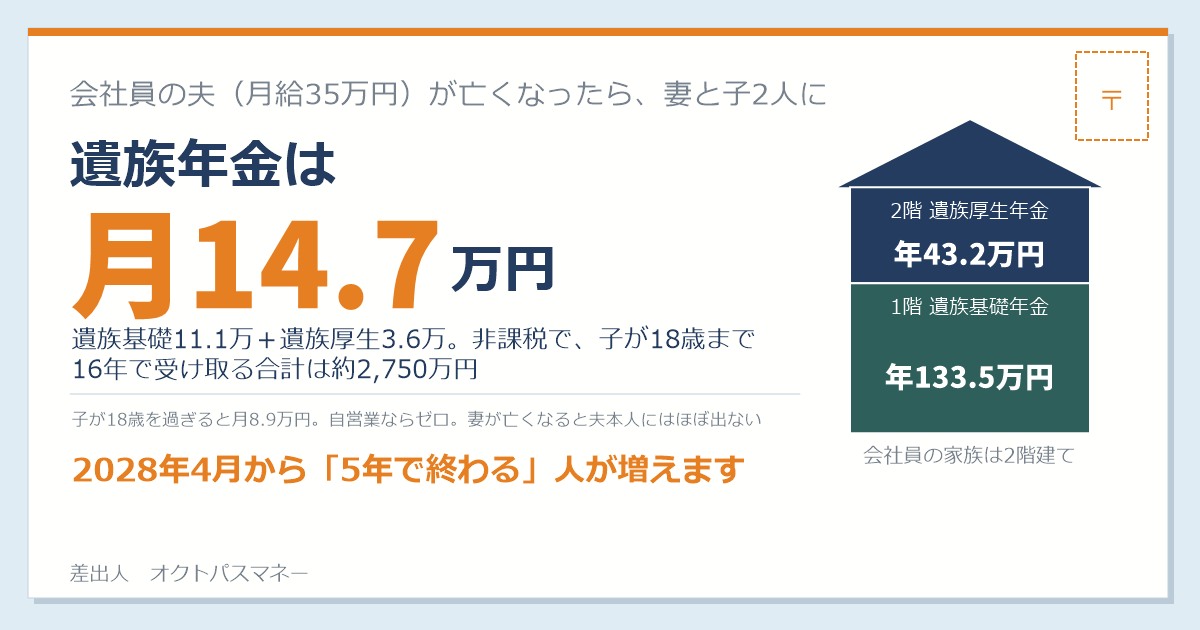
会社員の夫(月給35万円)が亡くなり、妻と子ども2人が残ったとします。遺族年金は、月14.7万円。非課税で、子どもが18歳になるまで続きます。
そして2028年4月に、この制度は大きく変わります。「5年で終わる」人が増える改正です。今日はいまの額と、変わる中身を1本で。
- 遺族年金は「基礎」と「厚生」の2階建て。会社員の家族は両方、自営業の家族は1階だけ
- 月給35万円・子2人の場合の月14.7万円の内訳と、子が育つにつれてどう減るか
- 妻が亡くなった場合、夫はいくらもらえるか(いまは、ほぼゼロ)
- 2028年4月の改正:5年の有期給付、1.3倍の加算、男女差の解消
- 遺族年金があるうえで、生命保険はいくら要るか
先に結論
- 会社員の夫(月給35万円)が亡くなると、妻と子2人に月14.7万円(遺族基礎11.1万+遺族厚生3.6万)。非課税
- 子が18歳を過ぎると遺族基礎年金が終わり、月8.9万円(遺族厚生3.6万+中高齢寡婦加算5.3万)に
- 自営業の夫なら、遺族厚生年金がないので月11.1万円。子が18歳を過ぎるとゼロ
- 妻が亡くなった場合、いまの制度では夫(55歳未満)自身に遺族厚生年金は出ない(子が18歳までは子に出る)。2028年4月から夫にも出るようになる
- 2028年4月から、子のいない60歳未満の配偶者は原則5年の有期給付(額は1.3倍)。ただし施行時に40歳以上の女性は現行のまま
遺族年金は、2階建て
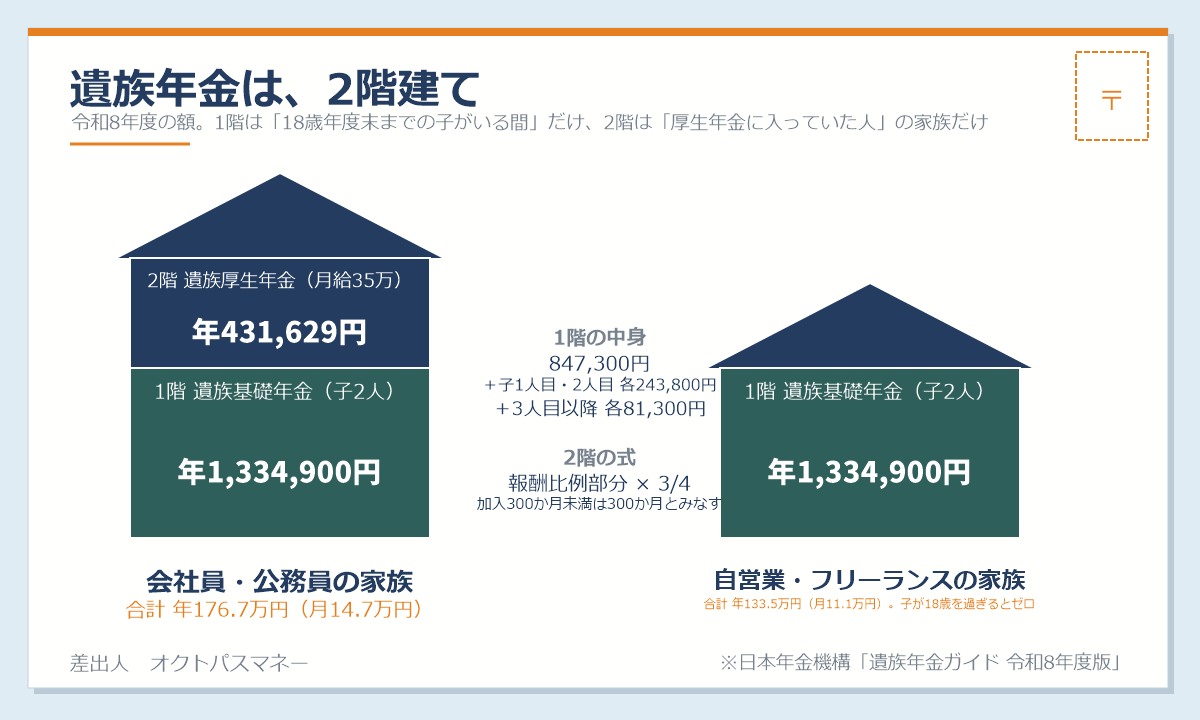
厚生年金の記事で「年金は2階建て」と書きました。遺族年金も同じ形です。
| 誰がもらえる | いくら(2026年度) | いつまで | |
|---|---|---|---|
| 1階 遺族基礎年金 |
18歳(年度末)までの子がいる配偶者、または子 | 年847,300円+子の加算(1人目・2人目 各243,800円、3人目以降 各81,300円) | 末子が18歳の年度末まで |
| 2階 遺族厚生年金 |
亡くなった人が厚生年金に入っていた場合の配偶者・子など | 亡くなった人の老齢厚生年金(報酬比例部分)の4分の3。加入300か月未満なら300か月とみなす | 妻は原則一生(30歳未満・子なしは5年)。夫は55歳以上のみ |
金額は日本年金機構の遺族基礎年金と遺族厚生年金のページ、および遺族年金ガイド(令和8年度版)によります。
ここで大事なことが2つ。
1つめ。1階(遺族基礎年金)は「子がいる間」だけです。子がいなければ、いくら若くても出ません。子が18歳の年度末を過ぎたら終わります。
2つめ。2階(遺族厚生年金)は会社員・公務員の家族だけ。自営業・フリーランスの人が亡くなっても、遺族厚生年金はありません。傷病手当金と同じ構造です。
月給35万円・子2人なら、月14.7万円
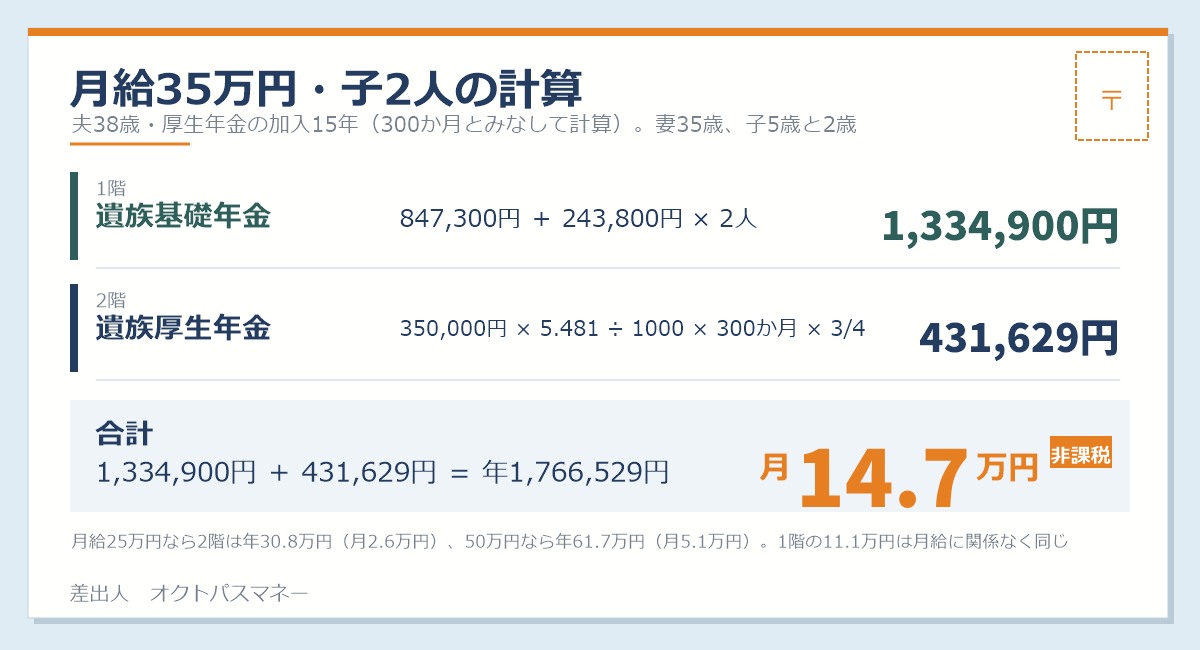
数字にします。夫38歳・会社員、平均標準報酬額(月給とボーナスをならした額)35万円、厚生年金の加入15年。妻35歳、子は5歳と2歳。夫が亡くなったとします。
1階|遺族基礎年金 年133.5万円
2階|遺族厚生年金 年43.2万円
老齢厚生年金の計算式(平均標準報酬額 × 5.481 ÷ 1000 × 加入月数)の4分の3です。加入は15年(180か月)ですが、300か月未満なので300か月とみなして計算します。ここが遺族年金の大きな救いで、入社したばかりでも25年分で計算してくれます。
合計|月14.7万円
遺族年金は非課税。この額がそのまま手元に残ります
月給が違うと、変わるのは2階だけです。月給25万円なら遺族厚生年金は年30.8万円(月2.6万円)、50万円なら年61.7万円(月5.1万円)。1階の11.1万円は、月給に関係なく同じです。
子が育つと、こう減る
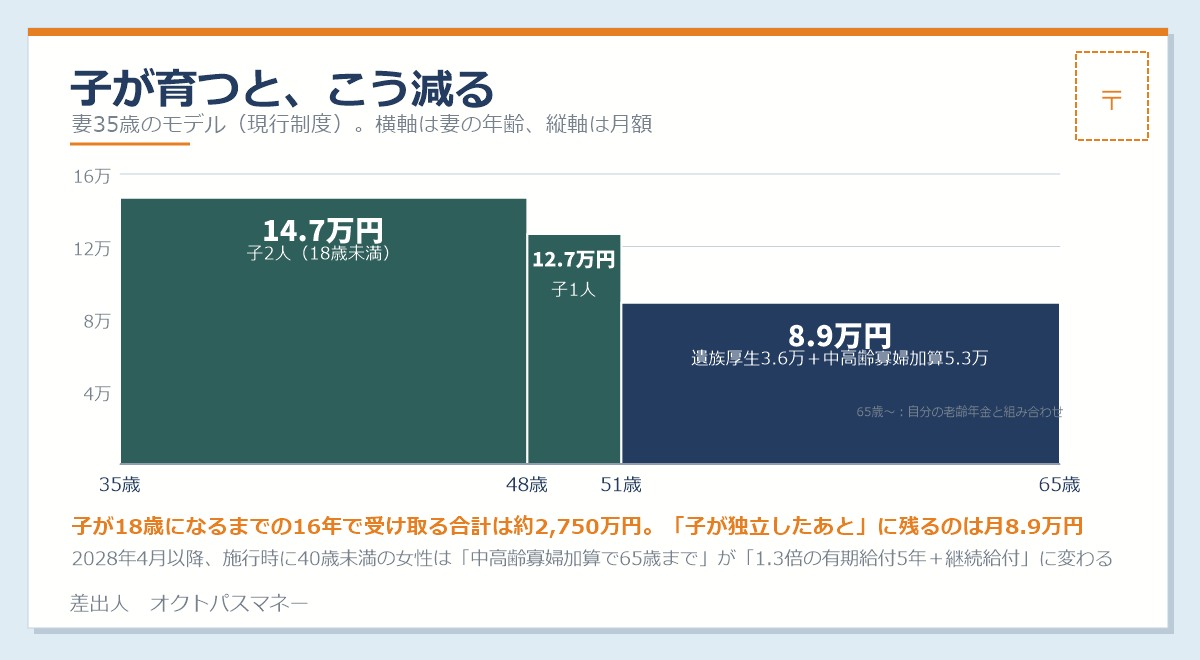
遺族年金は、ずっと同じ額ではありません。子の年齢で段が下がります。
| 時期(妻の年齢) | 状態 | 月額 |
|---|---|---|
| 35〜48歳 | 子2人が18歳未満 | 14.7万円 |
| 48〜51歳 | 上の子が18歳を過ぎ、子1人に | 12.7万円 |
| 51〜65歳 | 遺族基礎年金が終了。遺族厚生年金+中高齢寡婦加算(年635,500円) | 8.9万円 |
| 65歳〜 | 自分の老齢年金と組み合わせ(老齢厚生年金の分は遺族厚生年金が減る) | 人による |
下の子が18歳になるまでの16年間で受け取る合計は、約2,750万円。これは大きい。でも「子が独立したあとの妻」に残るのは月8.9万円です。ここから先が、生命保険で考える部分になります。
(中高齢寡婦加算は、40〜65歳の子のない妻に上乗せされる定額です。2028年の改正で段階的に見直されるので、後述します)
妻が亡くなったら、夫は?
ここが、いまの制度のいちばん不公平な点です。
共働きで妻(会社員)が亡くなった場合、夫は55歳未満だと遺族厚生年金をもらえません。子がいる間は、1階の遺族基礎年金は夫に、2階の遺族厚生年金は子に出るので家計には入ります。でも子が18歳を過ぎた瞬間、両方ともゼロ。妻が20年働いて厚生年金を払っていても、夫本人には届かない。
妻の立場で言えば「自分が死んでも、夫と子には基礎年金だけ」。共働きで家計を半分支えている妻ほど、実は生命保険の必要額が大きい——これが現行制度の答えです。
2028年4月、こう変わる
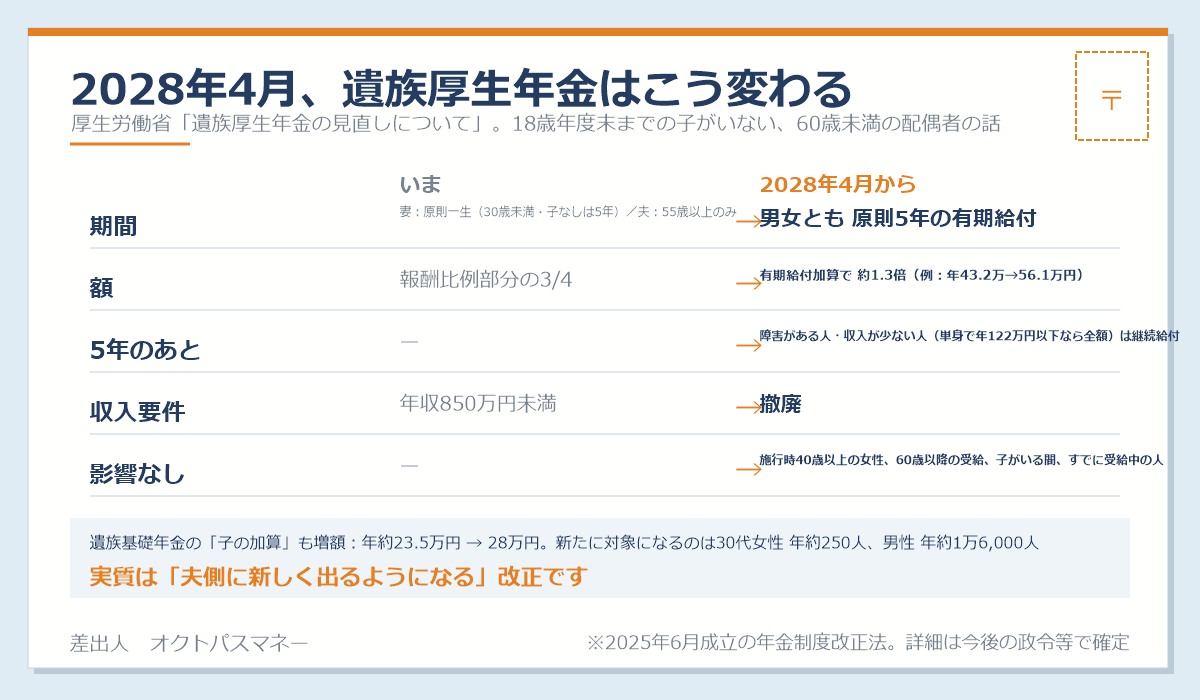
2025年6月に成立した年金制度改正法で、遺族厚生年金は2028年4月から変わります。厚生労働省の説明ページにもとづいて、要点を4つに。
| 変わること | 中身 |
|---|---|
| ①5年の有期給付 | 18歳年度末までの子がいない、60歳未満の配偶者は男女とも原則5年間の給付に。いまは妻なら一生(30歳未満・子なしを除く) |
| ②額は約1.3倍 | 5年間は「有期給付加算」が上乗せされ、いまの約1.3倍。月給35万円の例なら、年43.2万円 → 約56.1万円(月4.7万円) |
| ③5年後も続く人 | 障害のある人、収入が少ない人は継続給付。単身なら就労収入が年122万円(改正後の基準で132万円見込み)以下で全額。月20〜30万円を超えると停止 |
| ④男女差の解消 | 夫も60歳未満で受け取れるように(いまは55歳以上のみ)。年収850万円未満という収入要件も撤廃 |
そして、影響を受けない人がはっきり決められています。
- すでに遺族厚生年金を受け取っている人
- 60歳以降に受給権が発生する人
- 18歳年度末までの子を育てている間の給付内容(子がいる間は、いまと同じ)
- 2028年度に40歳以上になる女性(おおむね1989年3月以前に生まれた女性は現行のまま)
つまり、今日の例の妻(35歳)は2028年に37歳で、改正の対象です。子が18歳を過ぎたあとは「中高齢寡婦加算つきで65歳まで」ではなく、「1.3倍の有期給付が5年+収入が少なければ継続給付」に変わります。厚労省によれば、施行直後に新たに対象となる30代女性は年約250人、対象になる男性は年約1万6,000人。実質は「夫側に新しく出るようになる改正」です。
もうひとつ、地味に大きいのが遺族基礎年金の子の加算。年約23.5万円から28万円に増額されます。子2人なら年9万円の上乗せです。
生命保険は、いくら要るのか
医療保険の記事で「保険は貯金で払えないことに使う」と書きました。家計を支える人の死亡は、まさにそれです。ただし、遺族年金を引いてから考えます。
+ 教育費 − 貯金
今日の例で、家族の生活費が月25万円、妻の収入が月10万円なら、不足は月0.3万円。ほぼゼロです。妻が働かないなら不足は月10.3万円、16年で約2,000万円。保険の必要額は、妻が働けるかどうかで2,000万円変わります。「とりあえず3,000万円」ではなく、この式で出してください。
そして、こう考える人が多い部分。
- 住宅ローンがある人:団体信用生命保険でローンが消えるので、家賃相当が要らなくなる。持ち家の記事で書いた、持ち家側の数少ない強みです
- 共働きの妻:夫本人に遺族厚生年金が出ない(2028年3月まで)ので、子が独立したあとを考えると、妻の死亡保障は夫より大きく要ることがある
- 自営業:1階だけ。子が18歳を過ぎたら遺族年金はゼロ。生命保険の見直しの記事の「必要な3つ」の中で、掛け捨て死亡保険の額がいちばん大きくなる人です
正直に言うと
月14.7万円という数字を見て、「多い」と思った人と「少ない」と思った人がいると思います。私は「思ったより多い」と感じました。子2人で16年、合計2,750万円。会社員が毎月払っている厚生年金の掛金には、老後だけでなく、この保障が入っています。
いっぽうで、「子がいない」「自営業」「妻が亡くなる」の3つは、いまの制度では薄い。2028年の改正で男女差は埋まりますが、自営業の薄さは変わりません。自分の家がどのパターンかで、保険の答えは全く変わります。
今日やること
ひとつだけです。
「ねんきん定期便」の「これまでの加入実績に応じた年金額」の欄で、老齢厚生年金の額を見てください。
その額の4分の3(加入300か月未満なら、300か月で計算し直した額の4分の3)が、遺族厚生年金のおおよその額です。それに、子がいれば遺族基礎年金の月11万円前後を足す。家族に月いくら入るかが、5分で分かります。
まとめ
- 遺族年金は2階建て。1階は子がいる間だけ、2階は会社員の家族だけ
- 会社員の夫(月給35万円)・子2人なら月14.7万円、非課税。16年で約2,750万円
- 子が18歳を過ぎると月8.9万円に。自営業はゼロに
- 妻が亡くなった場合、夫(55歳未満)本人は2階がもらえない(子が18歳までは子に出る)。共働きの妻の保障は要チェック
- 2028年4月:子のいない60歳未満は男女とも5年の有期給付(1.3倍)。40歳以上の女性・子がいる間は現行のまま。子の加算は28万円に
- 生命保険は遺族年金を引いてから計算する。妻が働けるかで2,000万円変わる
保険を選ぶ前に、国からいくら入るかを知る。病気のときも、出産のときも、亡くなったときも、順番は同じです。
※本記事は2026年9月時点の公表情報にもとづきます。年金額は令和8年度の額で、毎年改定されます。遺族厚生年金の試算は「平均標準報酬額35万円・平成15年4月以降の加入・300か月みなし」で当ブログが計算した概算で、実際は加入期間・報酬・生年月日により異なります。2028年4月施行の見直しは厚生労働省の公表内容によるもので、詳細は今後の政令等で定められます。生命保険の必要額の式は考え方の目安です。この記事は個別の助言ではありません。
コメント