
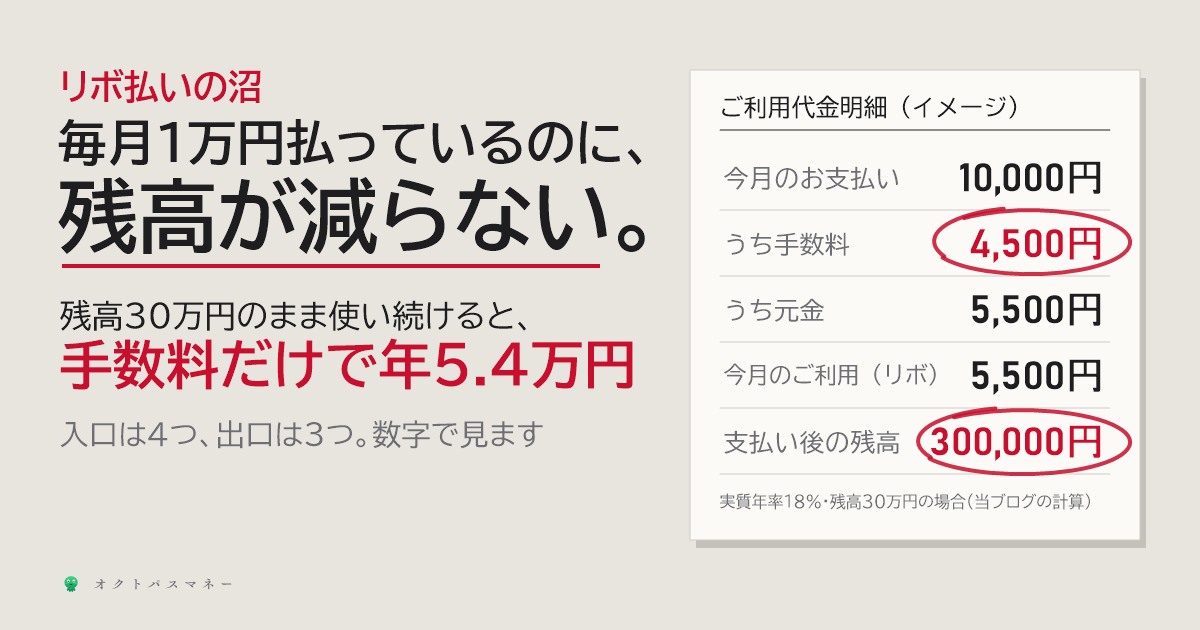
毎月きちんと払っているのに、カードの残高が減らない。そんなときは、支払いが「リボ払い」になっていないかを最初に確かめてください。リボ払いは、いくら使っても毎月の支払額がほぼ一定になる払い方で、そのかわり、残っている金額に手数料がかかり続けます。
その手数料が上がっています。三井住友カードは2026年3月31日から、それ以降に入会した人や、はじめてリボ払いの枠を設定した人の手数料率を、実質年率15.0%から18.0%に引き上げました(Oliveフレキシブルペイ、Amazon Mastercardなど一部のカードは対象外。三井住友カード「リボ払い手数料率改定のご案内」)。楽天カードのリボ払いも、楽天カード(一般)などは実質年率17.64%です(楽天カード「リボ払い」)。
カードの利用そのものも増えています。日本クレジット協会の統計では、2025年のクレジットカードショッピングは134.6兆円で、前の年より15.1%増えました。分割払いやリボ払いなど、2か月をこえる後払いにされた金額も、主要26社で6.20兆円(前年比9.5%増)です(日本クレジット協会「クレジット関連統計」)。
この記事では、30万円をリボ払いにしたら、何年かかって手数料はいくらになるのかを計算し、知らないうちにリボになる4つの入口と、抜け出す3つのステップをまとめます。
先に答え(3行)
- 30万円を元金1万円ずつ返すと、2年半で手数料は約6.5万円(実質年率18%)。元金5,000円ずつなら、5年で約13.3万円
- いちばん深いのは「払いながら、同じだけ使う」こと。残高30万円のままなら、手数料だけで年5.4万円、10年で54万円
- まず明細の「リボ残高」と「手数料」の欄を見る。0円でなければ、どこかでリボ払いになっている
01知らないうちにリボになる、4つの入口
リボ払いは、自分でお店に「リボで」と伝えたときだけ使われるとは限りません。国民生活センターは、60歳代の人の相談例を紹介しています。ショッピングモールで勧誘されてカードを作り、明細はオンラインで見る仕組みだったものの、スマホが苦手で見ていなかった。カードを使っていないのに毎月一定額が引き落とされていて、問い合わせると「申し込み時からリボ払いになっており、残りが18万円ある」と言われた、という内容です(国民生活センター「見守り新鮮情報 第524号」)。
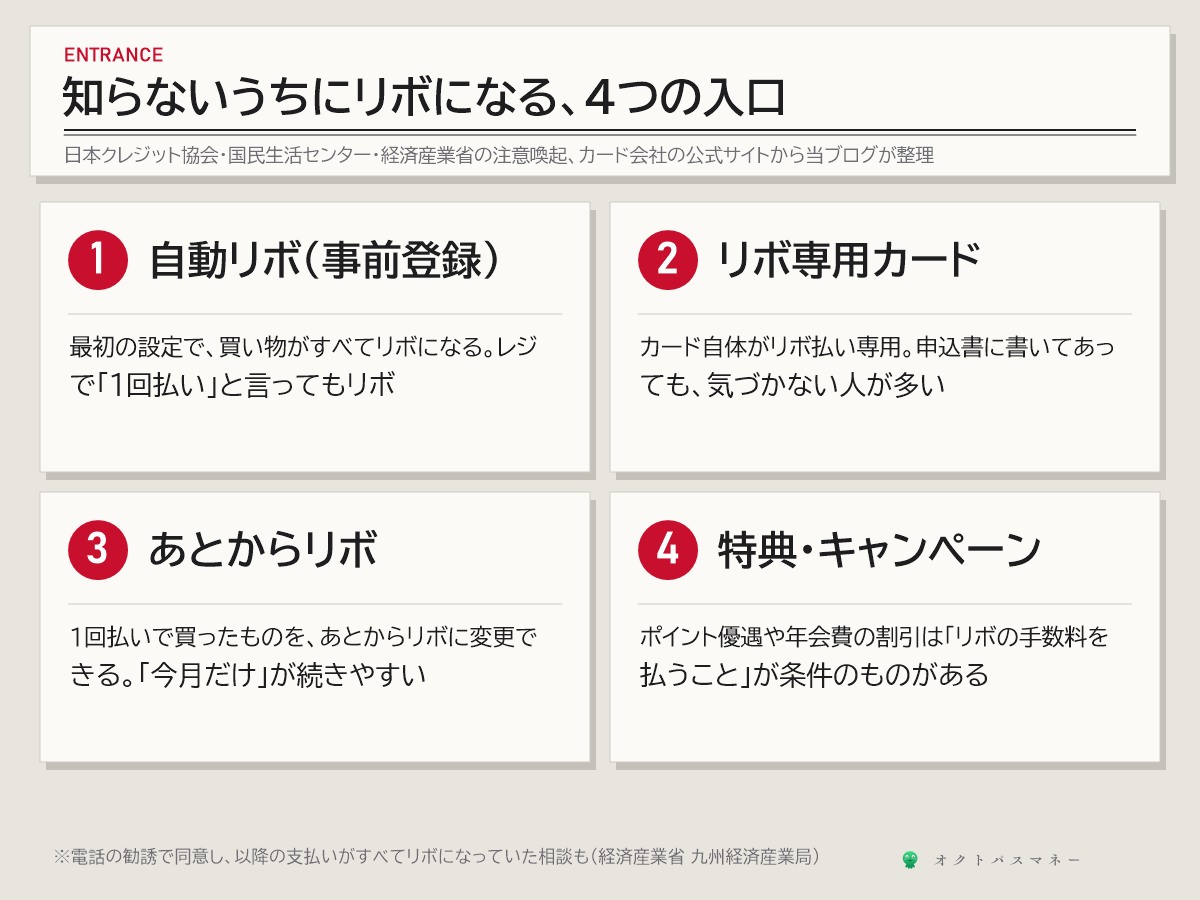
入口は、次の4つに整理できます。
入口1 自動リボ(事前登録)
カードの支払い方法を、あらかじめリボ払いに登録しておくサービスです。日本クレジット協会は、こうした登録をしているカードでは、お店やネットで「1回払い」と指定しても、支払いはすべてリボ払いになると説明しています(日本クレジット協会「よく寄せられる相談」)。三井住友カードの「マイ・ペイすリボ」も、毎月の支払額として決めた金額をこえた分が、自動的にリボ払いになる仕組みです。
入口2 リボ専用カード
カードそのものが、リボ払い専用のものです。経済産業省 九州経済産業局は、リボ専用カードだと気づかずに使い続け、残りが100万円近くになっていた相談例を紹介しています。カード会社からは「申込書に大きく書いてあった」と言われ、手数料率は15%でした。同じページで、初期設定が必ず自動リボになるカードや、自動リボを解除できないリボ専用カードもあると注意しています(九州経済産業局「意図せぬ『リボ払い』にご注意下さい!」)。
入口3 あとからリボ
1回払いで買ったものを、明細が出てから会員サイトやアプリでリボ払いに変えられるサービスです。楽天カードなどにあります。「今月だけ」のつもりで使っても、翌月も支払いが苦しければ、また同じボタンを押すことになりやすいのが落とし穴です。
入口4 特典・キャンペーン・電話での勧誘
ポイントの上乗せや年会費の割引が、リボ払いの登録や手数料の支払いを条件にしていることがあります。九州経済産業局の2つめの相談例は、昔から使っているカードが、勧誘の電話で同意したことになっていて、それ以降の支払いがすべてリボ払いになっていたというものです。本人は電話の内容を覚えておらず、買い物のたびに1回払いと伝えていました。
0230万円をリボ払いにすると、何年で、手数料はいくら?
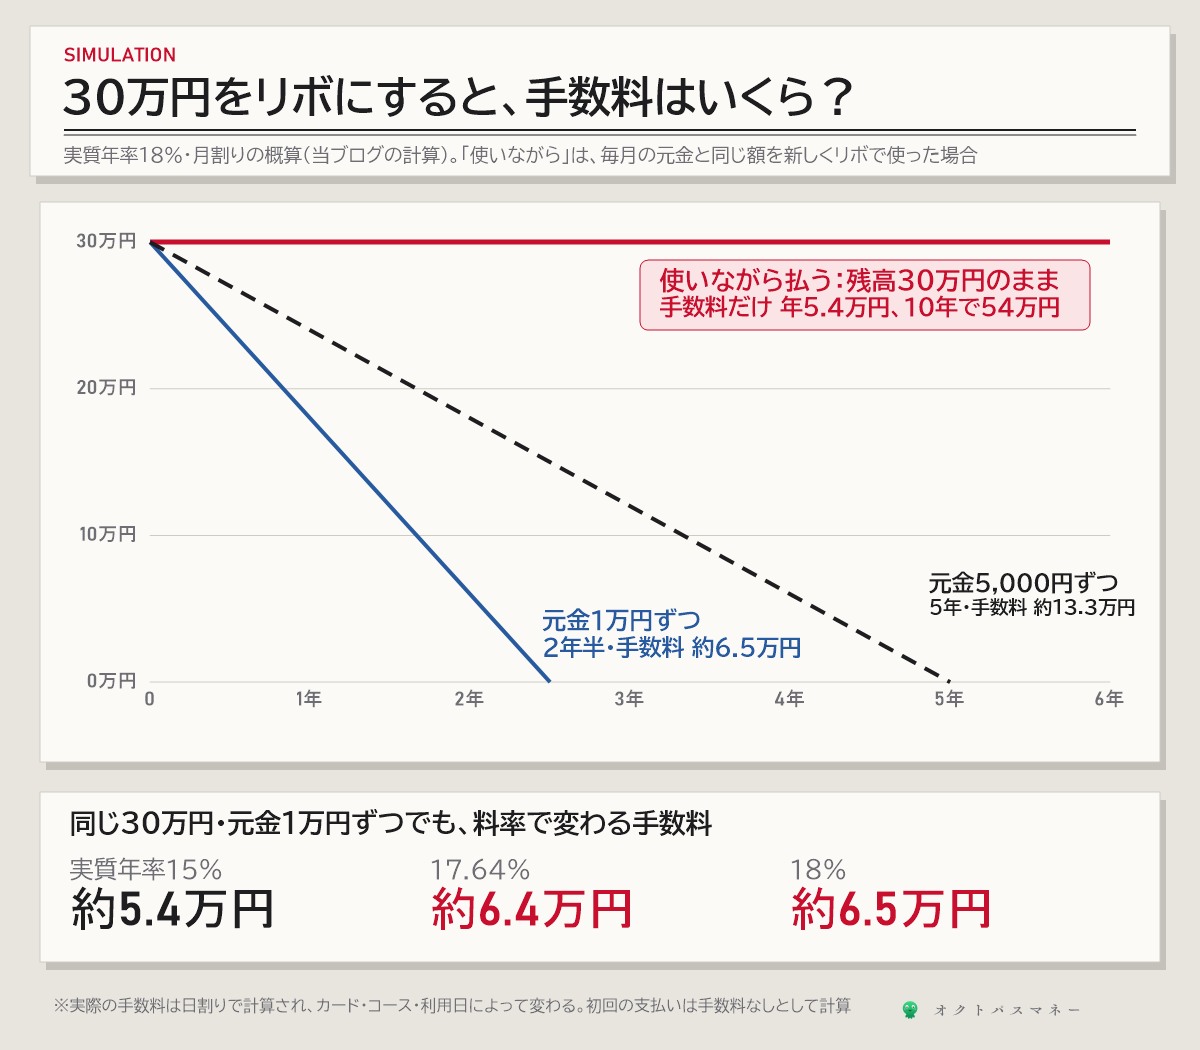
30万円をリボ払いにしたときの手数料を、実質年率18%で計算しました。リボ払いには、毎月返す元金を決める方式(元金定額)と、手数料も含めた支払額を決める方式(元利定額。三井住友カードでは「標準コース」)があり、同じ「月1万円」でも結果が変わります。
| 返し方(30万円・年18%) | 毎月の支払い | 返し終わるまで | 手数料の合計 |
|---|---|---|---|
| 元金1万円ずつ(元金定額) | 1万円+手数料 (2回目は14,350円) |
30回(2年半) | 約6.5万円 |
| 毎月1万円・手数料込み(元利定額) | 1万円 | 40回(3年4か月) | 約9.3万円 |
| 元金5,000円ずつ(元金定額) | 5,000円+手数料 (2回目は9,425円) |
60回(5年) | 約13.3万円 |
| 毎月1万円払い、同じだけ使い続ける | 1万円 | 終わらない | 年5.4万円 |
元金定額は、毎月の支払いが「1万円+手数料」なので、最初のうちは1万4,000円ほどになりますが、返し終わるのは早く、手数料も少なくなります。元利定額は、毎月の支払いは1万円のままですが、2回目の1万円のうち4,350円が手数料で、元金は5,650円しか減りません。そのぶん、返し終わるまでが長くなり、手数料も増えます。
料率でも差が出ます。同じ30万円を元金1万円ずつ返す場合、手数料の合計は年15%で約5.4万円、17.64%で約6.4万円、18%で約6.5万円です。15%から18%への引き上げは、30万円で約1.1万円の差になります。
なお、この計算は「年率÷12」の月割りで、初回の支払いには手数料がかからないものとしています。実際の手数料は日割りで計算され、締め日や支払日、利用日によって変わります。初回に手数料がかからない点は、三井住友カードの支払い例でも同じです。
03いちばん深いのは、払いながら使い続けること
表のいちばん下の行が、「リボの沼」と呼ばれる状態です。残高30万円、実質年率18%なら、手数料は毎月4,500円。毎月1万円を払っても、元金に回るのは5,500円です。その月に5,500円をまたリボ払いで使えば、残高は30万円のまま戻ります。
この状態では、毎月1万円をきちんと払っているのに、残高が1円も減りません。払った手数料は年5.4万円、10年で54万円になります。日本クレジット協会も、リボ払いは支払いの期間を自分で選べず、新しく使うたびに支払いの期間が延びると説明しています(日本クレジット協会「リボ払いの特徴と利用上の注意」)。
毎月の支払額が変わらないので、家計簿の上では「カード代は毎月1万円」と安定して見えます。気づくきっかけになるのは、支払額ではなく、明細の残高と手数料の欄です。
04ポイントや特典と比べると
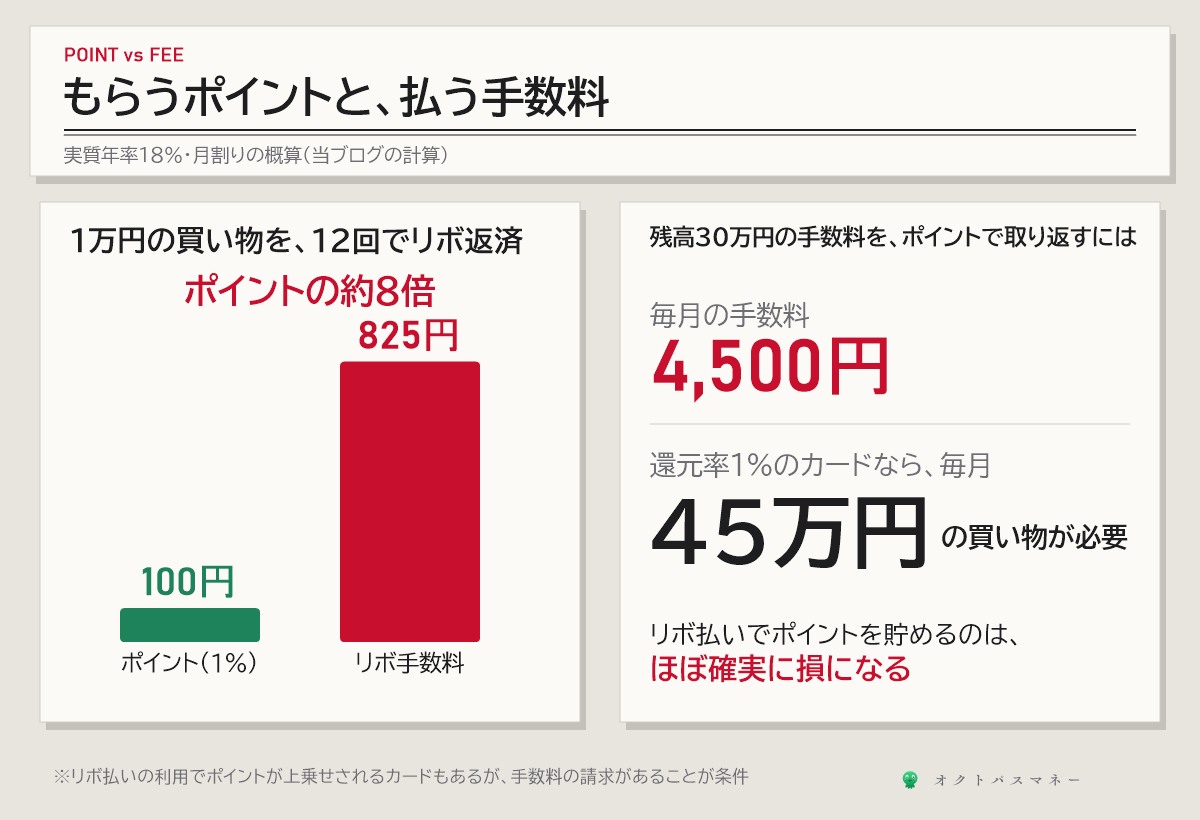
リボ払いには、ポイントの上乗せや年会費の割引がついていることがあります。たとえば三井住友カードの「マイ・ペイすリボ」は、前年に1回以上リボ払いの手数料を払うと年会費が無料か半額になり(一部のカードは対象外)、ポイントの優遇もあります。ただし、ポイントの優遇はその月に「リボ払い手数料」の請求があることが条件です(三井住友カード「マイ・ペイすリボとは」)。
手数料とポイントを並べると、差ははっきりします。1万円の買い物を12回のリボ払い(元金定額)で返すと、年18%で手数料は約825円。還元率1%のポイント100円の、約8倍です。残高30万円の手数料(月4,500円)をポイントで取り返すには、還元率1%のカードで毎月45万円買い物をする必要があります。
カード会社の入会キャンペーンでも、リボ払いの登録がポイントの条件になっていることがあります。ポイントを受け取ったら、登録をそのままにしないことが大切です。年会費無料のカードの選び方は年会費無料カードの記事、払い方ごとの還元の差はキャッシュレス決済の記事にまとめています。
05沼から出る、3つのステップ
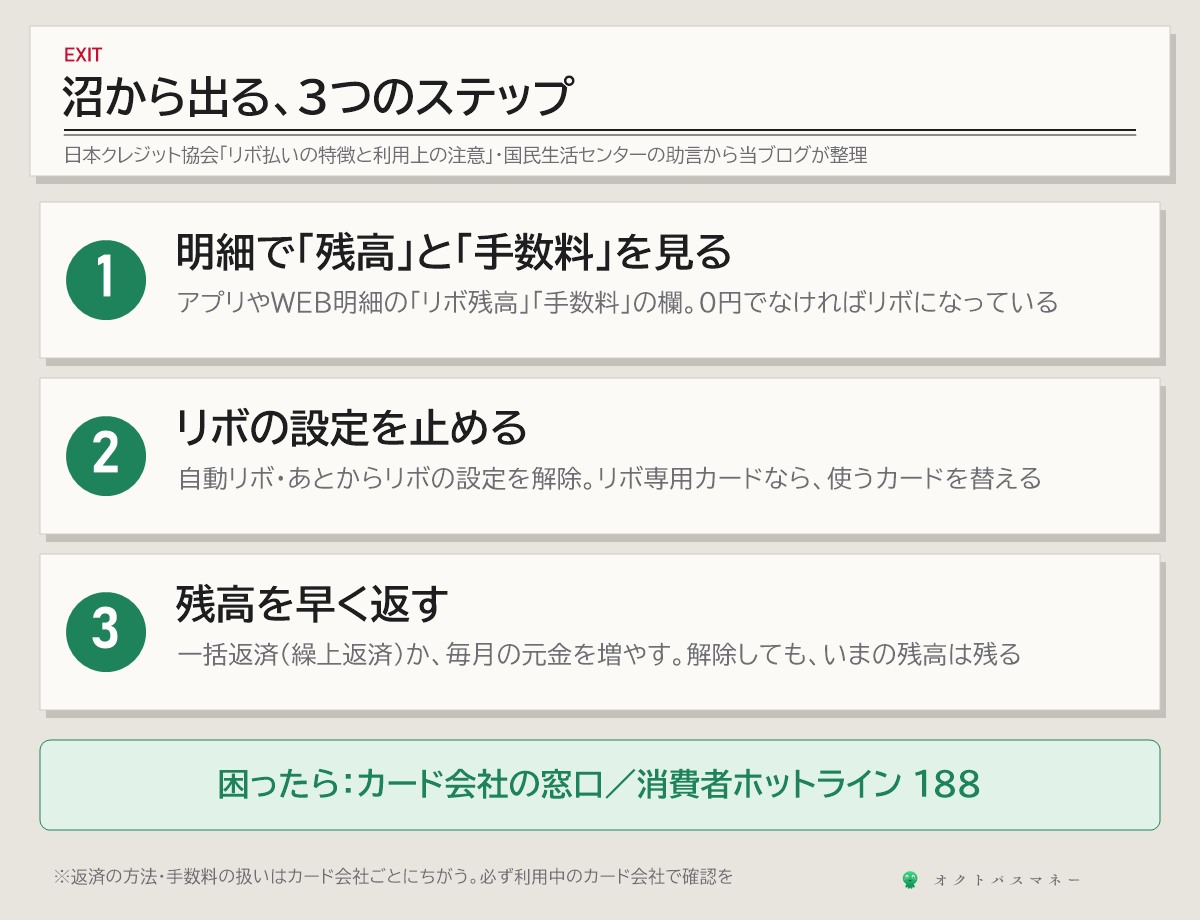
ステップ1 明細で「残高」と「手数料」を見る
カード会社の公式アプリか会員サイトで、今月の明細を開きます。見るのは支払額ではなく、「リボ残高(お支払い後の残高)」と「手数料」の欄です。ここが0円でなければ、どこかでリボ払いになっています。あわせて、支払い方法の設定画面で「自動リボ」「マイ・ペイすリボ」などが登録されていないかも確認してください。国民生活センターも、明細を毎月確認することで、意図しないリボ払いに早く気づけると助言しています。
このとき、メールやSMSのリンクからは開かないでください。カード会社を名乗る偽のメールやSMSは、数多く報告されています。見分け方は個人情報の流出とフィッシング対策の記事に書きました。
ステップ2 リボの設定を止める
自動リボやマイ・ペイすリボの登録は、多くのカードで会員サイトやカード会社の窓口から解除の手続きができます。解除すれば、それ以降の買い物は1回払いに戻ります。リボ専用カードで解除できない場合は、そのカードを使うのをやめ、1回払いのカードに替えるのが確実です。
ただし、解除しても、いまあるリボ残高は消えません。残高を返し終わるまで、手数料はかかり続けます。
ステップ3 残高を早く返す
日本クレジット協会は、残高の一部や全部を早めに返すと、支払いの期間が短くなり、手数料も少なくなると説明しています。返し方の手続きはカード会社によって違うので、会員サイトかカード会社の窓口で確認してください。一度に返せない場合も、毎月の支払額(元金)を増やすだけで期間は短くなります。前の章の表のとおり、元金を5,000円から1万円にすると、30万円の手数料は約13.3万円から約6.5万円に減ります。
返済が苦しいときは、ひとりで抱えず、まずカード会社の窓口に相談してください。どこに相談すればいいかわからないときは、消費者ホットライン188で、近くの消費生活センターにつながります。
06このブログの考え
当ブログは、リボ払いは使わず、支払い方法は1回払いに固定することをすすめています。年15〜18%の手数料は、投資で目指す利回りよりずっと高く、ポイントで取り返せる金額でもないからです。年10%をこえる借金があるなら、積立より返済を先にする理由はお金の順番の記事に書きました。
リボ払いに頼る月が続くなら、カードの問題というより、毎月の収支の問題です。急な出費のために生活防衛資金を少しずつ用意し、家計管理の記事のやり方で、カード代を「使った月」に記録しておくと、翌月の支払いに驚くことが減ります。毎月の食費を下げる方法は自炊の食費の記事、三井住友カードの2枚の違いは三井住友カード(NL)とOliveの記事にまとめています。
よくある質問
Q. リボ払いの設定を解除すれば、手数料はかからなくなりますか?
これからの買い物は1回払いになりますが、すでにあるリボ残高には、返し終わるまで手数料がかかります。解除と、残高の返済は別の手続きだと考えてください。
Q. 自分のカードがリボ専用カードかどうか、どこでわかりますか?
日本クレジット協会は、カードが届いたときに同封されている利用の手引きや、利用明細書で確認するよう案内しています。わからなければ、カードの裏面にある番号からカード会社に問い合わせるのが確実です。
Q. 分割払いと、何が違いますか?
分割払いは、買い物ごとに回数を決めて返します。リボ払いは、いくつもの買い物の残高をまとめて、毎月決まった額を返す方法です。新しく使うと残高に足されるので、いつ返し終わるのかが見えにくくなります。どちらも、回数や料率によって手数料がかかります。
Q. 手数料が18%になったのは、前から持っているカードもですか?
三井住友カードの場合、2026年3月31日以降に入会した人と、それ以降にはじめてリボ払いの枠を設定した人が対象です。それより前に入会し、枠も設定済みのカードは15.0%のままです(条件によって9.8%までの優遇がある場合もあります)。自分のカードの料率は、会員サイトのリボ払いの設定内容の画面で確認できます。
リボ払いの仕組みと注意点は、日本クレジット協会「リボ払いの特徴と利用上の注意」「よく寄せられる相談」、国民生活センター「見守り新鮮情報 第524号」、経済産業省 九州経済産業局の注意喚起、手数料率は三井住友カード「リボ払い手数料率改定のご案内」「マイ・ペイすリボとは」と楽天カード「リボ払い」の各公式ページで、2026年10月に確認しました。利用額は日本クレジット協会「クレジット関連統計」によります。30万円の計算は、月割り(年率÷12)、初回の支払いは手数料なし、途中で新しく使わない(表のいちばん下の行を除く)という前提で当ブログが行ったもので、実際の金額はカードや利用日によって変わります。
※本記事は2026年10月時点の公表情報にもとづきます。手数料率や特典の条件は、各社の判断で変更されることがあります。ご自身のカードの条件は、必ずカード会社の公式サイトや会員サイトでご確認ください。この記事は特定のカードや金融機関をすすめるものではなく、広告を含みません。
コメント