
「スキマ時間に、スマホで簡単に稼げます」。SNSを開くと、こうした副業や投資の広告が毎日のように流れてきます。
警察庁によると、2026年1〜6月のSNS型投資詐欺の被害額は797.9億円。前年の同じ時期の約2.3倍で、1件あたりの被害は1,362.5万円でした。国民生活センターは5月、「いいねを押すだけ」「動画を見るだけ」といった簡単なタスク副業のトラブルが、20〜30代で急増していると注意を呼びかけています。
この記事では、警察庁・国民生活センター・金融庁の公表資料をもとに、よくある手口の流れと、払う前に気づくための8つのサイン、もし払ってしまったときに連絡する順番をまとめました。
POINT
- 手口はほぼ同じ形です。最初に少しだけお金が入り、そのあと「手数料」「違約金」「連帯責任」で大きく払わされる
- 見分ける基準はひとつ。稼ぐはずなのに、自分がお金を払う側になったら止まる
- 払ってしまったら、その日のうちに振込先の銀行と警察へ。口座にお金が残っていれば、戻る可能性があります
1. いま起きていること|数字で見る被害
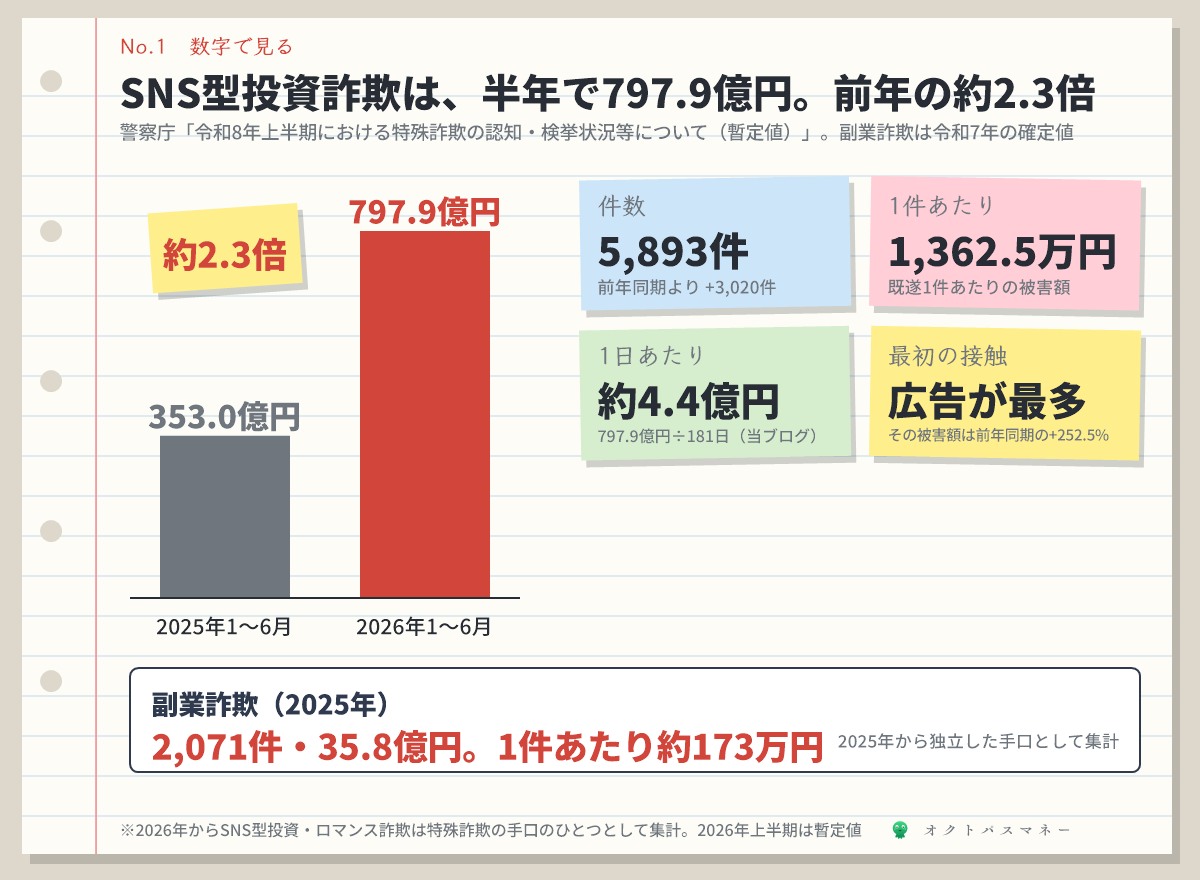
半年で797.9億円。1日あたり約4.4億円(当ブログの計算)が、SNS型投資詐欺で失われています。
| 手口(2026年1〜6月) | 被害額 | 件数 | 1件あたり |
|---|---|---|---|
| SNS型投資詐欺 | 797.9億円 | 5,893件 | 1,362.5万円 |
| ニセ警察詐欺 | 507.9億円 | 4,466件 | 1,163.9万円 |
| SNS型ロマンス詐欺 | 246.6億円 | 2,509件 | 984.1万円 |
| 特殊詐欺の合計 | 1,816.2億円 | 22,031件 | 840.0万円 |
※警察庁「令和8年上半期における特殊詐欺の認知・検挙状況等について(暫定値)」。1件あたりは既遂1件あたりの被害額。2026年からSNS型投資・ロマンス詐欺は特殊詐欺の手口のひとつとして集計されています
SNS型投資詐欺は、前年の同じ時期(353.0億円)から444.9億円増えました。警察庁の分析では、最初の接触はバナーなどの広告が最多で、その被害額は前年同期より252.5%増えています。InstagramやXをきっかけにした被害も増えています。
副業を名目にした詐欺(副業詐欺)は、警察庁が2025年から独立して数え始めた手口です。2025年の確定値では2,071件・35.8億円。1件あたりにすると約173万円です(当ブログの計算)。
2. よくある3つの流れ
入口は違っても、「少し稼がせてから、大きく払わせる」という形は同じです。
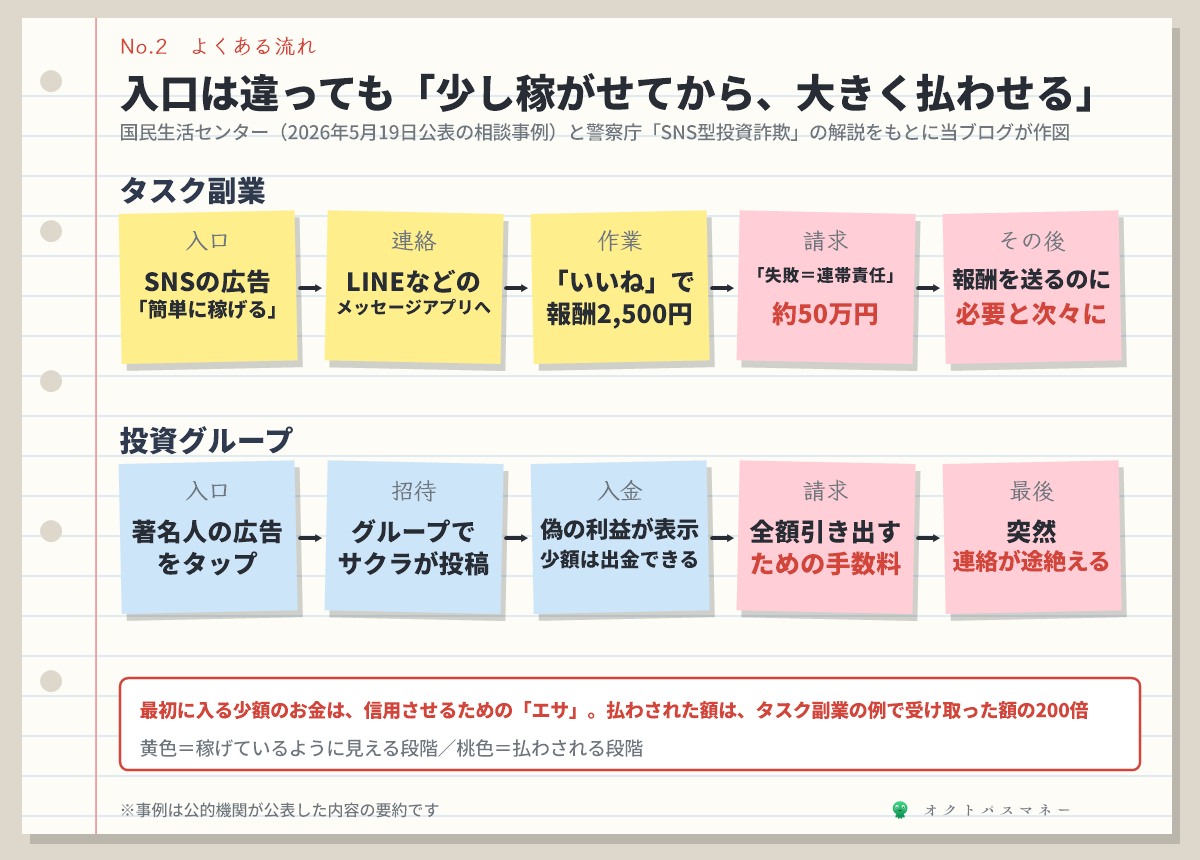
(1)タスク副業|報酬2,500円のあとに、50万円
国民生活センターに寄せられた相談(2025年11月受付・20歳代女性)では、SNSで見つけた副業で「動画を見て“いいね”をする」作業を3日間続け、約2,500円の報酬を受け取りました。ところが次の作業で「失敗したのでグループの連帯責任になる」と言われ、約50万円の入金を求められて支払い、その後も次々に請求されたといいます。相手の会社名はわからず、メッセージアプリでのやり取りだけでした(国民生活センター)。
最初の2,500円は、信用させるための「エサ」です。払わされた額は、受け取った額の200倍になります。
(2)借金させる副業|遠隔操作アプリで、消費者金融から
同じ国民生活センターの資料には、「簡単な作業で仕事ができる」というサイトから電話で話した結果、遠隔操作アプリを入れさせられ、消費者金融に申し込むよう指示された相談(30歳代女性)や、スマートフォンを遠隔で操作されて消費者金融2社から30万円ずつ借りたことにされ、数か月後に督促が来た相談(20歳代男性)が載っています。
貯金がなくても被害に遭う、というのがこの手口の怖いところです。借りたお金を暗号資産に換えて送らせる例もあります。
(3)投資グループ|著名人の広告から、LINEのグループへ
警察庁の解説では、典型的な流れは次の7段階です。
- SNSの広告をタップする
- 犯人側と接触し、グループに招待される
- グループで「儲かった」とサクラが投稿する
- 投資家やそのアシスタントを名乗る者から、振込を指示される
- 偽の利益が表示され、その一部(少額)が実際に振り込まれる
- 高額の偽利益が表示され、全額を引き出すための「手数料」などを要求される
- 突然、連絡が途絶える
警察庁が紹介している事例には、動画配信サイトで新NISAの解説動画を見ていて、概要欄のURLからグループチャットに招かれ、約2,000万円の被害に遭った60代女性のケースもあります。お金の勉強をしようとしている人ほど、入口に近づいてしまうことがあります。
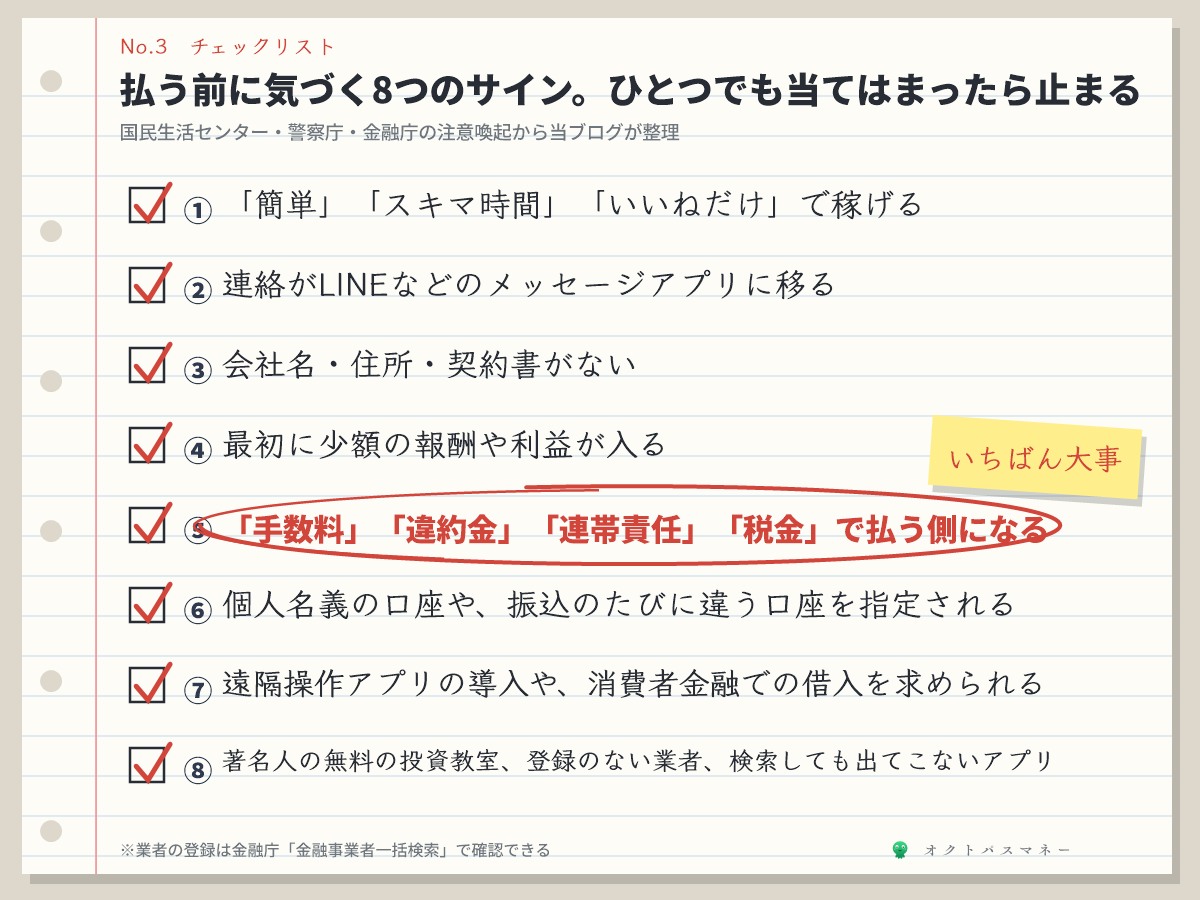
3. 払う前に気づく、8つのサイン
ひとつでも当てはまったら、その場でやり取りを止めて、誰かに相談してください。
| サイン | なぜ危ないか |
|---|---|
| ①「簡単」「スキマ時間」「いいねを押すだけ」で稼げる | 国民生活センターが詐欺の可能性を指摘している典型的な文言 |
| ② 連絡がLINEなどのメッセージアプリに移る | 警察庁が挙げる典型的な手口。広告やDMから、外から見えない場所へ移される |
| ③ 会社名・住所・契約書がない | トラブルになっても、相手を特定できない |
| ④ 最初に少額の報酬や利益が入る | 信用させるための「エサ」。本物だと思わせるために払われる |
| ⑤ 「手数料」「違約金」「連帯責任」「税金」で、払う側になる | いちばん大事なサイン。稼ぐ話が、払う話に変わった瞬間 |
| ⑥ 個人名義の口座や、振込のたびに違う口座を指定される | 本物の投資話ではまずないと、警察庁が説明している |
| ⑦ 遠隔操作アプリの導入や、消費者金融での借入を求められる | スマホを操作され、知らないうちに借金を負わされることがある |
| ⑧ 著名人の「無料の投資教室」、登録のない業者、検索しても出てこないアプリ | 著名人が無料で確実にもうかる話を教えることは基本的にない(警察庁)。無登録の金融商品取引業は違法 |
投資を勧めてきた業者が国に登録されているかは、金融庁の金融事業者一括検索で調べられます。金融庁が警告を出した無登録業者の一覧もあります。
4. 数字で考える|1件の被害を、副業で取り戻すと何年かかるか
SNS型投資詐欺の平均的な1件を月3万円の副業で取り戻すには、約38年かかります。
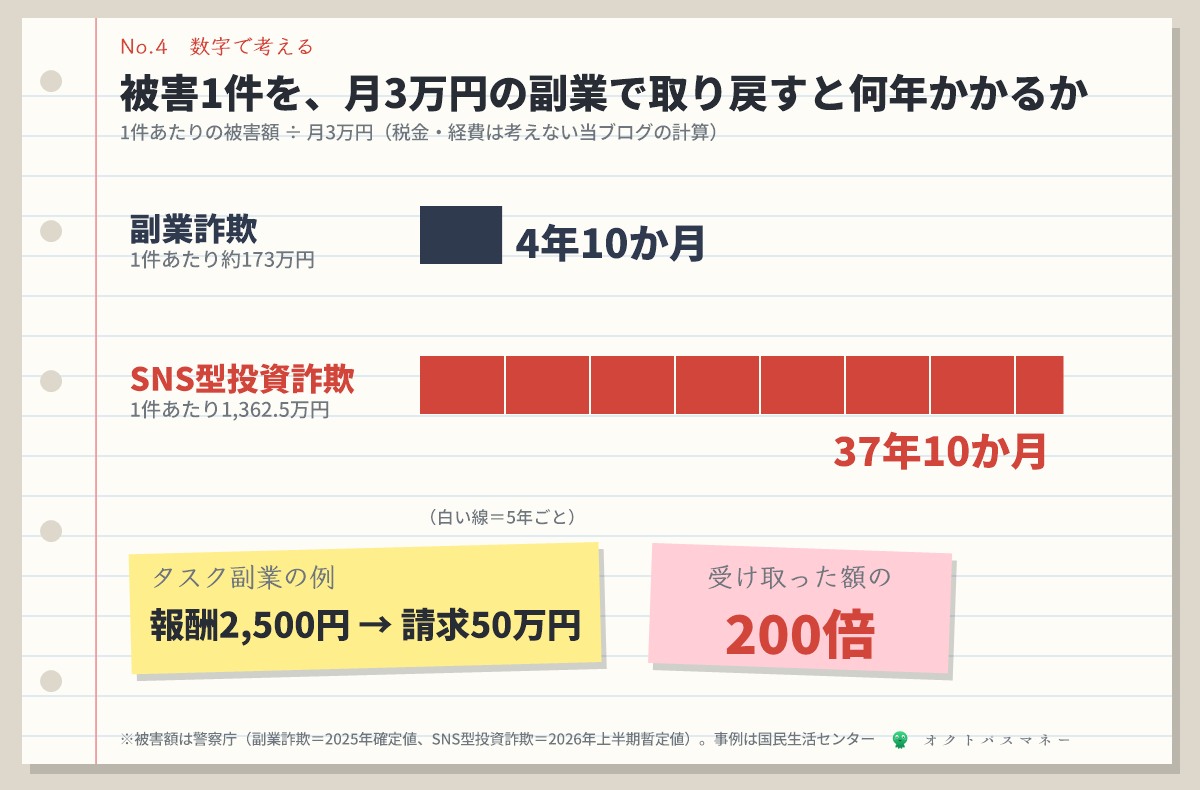
副業詐欺(2025年・1件あたり約173万円):約4年10か月
SNS型投資詐欺(2026年上半期・1件あたり1,362.5万円):約37年10か月
※警察庁の統計をもとにした当ブログの計算。税金や経費は考えていません
副業で月3万円を稼ぐのは、簡単ではありません。それでも、副業詐欺の1件分を取り戻すのに5年近くかかります。「稼ぐために始めた副業で、稼げる額よりはるかに大きなお金を失う」のが、この詐欺の本当の怖さです。
5. もし払ってしまったら|連絡する順番
時間との勝負です。犯人がお金を引き出す前に、口座を止めてもらいます。
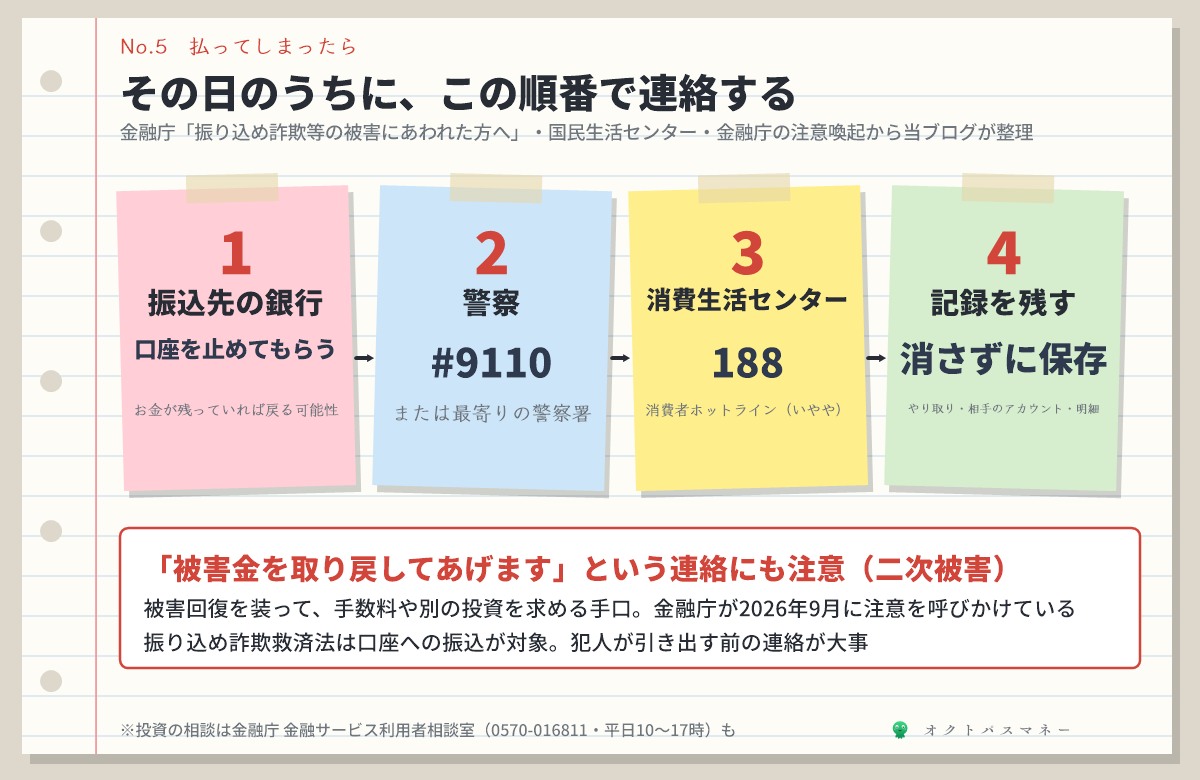
| 順番 | やること |
|---|---|
| 1. 振込先の金融機関 | 振り込んだ先の銀行に連絡し、詐欺の被害に遭ったことを伝える。口座にお金が残っていれば、振り込め詐欺救済法で支払われる可能性がある(SNS型投資詐欺・ロマンス詐欺も、口座への振込なら対象) |
| 2. 警察 | 最寄りの警察署、または警察相談専用電話 #9110 |
| 3. 消費生活センター | 消費者ホットライン 188(いやや)。最寄りの消費生活センターにつながる。投資の話なら金融庁の金融サービス利用者相談室(0570-016811、平日10〜17時)も |
| 4. 記録を残す | メッセージのやり取り、相手のアカウント、振込の明細を消さずに保存する。相手をブロックする前にスクリーンショットを |
振り込め詐欺救済法は、銀行などの口座への振込が対象です。犯人がお金を引き出してしまうと、支払いは受けられません。暗号資産で送ってしまった場合も、まず警察に相談してください。
そして、被害のあとに来る「被害金を取り戻してあげます」という連絡にも注意が必要です。金融庁は2026年9月、被害回復を装って手数料や別の投資を求める「二次被害」に注意するよう呼びかけています(金融庁の注意喚起)。
6. このブログの考え|安全な副業は「お金の向き」でわかる
見分け方を8つ並べましたが、いちばん単純な基準はこれだと思います。
仕事をするのに、自分がお金を払うことになったら止まる。
まっとうな仕事では、働く人が「登録料」「保証金」「違約金」を払うことは、まずありません。たとえばスキマバイトの記事で書いたタイミーのような仕事は、雇用契約を結んでお金が会社から自分に入ってくる働き方です。お金の向きが逆になった時点で、それは仕事ではなく、別の何かだと考えてください。まっとうな副業で稼いだお金にかかる税金の基本は、副業の税金の記事にまとめています。
個人情報の扱いも同じです。マイナンバーを伝える相手は、勤め先(年末調整の申告書など)や役所、証券会社のように決まっています。副業の「相手」に免許証や口座の情報を求められても、相手が誰かわからないうちは渡さないでください。投資の利益にかかる税金も、本物なら証券口座で差し引かれるか、自分で確定申告をして税務署に納めます(配当や利子にかかる20.315%の話)。投資の相手に税金を振り込むことはありません。「税金を先に振り込んで」と言われたら、それだけで詐欺を疑ってよいサインです。
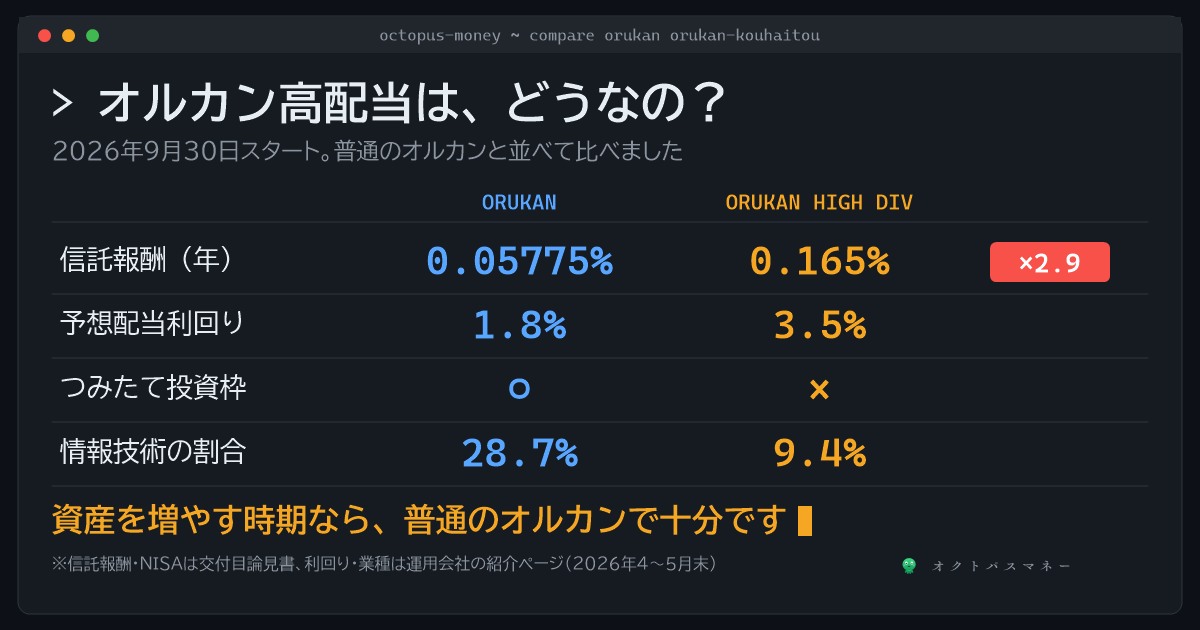
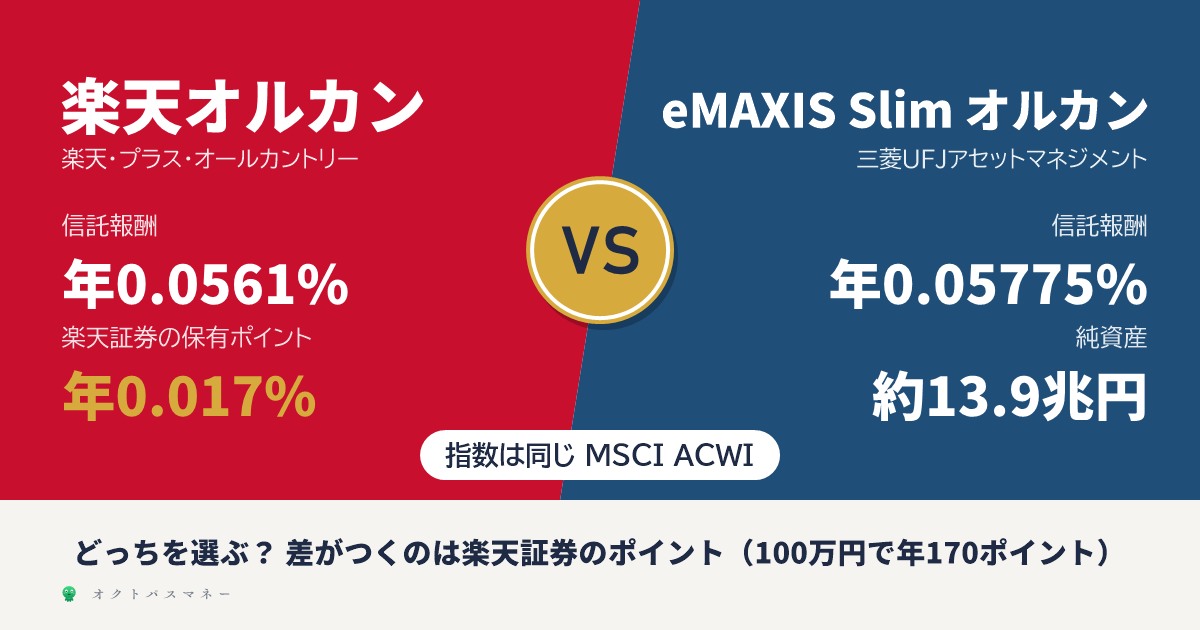
本当に投資を始めたいなら、入口は証券会社の口座です。何を買うか迷ったら、新NISAで結局どれを買うかの記事や、名前の似た商品の見分け方を書いたオルカン高配当の記事も参考にしてください。SNSのグループに入る必要はありません。
7. よくある質問
Q. 最初に本当に報酬が振り込まれました。それでも詐欺ですか?
その可能性は十分にあります。警察庁・国民生活センターの事例では、最初に少額の報酬や利益を本当に振り込み、信用させてから高額を払わせるのが典型的な流れです。報酬が入ったことは、安全の証拠になりません。
Q. 有名人が出ている広告なら、本物ではないですか?
警察庁は、著名人などになりすました詐欺広告による被害が相次いでいるとして、著名人が無料で投資教室を開いたり、確実に利益が出る話を教えたりすることは基本的にない、と説明しています。本人の公式アカウントの発信を確かめてください。
Q. 副業の会社に、身分証や口座の情報を送ってしまいました。
国民生活センターは、相手が誰か不明な場合は個人情報を安易に教えないよう呼びかけています。すでに送ってしまった場合は、消費者ホットライン188や警察に相談し、口座のある銀行にも伝えておくと安心です。知らないうちに借入をされるのが心配な人には、本人の申告で信用情報機関に「貸付をしないでほしい」と登録する貸付自粛制度もあります。
Q. 家族が「いい副業を見つけた」と言っています。
この記事の8つのサインを一緒に見てください。特に「最初に何か払ったか」「連絡はLINEだけか」「会社名と住所はあるか」の3つです。50代以上の被害も多いので、親世代とも一度話しておくと安心です。
被害額・件数は警察庁の公表資料(2026年上半期は暫定値、2025年は確定値)から引用しました。手口の事例は国民生活センター(2026年5月19日公表)と警察庁の解説ページの内容を要約したもので、個別の事件を取材したものではありません。「月3万円の副業で取り戻すと何年か」は、1件あたりの被害額を3万円で割った当ブログの計算です。制度や連絡先は2026年10月時点の金融庁・警察庁の情報で確認しています。
※本記事は2026年10月時点の公表情報にもとづきます。2026年上半期の数字は警察庁の暫定値で、今後変わることがあります。事例は公的機関の公表内容の要約です。被害に遭ったかもしれない場合は、この記事で判断せず、警察(#9110)や消費者ホットライン(188)、振込先の金融機関にすぐ相談してください。
コメント